C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…
Les lecteurs ont également consulté…

C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…
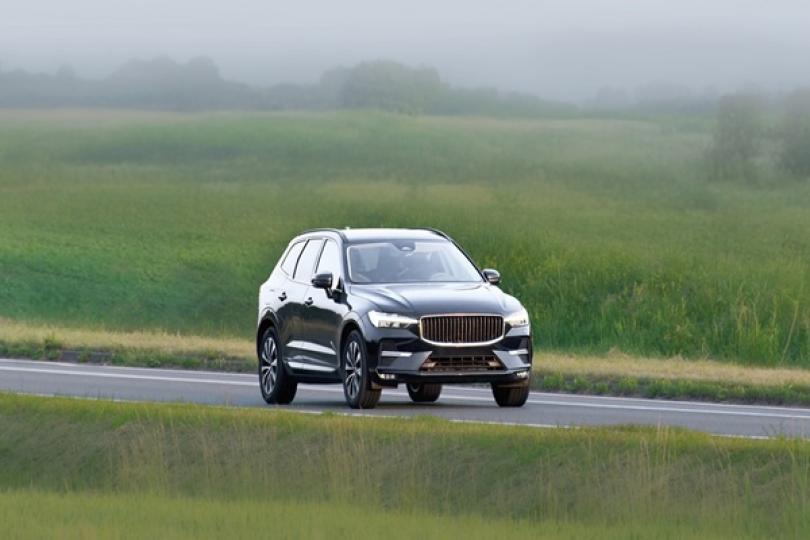
Une salariée choisit un véhicule de fonction très au-dessus du budget de son employeur. Un avenant prévoit qu’elle paiera le surcoût des loyers et, si elle part avant la fin de la location, le solde restant dû, le cas échéant. Elle démissionne 13 mois plus tard… tout en refusant de payer le surcoût…
« Impossible ! » pour l’employeur : le choix de ce modèle coûteux était subordonné à la signature de l’avenant, lequel prévoit que le surcoût resterait à sa charge si elle partait avant la fin du contrat. La salariée doit donc payer… Ce qu’elle conteste : la faire payer reviendrait à lui infliger une sanction financière, qui limite sa liberté de démissionner. Parce qu’elle a déjà restitué le véhicule, elle n’a rien à payer…
Ce qui ne convainc pas le juge, qui donne raison à l’employeur : le surcoût est lié au choix du modèle par la salariée et non à l’avantage financé par l’entreprise. De ce fait, il est bien à sa charge : elle doit respecter son engagement et payer le reliquat des loyers.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui trouve la concurrence un peu trop bien informée…
Après sa démission, un salarié rejoint une entreprise concurrente. Suspectant qu’il soit parti avec des informations confidentielles sur ses clients, l’ex-entreprise fait saisir l’ordinateur de ce salarié dans sa nouvelle entreprise… et y trouve des informations sur ses clients…
Elle réclame alors des dommages-intérêts au nouvel employeur pour concurrence déloyale… Sauf que rien ne prouve qu’il a eu connaissance de ses fichiers, ni qu’il les a utilisés, conteste ce dernier. D’autant que le salarié n’est tenu par aucune clause de non-concurrence… Sauf que la simple détention de ces fichiers enregistrés sur le matériel fourni au salarié caractérise leur appropriation et un acte de concurrence déloyale, estime l’ex-employeur…
Ce que confirme le juge : s’approprier les informations confidentielles d’un concurrent constitue un acte de concurrence déloyale, même sans clause de non-concurrence. Leur seule détention sur l’ordinateur caractérise leur appropriation par le nouvel employeur.
Les lecteurs ont également consulté…
C’est l’histoire d’un gérant pour qui argent bloqué rime avec impôt évité…
Un gérant de SARL voit son compte courant d’associé crédité de 315 000 € par sa société. Le jour même, il signe une convention de blocage par laquelle il s’engage à laisser cette somme à la disposition de la SARL pendant 1 an…
Logiquement, il ne déclare pas cette somme à l’impôt sur le revenu puisque, s’étant engagé à ne pas la réclamer pendant 1 an, il ne l’a pas perçue. Et, de toute façon, la trésorerie de la SARL ne lui aurait pas permis de la lui verser… Sauf que, logiquement, cette somme doit bien être soumise à l’impôt, lui rappelle l’administration fiscale, puisque le gérant en a tout de même disposé le jour où elle a été créditée…
Ce que confirme le juge : en décidant lui-même de bloquer cette somme au profit de la SARL, le gérant en a bien disposé. Peu importe qu’il se soit interdit de la retirer pendant 1 an ou que la trésorerie de la société ait permis ou non son versement : les 315 000 € sont bien imposables au titre de l’année au cours de laquelle ils ont été crédités.
Les lecteurs ont également consulté…
C’est l’histoire d’une société qui a besoin de tout savoir…
Une société, locataire d’un hangar, apprend par courrier que le bâtiment a été vendu et qu’elle a, de fait, un nouveau bailleur. Une information qui la contrarie, puisqu’elle n’a jamais été avertie de l’intention de vendre par le 1er bailleur…
Elle va donc finir par demander l’annulation de la vente, estimant avoir été lésée dans son droit de préférence… Sauf que cela fait plus de 2 ans qu’elle a été informée de la vente, conteste le bailleur : le délai dont elle disposait pour agir est donc dépassé… Cela fait certes plus de 2 ans qu’elle a reçu la lettre, mais cette lettre ne comprenait aucune information sur les conditions de la vente, notamment le prix, ce qui ne lui permettait pas de se positionner sur l’opportunité d’une démarche judiciaire. Par conséquent, le délai de 2 ans n’a pas commencé à courir…
Pas pour le juge : peu importe que la société soit ou non avertie de tous les détails, la seule information de la réalisation de la vente suffit à faire courir le délai de 2 ans…
Les lecteurs ont également consulté…
C’est l’histoire d’une locataire qui estime que ça devrait être celle de son propriétaire…
Une société se voit réclamer le paiement de la taxe foncière au titre des nouvelles constructions qu’elle a réalisées, à ses frais, sur le terrain du local industriel qu’elle a pris en crédit-bail. Une taxe qu’elle refuse de payer…
Le terrain sur lequel se trouvent ces constructions ne lui appartient pas et les nouvelles constructions sont susceptibles de revenir au propriétaire du terrain à la fin du crédit-bail, rappelle et argumente la société… « Certes ! », rétorque l’administration fiscale, mais ces constructions demeurent la propriété du locataire, comme prévu au contrat, jusqu’à l’expiration du bail…
Ce que confirme le juge : sauf clause contraire, le propriétaire du terrain ne devient propriétaire des constructions réalisées par son locataire qu’à l’expiration du bail. Ici, aucune clause ne prévoit une accession à la propriété en cours de location, la société est donc bien propriétaire des constructions qu’elle a réalisées pour le moment… et donc redevable de la taxe foncière !
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui confond préconisations et recommandations…
Une salariée d’une station-service reçoit des préconisations du médecin du travail : elle ne doit plus travailler sur la piste près des postes de carburant. Pourtant, son employeur continue de lui confier des tâches sur la piste…
Estimant sa sécurité menacée, la salariée réclame des dommages-intérêts… Sans prouver de dommage concret, conteste l’employeur : sans cette preuve, aucune indemnisation n’est due. Puisqu’elle n’établit aucune conséquence sur sa santé, ni aucun dommage lié aux tâches accomplies, elle ne peut pas être indemnisée du seul fait du non-respect des mesures individuelles… Sauf que, selon la salariée, le non-respect des préconisations médicales suffit à causer un préjudice réparable…
« À raison ! », confirme le juge : le non-respect des mesures individuelles d’aménagement, d’adaptation ou de transformation du poste préconisées par le médecin du travail porte nécessairement atteinte à la sécurité et à la santé du salarié et ouvre droit à réparation par l’employeur.
Les lecteurs ont également consulté…
Facture au format PDF = paiement refusé ?
Le 10 septembre 2026, une entreprise reçoit d'un fournisseur une facture au format PDF par e-mail. Parce qu'il estime que cette facture aurait dû être transmise via une plateforme agréée, son fournisseur étant désormais dans l'obligation d'émettre des factures par ce biais, le chef d'entreprise décide de la refuser et de suspendre son paiement.
A-t-il raison ?
La bonne réponse est... Non
Le seul fait qu'une facture soit reçue par mail, en PDF ou au format papier ne la rend pas irrégulière. Si elle correspond à une opération réelle et comporte toutes les mentions obligatoires, elle peut être comptabilisée, payée et ouvrir droit à déduction de la TVA, même si elle n'a pas transité par une plateforme agréée.
Le chef d'entreprise peut demander à son fournisseur de régulariser la transmission via le circuit électronique prévu par la réforme, mais cette démarche n'est pas obligatoire. Elle ne doit pas servir de prétexte pour retarder le paiement de la facture ou bloquer la relation commerciale.
Gazole : un été prolongé !
Gazole été : une vente prolongée contre les pénuries
Au-delà de la hausse des prix des carburants, certaines difficultés d’approvisionnement peuvent toucher certaines stations d’approvisionnement.
Afin d’anticiper des difficultés croissantes, le Gouvernement a décidé de prendre une mesure temporaire visant à autoriser la vente d’un type de gazole précis, à savoir le gazole dit « de qualité été », dont la distribution est normalement bientôt interdite.
Ce gazole « été » peut être utilisé sans risque tant que la température extérieure reste supérieure à 0 °C. C’est pourquoi il est théoriquement commercialisé jusqu’au 1er novembre.
Une prolongation exceptionnelle de sa mise en vente est toutefois prévue cette année puisque les distributeurs pourront le proposer à la pompe jusqu’au 15 novembre 2026.
Il est indiqué que les bénéficiaires de cette décision, à savoir les distributeurs de carburant, devront toutefois assumer l’entière responsabilité de tout problème impactant leurs clients lors de l’utilisation de ce gazole.
Il leur appartiendra par ailleurs de porter à l’attention des clients les risques inhérents à l’utilisation de ce gazole été lorsque la température chute sous les 0 °C.
Tout incident lié à l’utilisation de ce gazole dans cette période devra être signalé par les distributeurs au directeur de la Direction générale de l’énergie et du climat (DGEC).
Les lecteurs ont également consulté…

C’est l’histoire d’un contrôle fiscal qui fait fausse route…
Au cours d’un contrôle fiscal personnel, l’administration se penche sur les comptes bancaires d’un couple, dont celui utilisé par l’époux pour son activité d’artisan taxi, et utilise les opérations qui y figurent pour redresser ses revenus professionnels…
« Procédure irrégulière ! », conteste le couple : ce compte bancaire est exclusivement professionnel. L’administration ne peut donc pas s’en servir dans le cadre du contrôle fiscal personnel pour rectifier les bénéfices tirés de l’activité « professionnelle » de l’époux. Pour cela, elle aurait dû engager au préalable une vérification de comptabilité. Ce qu’elle n’a pas fait…
« Exact ! », confirme le juge : puisque ce compte retrace uniquement des opérations professionnelles, l’administration ne peut pas l’utiliser, dans le cadre du contrôle personnel du couple, pour contrôler l’activité professionnelle de l’époux. Faute d’avoir engagé une vérification de comptabilité, la procédure est irrégulière… et le redressement est annulé !
- Cour administrative d'appel de Paris du 31 juillet 2026, n° 25PA00899 (NP)