C’est l’histoire d’un contrôle fiscal qui fait fausse route…
- Cour administrative d'appel de Paris du 31 juillet 2026, nᵒ 25PA00899 (NP)
Les lecteurs ont également consulté…

C’est l’histoire d’une commune réalisant la vente d’un terrain mal loti…
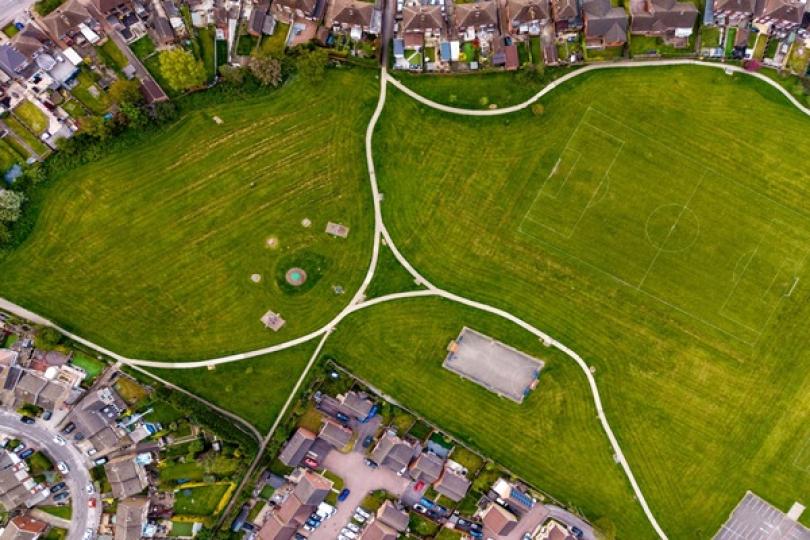
Conformément au cahier des charges, un lotissement a vendu à la commune un espace vert pour qu’elle en assure la gestion. La commune, après avoir retiré ce terrain du domaine public, l’a vendu à une société qui y a construit un immeuble…
Une construction contestée par les colotis : en achetant ce terrain, la commune devient elle-même colotie, donc contractuellement soumise au cahier des charges, lequel prévoit le maintien de l’espace vert. Ils souhaitent donc que la vente soit annulée et l’espace vert rétabli… Ce que la commune refuse : suite à sa sortie du domaine public, l’espace vert est devenu un bien de son domaine privé. Ainsi, la commune n’est pas colotie et la société n’a acquis ni un lot, ni une partie commune du lotissement. La vente ne peut donc pas être remise en cause par les colotis…
Ce que confirme le juge : la vente concerne un bien du domaine privé de la commune, ne pouvant donc pas être remise en cause par les colotis, le cahier des charges ne lui étant pas opposable.
Les lecteurs ont également consulté…
C’est l’histoire d’une entreprise qui gagne à se séparer de ses partenaires…
Une entreprise se voit placée sous procédure de sauvegarde dans l’espoir de relancer son activité. Le mandataire chargé de la mission décide de rompre les contrats qui la lient avec son franchiseur et son fournisseur…
Une rupture que ces derniers contestent : si le but de la sauvegarde est de relancer l’activité, cela n’a pas de sens de se séparer de 2 partenaires importants. D’autant plus que la résiliation de ces contrats va entrainer le paiement d’indemnités de rupture importantes pour l’entreprise, ce qui ne va pas améliorer ses finances… Ce que conteste le mandataire, au vu des prix pratiqués par le franchiseur et le fournisseur : s’orienter vers d’autres partenaires devrait permettre de retrouver un équilibre financier… Il sera toujours temps de s’occuper des indemnités, une fois ceci fait…
Ce qu’admet le juge : la résiliation de ces contrats doit être décidée lorsqu’elle permet d’envisager la sauvegarde de l’entreprise. La gestion des dettes doit se faire dans un second temps…
Les lecteurs ont également consulté…
Secteur aérien : une adaptation nécessaire au changement climatique ?
Carburants d’aviation : objectif de durabilité par l’instauration de sanctions administratives
Dans la perspective de rendre le secteur aérien plus durable, de nouvelles mesures sont mises en place et s’imposent aux fournisseurs de carburants, aux exploitants d’aéronefs et aux gestionnaires d’aéroport.
Zoom sur les fournisseurs de carburants
Les fournisseurs de carburants sont les opérateurs responsables de la mise à disposition du carburant ou de l’hydrogène destiné aux aéronefs dans les aéroports situés dans l’Union européenne (UE).
Ils ont l’obligation de veiller à ce que les carburants qu’il mettent à la disposition des exploitants d’aéronefs dans chaque aéroport de l’Union européenne contiennent une part minimale de carburants d’aviation durables (CAD).
Afin de vérifier qu’ils respectent l’objectif de durabilité, ils doivent désormais transmettre chaque mois des justificatifs de traçabilité des carburants durables au ministre chargé des douanes, et déposer une déclaration annuelle au plus tard le 14 février dans la base de données nationale qui est reliée à la base de données de l'Union européenne.
En cas de manquement ou d'anomalie, l'autorité administrative peut notifier le fournisseur de carburant et le mettre en demeure de procéder à son dépôt ou à sa modification dans un délai d’un mois.
Passé ce délai, l’autorité l’informe de l’amende administrative envisagée et le sollicite pour qu’il apporte ses observations écrites et/ou orales dans un délai d'un mois. À l’issue de ce délai, l’autorité peut lui infliger une amende administrative motivée.
Zoom sur les exploitants d’aéronefs
Les exploitants d’aéronefs sont les personnes qui ont assuré au moins 500 vols commerciaux de transport aérien de passagers ou 52 vols commerciaux tout-cargo au départ d’un aéroport de l’Union européenne au cours de la période de déclaration précédente ou, lorsqu’elles ne peuvent être identifiées, les propriétaires de l’aéronef.
Ils ont l’obligation de veiller à ce que la quantité annuelle de carburant d’aviation embarquée dans un aéroport de l’Union européenne représente au moins 90 % de leurs besoins annuels en carburant pour les vols au départ de cet aéroport.
Afin de vérifier qu’ils respectent l’objectif de durabilité, ils doivent désormais déposer une déclaration annuelle de conformité au plus tard le 31 mars au ministre chargé de l'aviation civile et à l'Agence de l'Union européenne pour la sécurité aérienne (AESA).
En cas de manquement ou d'anomalie, l'autorité administrative peut notifier l’exploitant d’aéronef et le mettre en demeure de procéder à son dépôt ou à sa modification dans un délai d’un mois.
Passé ce délai, l’autorité l’informe de l’amende administrative envisagée et le sollicite pour qu’il apporte ses observations écrites et/ou orales dans un délai d'un mois. À l’issue de ce délai, l’autorité peut lui infliger une amende administrative motivée.
Zoom sur les gestionnaires d’aéroport
Les gestionnaires d’aéroport sont les entités chargées de gérer et d’administrer les infrastructures d’un aéroport de l’Union européenne et de coordonner ou de contrôler les activités des différents opérateurs présents dans cet aéroport.
Ils ont l’obligation de veiller à ce que les infrastructures aéroportuaires de ravitaillement de carburant soient adaptées et permettent la livraison, le stockage et la distribution des carburants d’aviation durables.
Afin de vérifier qu’ils respectent l’objectif de durabilité, le ministre chargé de l’aviation civile peut désormais les contrôler directement, ou à la suite du signalement d’un exploitant d’aéronef.
Si l’autorité a été saisie par un exploitant d’aéronef, elle a 2 mois pour effectuer son contrôle. À l’issue de ce délai, si l’autorité constate un manquement ou une anomalie de la part du gestionnaire d’aéroport, elle peut prononcer une mise en demeure assortie d'un délai de mise en conformité pouvant aller jusqu'à 3 ans.
Passé ce délai, l’autorité l’informe de l’amende administrative envisagée et le sollicite pour qu’il apporte ses observations écrites et/ou orales dans un délai d'un mois. À l’issue de ce délai, l’autorité peut lui infliger une amende administrative motivée.
Les lecteurs ont également consulté…

C’est l’histoire d’une copropriété qui invite l’administration fiscale à passer au numérique…
Une copropriété se voit réclamer le paiement de la taxe foncière qu’elle décide de contester devant le juge. Une contestation que le juge refuse de prendre en compte : pour qu’il examine cette demande, encore aurait-il fallu que la copropriété formule au préalable une réclamation…
Ce qui n’a pas été fait ici… « Faux ! », conteste la copropriété, qui rappelle avoir adressé à l’administration fiscale un courriel demandant l’annulation de cette imposition. Un courriel incomplet qui ne constitue pas une réclamation préalable, maintient le juge, d’autant qu’il ne comporte pas la copie de la décision contestée… Pourtant, ce courriel identifie clairement l’impôt contesté, expose les motifs de la demande et est accompagné de la lettre de relance de l’administration fiscale, insiste la copropriété…
Ce que constate aussi le 2e juge : ce courriel comporte bien tous les éléments nécessaires pour constituer une réclamation préalable. La contestation de la copropriété doit donc être examinée…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui un téléphone professionnel n’est pas un cadeau de départ…
Une salariée licenciée conserve pendant plus de 2 ans le téléphone et l’ordinateur professionnels mis à sa disposition. Condamnée par les prud’hommes à les restituer sous astreinte, elle finit par rendre le matériel. Son ancien employeur réclame alors des dommages-intérêts pour le préjudice subi…
« Impossible ! », conteste la salariée : sa responsabilité financière envers son employeur ne peut pas être engagée pour un simple manquement contractuel. Pour cela, il faudrait lui reprocher une faute lourde… « Faux ! », estime l’employeur : en conservant les équipements pendant plus de 2 ans, la salariée l’a privé de la possibilité de les utiliser pour son activité, ce qui lui a causé un préjudice qui doit être indemnisé…
Mais le juge donne raison à la salariée : le retard dans la restitution du matériel, même fautif et préjudiciable à l’entreprise, ne suffit pas. Faute d’avoir caractérisé une faute lourde, la salariée ne peut effectivement pas être condamnée à verser des dommages-intérêts…
Les lecteurs ont également consulté…
Le transport sanitaire actuel : inadapté aux besoins des patients ?
Pallier les insuffisances des transports sanitaires : de nouvelles obligations applicables aux transporteurs
Un régime spécifique et harmonisé s’applique désormais au transport bariatrique et au transport sanitaire de personnes à mobilité réduite, conciliant ainsi la sécurité des prises en charge, la reconnaissance de ces activités spécialisées et l’adaptation des obligations imposées aux transporteurs.
Zoom sur le transport bariatrique
Le transport bariatrique regroupe les procédures et les équipements spécialement conçus pour assurer le déplacement des personnes atteintes d’obésité sévère.
Un agrément est délivré aux entreprises de transport sanitaire par l’agence régionale de santé dès qu’elles disposent des moyens adaptés afin de garantir la sécurité et le confort des patients tout au long du trajet.
La prise en charge de ces patients requiert en effet du personnel compétent et des véhicules adaptés.
S’agissant des véhicules utilisés, leurs caractéristiques minimales, tels que des dispositifs de levage, de brancards renforcés et de systèmes de sécurité appropriés ; viennent d’être aménagées et sont consultables ici (en annexe 2).
S’agissant de la composition de l'équipage qualifié pour un transport sanitaire bariatrique optimal, il vient d’être précisé qu’il peut être porté à 3 personnes.
Ces mesures récentes relatives aux transports sanitaires bariatriques sont entrées en vigueur le 16 août 2026.
Zoom sur le transport sanitaire de personnes à mobilité réduite (TPMR)
Le transport sanitaire de personnes à mobilité réduite (TPMR) désigne le déplacement, sur prescription médicale, d’une personne dont les capacités de déplacement sont temporairement ou durablement limitées.
Il est réalisé par des entreprises au moyen d’un véhicule sanitaire spécialement aménagé, notamment pour permettre l’accès et le maintien d’une personne en fauteuil roulant, et par un équipage formé afin de garantir sa sécurité et son confort pendant le trajet.
À l’avenir, les entreprises assurant exclusivement le TPMR sur prescription médicale bénéficieront d’un agrément spécifique qui les dispenseront de participer à l'aide médicale urgente (SAMU) et aux obligations de garde départementale.
En contrepartie, cet agrément précise que ces entreprises devront satisfaire à des conditions spécifiques telles que :
- employer des équipages ayant suivi une formation obligatoire dédiée au TPMR ;
- disposer d'au moins un véhicule adapté de catégorie D ;
- posséder des installations matérielles conformes aux normes réglementaires.
Les dispositions relatives au régime d'agrément spécifique pour les transports de TPMR sur prescription médicale entreront en vigueur le 1er janvier 2028, et fixeront ainsi les précisions concernant les conditions énoncées ci-dessus.
Les lecteurs ont également consulté…
Secteur du transport en Outre-mer : du nouveau côté TVA
Transports aériens en outre-mer : TVA à 0 %
Certaines prestations de transport réalisées dans les départements et régions d’outre-mer bénéficient d’une exonération de TVA prenant la forme d’un taux de 0 %.
Jusqu’à présent, ce dispositif concernait les prestations de transport maritime de voyageurs et de marchandises effectuées en Guadeloupe, en Martinique et à La Réunion.
Depuis le 21 février 2026, cette exonération est étendue aux prestations de transport aérien de voyageurs et de marchandises effectuées au sein de ces mêmes territoires.
Concrètement, les transports aériens réalisés à l’intérieur de la Guadeloupe, de la Martinique ou de La Réunion bénéficient donc désormais, comme les transports maritimes, d’un taux de TVA de 0 %.
Cette nouveauté s’applique aux services fournis depuis le 21 février 2026.
Les lecteurs ont également consulté…


C’est l’histoire d’une société qui estime que son client abuse du retard de paiement de ses factures…
Les lecteurs ont également consulté…
Prime carburant : de nouvelles règles en 2026 ?
Un salarié utilise sa voiture pour se rendre au travail, alors même que son domicile est desservi par les transports en commun. Conformément à son obligation, son employeur prend déjà en charge une partie de son abonnement annuel de transport collectif.
Face à la hausse des prix du carburant, le salarié souhaite, en plus de cette prise en charge, bénéficier d'une prime carburant. Il en fait donc la demande auprès de l'employeur.
Celui-ci refuse au motif que, selon lui, la présence de transports en commun et la prise en charge de l’abonnement du salarié font obstacle au bénéfice de cette prime.
A-t-il raison ?
La bonne réponse est... Non
Pour 2026, les conditions permettant de bénéficier de la prime carburant sont temporairement assouplies.
Jusqu’au 31 décembre 2026, la condition tenant à l’absence de solution de transport en commun est suspendue. Il est également possible de cumuler la prime carburant avec la prise en charge par l’employeur d’un abonnement de transport collectif.
Le salarié peut donc bénéficier de la prime carburant, sous réserve que l’employeur ait choisi de mettre en place ce dispositif, qui reste facultatif.
Notez également que le plafond d'exonération social annuel de cette prime a été réhaussé de 300 € à 600 € jusqu'au 31 décembre 2026.