C’est l’histoire d’une SCI qui n’avait pas l’intention d’abandonner son projet…
Une SCI envisage de mettre en location une maison meublée avec des prestations para-hôtelières. Parce que cette activité est soumise à TVA, elle déduit cette taxe payée au titre de ses dépenses. « À tort ! », selon l’administration fiscale, qui refuse cette déduction…
Elle constate que le logement a finalement été mis à la disposition gratuite de 2 sociétés, ce qui révèle l’abandon du projet de location : les dépenses n’ont donc pas été engagées pour les besoins d’une activité soumise à la TVA… « À tort ! », conteste la SCI : cette mise à disposition n’était que temporaire, le temps de rénover le bien. Elle n’a pas renoncé à son projet, comme en témoigne la signature ultérieure d’un bail pour louer le bien meublé avec prestations para-hôtelières…
Ce que confirme le juge : cette mise à disposition gratuite ne suffit pas à prouver l’abandon définitif du projet, d’autant qu’un bail commercial a ensuite été signé. La déduction de la TVA ne peut donc pas être remise en cause pour ce motif !
Les lecteurs ont également consulté…
C’est l’histoire d’une compagnie aérienne mal à l’aise avec ses passagers…
Alors qu’elle procède à l’embarquement de ses passagers, une compagnie aérienne est confrontée au malaise de l’un d'eux dans l’avion. Ce qui va retarder le décollage et faire que d’autres passagers vont manquer leurs correspondances…
Ces derniers, estimant la compagnie responsable, demandent à être indemnisés… Ce que conteste la compagnie, estimant qu’elle ne peut pas prévoir le malaise d’un passager… Pourtant, les passagers rappellent que, selon les règles européennes, une compagnie doit indemniser ses clients en cas de retard de plus de 3 heures, sauf en cas de « circonstance extraordinaire ». Or la probabilité qu’un passager fasse un malaise n’est pas quelque chose d’extraordinaire… Mais la compagnie maintient qu’elle ne pouvait rien faire pour empêcher ce malaise…
Ce que valide le juge : une circonstance extraordinaire est celle qui ne relève pas de l’activité habituelle de la compagnie aérienne et qui échappe à sa maîtrise. C’est bien le cas ici : l’indemnisation n’est pas due…
Les lecteurs ont également consulté…
Sociétés immobilières cotées : dernier actif vendu, quel impact sur l’impôt sur les sociétés ?
SIIC et vente du dernier actif immobilier : une sortie du régime qui n’est pas rétroactive
Les sociétés d’investissements immobiliers cotées (SIIC) et, sous certaines conditions, leurs filiales, bénéficient d’un régime d’exonération d’impôt sur les sociétés (IS) sur certains de leurs bénéfices, notamment ceux provenant de leurs activités locatives et de leurs cessions d’actifs immobiliers éligibles.
Ce régime suppose notamment que la société exerce à titre principal une activité conforme à son objet social, qui consiste notamment à acquérir ou construire des immeubles en vue de leur location.
Mais que se passe-t-il lorsque la société vend son dernier actif immobilier et n’envisage pas de poursuivre son activité immobilière ?
L’administration considère que la société conserve le bénéfice du régime d’exonération jusqu’à la cession de son dernier actif immobilier.
Cela signifie que les bénéfices éligibles réalisés jusqu’à cette cession restent exonérés d’IS, sous réserve du respect des autres conditions du régime, notamment celles relatives aux obligations de distribution.
Et la plus-value réalisée lors de la vente du dernier actif immobilier bénéficie elle aussi de l’exonération.
En revanche, à compter du lendemain de cette cession, la société sort du régime SIIC.
À partir de cette date, l’intégralité de ses résultats devient donc imposable à l’IS dans les conditions de droit commun, et ce pour l’ensemble de ses activités.
Cette sortie concerne également, le cas échéant, les filiales ayant opté pour le régime SIIC, ainsi que les filiales de sociétés de placement à prépondérance immobilière à capital variable (SPPICAV) concernées.
Jusqu’à présent, il était prévu que la sortie du régime SIIC produisait un effet rétroactif au premier jour de l’exercice au cours duquel les conditions du régime n’étaient plus remplies.
Désormais, la sortie du régime n’a pas pour effet de remettre en cause rétroactivement l’exonération dont la société a bénéficié depuis le début de l’exercice.
Les lecteurs ont également consulté…


C’est l’histoire d’une société qui pensait exercer une activité industrielle…
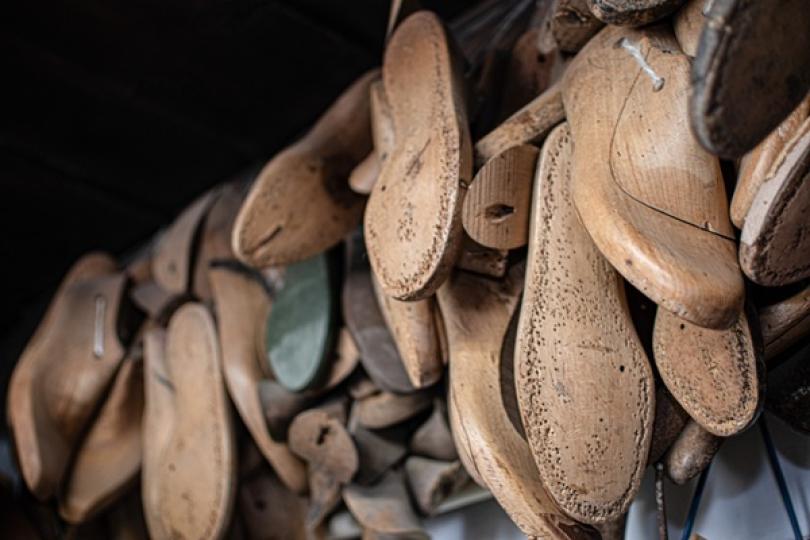
Parce qu’elle exerce une activité de conception et de commercialisation de chaussures, une société entend bénéficier du crédit d’impôt recherche spécialement applicable aux entreprises du textile, à raison de l’élaboration de nouvelles collections...
Ce que lui refuse l’administration fiscale, qui rappelle que cet avantage fiscal profite aux entreprises du secteur textile-habillement-cuir qui exercent une activité industrielle. Ce qui n’est pas le cas ici, puisque la société ne dispose pas d’installations de production suffisantes et confie entièrement la fabrication des produits à des sous-traitants qui achètent eux-mêmes les matières premières… Des éléments qui ne suffisent pas à lui retirer le caractère d’entreprise industrielle, conteste la société…
Sauf qu’elle se contente d’acheter des chaussures finies, sans participer elle-même à leur fabrication, constate le juge. Elle ne peut donc pas être regardée comme une entreprise industrielle et bénéficier du crédit d’impôt collection…
Les lecteurs ont également consulté…
Locaux professionnels : du nouveau pour les travaux d’accessibilité
Travaux d’extensions ou de modifications des locaux professionnels : garantir l’accès pour tous
Garantir un accès adapté à toutes les personnes dans les bâtiments est devenu un enjeu majeur d’équité, notamment pour les personnes à mobilité réduite.
Si des règles sont déjà établies en ce qui concerne la construction de nouveaux bâtiments et les modifications et extensions d’établissements recevant du public (ERP) ou de bâtiments d’habitation, un vide était laissé en ce qui concerne les travaux sur les bâtiments à usage professionnel existants.
Si le dispositif doit toujours être complété, un nouveau cadre entre en vigueur le 1ᵉʳ octobre 2026 en ce qui concerne ces bâtiments.
Il est prévu que les ministères chargés de la construction, du travail, des personnes handicapées et de l’agriculture arrêtent précisément les caractéristiques techniques précises permettant d’établir qu’un bâtiment satisfait ou non aux conditions d’accessibilité minimales attendues lors des travaux d’extensions ou de modification.
En revanche, il est précisé que ces conditions s’appliqueront :
- aux abords des bâtiments et à leurs parties communes, notamment aux espaces de stationnement, de circulation extérieurs, d’accès et sorties, de circulations intérieures verticales et horizontales ;
- aux locaux de travail et locaux annexes, notamment les sanitaires, la restauration et les espaces de repos ;
- aux postes de travail.
Il est également indiqué que les travaux réalisés ne pourront pas avoir pour effet de venir réduire le niveau d’accessibilité déjà existant.
Il est prévu que des dérogations pourront être accordées au cas par cas en présence :
- d’impossibilité technique de se conformer aux règles d’accessibilité ;
- de contraintes liées à la préservation du patrimoine ;
- de disproportion manifeste du financement des mesures d’accessibilité.
Les demandes de dérogations doivent être adressées par le maître d’ouvrage à la préfecture préalablement au commencement des travaux.
Cette demande doit détailler les règles pour lesquelles une dérogation est demandée et apporter tous les éléments permettant de justifier de la nécessité de cette exonération. La demande doit être accompagnée d’un avis émis par le comité social et économique compétent pour l’établissement concerné.
Une fois la demande complète reçue par les services de la préfecture compétents, ils disposent de 3 mois pour se prononcer. Passé ce délai, en l’absence de réponse, la demande est considérée comme ayant été acceptée.
Les lecteurs ont également consulté…
Bail commercial : quand le temps efface les limites…
Un commerçant loue son local commercial depuis 2014. Le bail était initialement conclu pour 9 ans, mais une fois ce délai passé, lui et son bailleur ont continué leur relation sur la base du premier contrat.
En 2026, le bailleur propose révision du loyer qui se traduit par une augmentation importante du montant. Le commerçant est dans l'incompréhension : le bail prévoit un plafonnement des augmentations de loyer en fonction de l'indice des loyers commerciaux (ILC) et l'augmentation proposée va bien au-delà de ce plafonnement...
Le bailleur est-il dans son droit ?
La bonne réponse est... Oui
Quand un bail n'est pas expressément renouvelé à son terme, il peut se poursuivre tacitement. Cependant, cela entraine certaines conséquences, et notamment au niveau du plafonnement du loyer.
En effet, au-delà de la 12e année, le loyer est automatiquement déplafonné et le bailleur pourra proposer une augmentation en se basant sur la valeur locative du local sans avoir à suivre l'évolution d'un indice.
C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…
Les lecteurs ont également consulté…

Prévention du risque incendie : réglementation des bâtiments
Résistance au feu des bâtiments : nouvelles méthodes et conditions d’évaluation des performances
Le règlement de sécurité incendie regroupe l’ensemble des règles et mesures destinées à protéger les personnes contre les risques d’incendie liés aux bâtiments.
Les bâtiments doivent être implantés, conçus, construits, exploités et entretenus de manière à prévenir le déclenchement d’un incendie et, en cas d’incendie, en limiter le développement, la propagation et les conséquences pour les personnes, tout en facilitant l’intervention des secours.
Dans ce cadre, les produits, éléments de construction et matériaux d’aménagement sont classés selon leur comportement au feu.
Le comportement au feu est principalement évalué selon deux critères : la réaction au feu et la résistance au feu qui sont complémentaires.
La réaction au feu correspond à la manière dont un matériau contribue au déclenchement et au développement d’un incendie.
La résistance au feu désigne la capacité d’un élément de construction à conserver ses fonctions pendant une durée déterminée en cas d’incendie.
La résistance au feu joue ainsi un rôle essentiel dans le compartimentage des bâtiments et le maintien de leur stabilité en cas d’incendie.
À compter du 1ᵉʳ octobre 2026, les performances de résistance au feu des bâtiments sont évaluées selon les modalités suivantes.
Les performances de résistance au feu seront exprimées selon des conditions d'exposition thermique prédéterminées (essais conventionnels) ou spécifiques (scénarios d'incendie de dimensionnement).
Les critères de performance seront classés selon la nomenclature européenne (capacité portante R, étanchéité E, isolation thermique I, etc.). Afin d’assurer une cohérence et une compréhension effective, une équivalence avec les exigences de sécurité traditionnellement utilisées en France sera mise en place (stabilité au feu - SF, pare-flammes - PF, coupe-feu - CF).
Les performances pourront être attestées par différents moyens, à savoir :
- une déclaration de performance ou une déclaration des performances et de conformité (produits sous marquage CE) ;
- un procès-verbal d'essai ;
- une appréciation de laboratoire agréé ;
- une note de calcul ;
- une extension de classement ;
- un avis de chantier ;
- ou un avis sur étude.
Lorsqu'une évaluation repose sur des scénarios d’incendie spécifiques, un cahier des charges d'exploitation devra être établi pour garantir le respect permanent des hypothèses retenues.
Dans l’objectif de renforcer l’encadrement de ces attestations, la durée de validité standard des procès-verbaux et des appréciations délivrés par les laboratoires agréés (CSTB, Efectis France, CERIB) sera fixée à 5 ans (12 mois pour un prototype). Seront également fixées la procédure et les conditions de modification, de reconduction quinquennale et de suivi des versions de ces documents, consultables ici.
Toutes ces nouvelles méthodes et conditions d’évaluation des performances de résistance au feu seront applicables aux demandes d'autorisation de travaux et d'urbanisme déposées à compter du 1er octobre 2026.
À titre de précision, les procès-verbaux délivrés avant cette date resteront valables jusqu'à leur date d'expiration initiale (à l'exception de ceux portant sur des produits couverts par une norme européenne harmonisée, dont la validité est prolongée jusqu'à la fin de la période de coexistence fixée au niveau européen).
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…
Une salariée choisit un véhicule de fonction très au-dessus du budget de son employeur. Un avenant prévoit qu’elle paiera le surcoût des loyers et, si elle part avant la fin de la location, le solde restant dû, le cas échéant. Elle démissionne 13 mois plus tard… tout en refusant de payer le surcoût…
« Impossible ! » pour l’employeur : le choix de ce modèle coûteux était subordonné à la signature de l’avenant, lequel prévoit que le surcoût resterait à sa charge si elle partait avant la fin du contrat. La salariée doit donc payer… Ce qu’elle conteste : la faire payer reviendrait à lui infliger une sanction financière, qui limite sa liberté de démissionner. Parce qu’elle a déjà restitué le véhicule, elle n’a rien à payer…
Ce qui ne convainc pas le juge, qui donne raison à l’employeur : le surcoût est lié au choix du modèle par la salariée et non à l’avantage financé par l’entreprise. De ce fait, il est bien à sa charge : elle doit respecter son engagement et payer le reliquat des loyers.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui trouve la concurrence un peu trop bien informée…
Après sa démission, un salarié rejoint une entreprise concurrente. Suspectant qu’il soit parti avec des informations confidentielles sur ses clients, l’ex-entreprise fait saisir l’ordinateur de ce salarié dans sa nouvelle entreprise… et y trouve des informations sur ses clients…
Elle réclame alors des dommages-intérêts au nouvel employeur pour concurrence déloyale… Sauf que rien ne prouve qu’il a eu connaissance de ses fichiers, ni qu’il les a utilisés, conteste ce dernier. D’autant que le salarié n’est tenu par aucune clause de non-concurrence… Sauf que la simple détention de ces fichiers enregistrés sur le matériel fourni au salarié caractérise leur appropriation et un acte de concurrence déloyale, estime l’ex-employeur…
Ce que confirme le juge : s’approprier les informations confidentielles d’un concurrent constitue un acte de concurrence déloyale, même sans clause de non-concurrence. Leur seule détention sur l’ordinateur caractérise leur appropriation par le nouvel employeur.