C’est l’histoire d’une association qui fait d’une pierre deux coups…
Les lecteurs ont également consulté…
C’est l’histoire de sœurs qui vendent leur propriété familiale… et ses nombreuses dépendances…
Des sœurs vendent une propriété familiale comprenant 2 maisons et plus de 46 000 m² de terrain. Parce que ces maisons constituent leur résidence principale, elles demandent à bénéficier de l’exonération de la plus-value réalisée. Ce que l’administration accepte…
… mais pas pour la totalité du prix de vente : elle estime que seule la surface correspondant aux maisons et à leurs dépendances immédiates et nécessaires peut être exonérée, le reste étant vendu comme terrain à bâtir… Sauf que le terrain comprend un bassin, une chapelle, une terrasse, un court de tennis et des espaces verts, utilisés à titre privatif et liés aux maisons, contestent les sœurs…
« À raison », tranche le juge : la qualification de terrain à bâtir ne suffit pas à exclure l’exonération. Compte tenu de l’utilisation privative de ces aménagements et de leur lien avec les maisons, l’ensemble du terrain attenant constitue une dépendance immédiate et nécessaire de la résidence principale, et donc exonérée d’impôt…
Les lecteurs ont également consulté…
C’est l’histoire d’un dirigeant qui signe, mais ne s’engage pas…
Une société a souscrit un billet à ordre au profit d’une banque. Suite à la liquidation judiciaire de la société, la banque réclame le paiement de ce billet à ordre au directeur général de la société, car sa signature figure au recto du billet…
Pour la banque, en signant le billet à ordre, le directeur général a donné son aval, c’est-à-dire une garantie de paiement : il doit donc payer le billet à ordre puisque la société est ici défaillante… Ce que le directeur conteste : sa seule signature, sans mention manuscrite exprimant clairement sa volonté de garantir personnellement la dette de la société, ne fait pas de lui un garant… Sauf que sa signature est apposée au recto du billet à ordre, dans l’emplacement réservé à l’avaliste, sous la mention préimprimée « Bon pour aval », rappelle la banque…
…à qui le juge donne raison : la seule signature du donneur d’aval apposée au recto du billet, sous la mention « Bon pour aval » suffit à rendre le directeur général garant de la somme à payer…
Les lecteurs ont également consulté…
C’est l’histoire d’une société en retard… et en manque de preuves…
Au cours d’un contrôle fiscal, l’administration refuse à une société la déduction fiscale de ses amortissements au titre d’un exercice, au motif que sa déclaration de résultats a été déposée hors délai …
Or, cette déduction suppose que les amortissements soient effectivement comptabilisés avant l’expiration du délai de déclaration, rappelle l’administration… « Et alors ? », conteste la société : les amortissements ont été comptabilisés, tableaux d’amortissement à l’appui, avant la clôture de l’exercice. Ce qui, selon elle, suffit à permettre leur déduction… « Pas si vite », rétorque l’administration : rien ne prouve que cette comptabilisation a été effectuée avant l’expiration du délai de déclaration, les tableaux fournis n’ayant pas de date certaine…
Ce que confirme le juge : la société n’apporte pas la preuve de la date de comptabilisation effective des amortissements. La déclaration de résultat ayant été produite hors délai, la déduction fiscale des amortissements est donc refusée…
- Arrêt de la Cour administrative d’appel de Lyon du 4 juin 2026, no 25LY00033 (NP)
Les lecteurs ont également consulté…
DOM-TOM : une aide spécifique pour la production de canne à sucre
Aide à la production de canne à sucre : l’enveloppe pour 2026 est fixée
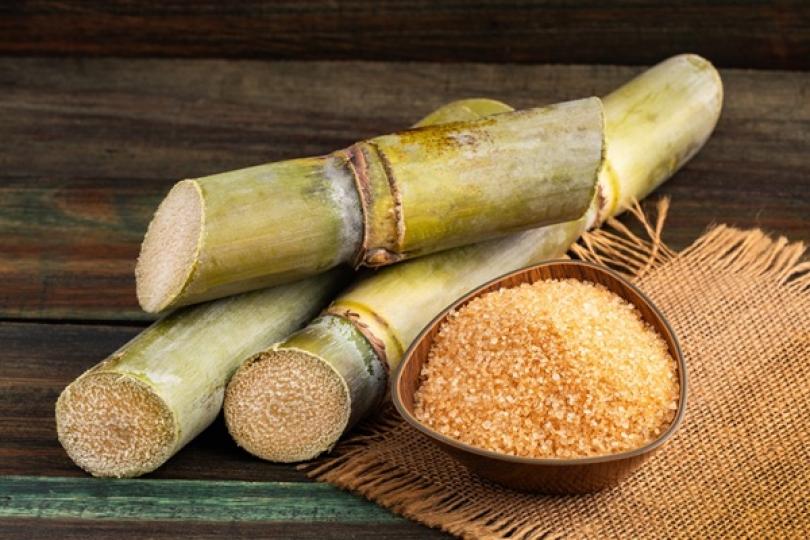
L'enveloppe budgétaire globale de l’aide d'État destinée à compenser les surcoûts de production agricole de la canne destinée à la fabrication de sucre pour la récolte 2026 a été établie récemment.
Cette aide est fixée à 19 millions d'euros et est répartie entre les territoires comme suit :
- 13,28 millions d'euros attribués à La Réunion ;
- 5,27 millions d'euros attribués à la Guadeloupe ;
- 0,45 million d'euros attribué à la Martinique.
Les lecteurs ont également consulté…
Stock de gazole : une libération stratégique
Libération de stocks stratégiques de gazole : répercuter l’avantage tarifaire aux consommateurs
Pour information, la Société anonyme de gestion de stocks de sécurité (SAGESS) a la mission de gérer les stocks stratégiques de gazole détenus par l’État.
Afin d’accompagner les professionnels et l’ensemble des consommateurs à faire face à la hausse des prix du carburant, le Gouvernement a décidé de libérer l’équivalent de 10 millions de barils de gazole issus des stocks stratégiques.
L’objectif recherché de cette libération de stocks stratégiques vise à diminuer le prix du gazole directement au bénéfice des consommateurs, jusqu’à 18 centimes par litre, voire davantage selon les régions, cette baisse des prix étant progressive, en fonction du renouvellement des cuves de chaque réseau de distribution.
Concrètement, les cessions de gazole par la SAGESS s'effectuent à son coût moyen pondéré d'acquisition, dans la limite d'un plafond global de 1,6 million de mètres cubes, les volumes étant alloués aux metteurs à la consommation au prorata de leurs parts de marché de l'année 2025.
Il est imposé aux distributeurs de répercuter l’avantage financier de cette opération : l'écart financier entre le coût d'acquisition de ces stocks et les prix du marché doit, en effet, être répercuté de manière transparente et non discriminatoire sur les prix de vente aux clients finals (pour le gazole carburant, le fioul domestique et le pétrole lampant).
Les metteurs à la consommation et les revendeurs intermédiaires doivent répercuter l'intégralité de cet avantage hors taxes au plus tard le 31 mars 2027, étant précisé qu’une répercussion par anticipation est autorisée dès le 1er novembre 2026.
La mention de cet avantage doit obligatoirement figurer sur les factures transmises aux clients professionnels.
Les clients finaux doivent, quant à eux, être informés du montant de la réduction unitaire appliquée par litre avant la conclusion de la vente.
Cette information doit être communiquée par tout procédé approprié au mode de commercialisation du produit, notamment par voie d’affichage sur le lieu de vente, de manière visible et lisible, ou par tout moyen de communication utilisé pour la conclusion de la vente.
Le montant de la baisse de prix, exprimé en euros par litre toutes taxes comprises, doit être indiqué en centimes par litre, avec une décimale. Il est au moins égal au montant hors taxes de l'avantage répercuté rapporté au volume de vente auquel il est imputé, majoré des taxes qui lui sont applicables.
- Décret no 2026-981 du 23 octobre 2026 relatif aux conditions économiques de libération de stocks stratégiques de gazole
- Arrêté du 26 octobre 2026 relatif à l'information des consommateurs sur la baisse des prix résultant de la libération des stocks stratégiques de gazole
- Arrêté du 28 octobre 2026 modifiant l'arrêté du 27 octobre 2026 portant application du décret no 2026-981 du 23 octobre 2026 et fixant les modalités de répartition des stocks stratégiques cédés sur injonction
Les lecteurs ont également consulté…
Petits colis : de nouveaux frais à l’importation
Petits colis : quels envois sont concernés ?
Les nouvelles mesures concernent les marchandises expédiées depuis un pays situé hors de l'Union européenne (UE), dans le cadre d'une vente à distance à un particulier établi dans un État membre de l'UE.
2 types de frais sont désormais susceptibles de s'appliquer :
- un droit de douane forfaitaire de 3 €, applicable depuis le 1er juillet 2026, pour les envois dont la valeur ne dépasse pas 150 € ;
- des frais de traitement de 2 € par catégorie d'article, applicables depuis le 1er novembre 2026, quelle que soit la valeur de l'envoi.
Ces frais sont calculés par catégorie d'article, selon la nomenclature douanière, et non par colis ou par unité de produit.
Petits colis : comment calculer les frais ?
Le montant à payer dépend donc de la nature des articles commandés et de la valeur de l'envoi.
Exemple 1 : un particulier commande 2 t-shirts et 2 jouets pour un montant total de 30 €. Ces produits relèvent de 2 catégories douanières distinctes. Les frais s'élèvent donc à 10 € :
- t-shirts : 3 € de droit de douane + 2 € de frais de traitement ;
- jouets : 3 € de droit de douane + 2 € de frais de traitement.
Exemple 2 : un particulier commande 3 pulls pour un montant total de 70 €. Les articles relevant d'une seule catégorie, les frais atteignent 5 € (3 € de droit de douane + 2 € de frais de traitement).
Petits colis : qui doit payer les frais ?
Les plateformes de commerce en ligne, les vendeurs ou les transporteurs sont redevables de ces sommes. Ils peuvent toutefois en répercuter le coût sur les consommateurs.
Avant de valider une commande, il convient donc de vérifier si les droits et les frais liés à l'importation sont déjà compris dans le prix affiché ou s'ils seront réclamés ultérieurement.
Attention, le service des douanes ne contacte pas directement les particuliers pour leur demander le paiement de ces sommes. Il convient donc de se méfier des messages frauduleux qui usurpent l’identité des clients.
Petits colis : qu'est devenue la taxe nationale ?
La loi de finances pour 2026 avait instauré une taxe nationale provisoire sur les petits colis, fixée à 2 € par catégorie d'article.
Ce dispositif a toutefois été abrogé à compter du 1er juillet 2026. Il a été remplacé par le droit de douane forfaitaire européen de 3 €, avant l'entrée en vigueur des nouveaux frais de traitement de 2 € au 1er novembre 2026.
Les lecteurs ont également consulté…
C’est l’histoire d’un gérant qui reproche à l’administration d’avoir des méthodes contestables…
Les lecteurs ont également consulté…
C’est l’histoire d’un gérant qui reproche à l’administration d’avoir des méthodes contestables…
Au cours d’un contrôle fiscal, l’administration reconstitue le résultat imposable d’une société qui exerce une activité de plomberie et, corrélativement, taxe personnellement son gérant au titre des revenus distribués…
Sauf que la méthode de calcul utilisée par l’administration pour reconstituer le résultat imposable est largement contestable, rétorque le gérant : selon lui, l’administration se contente de retenir un montant de charges déductibles comprenant la rémunération du personnel, les charges sociales, une somme au titre des impôts et une somme forfaitaire de 10 % au titre des frais généraux, sans tenir compte des achats de matières premières et de marchandises, pourtant inhérents à l’activité de la société. Une omission qui, selon lui, fausse nécessairement la reconstitution du résultat imposable…
Ce que confirme le juge : ne pas tenir compte de telles charges rend la méthode retenue par l’administration sommaire. Le redressement lié aux revenus réputés distribués est ici annulé !