Télétravail depuis le lieu de vacances : possible ?
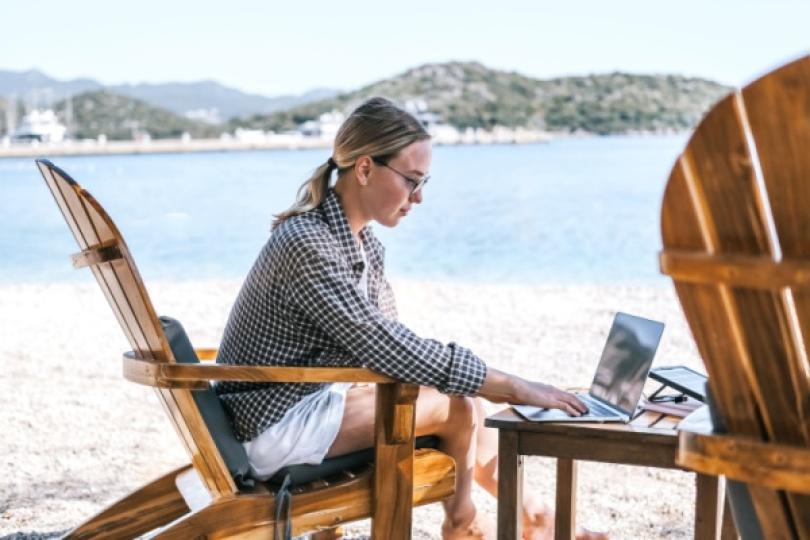
Le télétravail depuis le lieu de vacances du salarié est possible…mais pas automatique !
Pour mémoire, le télétravail désigne une organisation dans laquelle un salarié exerce volontairement, en dehors des locaux de l’employeur et au moyen des technologies de l’information et de la communication, un travail qui aurait également pu être réalisé dans l’entreprise.
Ses conditions de mise en œuvre sont normalement prévues par un accord collectif ou, à défaut, par une charte élaborée par l’employeur après consultation du comité social et économique, s’il existe.
En l’absence d’accord collectif ou de charte, l’employeur et le salarié peuvent convenir de recourir au télétravail par tout moyen. Un écrit reste toutefois recommandé afin de pouvoir établir la preuve de leur accord.
Parce qu’il repose, hors circonstances exceptionnelles, sur le volontariat des 2 parties, le salarié ne peut pas décider seul de télétravailler depuis son lieu de vacances. L’employeur peut accepter sa demande, mais il peut également la refuser.
La possibilité de travailler depuis un lieu de vacances peut être directement encadrée par l’accord collectif ou la charte applicable dans l’entreprise.
Ces documents peuvent notamment déterminer les lieux autorisés, les modalités d’information de l’employeur ou les conditions techniques à respecter.
Lorsqu’aucun texte interne ne règle précisément cette situation, le télétravail depuis le lieu de vacances reste, en principe, envisageable, sous réserve de l’accord de l’employeur.
Le salarié doit donc l’informer du lieu depuis lequel il souhaite travailler. Cette information permet notamment à l’entreprise d’apprécier les questions liées à l’assurance, aux accidents du travail, à la protection des données et à la cybersécurité.
Le salarié doit également disposer d’un matériel adapté, d’une connexion internet stable et sécurisée et de conditions lui permettant de garantir la confidentialité de ses échanges professionnels.
À ce titre, un accident survenu sur le lieu où le télétravail est exercé, pendant l’activité professionnelle, est présumé constituer un accident du travail. L’identification du lieu de travail revêt donc une importance particulière pour l’employeur comme pour le salarié.
Enfin, soulignons qu’une vigilance renforcée s’impose lorsque le lieu de vacances se trouve à l’étranger.
Lorsque le télétravail à l’étranger devient durable ou régulier, certaines règles du pays d’accueil peuvent s’appliquer, notamment en matière de durée du travail, de santé et de sécurité. Des difficultés peuvent également apparaître concernant les cotisations et la couverture sociale du salarié.
La présence prolongée du salarié à l’étranger peut aussi créer un risque fiscal pour l’entreprise, notamment lorsqu’il est chargé de négocier ou de conclure des contrats.
L’activité exercée pourrait alors, selon la situation et les règles locales, entraîner une imposition dans le pays concerné.
Avant d’autoriser un salarié à télétravailler depuis son lieu de vacances, particulièrement lorsque celui-ci se situe à l’étranger, l’employeur doit donc vérifier les règles internes applicables, les conditions matérielles et de sécurité, ainsi que les éventuelles conséquences sociales, juridiques et fiscales.
En définitive, le lieu de vacances peut devenir temporairement un lieu de télétravail, mais uniquement lorsque l’organisation de l’entreprise le permet et que l’employeur donne son accord.
Les lecteurs ont également consulté…
Frais médicaux : un reste à charge plus important
Remboursement des soins : 2 exonérations recentrées dès le 1er octobre 2026
Pour mémoire, rappelons qu’une partie des frais de santé reste à la charge de l’assuré. Cette participation est calculée sur la base des tarifs retenus par l’Assurance maladie et varie selon la nature des soins, des prestations ou des médicaments concernés.
Certains assurés bénéficient toutefois d’une exonération de ce reste à charge : c’est le cas, toutes conditions remplies, des personnes atteintes d’une affection de longue durée, pour les actes, prestations et traitements prévus par leur protocole de soins.
De la même manière, les titulaires d’une rente versée à la suite d’un accident du travail ou d’une maladie professionnelle bénéficient également d’une exonération pour leurs propres frais de santé et, jusqu’à présent, pour ceux de leurs ayants droit.
Jusqu’alors, ces exonérations connaissaient déjà certaines limites : plusieurs catégories d’assurés, normalement exonérées, devaient tout de même supporter une participation pour certains médicaments, notamment ceux dont le service médical rendu est considéré comme modéré ou faible.
Plus précisément, pour les médicaments à service médical rendu faible, la participation de l’assuré est comprise entre 80 % et 90 % du tarif servant de base au remboursement, ainsi que pour l’honoraire de dispensation correspondant.
À compter du 1er octobre 2026, ces limites sont étendues.
Tout d’abord, les assurés atteints d’une affection de longue durée doivent désormais supporter la participation applicable aux médicaments dont le service médical rendu est classé comme faible, y compris lorsque ces médicaments figurent dans leur protocole de soins.
L’exonération liée à l’affection de longue durée ne s’applique donc plus à cette catégorie de médicaments.
Concrètement, ces assurés conservent leur exonération pour les actes, prestations et traitements liés à leur affection et prévus par leur protocole de soins, mais une participation reste due lorsqu’ils se voient prescrire un médicament à service médical rendu faible.
Une éventuelle prise en charge par leur organisme d’assurance maladie complémentaire, distincte de celle de l’Assurance maladie obligatoire, reste toutefois possible.
Ensuite, l’exonération accordée aux titulaires d’une rente consécutive à un accident du travail ou à une maladie professionnelle est recentrée sur les titulaires eux-mêmes.
Jusqu’au 30 septembre 2026, cette exonération concerne les frais engagés par le titulaire de la rente, mais aussi ceux de ses ayants droit.
À partir du 1er octobre 2026, la référence aux ayants droit est supprimée. Ces derniers ne bénéficient donc plus de l’exonération du seul fait de leur rattachement au titulaire de la rente.
Le titulaire de la rente continue, quant à lui, à bénéficier de l’exonération prévue pour ses propres frais de santé, sous réserve des participations qui restent expressément à sa charge.
Ces 2 modifications entrent en vigueur le 1er octobre 2026. Elles concernent les assurés, les organismes d’assurance maladie, ainsi que les organismes d’assurance maladie complémentaire.
Les lecteurs ont également consulté…
ZFANG : un coup de pouce fiscal renforcé pour certains territoires
ZFANG : un coup de pouce fiscal renforcé pour certains territoires
Pour soutenir l'activité économique des communes les plus fragilisées de La Réunion, un régime temporairement renforcé s'applique aux entreprises éligibles installées dans certaines communes de l'Est de l'île.
À ce titre, les entreprises concernées peuvent bénéficier d'abattements majorés sur :
- l'impôt sur les bénéfices, portés à 80 % ;
- la cotisation foncière des entreprises (CFE), portés à 100 % ;
- la taxe foncière sur les propriétés bâties (TFPB), portés à 80 %.
Sont concernées les entreprises implantées dans les communes de Bras-Panon, La Plaine-des-Palmistes, Saint-André, Saint-Benoît, Sainte-Rose et Salazie, identifiées en raison du niveau de pauvreté de leur territoire.
Des périodes d'application désormais précisées
Rappelons que ce dispositif renforcé est temporaire. Des précisions viennent d’être apportées concernant les périodes pendant lesquelles ces abattements majorés peuvent s'appliquer.
Ainsi, ils sont ouverts :
- pour l'impôt sur le revenu, au titre des années 2025 à 2029 ;
- pour l'impôt sur les sociétés, pour les exercices clos à compter du 31 décembre 2025 et ouverts jusqu'au 31 décembre 2029 ;
- pour la CFE et la taxe foncière sur les propriétés bâties, pour les impositions établies de 2026 à 2030.
Ces précisions permettent aux entreprises concernées de connaître avec davantage de visibilité la durée pendant laquelle elles pourront bénéficier de ce régime fiscal renforcé.
Les lecteurs ont également consulté…
Facturation électronique : un démarrage en douceur ?
Une réforme qui entre bien en vigueur le 1er septembre 2026
À compter du 1er septembre 2026, toutes les entreprises devront être en mesure de recevoir des factures électroniques.
À cette même date, les grandes entreprises, les entreprises de taille intermédiaire, ainsi que les assujettis uniques devront également émettre leurs factures sous ce format et transmettre les données attendues à l'administration fiscale.
Les PME, TPE et micro-entreprises demeurent, quant à elles, soumises à cette obligation d'émission à compter du 1er septembre 2027.
De la souplesse… mais pas de report
Pour accompagner le lancement de la réforme, l'administration fiscale vient de publier sur le site impot.gouv.fr un guide pratique répondant aux principales questions que peuvent se poser les entreprises : traitement d'une facture transmise par un autre canal, indisponibilité temporaire d'une plateforme, conséquences sur le paiement ou encore sur le droit à déduction de la TVA.
Elle précise également que les difficultés rencontrées au démarrage seront appréciées avec tolérance et bienveillance.
Ainsi, une entreprise de bonne foi qui rencontre un incident technique ou opérationnel ne sera pas immédiatement sanctionnée, à condition qu'elle soit engagée dans la mise en conformité et qu'elle régularise sa situation dans les meilleurs délais.
En revanche, cette approche ne remet pas en cause le calendrier de la réforme : les obligations entrent bien en vigueur aux dates prévues.
- Communiqué de presse du ministère de l’Action et des Comptes publics du 11 juillet 2026, n° 898 : « Facturation électronique : David Amiel, ministre de l'Action et des Comptes publics, annonce une approche de tolérance et de bienveillance dans la mise en œuvre de la réforme de la facturation électronique »
- impot.gouv.fr : « Guide pratique pour accompagner la mise en œuvre de la réforme »
Les lecteurs ont également consulté…
Contrôle Urssaf : 2 notifications, mais 1 seul contrôle ?
Une lettre d’observations peut être remplacée au cours d’un même contrôle
Rappelons qu’à l’issue d’un contrôle, les agents de l’Urssaf doivent adresser à l’entreprise contrôlée une lettre d’observations. Celle-ci doit notamment préciser l’objet du contrôle, les documents consultés, la période vérifiée, la date de fin du contrôle et, le cas échéant, les observations formulées.
Par principe, l’Urssaf ne peut pas procéder une nouvelle fois à un contrôle portant, pour une même période, sur des points de législation ayant déjà été vérifiés.
Des exceptions sont toutefois prévues, notamment en cas de réponses incomplètes ou inexactes, de fraude, de travail dissimulé ou à la demande de l’autorité judiciaire.
Mais cette interdiction n’empêche pas l’Urssaf, dans le cadre d’un seul et même contrôle, d’annuler une 1re lettre d’observations et de la remplacer par une nouvelle portant sur les mêmes chefs de redressement et la même période.
C’est ce qui est arrivé dans une récente affaire. Dans cette affaire, une entreprise fait l’objet d’un contrôle Urssaf portant sur les années 2012 à 2014. À l’issue des opérations, l’Urssaf lui adresse une 1re lettre d’observations le 14 octobre 2015.
Mais peu de temps après, l’Urssaf procède à un « annule et remplacée » en envoyant une 2nde lettre d’observations, datée du 18 novembre 2015, concernant le même établissement, la même période et les mêmes chefs de redressement.
Une mise en demeure, puis une contrainte, sont ensuite délivrées à l’entreprise.
« Impossible ! », conteste l’entreprise qui remet en cause le redressement : pour elle, l’envoi de la 2nde lettre d’observation caractérise un nouveau contrôle qui porte sur des éléments ayant déjà fait l’objet d’une vérification.
Pour elle, la procédure irrégulière ici ne peut pas donner lieu à un redressement.
Ce qui ne convainc pas le juge, qui va valider le redressement : l’Urssaf n’a pas réalisé 2 contrôles distincts ici mais s’est contenté, au cours d’un seul et même contrôle, de remplacer une lettre d’observations précédemment annulée par une nouvelle lettre portant sur les mêmes chefs de redressement et la même période.
Ainsi, le remplacement d’une lettre d’observations annulée par une nouvelle lettre ne constitue pas nécessairement un nouveau contrôle Urssaf, dès lors que la procédure reste fondée sur les mêmes opérations de contrôle, la même période et les mêmes chefs de redressement.
Les lecteurs ont également consulté…
Quelle assurance auto pour les déplacements liés à son activité ?
Usage personnel et usage professionnel : bien faire la différence
Dès la souscription d'un contrat d'assurance automobile, vous devez déclarer l'usage que vous faites de votre véhicule. Cette information n'est pas une simple formalité : elle détermine directement le niveau de couverture dont vous disposez en cas de sinistre, et conditionne également le montant de votre cotisation.
Les contrats distinguent généralement l'usage privé, qui englobe les déplacements personnels, les loisirs et les trajets domicile-travail, de l'usage professionnel, qui concerne les déplacements réalisés dans le cadre de votre activité salariée ou indépendante. Entre les deux, certains contrats prévoient un usage mixte, pensé pour ceux qui alternent régulièrement entre trajets personnels et professionnels.
Bien définir l’usage de son véhicule est essentiel. Un conducteur déclarant un usage privé alors qu’il effectue régulièrement des déplacements professionnels risque des complications en cas de sinistre. Il faut donc distinguer les trajets professionnels, qui peuvent nécessiter une extension de garantie ou un contrat spécifique, de l’assurance auto pour particuliers, destinée notamment aux trajets personnels et domicile-travail. Pour ce type de besoin, l’assurance voiture de la Macif accompagne les particuliers dans le choix d’une couverture adaptée à leur profil et à leurs habitudes de conduite.
Quels critères prendre en compte pour choisir son assurance ?
Pour bien choisir votre contrat, plusieurs critères sont essentiels afin de garantir une protection optimale. Tout d’abord, évaluez l’usage réel de votre véhicule personnel : s'agit-il de trajets occasionnels ou de déplacements professionnels fréquents ? La valeur et l'âge de votre automobile influencent aussi le choix entre une formule au tiers ou une couverture tous risques.
Analysez ensuite les garanties indispensables comme la protection du conducteur, l'assistance 0 km et le bris de glace. Vérifiez minutieusement le montant de la franchise et les plafonds d'indemnisation en cas de sinistre. Si vous êtes employé, informez votre employeur pour savoir si une assurance mission est souscrite par l'entreprise. Pour les professions libérales, l'intégration d'une clause spécifique « tous déplacements » est cruciale. Enfin, comparez le montant de la prime d'assurance en fonction du barème kilométrique et des solutions de prise en charge des réparations pour maintenir votre activité sans frais supplémentaires.
Quelle assurance auto pour les indépendants et auto-entrepreneurs ?
Pour un auto-entrepreneur, l'utilisation de son véhicule personnel dans le cadre d'une activité professionnelle impose une vigilance particulière. Contrairement au simple trajet domicile-travail, les déplacements professionnels fréquents pour des rendez-vous exigent une extension de garantie ou un contrat d'assurance auto dédié. L'assureur doit être informé pour éviter un refus d'indemnisation en cas de sinistre. Selon le Code des assurances, une clause spécifique permet une meilleure couverture des dommages corporels.
Si vous effectuez de longues distances, une formule au tiers est souvent insuffisante ; privilégiez une assurance automobile complète incluant l'assistance et le bris de glace. Le montant de la prime d'assurance dépendra de la fréquence d'utilisation. Les compagnies d'assurance proposent des solutions pour les professions libérales, garantissant la prise en charge des réparations et la protection du conducteur après chaque accident.
Faut-il une assurance spécifique pour se déplacer chez des clients ou sur différents sites ?
Pour vos déplacements professionnels vers des sites multiples ou des rendez-vous clients, l'assurance auto classique ne suffit plus. Si votre véhicule personnel devient un outil pour votre entreprise, vous devez impérativement souscrire une extension de garantie ou une clause spécifique « usage professionnel ». Contrairement au simple trajet domicile-travail, ces missions augmentent la fréquence des risques.
En cas de sinistre lors d'une tournée régulière, un assureur peut refuser l'indemnisation sans cette déclaration préalable. Les professions libérales, collaborateurs ou salariés en mission doivent souvent opter pour l'usage « tous déplacements ». Pour les employeurs, souscrire une assurance mission est une solution idéale pour protéger leurs salariés. Ce contrat garantit une meilleure couverture, incluant la responsabilité civile, la protection du conducteur et souvent une assistance avec véhicule de remplacement, évitant ainsi des frais supplémentaires et une perte de chiffre d'affaires.
Quelles garanties choisir pour ses déplacements professionnels ?
Pour bénéficier d'une meilleure couverture et sécuriser votre activité, il est essentiel de ne pas se limiter aux garanties d'une assurance auto classique.
La garantie responsabilité civile et la protection corporelle du conducteur
La responsabilité civile constitue le socle obligatoire de tout contrat d'assurance auto. Elle assure l'indemnisation des dommages matériels et corporels causés aux tiers lors d'un accident de la route survenu pendant vos missions. Toutefois, pour une protection optimale, la garantie protection du conducteur est indispensable. Elle permet une prise en charge de vos propres dommages corporels si vous êtes blessé, même en cas d'accident responsable, ce qui sécurise votre situation financière et celle de votre famille face aux aléas de votre activité.
L'assistance panne et les garanties matérielles pour une activité continue
Pour les professionnels dont le véhicule est un outil de travail, la garantie assistance 0 km avec option de véhicule de remplacement est essentielle pour éviter toute interruption d'activité. En complément, une formule prévoyant le bris de glace et une protection contre le vol ou l'incendie renforce votre sécurité. Si vous transportez des équipements, l'ajout d'une clause spécifique pour le matériel professionnel garantit une indemnisation de vos outils en cas de sinistre, vous offrant ainsi une meilleure couverture que les assurance auto standards.
Comment actualiser son contrat en cas d'évolution professionnelle ?
Votre situation professionnelle n'est pas figée : une promotion, un changement de poste, un passage au statut d'indépendant ou une nouvelle mission peuvent modifier significativement la nature de vos déplacements. Or, un contrat d'assurance auto reste calé sur les informations déclarées lors de sa souscription.
Si votre activité évolue et que vos déplacements professionnels augmentent en fréquence ou en nature, il est conseillé d'en informer votre assureur sans attendre. Cette démarche est en général simple et rapide : une mise à jour de votre déclaration d'usage peut suffire à adapter votre contrat. Ne pas le faire peut, en revanche, entraîner des complications en cas de sinistre, votre assureur étant en droit de se référer aux informations initiales.
De la même façon, si vous réduisez vos déplacements professionnels — passage au télétravail, activité réduite, changement de poste — signalez-le également. Une déclaration d'usage revue à la baisse peut parfois se traduire par un ajustement de votre cotisation. Tenir son assureur informé de l'évolution de ses usages, c'est garantir une couverture juste et cohérente avec sa situation réelle.
---
Utiliser son véhicule dans le cadre de son activité professionnelle suppose de disposer d'un contrat d'assurance auto adapté à cet usage. Qu'il s'agisse de trajets domicile-travail, de déplacements réguliers chez des clients ou d'une utilisation quotidienne en tant qu'indépendant, bien déclarer son usage et choisir des garanties cohérentes avec sa situation réelle permet de prendre la route sereinement. C'est la condition pour être pleinement couvert, quelle que soit la nature du trajet effectué.
Publi-rédactionnel
Médecins : comment obtenir un droit d’exercice complémentaire ?
Médecins : comment obtenir un droit d’exercice complémentaire ?
Le droit d’exercice complémentaire pour le médecin en exercice
Pour rappel, les étudiants de 3e cycle des études de médecine ont la possibilité de suivre une option pour acquérir dans leur spécialité des compétences particulières, ce qui leur donne droit à un exercice complémentaire de cette surspécialité.
Ils peuvent suivre une formation spécialisée transversale qui est une option commune à plusieurs spécialités, ce qui leur donne, également, droit à un exercice complémentaire d'une surspécialité au sein de leur spécialité suivie.
En parallèle, les médecins en exercice peuvent demander un droit d'exercice complémentaire en rapport avec l'exercice de leur spécialité. Ce droit complémentaire correspond :
- soit à une surspécialité définie par une option ou par une formation spécialisée transversale ;
- soit à une activité médicale listée par le Gouvernement, à savoir :
- l’activité médicale en médecine thermale ;
- l’activité médicale en médecine de montagne ;
- l’activité médicale en médecine aéronautique ;
- l’activité médicale hyperbare et subaquatique ;
- l’activité médicale à visée esthétique.
Retenez que, comme son nom l’indique, le droit complémentaire ne peut être exercé que de manière complémentaire à la spécialité déjà exercée par le médecin.
Comment obtenir un droit d’exercice complémentaire ?
Très concrètement, le droit d’exercice complémentaire est délivré par l’ordre des médecins, plus précisément par le conseil départemental de l'ordre des médecins.
Une fois la demande déposée avec le dossier complet, le conseil départemental de l'ordre doit se prononcer dans un délai maximum d'un an à compter de la réception des documents.
Ce dossier doit contenir les pièces justificatives à l'appui de la demande du médecin et notamment tout document rendant compte de son expérience, du domaine et de la durée de son activité professionnelle, les attestations correspondant aux formations suivies et la copie de ses diplômes.
Notez que le silence gardé à l’expiration du délai d’un an vaut rejet de la demande.
La décision du conseil peut faire l’objet d’un recours dans un délai de 30 jours.
Attention, un médecin ne peut pas demander un droit d'exercice complémentaire s'il a, dans les 3 ans qui précèdent sa demande, postulé au 3e cycle des études de médecine pour suivre l'option ou la formation spécialisée transversale correspondant au droit d'exercice complémentaire sollicité.
De même, il ne peut solliciter qu'un seul droit d'exercice complémentaire par année civile.
La délivrance de ce droit d'exercice complémentaire est subordonnée :
- à la formation et à l’expérience du médecin de nature à lui assurer les compétences requises pour exercer l'activité considérée ;
- à l’exercice au préalable du médecin dans sa spécialité pendant une durée qui doit être définie par les pouvoirs publics et d’au minimum 3 ans.
Chaque activité fera l’objet d’un référentiel d’évaluation élaboré par les autorités compétentes, sur la base des formations universitaires existantes.
Notez que le médecin titulaire d’un droit d’exercice complémentaire doit déclarer dans un délai de 30 jours auprès du conseil départemental de l'ordre des médecins l'exercice de cette activité et, le cas échéant, la cessation temporaire ou définitive de cet exercice.
Il devra également, le cas échéant, respecter les conditions particulières d’exercice de ce droit.
- Décret no 2026-611 du 9 juillet 2026 relatif aux conditions dans lesquelles les docteurs en médecine peuvent obtenir un droit d'exercice complémentaire dans leur spécialité
- Arrêté du 9 juillet 2026 relatif aux conditions dans lesquelles les docteurs en médecine peuvent obtenir un droit d'exercice complémentaire dans leur spécialité, correspondant à une surspécialité ou une activité médicale déterminée et fixant la composition des commissions et la procédure d'examen des dossiers
- Arrêté du 9 juillet 2026 relatif aux conditions dans lesquelles les docteurs en médecine peuvent obtenir un droit d'exercice complémentaire dans leur spécialité, correspondant à une surspécialité ou une activité médicale déterminée et fixant la liste des activités médicales soumises au droit d'exercice complémentaire
Les lecteurs ont également consulté…
Réduction d’impôt mécénat : nouvelle limite en vue ?
Mécénat d’entreprise : une mesure pour lutter contre la surproduction textile
La mode « ultra-express », aussi appelée « ultra fast fashion », est aujourd’hui dans le viseur des pouvoirs publics en raison de son impact environnemental.
Ce modèle repose notamment sur la mise sur le marché très rapide d’un grand nombre de références, avec un renouvellement permanent des collections et une durée d’utilisation souvent réduite des produits.
Dans ce contexte, une loi récente vient renforcer l’encadrement de cette pratique en responsabilisant davantage les producteurs du secteur textile.
Parmi les mesures prévues, les règles applicables à la réduction d’impôt mécénat pour les dons d’invendus sont modifiées.
Les dons issus de la mode ultra-express exclus du dispositif fiscal
Jusqu’à présent, une entreprise pouvait, sous certaines conditions, donner des produits invendus à des organismes éligibles et bénéficier en contrepartie d’une réduction d’impôt au titre du mécénat.
Désormais, cette possibilité est limitée : les producteurs qui donnent des produits issus de la mode « ultra-express » ne pourront plus bénéficier de cet avantage fiscal.
Sont concernés les dons portant sur certains produits textiles neufs destinés aux particuliers, notamment :
- les vêtements ;
- les chaussures ;
- le linge de maison ;
- certains produits textiles neufs pour la maison.
L’objectif affiché est d’éviter que l’avantage fiscal attaché aux dons d’invendus ne contribue indirectement à maintenir un modèle fondé sur la surproduction et le renouvellement excessif des collections.
Une définition encadrée de la mode ultra-express
Il faut noter ici que relève de la mode « ultra-express » un ensemble de pratiques industrielles et commerciales conduisant à réduire la durée de vie ou d’usage des produits textiles.
Sont notamment visées les situations dans lesquelles les producteurs mettent sur le marché un nombre particulièrement élevé de références nouvelles tout en encourageant peu la réparation ou la prolongation de la durée d’utilisation des produits.
En revanche, la simple distribution d’invendus issus de ces collections par des vendeurs qui ne sont pas les producteurs concernés ne relève pas de cette pratique.
Autrement dit, la nouvelle restriction vise directement les producteurs à l’origine du modèle de production « ultra-express », et non les acteurs qui interviendraient uniquement dans la redistribution de produits invendus.
Les lecteurs ont également consulté…
Attestation de régularité fiscale : une précision pour les entreprises nouvelles
Une attestation accessible dès la création de l'entreprise
L'attestation de régularité fiscale permet de justifier qu'une entreprise est à jour de ses obligations fiscales. Elle est notamment demandée dans le cadre de la passation de marchés publics, de certaines demandes d'aides ou encore lors de la clôture d'une liquidation amiable.
L'administration précise désormais que les entreprises nouvellement créées ne sont pas pénalisées par l'absence d'échéances fiscales.
Ainsi, lorsqu'elles n'ont encore eu aucune obligation déclarative ou de paiement à respecter, cette situation ne fait pas obstacle à la délivrance d'une attestation de régularité fiscale.
Une clarification bienvenue qui permet aux jeunes entreprises de justifier de leur situation fiscale dès le début de leur activité, notamment lorsqu'elles souhaitent répondre rapidement à un appel d'offres ou accomplir une formalité nécessitant la production de cette attestation.
Les lecteurs ont également consulté…
Communication par mail : attention aux pixels de tracking !
Pixels de tracking : des recommandations de la CNIL
Parce que la Commission nationale de l'informatique et des libertés (CNIL) reçoit de plus en plus de signalements et de plaintes, elle a publié ses recommandations quant à l’usage des pixels de tracking, autrement dit des pixels de suivi, insérés dans les mails, qui ont pour objectifs de s’assurer de la bonne délivrabilité des mails, de mesurer l’audience de ces mails (taux d’ouverture, taux de clic, etc.), de personnaliser le contenu du mail en fonction de l’intérêt de la personne qui le reçoit, etc.
Pour la CNIL, l'insertion de pixels de suivi dans les mails requiert le recueil préalable du consentement libre, spécifique, éclairé et univoque du destinataire, sauf si l’opération a pour finalité exclusive de permettre ou faciliter la communication par voie électronique ou est strictement nécessaire à la fourniture d'un service de communication en ligne à la demande expresse de l’utilisateur.
Concrètement, une entreprise qui communique ou assure la promotion de ses biens et services par mail doit recueillir le consentement du destinataire lorsqu’il s’agit, notamment :
- d’analyser le taux d’ouverture des mails pour mesurer et optimiser les performances des campagnes en personnalisant le contenu des messages ou en adaptant la fréquence d’envoi ou le canal de communication ;
- créer des profils de destinataires au regard des préférences et centres d’intérêt manifestés afin de les cibler dans d’autres contextes que les mails (sur des sites web, des applications mobiles ou via d’autres canaux de communication) ;
- de détecter et analyser des suspicions de fraude, telles que l’identification d'ouvertures inhabituelles ou massives de mails, susceptibles d’indiquer un comportement automatisé (par exemple, inscriptions massives à un jeu concours, tentatives d'exfiltration d’informations, etc.).
Inversement, la CNIL estime que les pixels utilisés exclusivement pour les finalités suivantes peuvent être exemptés de consentement :
- la mise en œuvre de mesures de sécurité participant à l’authentification de l’utilisateur (en s’assurant, par exemple, que le mail contenant un code utilisé dans le cadre d’un processus d’authentification est bien ouvert sur un terminal appartenant effectivement à l’utilisateur visé) ;
- la mesure individuelle du taux d’ouverture des mails à des fins de délivrabilité, afin de garantir la bonne gestion de la liste de diffusion, qui requiert presque systématiquement l’utilisation de statistiques d’ouverture des courriels afin d’identifier d’éventuelles problématiques de délivrabilité, pour autant toutefois que l’usage de pixels soit strictement nécessaire à l’adaptation de la fréquence ou à l’arrêt d’envoi des mails aux destinataires dits « inactifs » ;
- l’évaluation et l’adaptation du canal de communication pour, le cas échéant, choisir des modalités alternatives de contact ;
- la démonstration du respect d’une obligation légale relative à la transmission d’informations au destinataire, la conservation de la trace de l’ouverture du mail pouvant ici contribuer à démontrer le respect d’une obligation légale dans le cadre de certains mails.
Les finalités des traceurs doivent être présentées aux destinataires avant de leur offrir la possibilité d’y consentir ou de refuser ces traceurs : elles doivent être formulées de manière intelligible, dans un langage adapté et suffisamment clair pour permettre aux personnes concernées de comprendre précisément la portée de leur choix.
S’agissant des modalités pratiques de recueil du consentement, la CNIL estime que l’information apportée doit notamment permettre au destinataire d’identifier l’adresse électronique qui sera concernée par l’utilisation des pixels de suivi.
La CNIL recommande par ailleurs que le consentement à l’utilisation de pixels de suivi dans les mails soit recueilli au moment de la collecte de l’adresse mail concernée. Lorsque ce n’est pas possible, il est recommandé de solliciter le consentement de la personne visée par l’envoi d’un message électronique qui ne devra pas contenir de dispositif de suivi soumis au consentement.
Les personnes ayant donné leur consentement à l’utilisation de traceurs doivent, en outre, être en mesure de le retirer à tout moment, étant précisé qu’il doit être aussi simple de retirer son consentement que de le donner.
Enfin, il faut être en mesure de démontrer, à tout moment, que les utilisateurs ont donné leur consentement.