C’est l’histoire d’un employeur pour qui un mail « groupé » devrait suffire...
Les lecteurs ont également consulté…
C’est l’histoire d’un entrepreneur qui ne fait que répondre aux questions…
Un dirigeant se porte caution d’un prêt consenti à sa société, qui se retrouve en liquidation judiciaire. La banque réclame alors le remboursement du solde du prêt au dirigeant… qui refuse de payer, estimant que son engagement est disproportionné puisqu’il était déjà caution d’un autre prêt…
Ce qui ne ressort pas de sa fiche de renseignements, fait remarquer la banque : elle rappelle en effet que le dirigeant a, avant de cautionner le prêt de la société, rempli une fiche détaillant son patrimoine, ses revenus et ses dettes, justement pour s’assurer que son engagement était proportionné à sa situation. Or, la fiche ne présentait ni anomalie apparente, ni mention d’un autre cautionnement… Sauf que, indique le dirigeant, la fiche ne questionnait pas l’existence d’une caution antérieure…
Ce qui ne convainc pas le juge, qui donne raison à la banque : le dirigeant ne peut pas se prévaloir d’une situation financière moins favorable que celle qu’il a déclarée. Il devra donc bien payer la banque…
Les lecteurs ont également consulté…
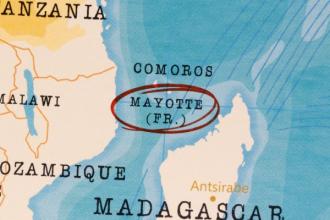
Mayotte : application de 2 dispositifs d’allègement des cotisations
LODéOM et RGDU : une nouvelle étape dans la convergence du régime social mahorais vers le droit commun
Rappelons que le régime social de Mayotte reste différent de celui appliqué en métropole et dans les autres territoires ultramarins.
Les différences concernent notamment les taux de cotisations, les règles de calcul (assiette) et le niveau du SMIC, avec des adaptations propres au territoire.
Pour autant, une trajectoire de rapprochement progressif vers le droit commun est engagée depuis plusieurs années.
C’est dans ce cadre que la loi de financement de la Sécurité sociale pour 2026 a prévu l’extension à Mayotte de deux dispositifs « de droit commun » visant à réduire les charges patronales, dont les modalités d’application viennent d’être précisées.
Depuis le 1er janvier 2026, la réduction générale dégressive unique (RGDU) s’applique ainsi à Mayotte selon un calcul adapté aux règles locales.
Pour mémoire, la RGDU correspond au dispositif d’allègement de cotisations patronales issu de la rénovation de la réduction générale, applicable depuis 2026.
Ainsi, le taux maximum d’exonération applicable au niveau du SMIC est adapté pour prendre en compte l’inclusion des contributions patronales d’assurance chômage, du FNAL et de la cotisation ATMP au taux « sans risque ».
Aussi, ce taux maximum est fixé à :
- 24,49% pour les entreprises de moins de 50 salariés ;
- 24,89% pour les entreprises de 50 salariés et plus.
Autre différence : le point de sortie de la RGDU est fixé à 1,6 fois le SMIC mahorais en vigueur (contre 3 fois la valeur du SMIC en droit commun).
Les paramètres retenus à Mayotte évolueront ensuite progressivement afin de converger vers un niveau comparable à celui de la métropole à l’horizon du 1er janvier 2035.
La même logique vaut pour l’exonération « LODéOM » : ce mécanisme d’allègement de cotisations patronales, spécifique aux territoires ultramarins et déjà en vigueur dans certains d’entre eux, sera étendu à Mayotte à compter du 1er juillet 2026.
Ici encore, les règles de calcul du dispositif « LODéOM » seront ajustées pour tenir compte des cotisations et du SMIC applicables localement.
Enfin, notez que le dispositif relatif à l’exonération générale sur les bas salaires et au taux des cotisations et de la contribution sociale applicables à Mayotte, applicable depuis 2011, a également été mis à jour pour cohérence avec l’application locale de ces 2 dispositifs.
- Décret no 2026-82 du 11 février 2026 portant application de l'article 23 de la loi no 2025-1403 du 30 décembre 2025 de financement de la sécurité sociale pour 2026
- Communiqué du Bulletin officiel de la Sécurité sociale : « Application à Mayotte de la réduction dégressive unique et de l’exonération Lodeom » publiée le 28 janvier 2026
Les lecteurs ont également consulté…
C’est l’histoire d’un locataire qui ne reconnait plus son bailleur…
Le locataire d’un local commercial reçoit une lettre d’une personne se présentant comme son bailleur, l’informant de sa volonté de vendre le local. Problème : pour lui, cette personne n’est pas son bailleur... Il découvre dès lors que le local a été vendu il y a plus de 2 ans sans en être averti…
Il demande donc l’annulation de cette 1re vente et la restitution des loyers qu’il a payés depuis 2 ans : il rappelle qu’en tant que locataire d’un local commercial, il a un droit de priorité sur la vente du local. Le nouveau bailleur note toutefois qu’il est trop tard pour faire ce type de revendication : pour lui, le locataire aurait dû agir dans les 2 ans suivant la vente… Ce que conteste le locataire, pour qui la nullité d’une vente portant atteinte à ses droits se prescrit par 5 ans…
Ce que ne valide pas le juge : les baux commerciaux obéissent à leurs propres règles et, même si le locataire aurait dû avoir la priorité, il avait bien 2 ans à compter de la vente litigieuse pour agir…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui convoque un salarié à un entretien préalable… qui refuse cette convocation…
Un employeur convoque un salarié à un entretien préalable et lui remet la convocation en main propre, que le salarié refuse de signer. Il assistera tout de même à cet entretien, à l’issue duquel il sera finalement licencié…
Un licenciement qu’il juge irrégulier au motif qu’il n’a pas signé la convocation à l’entretien préalable. Pour le salarié, cette absence de signature rend la convocation irrégulière et oblige donc l’employeur à lui verser une indemnité à ce titre ! Ce que réfute l’employeur : d’abord parce qu’il a indiqué que le salarié avait refusé de signer sur la décharge, mais aussi parce que le salarié a assisté à l’entretien préalable, démontrant bien que la convocation a été correctement faite…
Ce que confirme le juge, qui donne raison à l’employeur : le refus du salarié de signer la décharge de la convocation à l’entretien préalable remis en main propre ne peut pas rendre la procédure de licenciement irrégulière, surtout lorsque le salarié a bel et bien assisté à l’entretien.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui un mail « groupé » devrait suffire...
Lors de la rupture de son contrat, un cadre dirigeant s’étonne de ne pas avoir bénéficié d’une prime de performance, versée au titre d’un engagement unilatéral de l’employeur. Prime que l’employeur refuse de payer, au motif que c’est un avantage qui a, en fait, été dénoncé…
Sauf qu’il n’a pas été dûment informé de l’arrêt de cette prime, conteste le salarié. Or, pour que l’employeur soit libéré d’un engagement unilatéral, comme ici, il doit informer individuellement chaque salarié bénéficiaire de la fin de l’avantage correspondant dans un délai raisonnable… Ce que l’employeur confirme avoir fait : il a dénoncé cet avantage par l’envoi d’un mail groupé à l’ensemble des cadres dirigeants susceptibles d’en bénéficier…
« Insuffisant ! », tranche le juge, pour qui un simple mail groupé ne suffit pas : la dénonciation d’un engagement unilatéral n’est valable qu’à la condition que l’employeur prouve que chaque salarié a été clairement informé « individuellement ». Ce qui n’est pas le cas ici !
Les lecteurs ont également consulté…
C’est l’histoire d’une société confrontée à la force majeure… et à l’administration fiscale…
Une société, soumise à la TVA, achète un ensemble immobilier en s’engageant à construire un immeuble neuf dans un délai de 4 ans, ce qui lui permet de bénéficier d’une exonération des droits d’enregistrement normalement dus…
Mais, finalement, aucune construction n’a été réalisée dans ce délai, constate l’administration. Et, parce que la société n’a pas demandé la prolongation du délai de 4 ans, elle doit payer les droits dus. Sauf qu’elle a été confrontée, pendant toute la durée du délai, à des cas de force majeure (permis de démolir contesté, occupation illicite, permis de construire refusé) n'ayant pas cessé aux termes des 4 ans, rappelle la société. Ce qui, selon elle, a suspendu son obligation de construire et l'a dispensé de demander une prorogation…
Sauf que, même en cas d’empêchement, y compris de force majeure, la société reste tenue de solliciter une prorogation, rappelle le juge. Faute de construction et de demande de délai supplémentaire, l’exonération fiscale est perdue.
Les lecteurs ont également consulté…
Vente de la résidence principale : au service d'une dette professionnelle ?
Un entrepreneur individuel se trouve dans une situation financière compromise. À ce titre, une procédure collective est ouverte impliquant tant ses créanciers personnels que professionnels.
Afin de rembourser les dettes de l'entrepreneur, le liquidateur demande la mise en vente de sa résidence principale qui est également le lieu d'immatriculation de son activité.
Quels créanciers pourront profiter du fruit de cette vente ?
La bonne réponse est... Les créanciers personnels seuls
Le patrimoine des entrepreneurs individuels est séparé en 2 parties distinctes : le patrimoine personnel et le patrimoine professionnel.
À ce titre, chaque partie du patrimoine ne constitue un gage que pour les créances correspondantes.
De ce fait, même lors d'une procédure collective portant sur les deux types de créances, la vente de la résidence principale ne peut se faire qu'au bénéfice des créanciers personnels.
C’est l’histoire d’une petite-fille qui hérite de la holding de sa grand-mère…
Une petite fille hérite de sa grand-mère des parts d’une société holding qui détient des SCI. Sa grand-mère ayant organisé cette transmission, via un pacte Dutreil, la petite fille entend bénéficier de l’exonération fiscale correspondante…
… que lui refuse l’administration, rappelant que cela ne vaut que pour une société holding qui « anime » un groupe de filiales « opérationnelles ». Ce qui n’est pas le cas ici, pour elle… Sauf que les SCI exercent une activité de construction-vente, rappelle l’héritière qui produit des mandats de vente des actifs détenus par les SCI… Des mandats établis après le décès de la grand-mère, constate l’administration…
Or, le caractère opérationnel d’une société s’apprécie au jour du décès, pas après, rappelle le juge qui constate qu’à cette date, les filiales n’exerçaient manifestement pas d’activité commerciale : elles ne sont pas « opérationnelles » et la holding ne peut donc être qualifiée « d’animatrice » du groupe au jour du décès de la grand-mère…
Les lecteurs ont également consulté…
Classement de l’hébergement touristique : évolution des procédures
Procédure de classement de l’hébergement touristique : Atout France voit son rôle évoluer
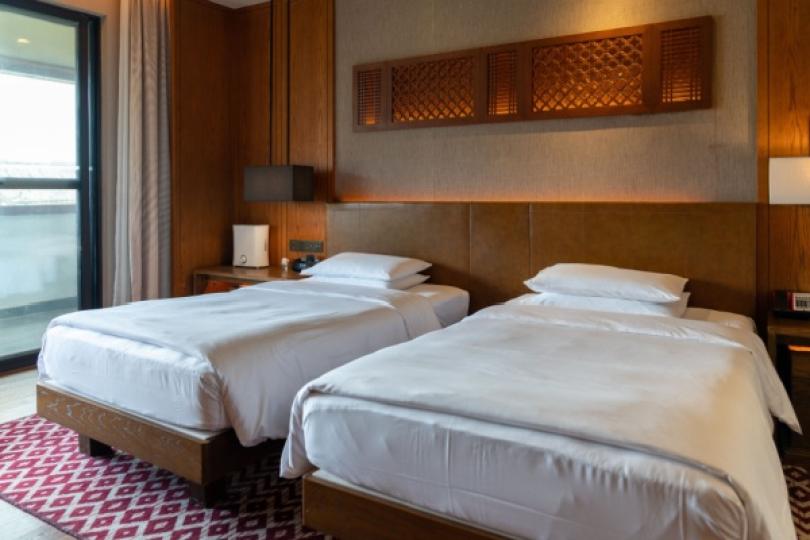
Afin de renseigner les potentiels clients sur les niveaux de prestations proposés, des systèmes de classement des hébergements de tourisme ont été mis en place.
C’est notamment le cas des étoiles pour les hôtels ou les campings. C’est l’organisme Atout France qui encadre ce dispositif de classement et délivre ainsi les notations aux établissements concernés.
Des modifications sont apportées afin de renforcer son rôle.
En effet, si Atout France décerne les classements, le processus est largement dépendant des organismes évaluateurs chargés de visiter les établissements et de rendre un avis concernant le classement à attribuer.
Depuis le 1er janvier 2026, Atout France a la possibilité de refuser le classement d’un établissement alors même que l’organisme évaluateur a rendu un avis favorable.
Atout France devra, pour ce faire, être en mesure de motiver sa décision de refus.
Des évolutions viennent également modifier les conditions de renouvellement du classement des établissements.
En effet, des mesures permettant la prorogation du classement au-delà de sa date de validité initiale (5 ans) étaient prévues afin de permettre la continuité du classement lorsque la procédure de renouvellement ne peut être finalisée dans les temps.
Il était admis que le classement d’un établissement pouvait être maintenu le temps de la finalisation de la procédure, dès lors que l’établissement pouvait justifier avoir pris ses dispositions pour organiser la visite d’un organisme évaluateur avant la fin de la validité de son classement.
Dorénavant, plusieurs conditions cumulatives devront être réunies pour le maintien du classement :
- en plus d’avoir réalisé les diligences relatives à la visite de l’organisme évaluateur, l’établissement devra en informer Atout France ;
- au plus tard 6 mois après l’expiration du classement, l’établissement fait parvenir à Atout France son dossier complet de demande de renouvellement avec un compte rendu de visite daté de moins de 30 jours.
Si ces conditions ne sont pas remplies, le classement est considéré comme échu au terme initialement prévu.
De plus, un assouplissement est prévu concernant les établissements placés sous le régime de la copropriété ou ceux placé sous le régime des sociétés d’attribution d’immeubles en jouissance à temps partagé.
Il était prévu que, dans ces cas de figure, les règlements attachés aux immeubles devaient garantir une location continue d’au moins 70% des locaux d’habitation meublés.
Ce seuil était abaissé à 55 % pour les établissements exploités depuis au moins 9 ans.
Dans ce dernier cas, le seuil est désormais supprimé.
- Décret no 2026-14 du 14 janvier 2026 simplifiant et sécurisant des dispositions du code du tourisme relatives à la définition et au classement de certains hébergements touristiques marchands
- Arrêté du 16 janvier 2026 modifiant l'arrêté du 10 avril 2019 fixant les normes et la procédure de classement des résidences de tourisme