C’est l’heure de la pause estivale !
C’est l’heure de la pause !
Après une première partie de l’année 2026 encore riche d’actualités juridiques, fiscales, sociales, patrimoniales, l’équipe de WebLex fait un break estival.
Nous vous souhaitons un bel été 2026 et vous donnons rendez-vous le 27 août, en pleine forme !
Incendies : levée des interdictions de circulation
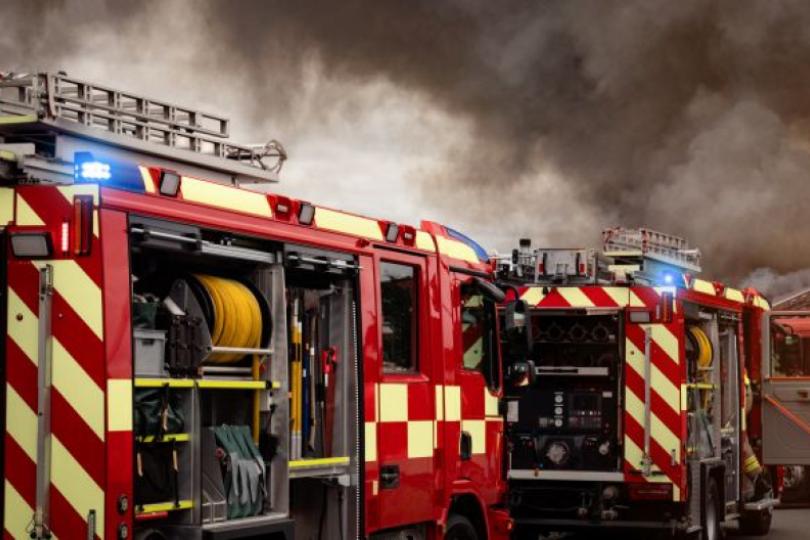
Les véhicules participant à la lutte contre les incendies pourront circuler plus librement.
Des incendies importants sont en cours en Gironde et mobilisent de nombreux pompiers et bénévoles. Afin de limiter les freins réglementaires qui pourraient entraver cette mobilisation, le Gouvernement a décidé de lever certaines interdictions de circulation.
Sont visées les interdictions générales qui concernent les véhicules de transport de marchandises de plus de 7,5 tonnes qui ne peuvent pas circuler :
- du samedi à 22h au dimanche à 22h ;
- les veilles de jours fériés à 22h au lendemain à 22h.
Sont également concernées les interdictions estivales, interdisant la circulation entre 7h et 19h les samedis 11 juillet, 18 juillet, 25 juillet, 1er aout et 8 aout 2026.
Par conséquent, ces interdictions sont levées jusqu’au 31 août 2026 inclus pour les véhicules de transport de marchandises de plus de 7,5 tonnes transportant des produits, des engins, des équipements, des matériels, des machines et de l’approvisionnement en carburant pour ces derniers nécessaires à la lutte contre les feux de forêt en cours dans la région Nouvelle-Aquitaine et les travaux forestiers qui y sont associés.
Il est précisé que le retour à vide de ces véhicules est autorisé dans les mêmes conditions.
Les lecteurs ont également consulté…
Cautionnement : le terme de l’engagement libère-t-il la caution ?
Cautionnement : une illustration sur le « retour à meilleure fortune »
Une banque consent un prêt à un couple d’entrepreneurs pour le financement de leur activité. À titre de garantie, le couple s’engage personnellement en tant que caution pour ce prêt.
Cependant, quelques années plus tard, leur affaire connaissant des difficultés, la société est placée en liquidation judiciaire. La banque décide alors d’activer la caution afin de se faire payer son dû.
Afin d’éviter de payer personnellement cette dette, le couple conteste la validité de leur engagement, en rappelant qu’au moment de la signature de ce cautionnement, il était déjà tenu par des engagements similaires.
Au regard de l’ensemble des engagements financiers du couple en cours au moment de la signature de ce nouveau cautionnement et de l’état de son patrimoine, il s’avère que prendre ce nouvel engagement était disproportionné du fait de leurs capacités.
Pour le couple, la banque n’aurait jamais dû leur faire signer cet engagement. À ce titre, il demande que cette garantie ne soit pas appliquée.
Mais la banque conteste : s’il s’avère qu’au moment de la signature du cautionnement, il pouvait, en effet, être disproportionné compte tenu des capacités du couple, aujourd’hui, au moment d’activer ce cautionnement, les autres engagements du couple sont arrivés à leur terme et ses capacités financières se sont améliorées.
Ce « retour à meilleure fortune » au jour de l’activation du cautionnement permet au couple de respecter son engagement.
Mais y a-t-il vraiment un retour à meilleure fortune ? interroge le couple : ses autres engagements de caution sont bien arrivés à leur terme, mais cela ne signifie pas nécessairement qu’il en est libéré.
L’arrivée au terme du cautionnement signifie que le couple n’est plus tenu au paiement des dettes nées après cette date. Il reste pour autant engagé par les dettes nées pendant la durée de l’engagement et qui ne sont pas prescrites.
Ce que confirme le juge : l’arrivée du terme d’un cautionnement ne signifie pas la fin de l’engagement.
Si aucune disposition contractuelle ne limite dans le temps la possibilité de poursuite du créancier pour la faire correspondre au délai du cautionnement, les sommes peuvent être réclamées à la caution tant que la dette n’est pas prescrite.
En ce sens, même si les autres cautionnements du couple sont arrivés à leur terme, l’engagement n’est pour autant pas éteint. Il n’y a donc pas réellement de retour à meilleure fortune permettant d’écarter la disproportion initiale de la garantie.
Il est important de garder à l’esprit que cette illustration ne concerne que les engagements pris avant le 1ᵉʳ janvier 2022 et qui seraient toujours en cours de validité.
Depuis cette date, les règles liées à la disproportion de l’engagement ont évolué.
Dorénavant, lorsqu’un cautionnement est disproportionné, il n’est pas nécessairement non applicable. La caution restera tenue par son engagement, mais uniquement dans les proportions dans lesquelles son patrimoine aurait pu lui permettre d’y répondre au moment de la signature.
Du fait de cette évolution, l’exception liée au retour à meilleure fortune a également disparu.
Les lecteurs ont également consulté…
Transport fluvial de marchandises : une aide financière bienvenue
Transport fluvial de marchandises : une aide plafonnée à 60 000 €
Une aide directe, plafonnée à 60 000 € par entreprise, est instaurée au bénéfice des entreprises de transport fluvial de marchandise (code NAF 50.40Z) établies en France, employant moins de mille salariés à la date de dépôt de la demande d'aide, dont les bateaux qu’elles possèdent et effectivement exploités sont immatriculés en France.
Pour bénéficier de l’aide, ces entreprises ne doivent pas avoir de dette fiscale ou sociale impayée au 31 décembre 2024, à l'exception de celles qui, à la date de dépôt de la demande d'aide, ont été réglées ou sont couvertes par un plan de règlement (il n'est pas tenu compte des dettes fiscales inférieures ou égales à un montant total de 1 500 €, ni de celles dont l'existence ou le montant font l'objet, au 1er avril 2026, d'un contentieux pour lequel une décision définitive n'est pas intervenue).
Le montant de l'aide accordée par bateau à une entreprise fluviale est fixé comme suit :
Catégorie de bateau | Cuve de référence (en litres) | Montant unitaire de l'aide (en euros) |
Moins de 40 mètres (Freycinet) | 3 000 | 600 |
Entre 60 et 67 mètres (Campinois) | 6 000 | 1 200 |
Entre 67 et 80 mètres (DEK) | 10 000 | 2 000 |
Entre 80 et 100 mètres (RHK) | 15 000 | 3 000 |
Entre 100 et 135 mètres (Grand Rhénan) | 50 000 | 10 000 |
Pousseur | 30 000 | 6 000 |
Il faut noter que :
- pour toute demande d'aide supérieure à 5 000 €, sont éligibles les entreprises dont le ratio « excédent brut d'exploitation sur chiffre d'affaires » est inférieur ou égal à 5 % sur les 2 derniers exercices comptables clos avant la date du 31 mars 202 ;
- toute entreprise ayant bénéficié d'une aide de plus de 5 000 € et dont l'excédent brut d'exploitation de l'exercice comprenant le mois de mars 2026, et duquel l'aide est déduite, est supérieur à 98 % de celui de l'exercice précédent, doit restituer l'aide perçue.
L’obtention de l’aide suppose de s’enregistrer auprès de l'Agence de services et de paiement (ASP) chargée de la gestion de cette aide : il est demandé de tenir à la disposition de cette agence et de lui communiquer, à sa demande, l'ensemble des documents attestant de l’éligibilité à l'aide, ainsi que de celle des bateaux éligibles que l’entreprise exploite.
Les lecteurs ont également consulté…
Encadrement des loyers : une année de plus
Encadrement des loyers : un dispositif reconduit à l’identique
Les zones dans lesquelles la demande de logement est très supérieure à l’offre sont appelées les « zones tendues ». Dans ces zones, les règles relatives aux locations immobilières sont adaptées, notamment au regard de la fixation du montant du loyer entre plusieurs baux successifs.
Ainsi, dans ces zones, par principe, lorsqu’un logement vacant est reloué ou qu’un bail est renouvelé, le montant du loyer ne peut être fixé de façon à être supérieur au loyer précédent.
Si aucune revalorisation du loyer n’a eu lieu dans les 12 mois précédant la conclusion du nouveau bail, le montant pourra néanmoins être réévalué en suivant l’évolution de l’indice de référence des loyers (IRL).
Des exceptions permettent néanmoins de revaloriser le loyer au-delà de cette limitation. Il en est ainsi notamment pour :
- la réalisation de travaux importants ;
- un loyer précédent manifestement sous-estimé.
En cas de non-respect de ces limitations, le locataire lésé peut demander à ce que le loyer soit ramené au montant qu’il n’aurait pas dû dépasser et à ce que le trop-perçu du bailleur lui soit restitué.
Ce dispositif est reconduit annuellement depuis 2017. Une fois de plus il est renouvelé afin d’être rendu applicable pour tous les contrats conclus ou renouvelés entre le 1ᵉʳ août 2026 et le 31 juillet 2027.
Les lecteurs ont également consulté…

Succession : les donations du parent renonçant comptent-elles ?
Renonciation à succession, représentation, donations antérieures : qu’en est-il des droits de succession ?
À la suite du décès d'une grand-mère, sa fille renonce à la succession. Ses trois enfants recueillent alors la part qui devait revenir à leur mère grâce au mécanisme de la représentation.
À l'occasion d'un contrôle, l'administration fiscale considère que les donations consenties plusieurs années auparavant à la mère doivent également être retenues pour calculer les droits de succession dus par les petits-enfants.
Pourquoi ? Parce que les droits de succession sont calculés selon un barème dont les taux augmentent avec la valeur des biens transmis.
Par ailleurs, lorsqu'une personne a déjà reçu une donation du défunt au cours des 15 dernières années, cette donation est, en principe, ajoutée à la succession pour calculer les droits à payer. L'objectif est d'éviter qu'une même personne bénéficie plusieurs fois des taux les plus faibles.
Pour l'administration, les donations reçues par la mère avaient déjà permis de profiter de ces taux plus avantageux. Ses enfants devaient donc, selon elle, être imposés directement selon des taux plus élevés, ce qui a conduit à un redressement de plus de 350 000 €.
Une analyse que ne partage pas le juge qui rappelle que les petits-enfants succèdent bien à leur grand-mère à la place de leur mère, mais qu'ils n'ont jamais reçu les donations consenties à cette dernière.
En clair, si des petits-enfants héritent à la place de leur parent parce que celui-ci a renoncé à la succession, ils ne sont pas pénalisés par les donations que leur parent avait reçues auparavant.
Pour calculer leurs droits de succession, leur situation est appréciée indépendamment de celle de leur parent.
L'administration ne peut donc tenir compte que des donations que les petits-enfants ont eux-mêmes reçues de leur grand-mère.
Les lecteurs ont également consulté…
Facturation électronique : comment les factures trouvent-elles leur destinataire ?
L’annuaire central au cœur des échanges des factures électroniques
Pour assurer la circulation des factures électroniques entre les différentes plateformes agréées, un annuaire central est mis en place. Son rôle sera d'identifier, pour chaque entreprise, la plateforme chargée de recevoir ses factures.
Chaque plateforme devra ainsi alimenter et mettre à jour les informations concernant ses clients dans cet annuaire.
Toute modification, comme un changement de plateforme ou d'adresse de réception, devra être répercutée afin de garantir le bon acheminement des factures.
Lorsqu'une entreprise décidera de changer de plateforme agréée, les informations figurant dans l'annuaire devront également être mises à jour. Cette synchronisation permettra d'éviter que des factures soient adressées à une plateforme qui n'est plus chargée de les recevoir.
Pour les entreprises, l'enjeu est avant tout pratique : elles n'auront pas à rechercher la plateforme utilisée par chacun de leurs partenaires commerciaux. L'annuaire permettra d'automatiser le routage des factures et de sécuriser leur transmission, y compris en cas de changement de plateforme.
Les lecteurs ont également consulté…
Contenus générés par l’IA : la transparence au programme
Contenus générés par l’IA : à mentionner !
À compter du 2 août 2026, la transparence est requise pour signaler tous les contenus qui sont générés ou produits au moyen de l’intelligence artificielle (IA).
Ce dispositif vise à faciliter la reconnaissance de contenus générés par l’IA afin de permettre au public de distinguer ces contenus des contenus produits et générés par les humains.
Ces informations, qui doivent être fournies aux personnes concernées de manière claire et distincte au plus tard au moment de la première interaction ou exposition, visent autant les personnes qui utilisent l’IA que les fournisseurs de systèmes IA.
En ce qui concerne les personnes qui ont recours à un système d’IA
Les obligations visent ls personnes qui ont recours à l’IA pour générer ou manipuler un contenu image, audio ou vidéo, un texte publié dans le but d'informer le public sur des questions d'intérêt public, ou encore un système de reconnaissance des émotions ou un système de catégorisation biométrique.
Dans tous les cas, il est imposé aux personnes qui ont recours à l’IA dans ces buts :
- d’indiquer que le contenu a été généré ou manipulé artificiellement ;
- d’informer les personnes qui y sont exposées du fonctionnement du système ;
- de traiter les données à caractère personnel des personnes exposées conformément à la réglementation européenne. Cette obligation ne s'applique pas :
- lorsque l'utilisation est autorisée par la loi pour détecter, prévenir, enquêter ou poursuivre une infraction pénale ;
- pour les textes, lorsque le contenu généré par l'IA a fait l'objet d'un processus d'examen humain ou de contrôle éditorial et qu'une personne (physique ou morale) détient la responsabilité éditoriale de la publication du contenu ;
- aux systèmes d'IA utilisés pour la catégorisation biométrique et la reconnaissance des émotions qui sont autorisés par la loi pour détecter, prévenir ou enquêter sur des infractions pénales, sous réserve de garanties appropriées pour les droits et libertés des tiers.
En ce qui concerne les fournisseurs d’un système d’IA
Les fournisseurs doivent veiller à ce que les systèmes d'IA destinés à interagir directement avec des personnes (comme les chatbots ou les assistants virtuels) soient conçus et développés de manière à ce que ces personnes soient informées qu'elles interagissent avec un système d'IA, à moins que cela ne soit évident du point de vue d'une personne physique raisonnablement bien informée, observatrice et avisée, compte tenu des circonstances et du contexte d'utilisation.
Il faut noter que cette obligation ne s'applique pas aux systèmes d'IA autorisés par la loi à détecter, prévenir, enquêter ou poursuivre des infractions pénales, sous réserve de garanties appropriées pour les droits et libertés des tiers, à moins que ces systèmes ne soient mis à la disposition du public pour signaler une infraction pénale.
De la même manière, les fournisseurs de systèmes d'IA, y compris les systèmes d'IA à usage général, qui génèrent des contenus synthétiques audio, image, vidéo ou texte, doivent veiller à ce que les résultats du système d'IA soient marqués dans un format lisible et détectables comme étant générés ou manipulés artificiellement.
Ils doivent veiller à ce que leurs solutions techniques soient efficaces, interopérables, robustes et fiables, dans la mesure où cela est techniquement possible, compte tenu des spécificités et des limites des différents types de contenu, des coûts de mise en œuvre et de l'état de la technique généralement reconnu, tel qu'il peut être reflété dans les normes techniques pertinentes.
Il faut ici noter que ces obligations ne s'appliquent pas dans la mesure où les systèmes d'IA remplissent une fonction d'assistance pour l'édition standard ou ne modifient pas substantiellement les données d'entrée fournies par la personne qui utilise le système d’IA ou leur sémantique, ou lorsqu'ils sont autorisés par la loi à détecter, prévenir, enquêter ou poursuivre des infractions pénales.
Les lecteurs ont également consulté…
Facturation électronique : les plateformes agréées sous haute surveillance
Plateforme agréée : des audits de surveillance pour garantir une conformité durable
Les plateformes agréées devront désormais démontrer, tout au long de leur activité, qu'elles continuent de satisfaire aux conditions ayant permis leur immatriculation par l’administration fiscale.
Après un 1er audit de conformité réalisé lors de leur immatriculation, elles devront se soumettre à un 1er audit de surveillance au cours de la 2e année suivant cette immatriculation.
Contrairement à l'audit initial, cet audit de surveillance portera uniquement sur les modifications substantielles intervenues depuis le précédent contrôle et devra s'appuyer sur au moins 1 mois d'activité de la plateforme.
Ces audits de surveillance ne s'arrêteront pas là. À chaque renouvellement de l'immatriculation, 2 nouveaux audits devront être réalisés : un premier au cours de la 1er année, puis un second au cours de la 2e année suivant ce renouvellement.
Les plateformes devront également informer l'administration fiscale de toute modification substantielle des éléments ayant permis leur immatriculation.
Si un audit de surveillance met en évidence des non-conformités, elles devront présenter les mesures correctrices envisagées, qui devront être mises en œuvre dans un délai maximal de 3 mois.
Pour les entreprises, l'enjeu est de pouvoir s'appuyer, dans la durée, sur des plateformes qui continuent de répondre aux exigences de sécurité, de fiabilité et d'interopérabilité attendues pour assurer la transmission des factures électroniques.
Les lecteurs ont également consulté…
Facturation électronique : les notes de restaurant passent à table ?
Notes de restaurant et facturation électronique : les règles actuelles ne changent pas…
La réforme de la facturation électronique ne modifie pas les conditions de déduction des frais de restauration, ni les règles de récupération de la TVA.
Ainsi, lorsqu'un collaborateur règle un repas, le ticket de caisse demeure admis comme justificatif de note de frais.
S'agissant de la TVA, les règles existantes continuent de s'appliquer : pour les notes de restaurant d'un montant inférieur ou égal à 150 € HT, un ticket comportant les mentions requises reste admis, sous réserve notamment que l'entreprise y fasse figurer son identification. Au-delà de ce seuil, une facture complète est obligatoire.
… mais trois situations sont désormais distinguées
La nouveauté tient à la manière dont ces opérations s'articulent avec la facturation électronique.
Premier cas : le collaborateur ne précise pas qu'il agit pour le compte de son entreprise ; il ne demande pas de facture libellée au nom de l’entreprise. Il est alors traité par le restaurateur comme un particulier.
Le collaborateur paie le repas et le restaurateur lui remet un ticket de caisse que le collaborateur joindra à sa note de frais pour être remboursé par son entreprise. Cette opération, qui ne relève pas de l’obligation de facturation électronique, reste soumise aux obligations de transmission à l’administration des données de transaction et des données de paiement.
Le restaurateur transmet donc uniquement les données de transaction et de paiement à l'administration dans le cadre de l'e-reporting.
Si l'entreprise souhaite ensuite récupérer la TVA, elle pourra demander au restaurateur l'émission d'une facture électronique a posteriori.
Le collaborateur pourra demander le remboursement du repas à l’entreprise en fournissant le justificatif délivré par le restaurant. L’entreprise de son côté pourra déduire ces frais de repas en comptabilité, mais il existe un risque de non-déductibilité et de non-récupération de la TVA correspondante.
En effet, parce que l’émission d’une facture est obligatoire entre 2 professionnels assujettis à la TVA, le ticket de caisse remis au collaborateur est insuffisant pour permettre la déductibilité de la TVA.
Toutefois, en matière de restauration, une tolérance est admise concernant la déductibilité de la TVA pour les notes de faible montant jusqu’à 150 € HT.
Deuxième cas : le collaborateur demande immédiatement une facture au nom de son entreprise.
Il s'agit alors d'une opération entre deux assujettis à la TVA. Le restaurateur doit émettre une facture électronique adressée à l'entreprise via sa plateforme agréée.
Pour cela, le collaborateur renseigne au restaurateur l’adresse de facturation électronique de l’entreprise ou ses numéros SIREN et SIRET, le cas échéant.
Si le collaborateur a avancé les frais, l'entreprise devra simplement veiller à éviter une double comptabilisation de la facture électronique et de la note de frais.
Troisième cas : le collaborateur demande une facture au nom de l'entreprise seulement après avoir réglé son repas et le restaurateur a traité le paiement comme dans le premier cas évoqué ci-dessus.
Le restaurateur pourra établir une facture électronique a posteriori. Celle-ci devra toutefois comporter la mention « TVA déjà collectée », afin d'éviter que la TVA et la base taxable ne soient prises en compte 2 fois par l'administration.
En pratique, il est rappelé qu'avec la facturation électronique, les entreprises auront intérêt à sensibiliser leurs collaborateurs.
Lorsqu'une facture électronique est nécessaire, il sera préférable que celle-ci soit demandée dès le paiement afin d'éviter des régularisations ultérieures et les risques de double traitement comptable.