Information des consommateurs sur les garanties : un rôle particulier de l’Union européenne ?
Information sur les garanties : l’instauration d’outils harmonisés au sein de l’UE
Les 2 outils que sont la notice européenne sur la garantie légale de conformité et le label GARAN de l’UE s’inscrivent dans une politique d’information, destinée aux consommateurs.
L’objectif est de leur permettre de mieux distinguer la garantie légale de conformité de la garantie commerciale de durabilité, chacune pouvant être appliquée indépendamment, et, ainsi, d’aider les consommateurs à identifier précisément la protection dont ils bénéficient.
La notice européenne sur la garantie légale de conformité et le label GARAN de l’UE sont donc 2 nouveaux outils harmonisés dont l’application est obligatoire à compter du 27 septembre 2026.
Zoom sur la notice harmonisée
La notice harmonisée sur la garantie légale de conformité devra être affichée de manière claire et visible par tout vendeur de biens de consommation dans l’UE.
Cela peut prendre la forme :
- d’une affiche placée de manière à attirer le regard sur un mur du magasin ;
- près de la caisse ;
- d’un rappel général placé sur le site web si le vendeur en détient un.
La notice harmonisée présente les caractéristiques non modifiables suivantes :
- un QR code qui doit pouvoir être scanné et qui redirige les consommateurs vers des informations complémentaires sur les garanties dans leur langue ;
- lorsqu’elle est imprimée, elle ne peut pas être plus petite que le format A4 ;
- lorsqu’elle est affichée dans un magasin, elle peut être en couleurs ou en noir et blanc ;
- lorsqu’elle est affichée en ligne, elle doit être en couleurs.
Cette notice présente aux consommateurs les principaux éléments de la garantie légale de conformité, telle que la durée de la garantie en France qui est de 2 ans à compter de la délivrance du bien, ainsi que les recours possibles en cas de défaut du bien : réparation gratuite ou remplacement gratuit, pouvant même aller jusqu’à la réduction du prix ou le remboursement intégral dans certains cas.
Elle précise également les démarches à accomplir pour faire valoir cette garantie telles que joindre le vendeur et lui fournir la preuve d’achat par exemple.
Des exemples sont consultables ici.
Aucune sanction n’étant prévue par la législation européenne, il appartiendra au juge national de statuer sur les conséquences du manquement du vendeur à cette obligation.
Zoom sur le label GARAN harmonisé de l’UE
Le label GARAN devra obligatoirement être apposé sur le produit ou son emballage par tout producteur proposant volontairement une garantie commerciale gratuite de durabilité couvrant l’intégralité du produit au-delà de la durée de la garantie légale qui est de 2 ans en France.
Le vendeur devra, quant à lui, l’afficher clairement sans créer de confusion avec d’autres garanties commerciales. Le label prend une forme fixe, comprenant :
- le titre « GARAN » ;
- un symbole en forme de coche représentant la durabilité ;
- une icône calendrier pour les années ;
- un rappel visuel de la garantie légale de conformité ;
- un QR code redirigeant vers des informations sur le label GARAN dans toutes les langues de l’UE.
Le label GARAN harmonisé présente les caractéristiques non modifiables suivantes :
- sous forme imprimée : il ne peut être plus petit que 95 × 100 mm et peut être en couleurs ou en noir et blanc ;
- en ligne : il doit être en couleurs et peut se trouver dans un format d’affichage imbriqué, auquel cas il devrait pouvoir être agrandi au premier clic ou passage de la souris.
Ce label permet ainsi au consommateur d’identifier clairement l’existence d’une protection supplémentaire et d’en connaitre la portée.
Le producteur devant, en ce sens, préciser les conditions de cette garantie, remettre au consommateur une déclaration sur un support durable, transmettre les informations utiles au vendeur et réparer ou remplacer gratuitement le bien couvert par la garantie en cas de défaillance.
Des exemples sont consultables ici.
Aucune sanction n’étant prévue par la législation européenne, il appartiendra au juge national de statuer sur les conséquences du manquement du vendeur à cette obligation.
- Notice sur la garantie légale et le label GARAN de l’UE: tout ce qu’une entreprise doit savoir
- Règlement d’exécution (UE) 2025/1960 de la Commission du 25 septembre 2025 sur la maquette et le contenu de la notice harmonisée sur la garantie légale de conformité et du label harmonisé pour la garantie commerciale de durabilité
Les lecteurs ont également consulté…

C’est l’histoire d’un employeur qui confond préconisations et recommandations…
Une salariée d’une station-service reçoit des préconisations du médecin du travail : elle ne doit plus travailler sur la piste près des postes de carburant. Pourtant, son employeur continue de lui confier des tâches sur la piste…
Estimant sa sécurité menacée, la salariée réclame des dommages-intérêts… Sans prouver de dommage concret, conteste l’employeur : sans cette preuve, aucune indemnisation n’est due. Puisqu’elle n’établit aucune conséquence sur sa santé, ni aucun dommage lié aux tâches accomplies, elle ne peut pas être indemnisée du seul fait du non-respect des mesures individuelles… Sauf que, selon la salariée, le non-respect des préconisations médicales suffit à causer un préjudice réparable…
« À raison ! », confirme le juge : le non-respect des mesures individuelles d’aménagement, d’adaptation ou de transformation du poste préconisées par le médecin du travail porte nécessairement atteinte à la sécurité et à la santé du salarié et ouvre droit à réparation par l’employeur.
Les lecteurs ont également consulté…
Facture au format PDF = paiement refusé ?
Le 10 septembre 2026, une entreprise reçoit d'un fournisseur une facture au format PDF par e-mail. Parce qu'il estime que cette facture aurait dû être transmise via une plateforme agréée, son fournisseur étant désormais dans l'obligation d'émettre des factures par ce biais, le chef d'entreprise décide de la refuser et de suspendre son paiement.
A-t-il raison ?
La bonne réponse est... Non
Le seul fait qu'une facture soit reçue par mail, en PDF ou au format papier ne la rend pas irrégulière. Si elle correspond à une opération réelle et comporte toutes les mentions obligatoires, elle peut être comptabilisée, payée et ouvrir droit à déduction de la TVA, même si elle n'a pas transité par une plateforme agréée.
Le chef d'entreprise peut demander à son fournisseur de régulariser la transmission via le circuit électronique prévu par la réforme, mais cette démarche n'est pas obligatoire. Elle ne doit pas servir de prétexte pour retarder le paiement de la facture ou bloquer la relation commerciale.
C’est l’histoire d’un contrôle fiscal qui fait fausse route…
Au cours d’un contrôle fiscal personnel, l’administration se penche sur les comptes bancaires d’un couple, dont celui utilisé par l’époux pour son activité d’artisan taxi, et utilise les opérations qui y figurent pour redresser ses revenus professionnels…
« Procédure irrégulière ! », conteste le couple : ce compte bancaire est exclusivement professionnel. L’administration ne peut donc pas s’en servir dans le cadre du contrôle fiscal personnel pour rectifier les bénéfices tirés de l’activité « professionnelle » de l’époux. Pour cela, elle aurait dû engager au préalable une vérification de comptabilité. Ce qu’elle n’a pas fait…
« Exact ! », confirme le juge : puisque ce compte retrace uniquement des opérations professionnelles, l’administration ne peut pas l’utiliser, dans le cadre du contrôle personnel du couple, pour contrôler l’activité professionnelle de l’époux. Faute d’avoir engagé une vérification de comptabilité, la procédure est irrégulière… et le redressement est annulé !
- Cour administrative d'appel de Paris du 31 juillet 2026, n° 25PA00899 (NP)
Les lecteurs ont également consulté…
C’est l’histoire d’un contrôle fiscal qui fait fausse route…
- Cour administrative d'appel de Paris du 31 juillet 2026, nᵒ 25PA00899 (NP)
Les lecteurs ont également consulté…

Aide à domicile : de nouvelles données à communiquer pour les départements
Tarifs, salaires, effectifs : les départements devront désormais fournir une vision plus précise des services d’aide à domicile
Jusqu’alors, les départements étaient tenus de transmettre à la Caisse nationale de solidarité pour l’autonomie (CNSA), certaines données relatives au calcul des concours financiers destinés au financement de :
- l’allocation personnalisée d’autonomie (APA) versée aux personnes âgées en perte d’autonomie pour financer une aide à domicile ;
- la prestation de compensation du handicap (PCH), visant à couvrir certaines dépenses liées à la perte d’autonomie
Mais, dans ce cadre, les catégories d’informations à communiquer restaient générales et ne permettaient pas toujours d’avoir une vision suffisamment détaillée du fonctionnement des services d’aides à domicile et de l’utilisation des financements publics.
C’est pourquoi, depuis le 11 septembre 2026, les départements doivent désormais communiquer à la CNSA des données relatives :
- à la tarification des services d’aide et d’accompagnement à domicile, notamment aux mesures salariales mises en œuvre ;
- aux moyens humains mobilisés par ces services.
Ces nouvelles données doivent permettre à la CNSA de mieux apprécier le coût des mesures destinées à renforcer l’attractivité, la dignité et les rémunérations des métiers de l’aide à domicile.
Sur demande de la CNSA, les départements doivent également pouvoir fournir des informations complémentaires, notamment sur :
- l’identification administrative et juridique des services ;
- leur tarification ;
- leur niveau d’activité au titre de l’APA, de la PCH et de l’aide-ménagère ;
- la contribution financière des bénéficiaires de l’APA ou de la PCH.
Notez enfin que ces données doivent être transmises au plus tard le 30 juin suivant l’exercice concerné (et jusqu’au 31 août suivant l’exercice concerné en cas d’incohérence pointée par la CNSA).
Les lecteurs ont également consulté…
Produits phytopharmaceutiques : attention aux conflits d’intérêts !
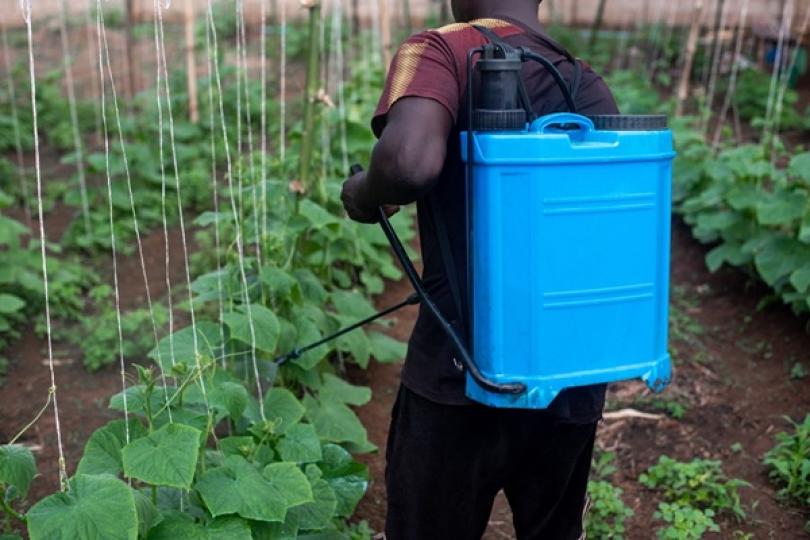
Distinction entre la vente et le conseil autour des produits phytosanitaires
Les produits phytosanitaires auxquels ont recours les professionnels du secteur agricole doivent être utilisés avec précaution du fait des impacts qu’ils peuvent avoir sur l’environnement.
Le Gouvernement entend donc s’assurer qu’il n’existe pas de conflits d’intérêts pour les professionnels qui vendent ces produits et proposent du conseil relatif à leur utilisation.
Les régimes distincts de conseil stratégique et de conseil spécifique se voient unifiés sous la référence de « conseil à l’utilisation de produits phytopharmaceutiques » afin de simplifier le cadre entourant ces activités.
Le périmètre de l’activité de conseil est redéfini. Il est désormais expressément prévu que le conseil lié à l’utilisation de produits phytopharmaceutiques est établi en tenant compte :
- des éléments communiqués par le décideur de l’entreprise utilisatrice des produits phytopharmaceutiques sur sa stratégie de protection des cultures, des exigences s’appliquant à la production, des précédents culturaux et des traitements déjà effectués ;
- des spécificités pédoclimatiques, sanitaires et environnementales des espaces concernés, y compris la présence de riverains et d’autres activités humaines.
Lorsque le conseil promeut l’utilisation d’un produit phytopharmaceutique, il doit détailler :
- la substance active ou la spécialité recommandée ;
- l’usage ;
- les parcelles concernées ;
- les superficies à traiter ;
- les conditions d’emploi et la classification des produits.
Il faut, en outre, que le conseil indique l’existence de méthodes alternatives à l’utilisation de produits pharmaceutiques qui peuvent être utilisées pour la protection des cultures, la prévention, la lutte ou la réduction des dégâts.
Concernant les personnes qui délivrent ces conseils et qui travaillent dans des entreprises également commercialisatrices de produits, certaines conditions doivent être observées :
- elles doivent justifier d’une des compétences suivantes :
- être titulaire d’un diplôme ou titre dans les domaines de l’agronomie, des productions végétales, de l’environnement, de l’agroécologie, de la gestion des ressources naturelles ou des domaines équivalents ;
- disposer d’une expérience professionnelle minimale de 5 ans dans le conseil agronomique ;
- elles doivent participer de manière régulière à des actions de formation pour actualiser leurs compétences ;
- elles n’exercent aucune mission en lien avec une activité de mise en vente, de vente ou de distribution de produits pharmaceutiques ;
- elles ne sont pas rémunérées sur la base de la vente de ces produits.
Une exception est prévue concernant l’interdiction pour une même personne d’exercer les activités de vente et de conseil : cette interdiction ne s’appliquera pas aux entreprises de plus petite taille ne pouvant affecter des temps plein à chacune de ces activités (le nombre de salariés en dessous duquel cette exception devient applicable restant à déterminer).
Les entreprises concernées ont jusqu’au 16 août 2027 pour se mettre en conformité.
Les lecteurs ont également consulté…
C’est l’histoire d’une commune réalisant la vente d’un terrain mal loti…
Conformément au cahier des charges, un lotissement a vendu à la commune un espace vert pour qu’elle en assure la gestion. La commune, après avoir retiré ce terrain du domaine public, l’a vendu à une société qui y a construit un immeuble…
Une construction contestée par les colotis : en achetant ce terrain, la commune devient elle-même colotie, donc contractuellement soumise au cahier des charges, lequel prévoit le maintien de l’espace vert. Ils souhaitent donc que la vente soit annulée et l’espace vert rétabli… Ce que la commune refuse : suite à sa sortie du domaine public, l’espace vert est devenu un bien de son domaine privé. Ainsi, la commune n’est pas colotie et la société n’a acquis ni un lot, ni une partie commune du lotissement. La vente ne peut donc pas être remise en cause par les colotis…
Ce que confirme le juge : la vente concerne un bien du domaine privé de la commune, ne pouvant donc pas être remise en cause par les colotis, le cahier des charges ne lui étant pas opposable.
Les lecteurs ont également consulté…
C’est l’histoire d’une entreprise qui gagne à se séparer de ses partenaires…
Une entreprise se voit placée sous procédure de sauvegarde dans l’espoir de relancer son activité. Le mandataire chargé de la mission décide de rompre les contrats qui la lient avec son franchiseur et son fournisseur…
Une rupture que ces derniers contestent : si le but de la sauvegarde est de relancer l’activité, cela n’a pas de sens de se séparer de 2 partenaires importants. D’autant plus que la résiliation de ces contrats va entrainer le paiement d’indemnités de rupture importantes pour l’entreprise, ce qui ne va pas améliorer ses finances… Ce que conteste le mandataire, au vu des prix pratiqués par le franchiseur et le fournisseur : s’orienter vers d’autres partenaires devrait permettre de retrouver un équilibre financier… Il sera toujours temps de s’occuper des indemnités, une fois ceci fait…
Ce qu’admet le juge : la résiliation de ces contrats doit être décidée lorsqu’elle permet d’envisager la sauvegarde de l’entreprise. La gestion des dettes doit se faire dans un second temps…
Les lecteurs ont également consulté…
Travailleurs de plateforme : bientôt le prélèvement à la source des cotisations sociales ?
Plateformes numériques : un précompte des cotisations sociales dès octobre 2026 pour certains auto-entrepreneurs
À compter du 1er janvier 2027, les plateformes numériques de mise en relation devront, en principe, prélever directement les cotisations et contributions sociales dues par certains travailleurs indépendants sur les revenus réalisés par leur intermédiaire.
L’objectif est simple : lorsque le travailleur réalise un chiffre d’affaires via une plateforme, celle-ci devra prendre en charge une partie des démarches aujourd’hui effectuées directement par le travailleur auprès de l’Urssaf.
Elle devra déclarer les sommes réalisées, appliquer le taux de prélèvement communiqué par l’Urssaf, prélever les cotisations et contributions sociales dues, puis les reverser à l’organisme de recouvrement.
Avant cette généralisation, le dispositif fait l’objet d’une phase pilote, lancée depuis avril 2026 auprès de certaines plateformes, retenues sur la base du volontariat.
Concrètement, pour chaque revenu réalisé par l’intermédiaire de la plateforme, celle-ci calculera les cotisations sociales dues à partir du taux communiqué par l’Urssaf.
Elle prélèvera ensuite les sommes correspondantes, puis les déclarera et les reversera chaque mois à l’Urssaf, au titre du chiffre d’affaires réalisé le mois précédent.
L’Urssaf précise toutefois que ce précompte ne modifie pas le niveau des cotisations sociales : les taux et barèmes applicables restent ceux de droit commun, applicables aux auto-entrepreneurs. Le taux transmis à la plateforme tient compte du secteur d’activité et de la situation du travailleur indépendant.
Le dispositif doit également permettre de sécuriser les droits sociaux des intéressés, notamment en matière d’indemnités journalières en cas de maladie ou de retraite, tout en contribuant à limiter les situations de sous-déclaration des revenus issus des plateformes.
À titre transitoire, les plateformes volontaires suivantes appliqueront ce prélèvement à la source de manière anticipée à compter du 1er octobre 2026 :
- Extracadabra ;
- Les Sherpas ;
- Mon Spécialiste Auto ;
- Student Pop ;
- Truckrs ;
- Uber Eats ;
- Wecasa.
Les auto-entrepreneurs utilisant ces plateformes seront informés prochainement, en lien avec chacune d’elles, de la date effective de démarrage du dispositif.
Attention : l’auto-entrepreneur devra continuer à déclarer lui-même le chiffre d’affaires réalisé en dehors des plateformes numériques concernées, ainsi que celui réalisé via une plateforme qui ne participerait pas à la phase anticipée de 2026.
Ces revenus demeureront donc soumis aux modalités déclaratives habituelles auprès de l’Urssaf.