Livreurs de plateformes : une garantie minimale de revenus revalorisée
Livreurs de plateformes : un revenu minimal de 19 € par heure d’activité depuis le 1er septembre 2026
Rappelons que, depuis 2023, les livreurs indépendants qui utilisent une plateforme de mise en relation bénéficient d’une garantie minimale de revenus calculée en fonction de leur temps d’activité.
À ce sujet, les partenaires sociaux viennent tout juste de se mettre d’accord pour porter ce minimum à 19 € par heure d’activité, depuis le 1ᵉʳ septembre 2026 (contre 11,75 € par heure jusqu’alors).
Autre évolution importante : le respect du minimum est désormais vérifié chaque semaine civile, à partir du temps d’activité cumulé au cours de la semaine précédente, au lieu d’être apprécié sur une base mensuelle.
Ce calcul plus court évite qu’une semaine bien rémunérée compense une semaine située sous le seuil garanti.
Attention : le « temps d’activité » correspond à la durée estimée entre l’acceptation d’une commande et sa remise au client final.
Les périodes d’attente sans commande et, plus largement, le temps de connexion à la plateforme ne sont donc pas pris en compte.
En pratique, si les revenus pris en compte pour une semaine sont inférieurs à 19 € multipliés par le nombre d’heures d’activité retenues, la plateforme doit verser un complément.
Ce plancher ne constitue toutefois pas un salaire net : le livreur reste indépendant et supporte notamment ses cotisations, ses impôts, ainsi que ses frais professionnels.
Cette nouvelle garantie a été officiellement validée le 12 septembre 2026 par l’Autorité des relations sociales des plateformes d’emploi.
Depuis sa publication le 17 septembre 2026, elle s’impose à toutes les plateformes et à tous les livreurs concernés.
Notez qu’une correction en date du 23 septembre 2026 est ensuite venue préciser plus clairement les plateformes et les livreurs auxquels cette garantie s’applique.
Sont visées toutes les plateformes et tous les travailleurs indépendants relevant de l’accord, dans le secteur de la livraison de marchandises au moyen d’un véhicule à 2 ou 3 roues, motorisé ou non, sur l’ensemble du territoire national.
La garantie ne concerne donc pas uniquement les organisations signataires : toute plateforme entrant dans ce périmètre doit l’appliquer aux livreurs indépendants qui y recourent.
En pratique, les livreurs doivent contrôler leurs relevés semaine par semaine, notamment le revenu retenu, le nombre d’heures d’activité comptabilisées et, le cas échéant, le complément versé pour atteindre le minimum garanti.
- Avenant du 10 juillet 2026 instaurant une garantie minimale de revenus pour les livreurs indépendants utilisant une plateforme de mise en relation
- Décision du 12 septembre 2026 portant homologation de l'avenant du 10 juillet 2026 instaurant une garantie minimale de revenus pour les livreurs indépendants utilisant une plateforme de mise en relation
- Décision du 22 septembre 2026 modifiant la décision du 12 septembre 2026 portant homologation de l'avenant du 10 juillet 2026 instaurant une garantie minimale de revenus pour les livreurs indépendants utilisant une plateforme de mise en relation
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…
Une salariée choisit un véhicule de fonction très au-dessus du budget de son employeur. Un avenant prévoit qu’elle paiera le surcoût des loyers et, si elle part avant la fin de la location, le solde restant dû, le cas échéant. Elle démissionne 13 mois plus tard… tout en refusant de payer le surcoût…
« Impossible ! » pour l’employeur : le choix de ce modèle coûteux était subordonné à la signature de l’avenant, lequel prévoit que le surcoût resterait à sa charge si elle partait avant la fin du contrat. La salariée doit donc payer… Ce qu’elle conteste : la faire payer reviendrait à lui infliger une sanction financière, qui limite sa liberté de démissionner. Parce qu’elle a déjà restitué le véhicule, elle n’a rien à payer…
Ce qui ne convainc pas le juge, qui donne raison à l’employeur : le surcoût est lié au choix du modèle par la salariée et non à l’avantage financé par l’entreprise. De ce fait, il est bien à sa charge : elle doit respecter son engagement et payer le reliquat des loyers.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui trouve la concurrence un peu trop bien informée…
Après sa démission, un salarié rejoint une entreprise concurrente. Suspectant qu’il soit parti avec des informations confidentielles sur ses clients, l’ex-entreprise fait saisir l’ordinateur de ce salarié dans sa nouvelle entreprise… et y trouve des informations sur ses clients…
Elle réclame alors des dommages-intérêts au nouvel employeur pour concurrence déloyale… Sauf que rien ne prouve qu’il a eu connaissance de ses fichiers, ni qu’il les a utilisés, conteste ce dernier. D’autant que le salarié n’est tenu par aucune clause de non-concurrence… Sauf que la simple détention de ces fichiers enregistrés sur le matériel fourni au salarié caractérise leur appropriation et un acte de concurrence déloyale, estime l’ex-employeur…
Ce que confirme le juge : s’approprier les informations confidentielles d’un concurrent constitue un acte de concurrence déloyale, même sans clause de non-concurrence. Leur seule détention sur l’ordinateur caractérise leur appropriation par le nouvel employeur.
Les lecteurs ont également consulté…
Copropriété : un prestataire peut-il être assimilé à un syndic ?
Syndic de copropriété : ne pas confondre assistance et gestion
Une entreprise développe et exploite une plateforme en ligne destinée aux copropriétés ayant adopté le mode de gestion du syndicat coopératif.
Estimant que cette société exerçait illégalement la profession de syndic, l’association nationale des gestionnaires de copropriété (ANGC) et le syndicat national des professionnels de l'immobilier (SNPI), notamment, ont sollicité une indemnisation à ce titre et qu'il soit fait interdiction à cette société de se présenter comme un syndic professionnel et d'en exercer les missions.
Pour eux, celui qui, d'une manière habituelle, prête son concours aux opérations de syndic de copropriété exerce la profession de syndic, la loi Hoguet qui réglemente cette profession précisant qu’exerce cette profession toute personne qui, d'une manière habituelle, prête son concours, même à titre accessoire, aux opérations de syndic de copropriété.
Or, ici, l’entreprise en question propose un « accompagnement sur des sujets techniques (missions administratives, comptables, juridiques), par la mise à leur disposition d'une équipe de spécialistes de la copropriété et d'une plateforme intuitive.
Les prestations proposées portent notamment sur la génération de documents juridiques, la gestion comptable de la copropriété, la mise à disposition des documents utiles à la vie de la copropriété, et l'assistance et le suivi des travaux.
Mais le juge ne va pas suivre leur raisonnement et va, au contraire, estimer que les services proposés par cette entreprise aux syndics coopératifs ne caractérisent pas l’exercice de la profession de syndic.
Tout d’abord, il rappelle que le syndicat peut revêtir la forme d'un syndicat coopératif et que, dans ce cadre, le conseil syndical peut, pour l'exécution de sa mission, prendre conseil auprès de toute personne de son choix et peut, sur une question particulière, demander un avis technique à tout professionnel de la spécialité.
Ensuite, il précise que le syndic coopératif peut, sous sa responsabilité, confier l'exécution de certaines tâches à une union coopérative ou à d'autres prestataires extérieurs.
Dans cette affaire, le juge relève que :
- au regard de ce qui vient d’être rappelé, l’entreprise est autorisée à proposer, par ses prestations, un appui aux fonctions de syndic d'un syndicat coopératif ;
- les prestations juridiques et comptables proposées consistent essentiellement en la génération automatique de documents pouvant être utiles à ce syndic, que l’entreprise ne signe pas elle-même ;
- l'ouverture d'un compte de paiement, proposée par l’entreprise, sur lequel peuvent être versées les sommes reçues au nom ou pour le compte du syndicat coopératif n'implique pas que l’entreprise soit pour autant responsable de ce compte ;
- le fait qu'elle fournisse aux syndicats coopératifs des informations relatives au suivi des travaux concernant la copropriété ou les accompagne dans leurs démarches auprès des entreprises n'est pas illicite ;
- les prestations fournies résultent de l'utilisation de la plateforme, à laquelle un accès en parfaite autonomie est assuré au syndic ;
- l’entreprise n'a ici qu'un rôle d'accompagnement de celui-ci.
Autant de motifs retenus par le juge pour conclure que la prestation de l’entreprise se borne à l'assistance et l'accompagnement des syndicats des copropriétaires ayant opté pour le mode de gestion du syndicat coopératif. Entreprise qui n’exerce donc pas des fonctions de syndic de manière illicite…
Les lecteurs ont également consulté…
Données de santé : plus de transparence pour les hébergeurs
Hébergement de données de santé : un stockage recentré sur l’UE
Au regard du Règlement général pour la protection des données (RGPD), les données relatives à la santé des patients doivent être particulièrement protégées du fait des informations critiques auxquelles elles se rapportent.
Il convient donc que les professionnels qui traitent ces données observent les plus grandes précautions à leur égard.
Afin de favoriser la transparence sur les mesures mises en place pour protéger ces données, de nouvelles obligations viennent s’imposer aux hébergeurs de données qui en assurent le traitement.
Il est ainsi précisé que les activités donnant lieu au stockage de données de santé à caractère personnel sur support numérique doivent nécessairement être mises en œuvre sur le territoire d’un État membre de l’Union européenne (UE) ou partie à l’accord sur l’Espace économique européen (EEE).
Dans la mesure où ces prestations impliquent des transferts de données ou des accès à distance, cela ne pourra être fait vers des pays hors UE ou hors EEE qu’à la condition que la Commission européenne ait au préalable reconnu comme adéquat le niveau de protection proposé par ces pays.
Une exception prévoit néanmoins la possibilité de procéder de la sorte sans décision d’adéquation de la Commission européenne. Il faut pour ce faire que le responsable du traitement apporte des garanties suffisantes assurant la protection de ces données.
Le contrat d’hébergement devra alors expressément indiquer l’absence de décision d’adéquation avec les États visés et détailler les garanties mises en place.
Par ailleurs, les hébergeurs doivent rendre publique et tenir à jour une cartographie complète des transferts de données de santé à caractère personnel qu’ils effectuent hors UE et/ou hors EEE, et des éventuels accès à distance qui se font dans les mêmes conditions, et devront détailler les risques d’accès non autorisés inhérents.
Ces dispositions sont entrées en vigueur le 26 septembre 2026.
Les lecteurs ont également consulté…

Prestations funéraires : fourniture obligatoire d’une notice d’information
Notice d’information relative aux prestations funéraires : modifications récentes
La notice d’information relative aux prestations funéraires est un document général, dépourvu de tout élément permettant d’identifier un professionnel, mis à la disposition des familles par les opérateurs funéraires habilités.
Elle doit être mise à disposition dans les établissements funéraires, affichée de manière visible et publiée sur leur site internet lorsqu’ils en possèdent un.
La notice présente de manière claire les droits des familles, ainsi que les prestations funéraires obligatoires et celles susceptibles de l’être en fonction des circonstances afin de les éclairer avant toute commande de prestations funéraires.
En ce sens, elle fait l’objet d’un modèle standardisé qui contient les informations suivantes :
- la liberté de choisir l’opérateur funéraire et la possibilité de comparer plusieurs offres ;
- l’obligation pour le professionnel de remettre un devis gratuit, détaillé et sans engagement, avant l’établissement du bon de commande ;
- la distinction entre les prestations obligatoires, celles qui ne le deviennent qu’en fonction des circonstances et les prestations facultatives ;
- les principales obligations liées à l’inhumation, à la crémation et à la destination des cendres ;
- les règles relatives au transport et à la conservation du corps, notamment à domicile, en chambre mortuaire ou en chambre funéraire ;
- les voies de recours en cas de différend, notamment la possibilité de saisir le médiateur de la consommation dont relève l’opérateur funéraire.
En principe, les frais de transport du corps vers une chambre funéraire sont à la charge de la famille.
Toutefois, à compter du 1er octobre 2026, la notice précisera que ces frais sont pris en charge par l’établissement de santé, s’il est dépourvu de chambre mortuaire, lorsque son directeur a demandé le transfert et atteste ne pas avoir réussi à joindre la famille dans les 10 heures suivant le décès.
La nouvelle version de la notice sera consultable ici (en annexe).
Les lecteurs ont également consulté…
C’est l’histoire d’un gérant pour qui argent bloqué rime avec impôt évité…
Un gérant de SARL voit son compte courant d’associé crédité de 315 000 € par sa société. Le jour même, il signe une convention de blocage par laquelle il s’engage à laisser cette somme à la disposition de la SARL pendant 1 an…
Logiquement, il ne déclare pas cette somme à l’impôt sur le revenu puisque, s’étant engagé à ne pas la réclamer pendant 1 an, il ne l’a pas perçue. Et, de toute façon, la trésorerie de la SARL ne lui aurait pas permis de la lui verser… Sauf que, logiquement, cette somme doit bien être soumise à l’impôt, lui rappelle l’administration fiscale, puisque le gérant en a tout de même disposé le jour où elle a été créditée…
Ce que confirme le juge : en décidant lui-même de bloquer cette somme au profit de la SARL, le gérant en a bien disposé. Peu importe qu’il se soit interdit de la retirer pendant 1 an ou que la trésorerie de la société ait permis ou non son versement : les 315 000 € sont bien imposables au titre de l’année au cours de laquelle ils ont été crédités.
Les lecteurs ont également consulté…
C’est l’histoire d’une société qui a besoin de tout savoir…
Une société, locataire d’un hangar, apprend par courrier que le bâtiment a été vendu et qu’elle a, de fait, un nouveau bailleur. Une information qui la contrarie, puisqu’elle n’a jamais été avertie de l’intention de vendre par le 1er bailleur…
Elle va donc finir par demander l’annulation de la vente, estimant avoir été lésée dans son droit de préférence… Sauf que cela fait plus de 2 ans qu’elle a été informée de la vente, conteste le bailleur : le délai dont elle disposait pour agir est donc dépassé… Cela fait certes plus de 2 ans qu’elle a reçu la lettre, mais cette lettre ne comprenait aucune information sur les conditions de la vente, notamment le prix, ce qui ne lui permettait pas de se positionner sur l’opportunité d’une démarche judiciaire. Par conséquent, le délai de 2 ans n’a pas commencé à courir…
Pas pour le juge : peu importe que la société soit ou non avertie de tous les détails, la seule information de la réalisation de la vente suffit à faire courir le délai de 2 ans…
Les lecteurs ont également consulté…
Serveur cadastral fermé : quelles conséquences pour les ventes immobilières ?
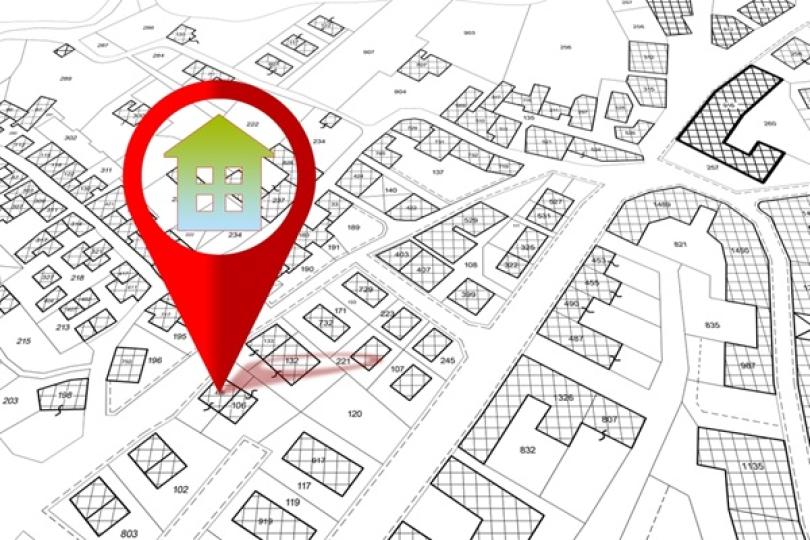
Données cadastrales : des solutions pour assurer la continuité des formalités immobilières
À la suite d'un vol de données détecté en août 2026, après des accès illégitimes à son système d'information, la Direction générale des finances publiques (DGFiP) a décidé de suspendre temporairement les accès externes au serveur professionnel des données cadastrales (SPDC).
Pour rappel, ce serveur est principalement utilisé par les notaires et les géomètres-experts pour vérifier la situation des biens concernés par un projet immobilier, notamment à l'occasion d'une vente.
Il permet, en particulier, de produire un extrait cadastral appelé « modèle 1 », que le notaire doit joindre à l'acte de transfert de propriété lors de son dépôt au service de publicité foncière. Ce document est valable 6 mois.
La fermeture du serveur pourrait donc laisser craindre un blocage des formalités immobilières, et notamment des ventes, ainsi que de l'encaissement des droits de mutation à titre onéreux (DMTO).
Une crainte que la DGFiP entend dissiper : la suspension de l'accès au serveur ne bloque ni le dépôt des actes de transfert de propriété, ni l'encaissement des DMTO.
Leur versement aux conseils départementaux se poursuit donc normalement.
L'administration précise, à ce titre, que le nombre de formalités déposées en août 2026 est équivalent à celui enregistré en août 2025.
Des modalités transitoires applicables depuis le 21 septembre 2026
Pour assurer la continuité des formalités immobilières, la DGFiP met en place des modalités dérogatoires et transitoires permettant la délivrance des extraits cadastraux « modèle 1 » par l'intermédiaire de ses services départementaux des impôts fonciers.
Ces modalités sont opérationnelles depuis le 21 septembre 2026 et font l'objet d'une communication spécifique auprès du notariat et de l'ordre des géomètres-experts.
En parallèle, l'administration travaille à la mise en place d'un dispositif de double authentification par SMS afin de renforcer la sécurité des accès externes au serveur.
Ce dispositif, préparé en concertation avec le Conseil supérieur du notariat, doit permettre la réouverture de l'accès au service pour les notaires d'ici quelques semaines.
La réouverture du serveur dans des conditions de sécurité renforcées est, plus généralement, envisagée dans un délai d'environ un mois.
En attendant, la DGFiP assure que la continuité des formalités immobilières et du versement des droits de mutation aux départements est maintenue.
Les lecteurs ont également consulté…
C’est l’histoire d’une locataire qui estime que ça devrait être celle de son propriétaire…
Une société se voit réclamer le paiement de la taxe foncière au titre des nouvelles constructions qu’elle a réalisées, à ses frais, sur le terrain du local industriel qu’elle a pris en crédit-bail. Une taxe qu’elle refuse de payer…
Le terrain sur lequel se trouvent ces constructions ne lui appartient pas et les nouvelles constructions sont susceptibles de revenir au propriétaire du terrain à la fin du crédit-bail, rappelle et argumente la société… « Certes ! », rétorque l’administration fiscale, mais ces constructions demeurent la propriété du locataire, comme prévu au contrat, jusqu’à l’expiration du bail…
Ce que confirme le juge : sauf clause contraire, le propriétaire du terrain ne devient propriétaire des constructions réalisées par son locataire qu’à l’expiration du bail. Ici, aucune clause ne prévoit une accession à la propriété en cours de location, la société est donc bien propriétaire des constructions qu’elle a réalisées pour le moment… et donc redevable de la taxe foncière !