C’est l’histoire d’un employeur qui veut réserver les avantages des cadres… aux cadres…
Un salarié, non-cadre, licencié pour faute grave, réclame une indemnité spécifique de licenciement prévue par la convention collective applicable à l’entreprise, qui est normalement due, sauf en présence d'une faute lourde...
Sauf que cette indemnité spécifique est réservée aux cadres, rappelle l’employeur : parce que le salarié n’appartient pas à la catégorie des cadres, il ne peut pas y prétendre… « Si ! », insiste le salarié : cette différence de traitement n’est justifiée par aucune spécificité propre aux cadres. Étrangère à toute considération professionnelle, elle doit donc bien lui être versée. Selon lui, rien ne justifie en effet que cet avantage soit réservé aux seuls cadres…
Ce qui ne suffit pas à convaincre le juge : cette différence de traitement, instaurée par une convention collective, est présumée justifiée. La différence de traitement est donc valide, sauf à démontrer qu’elle était étrangère à toute considération professionnelle. Preuve que le salarié n’apporte pas ici…
Les lecteurs ont également consulté…
Primes d’assurance-vie : à réintégrer dans la succession ?
À son décès, un homme laisse 2 enfants pour lui succéder. Ils découvrent que chaque mois, leur père versait une très grande part de ses revenus pour alimenter une assurance-vie qui ne bénéficie qu’à l’un d’eux.
Le capital issu d'une assurance-vie étant, par principe, exclu des calculs successoraux, le deuxième enfant s'estime lésé et demande que ces sommes soient réintégrées dans la succession.
Est-ce possible ?
La bonne réponse est... Oui
En principe, le capital transmis au bénéficiaire d’un contrat d’assurance-vie ne fait pas partie de la succession. Toutefois, les primes peuvent être réintégrées lorsqu’elles sont manifestement exagérées au regard des facultés du souscripteur, sous réserve de l'appréciation du juge.
Cette appréciation s’effectue au moment de chaque versement, notamment en fonction :
- de l’âge du souscripteur ;
- de sa situation patrimoniale et de ses revenus ;
- de sa situation familiale ;
- de l’utilité que présentait le contrat pour lui.
Si l’exagération est reconnue, les primes concernées peuvent être soumises aux règles successorales, sans que l’intégralité du capital d’assurance-vie soit nécessairement réintégrée.
C’est l’histoire d’une société qui peine à justifier les déplacements de son dirigeant…
Au cours d’un contrôle fiscal, l’administration constate qu’une société a déduit de son résultat imposable les frais de location de longue durée et de carburant d'un véhicule de tourisme de luxe. Des dépenses d’ordre « personnel », manifestement, donc non déductibles, selon elle…
Des dépenses qui n’ont rien de « privées », conteste la société : le véhicule est mis à la seule disposition du dirigeant, lequel vit à Paris et n’a donc aucune raison de l’utiliser pour ses déplacements personnels. D’autant que le véhicule affiche un faible kilométrage et reste stationné à proximité des locaux de la société : autant d’éléments qui prouvent, selon la société, l’absence de toute utilisation à titre personnel…
Sauf que rien ne prouve ici que les déplacements effectués avec le véhicule sont professionnels, tranche le juge. Ni le lieu de résidence du dirigeant, ni le faible kilométrage du véhicule ne suffisent à établir son usage professionnel : la déduction fiscale des dépenses est donc refusée.
Les lecteurs ont également consulté…

C’est l’histoire d’une société qui peine à justifier les déplacements de son dirigeant…
Les lecteurs ont également consulté…
Congé de fin de carrière dans l’imprimerie de presse : qui est concerné ?
La liste des emplois éligibles au congé d’accompagnement spécifique est dévoilée
Rappelons que la loi de finances pour 2026 a instauré un congé d’accompagnement spécifique pour le maintien dans l’emploi au profit de certains salariés seniors de la filière des imprimeries participant à la fabrication et à la production de la presse quotidienne.
Ce dispositif vise les salariés concernés par un projet de départ de l’entreprise dans le cadre d’un plan de sauvegarde de l’emploi (PSE) ou d’un accord portant rupture conventionnelle collective (RCC), et qui ne peuvent pas encore bénéficier d’une retraite à taux plein.
Pour être éligible, le salarié doit notamment être titulaire d’un contrat à durée indéterminée, être âgé de plus de 59 ans à la date d’homologation ou de validation du PSE ou de l’accord de RCC, et remplir les conditions pour bénéficier d’une pension de retraite à taux plein au plus tard à l’issue du dispositif.
Il doit également occuper un emploi figurant sur une liste fixée par arrêté et travailler au sein d’une entreprise de la filière des imprimeries concourant à la fabrication et à la production des titres de presse quotidienne, signataire d’un accord avec l’État.
C’est désormais chose faite : depuis le 16 septembre 2026, la liste des emplois éligibles au dispositif est fixée.
Cette liste comprend plusieurs catégories de métiers directement liés aux activités d’impression et de production de la presse quotidienne, et notamment :
- les métiers de l’impression, tels que les imprimeurs, rotativistes, conducteurs imprimeurs et imprimeurs-pupitreurs ;
- les métiers de la production, de la finition et du routage, et notamment les opérateurs de production, opérateurs de finition-encartage et conducteurs de routage ;
- certains métiers techniques et de maintenance, comme les techniciens de maintenance, maintenanciers et cadres techniques ;
- des fonctions logistiques, et notamment les caristes, magasiniers et responsables logistiques ;
- certaines fonctions d’encadrement industriel, comme les directeurs d’usine ou de centre. Certaines fonctions administratives figurent également dans cette liste.
C’est notamment le cas de l’assistant de direction, à condition qu’il soit exclusivement affecté aux activités industrielles.
Attention : l’inscription d’un emploi sur cette liste ne suffit pas, à elle seule, à ouvrir droit au congé.
Le salarié doit également remplir les autres conditions prévues par la loi. Il doit notamment ne pas avoir retrouvé d’emploi à l’issue de son congé de reclassement ou de mobilité et ne pas encore remplir les conditions pour bénéficier d’une pension de retraite à taux plein.
L’entreprise doit, quant à elle, satisfaire aux conditions prévues par le dispositif, notamment en matière de procédure de départ et d’agrément.
La publication de cette liste constitue donc une étape importante dans la mise en œuvre concrète du congé d’accompagnement spécifique : les entreprises concernées peuvent désormais identifier les emplois susceptibles d’ouvrir droit au dispositif, sous réserve du respect de l’ensemble des conditions légales.
Les lecteurs ont également consulté…
C’est l’histoire d’une SCI qui n’avait pas l’intention d’abandonner son projet…
Une SCI envisage de mettre en location une maison meublée avec des prestations para-hôtelières. Parce que cette activité est soumise à TVA, elle déduit cette taxe payée au titre de ses dépenses. « À tort ! », selon l’administration fiscale, qui refuse cette déduction…
Elle constate que le logement a finalement été mis à la disposition gratuite de 2 sociétés, ce qui révèle l’abandon du projet de location : les dépenses n’ont donc pas été engagées pour les besoins d’une activité soumise à la TVA… « À tort ! », conteste la SCI : cette mise à disposition n’était que temporaire, le temps de rénover le bien. Elle n’a pas renoncé à son projet, comme en témoigne la signature ultérieure d’un bail pour louer le bien meublé avec prestations para-hôtelières…
Ce que confirme le juge : cette mise à disposition gratuite ne suffit pas à prouver l’abandon définitif du projet, d’autant qu’un bail commercial a ensuite été signé. La déduction de la TVA ne peut donc pas être remise en cause pour ce motif !
Les lecteurs ont également consulté…
C’est l’histoire d’une compagnie aérienne mal à l’aise avec ses passagers…
Alors qu’elle procède à l’embarquement de ses passagers, une compagnie aérienne est confrontée au malaise de l’un d'eux dans l’avion. Ce qui va retarder le décollage et faire que d’autres passagers vont manquer leurs correspondances…
Ces derniers, estimant la compagnie responsable, demandent à être indemnisés… Ce que conteste la compagnie, estimant qu’elle ne peut pas prévoir le malaise d’un passager… Pourtant, les passagers rappellent que, selon les règles européennes, une compagnie doit indemniser ses clients en cas de retard de plus de 3 heures, sauf en cas de « circonstance extraordinaire ». Or la probabilité qu’un passager fasse un malaise n’est pas quelque chose d’extraordinaire… Mais la compagnie maintient qu’elle ne pouvait rien faire pour empêcher ce malaise…
Ce que valide le juge : une circonstance extraordinaire est celle qui ne relève pas de l’activité habituelle de la compagnie aérienne et qui échappe à sa maîtrise. C’est bien le cas ici : l’indemnisation n’est pas due…
Les lecteurs ont également consulté…
C’est l’histoire d’une société qui pensait exercer une activité industrielle…
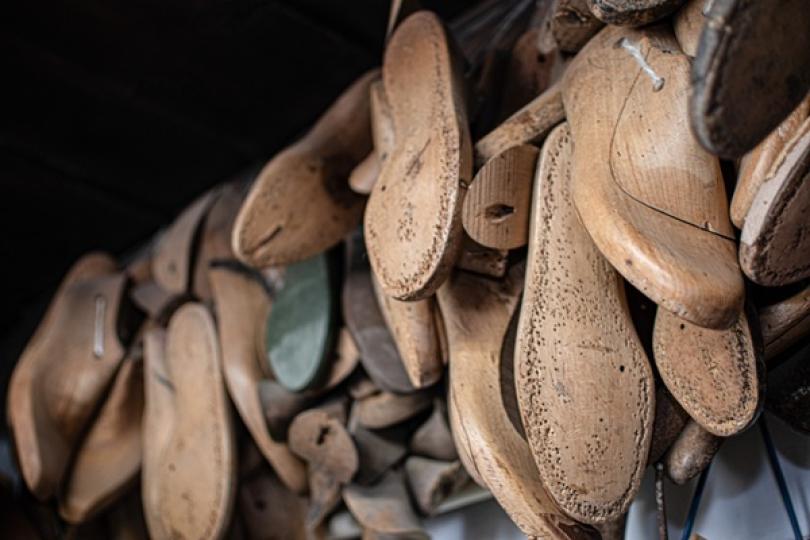
Parce qu’elle exerce une activité de conception et de commercialisation de chaussures, une société entend bénéficier du crédit d’impôt recherche spécialement applicable aux entreprises du textile, à raison de l’élaboration de nouvelles collections...
Ce que lui refuse l’administration fiscale, qui rappelle que cet avantage fiscal profite aux entreprises du secteur textile-habillement-cuir qui exercent une activité industrielle. Ce qui n’est pas le cas ici, puisque la société ne dispose pas d’installations de production suffisantes et confie entièrement la fabrication des produits à des sous-traitants qui achètent eux-mêmes les matières premières… Des éléments qui ne suffisent pas à lui retirer le caractère d’entreprise industrielle, conteste la société…
Sauf qu’elle se contente d’acheter des chaussures finies, sans participer elle-même à leur fabrication, constate le juge. Elle ne peut donc pas être regardée comme une entreprise industrielle et bénéficier du crédit d’impôt collection…
Les lecteurs ont également consulté…
Bail commercial : quand le temps efface les limites…
Un commerçant loue son local commercial depuis 2014. Le bail était initialement conclu pour 9 ans, mais une fois ce délai passé, lui et son bailleur ont continué leur relation sur la base du premier contrat.
En 2026, le bailleur propose révision du loyer qui se traduit par une augmentation importante du montant. Le commerçant est dans l'incompréhension : le bail prévoit un plafonnement des augmentations de loyer en fonction de l'indice des loyers commerciaux (ILC) et l'augmentation proposée va bien au-delà de ce plafonnement...
Le bailleur est-il dans son droit ?
La bonne réponse est... Oui
Quand un bail n'est pas expressément renouvelé à son terme, il peut se poursuivre tacitement. Cependant, cela entraine certaines conséquences, et notamment au niveau du plafonnement du loyer.
En effet, au-delà de la 12e année, le loyer est automatiquement déplafonné et le bailleur pourra proposer une augmentation en se basant sur la valeur locative du local sans avoir à suivre l'évolution d'un indice.