Émeutes : une procédure d’indemnisation simplifiée pour les propriétaires de véhicules incendiés
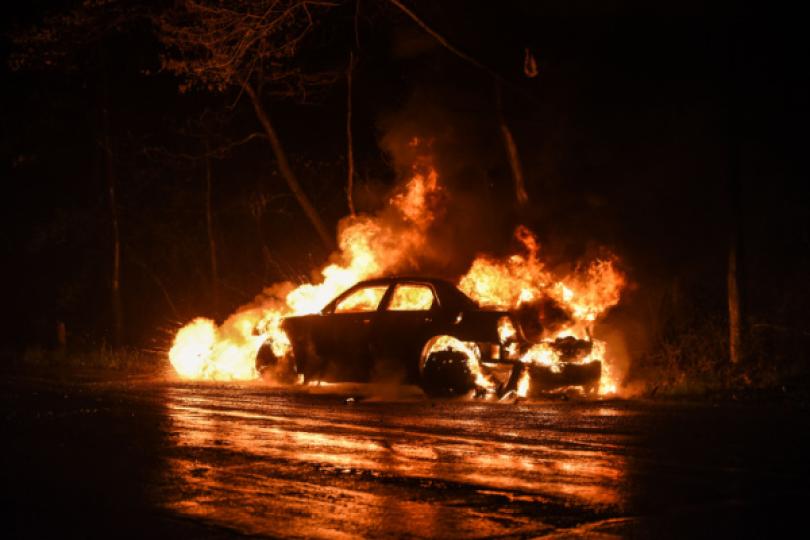
Véhicules incendiés durant les émeutes : comment se faire rembourser rapidement ?
Durant les émeutes, de nombreux propriétaires ont vu leurs véhicules être incendiés et / ou détruits. Problème : certains ne peuvent pas être indemnisés, le dommage subi n’étant pas couvert par leur contrat d’assurance.
Le Gouvernement a donc décidé de faire un geste et d’indemniser les propriétaires dont le revenu fiscal de référence 2022 ne dépasse pas un certain plafond. Notez que ce montant est réévalué à la hausse en fonction du nombre de personnes à charge.
Le montant de l’aide est plafonné à 4 601 €.
Pour en bénéficier, vous pouvez commencer par remplir une pré-demande en ligne, avant de déposer en main propre une demande à la Commission d'indemnisation des victimes d'infraction (CIVI) du lieu de votre domicile.
La demande peut être aussi faite par lettre recommandée avec accusé de réception adressée au tribunal judiciaire dont vous dépendez.
Si vous avez des questions, sachez qu’un numéro vert a été mis en place, le 166 006, qui propose un accompagnement personnalisé pour engager les démarches d'indemnisation.
- Actualité du ministère de l’Économie du 19 juillet 2023 : « Prise en charge simplifiée pour l’indemnisation des propriétaires les plus modestes dont le véhicule a été détruit par incendie lors des violences urbaines »
- Actualité de service-public.fr du 19 juillet 2023 : « Des mesures de dédommagement pour les propriétaires de véhicules incendiés »
Les lecteurs ont également consulté…
C'est l'été : tous en congé ?
Pour des questions d'organisation interne, une entreprise a pris l'habitude de fermer pendant 3 semaines en août : tous les salariés sont donc en congés sur cette période.
Un salarié vient tout juste d’arriver dans l’entreprise, mais n’a pas suffisamment de congés payés à poser pendant cette période de fermeture.
Cela signifie-t-il que l'employeur doit tout de même l'indemniser durant la totalité de cette période de fermeture estivale ?
La bonne réponse est... Non
L’employeur ne devra une indemnisation au salarié que pour les jours de congés payés acquis par ce dernier : pour le surplus, le salarié se trouve donc en "congé sans solde".
Notez que, toutes conditions remplies, le salarié pourrait percevoir une aide financière de Pôle emploi pour les congés non payés par l’employeur, suivant qu'il a touché ou non l'allocation d'aide au retour à l'emploi (ARE) ou l'allocation de solidarité spécifique (ASS) avant son embauche.
Micro-foncier : un nouveau plafond ?
Plafond du micro-foncier : pas de revalorisation !
Pour rappel, il existe 2 régimes d’imposition en matière de revenus fonciers :
- le régime « micro-foncier », applicable uniquement si les revenus de l’année (charges non comprises) sont inférieurs à 15 000 € ;
- le régime du « réel », applicable :
- lorsque les revenus de l’année sont supérieurs à 15 000 € ;
- lorsque les revenus sont inférieurs à 15 000 € mais que le propriétaire opte pour ce régime ;
- lorsque le propriétaire bénéficie de certains dispositifs de défiscalisation.
Dans le cadre du régime du réel, le propriétaire du bien immobilier placé en location peut déduire le montant réel de ses charges de manière à calculer son revenu imposable, ce qui suppose une certaine rigueur.
Le régime du micro-foncier a, quant à lui, été pensé pour simplifier les démarches : dans le cadre de ce régime, les propriétaires ne peuvent pas déduire le montant réel de leurs charges. Ils bénéficient à la place d’un abattement forfaitaire de 30 %.
Problème : le plafond du micro-foncier (15 000 €) n’a pas été modifié depuis 2002, alors même que les loyers n’ont fait qu’augmenter ces 20 dernières années. Partant de cette observation, un député a interrogé le Gouvernement sur la possibilité de revaloriser ce plafond.
La réponse est négative : entre autres arguments, le Gouvernement rappelle que le micro-foncier représente, chaque année, un tiers des déclarations des revenus fonciers… Un chiffre extrêmement stable malgré l’augmentation des loyers !
Les lecteurs ont également consulté…
Zones touristiques : pérenniser les logements permanents
14 mesures pour le logement en zones touristiques
Avec le développement des locations meublées de tourisme et l’augmentation du nombre de résidences secondaires, la part de logements permanents dans les zones touristiques tend à se réduire, ce qui entraîne, de fait, de plus grandes difficultés pour les locaux à trouver un logement durable.
Pour permettre aux résidants, mais également aux professionnels du tourisme de se loger convenablement, le Gouvernement annonce un plan d’action.
Issu d’une consultation avec des professionnels du tourisme, des élus locaux, des organismes publics et des professionnels du droit, le plan du Gouvernement se décline en 14 propositions, regroupées en 4 grands axes :
- informer, sensibiliser et accompagner ;
- réguler le développement des meublés de tourisme et résidences secondaires ;
- étendre et renforcer la réglementation sur les meublés de tourisme ;
- favoriser le développement d’une offre locative à l’année et soutenir le développement de foncières locales.
Guadeloupe : la taxe de séjour est morte, vive la « taxe de visite » ?
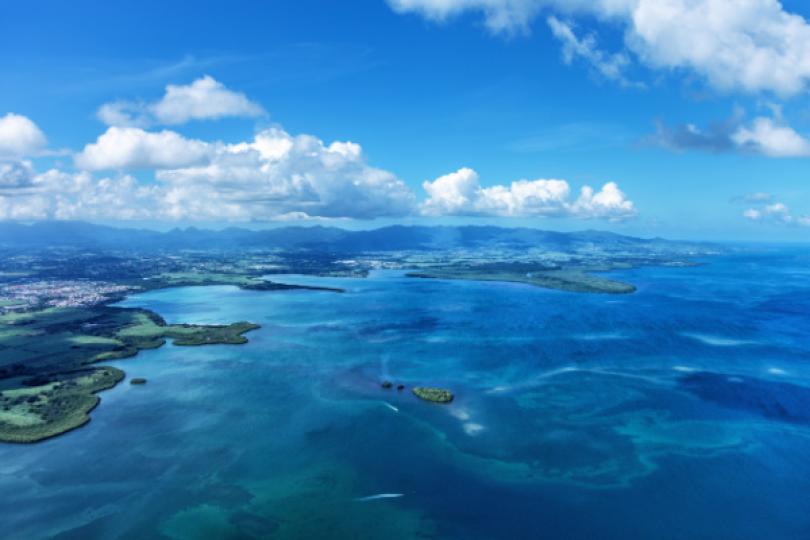
Vers la création d’une nouvelle taxe en Guadeloupe ?
Partant du constat que la taxe de séjour, telle qu’actuellement appliquée en Guadeloupe, serait source de pertes financières, l’Union des métiers et des industries de l’hôtellerie (UMIH) propose, à titre expérimental, de la transformer en « taxe de visite ».
Cette taxe, applicable uniquement sur le territoire de la Guadeloupe, ne serait plus liée au fait de séjourner dans un hébergement touristique ou assimilé : elle serait perçue lors de l’achat, par le visiteur, de son billet d’avion ou de bateau.
Les recettes procurées par cette taxe de visite seraient versées au « Comité régional des industries touristiques » (CRIT), qui viendrait remplacer le Comité de tourisme.
Une idée intéressante… mais rejetée par le Gouvernement. Pour lui, le fait de faire payer une taxe à tous les voyageurs entrant en Guadeloupe reviendrait, de fait, à créer une taxe de débarquement... dont la nature « fiscale » n’a rien à voir avec la taxe de séjour !
En outre, la mise en place d’une telle taxe uniquement en Guadeloupe pourrait provoquer une rupture d’égalité devant les charges publiques.
Les lecteurs ont également consulté…
C’est l’histoire d’un couple qui ne veut pas rogner sur son train de vie…
Un couple signe un prêt relais pour rembourser d’autres emprunts et acheter un nouveau bien. Mais, à ses yeux, la banque ne l’a pas bien mis en garde sur le risque d’endettement excessif. Un manquement qui mérite, selon le couple, une indemnisation...
« Endettement excessif ? », s’étonne la banque, qui rappelle le dossier solide du couple : ce dernier a signé un prêt-relais avec le projet de vendre son bien immobilier, dont le prix de vente est conforme au marché, et d’en acheter un autre. Ce prêt n’a pas aggravé sa situation financière mais l’a, au contraire, améliorée en permettant de rembourser d’autres emprunts et donc de diminuer les mensualités. Et surtout, le reste à vivre du couple, après paiement du prêt, est en moyenne de 3 500 € par mois, sans jamais passer sous la barre des 3 000 €…
Un reste à vivre suffisant pour le juge, qui tranche en faveur de la banque. Le couple a bien les moyens de payer les mensualités de ce crédit… qui n’est donc pas, dans ces conditions, excessif !
Les lecteurs ont également consulté…
Résidence secondaire « professionnelle » : exonérée de taxe d’habitation ?
Taxe d’habitation et résidence secondaire : rien ne change
Depuis le 1er janvier 2023, les résidences principales sont exonérées de taxe d’habitation… contrairement aux résidences secondaires !
Or, comme le souligne un député, il arrive qu’une personne occupe, pour des raisons professionnelles, une résidence distincte de sa résidence principale, dite « résidence secondaire ».
Il en va ainsi des personnes disposant d’un logement de fonction ou d’un 2nd logement les rapprochant de leur travail. Mais parce qu’une personne ne peut avoir qu’une seule résidence principale, la taxe d’habitation est due au titre de cette 2de résidence.
C’est sur ce point qu’un député interroge le Gouvernement : l’exonération de taxe d’habitation pourrait-elle être élargie à ce type de résidence secondaire ?
Le Gouvernement refuse cette idée car elle reviendrait à distinguer les résidences secondaires selon leur utilisation et donc, à créer une inégalité. De plus, les personnes ayant une résidence secondaire profitent malgré tout de la suppression de la taxe d’habitation au titre de leur résidence principale.
Il rappelle également qu’il existe, sur réclamation formulée auprès de l’administration, un système de dégrèvement de la majoration de la taxe d’habitation sur les résidences secondaires occupées pour des raisons professionnelles.
Pour aller plus loin…
Les lecteurs ont également consulté…
Solde de la taxe d’apprentissage : quoi de neuf ?
Solde de la taxe d’apprentissage : un calendrier modifié, mais pas que…
Pour rappel, à l’exception de l’Alsace-Moselle, la taxe d’apprentissage se compose :
- d’une part principale qui doit être déclarée, tous les mois, par l’intermédiaire de la DSN (déclaration sociale nominative) ;
- d’un solde qui doit être déclaré et payé annuellement.
En 2023, ce solde a dû être déclaré et payé courant mai 2023 auprès de l’Urssaf ou de la MSA (mutualité sociale agricole).
L’Urssaf le reverse ensuite à la Caisse des dépôts, qui le répartit entre les établissements et / ou les formations spécifiquement désignés par les employeurs, le cas échéant, via la plateforme nationale « SOLTéA ».
Grâce à cette plateforme en ligne, les employeurs peuvent notamment choisir les établissements auxquels ils souhaitent attribuer leurs crédits.
Courant juillet 2023, de nouvelles précisions ont été apportées s’agissant de la plateforme SOLTéA :
- les missions de la Caisse des dépôts et consignations (CDC) dans le cadre de la plateforme SOLTéA sont définies. La CDC met à la disposition des employeurs une liste des établissements habilités à percevoir le solde de la taxe d'apprentissage et, le cas échéant, des formations dispensées par ces derniers ;
- les modalités d’affectation par défaut des contributions des employeurs qui n’ont pas procédé à la désignation des établissements destinataires du solde de la CDC sont précisées ;
- le sort des fonds qui n’ont pas pu être versés en raison notamment de l'absence ou d'erreurs de saisie par l'établissement de ses coordonnées bancaires ou de la cessation définitive de son activité est encadré ;
- etc.
Enfin, le calendrier 2023 de répartition et de versement du solde de la taxe d’apprentissage de 2022 a été quelque peu modifié.
La date du 15 juillet 2023 est conservée pour le 1er versement par la CDC aux établissements bénéficiaires des fonds fléchés par les employeurs entre le 25 mai et le 6 juillet 2023.
En outre, le 2e versement aura lieu le 15 octobre 2023 et non le 15 septembre 2023.
Notez que les employeurs ont, désormais, jusqu’au 5 octobre 2023 inclus (au lieu du 6 septembre 2023) pour exprimer leurs vœux de répartition concernant le solde de la taxe d’apprentissage.
Quant au 3e versement relatif à la répartition réglementaire des fonds non fléchés par les employeurs, il aura lieu le 15 novembre 2023 (au lieu du 15 octobre 2023).
C’est l’histoire d’un couple qui pensait déménager (fiscalement) à temps…
À l’issue d’un contrôle, l’administration envoie, en décembre, à un couple une notification de redressement. Sauf qu’ici, pour que ce redressement soit valable (et donc « non prescrit »), il faut que le couple ait reçu le courrier avant fin décembre. Or, il ne l’a jamais reçu…
Et pour cause, rappelle-t-il, il a déménagé entre-temps… Sans la prévenir, conteste l’administration qui rappelle que la notification de redressement est valable si elle est envoyée à la dernière adresse connue. Et c’est bien pour cela qu’il a envoyé le 1er décembre (en LRAR) un courrier informant l’administration de sa nouvelle adresse, rappelle le couple : le redressement ayant été présenté le 12 décembre, l’administration connaissait donc sa nouvelle adresse…
Sauf que le courrier de changement d‘adresse a été reçu le 11 décembre par l’administration, constate le juge : elle n’en avait donc pas connaissance à la « date d’envoi » de la notification de redressement, présentée le 12 décembre… qui est donc valable !
Émeutes : une aide financière exceptionnelle pour les travailleurs indépendants
Une aide exceptionnelle pouvant aller jusqu’à 6 000 €
Les travailleurs indépendants dont les commerces ont subi des dégradations importantes liées aux émeutes peuvent percevoir une aide pouvant aller jusqu’à 6 000 € au titre de l’action sociale du Conseil de la Protection Sociale des Travailleurs Indépendants (CPSTI).
Pour pouvoir en bénéficier, il faut déposer une demande en ce sens auprès de l’Urssaf du lieu d’activité (https://secu-independants.fr/action-sociale/demander-une-aide/aide-financiere-exceptionnelle). Vous avez jusqu’au 31 août 2023 pour le faire.
Vous devrez fournir un formulaire d’aide financière exceptionnelle (AFE) intégrant une déclaration sur l’honneur quant à la fermeture minimale d’une journée imposée par les dégâts sur les locaux de l’entreprise, une copie du dépôt de plainte, et la copie de la déclaration d’assurance.
Le Gouvernement précise que ces aides ne sont ni récupérables ni soumises à cotisations et contributions sociales ni soumises à charges fiscales.
Notez que les travailleurs indépendants peuvent toujours bénéficier de l’offre sanitaire et sociale du CPSTI, notamment l’Aide aux Cotisants En Difficulté (ACED) qui permet la prise en charge partielle ou totale des cotisations et contributions sociales personnelles.