Guide de la sécurité des données personnelles : l’édition 2024 est parue !
Guide de la sécurité des données personnelles : les nouveautés de l’édition 2024
Le guide de la sécurité des données personnelles édité par la CNIL vient d’être mis à jour pour cette année 2024.
Structuré en 5 parties, il comporte de nouveaux contenus portant sur :
- l’informatique en nuage (cloud) ;
- les applications mobiles ;
- l’intelligence artificielle (IA) ;
- les interfaces de programmation applicative (API) ;
- le pilotage de la sécurité des données.
Les fiches déjà existantes ont été enrichies, notamment celles portant sur l’utilisation d’équipements personnels en environnement professionnel.
Notez que pour mieux prendre connaissance des modifications, la CNIL a publié un journal des modifications.
Les lecteurs ont également consulté…
Comportement inapproprié dans un véhicule professionnel = licenciement ?
C’est l’histoire d’un salarié qui oublie qu’il est dans un véhicule professionnel…
Un salarié embauché en qualité de conducteur livreur est licencié par son employeur pour faute grave.
Pourquoi ? Parce que son employeur lui reproche d’avoir adopté un comportement obscène sur son trajet domicile-travail, à l’issue de sa journée de travail, dans le véhicule qui était mis à disposition par l’entreprise…
Une décision qui s’appuie sur un témoignage anonyme envoyé par un autre salarié.
Pour l’employeur, ces faits portent atteinte à l’image de la structure et rendent impossible le maintien du salarié dans l’entreprise… Ce qui justifie un licenciement pour faute grave !
Sauf que pour le salarié ce comportement, qui relève de sa vie privée, ne peut pas fonder son licenciement pour faute.
Il rappelle que les faits ont été commis en dehors du temps de travail et que le seul fait qu’il se trouvait dans un véhicule professionnel ne peut pas suffire à rattacher les faits reprochés à sa vie professionnelle.
« Tout à fait ! » tranche le juge en faveur du salarié : les faits reprochés ne constituent pas un manquement du salarié aux obligations qui découlent de son contrat de travail.
Les éléments invoqués par l’employeur ne permettent pas d’établir un lien suffisant entre le comportement reproché et la vie professionnelle du salarié et ne peuvent pas fonder son licenciement pour faute grave.
Les lecteurs ont également consulté…
C’est l’histoire d’une SARL qui aide sa filiale… pour s’aider elle-même (?)…
Pour aider sa filiale, une SARL renonce au remboursement des avances financières qu’elle lui a consenties. Une aide « commerciale » qu’elle déduit de son résultat imposable. Une aide « financière », donc non déductible, conteste l’administration…
… qui rappelle que la convention d’ « abandon de créances » indique clairement que l’aide est destinée à améliorer l’image financière de la filiale auprès des clients et fournisseurs. Sauf qu’un défaut de paiement de la part de sa filiale pourrait compromettre ses relations avec ces mêmes fournisseurs, conteste la SARL qui voit ici tout l’intérêt commercial de l’aide. Une simple « supposition » qui ne prouve rien, selon l’administration. D’autant que les 2 sociétés n’ont qu’un seul fournisseur en commun (représentant un faible chiffre d'affaires) et n’ont ni relation commerciale ensemble ni clients en commun.
Ce que confirme le juge, qui refuse à son tour la déduction fiscale de l’abandon de créances… qui ne constitue pas ici une aide commerciale !
Les lecteurs ont également consulté…
C’est l’histoire d’un dirigeant qui ne s’estime plus « maître » de son affaire…
Les lecteurs ont également consulté…
Espace de coworking : bureau ou local commercial ? Telle est la question !
Taxe sur les bureaux : fiscalement, c’est quoi un espace de coworking ?
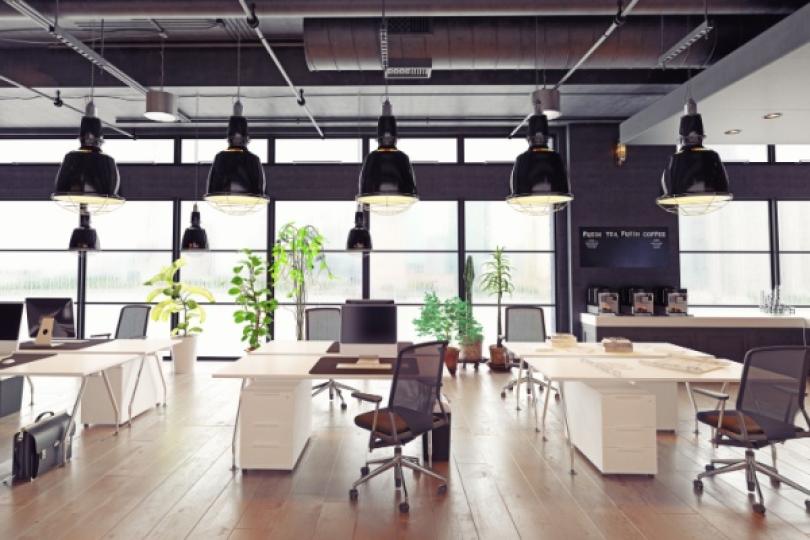
Parce qu’elle exerce une activité de mise à disposition d’espaces de travail (espaces de coworking) à Paris, une société se voit réclamer le paiement de la taxe annuelle sur les locaux à usage de bureaux, les locaux commerciaux, les locaux de stockage et les surfaces de stationnement perçue dans la région Ile-de-France.
Une erreur selon la société qui estime être exonérée de cette taxe. Et pour cause, dans le cadre de son activité, elle fournit non seulement des espaces de coworking à ses clients, mais aussi différentes prestations de services de type hôtelier : accueil et conciergerie, standard et réception du courrier, accès à des évènements sociaux et professionnels, services de bien-être.
Partant de là, les locaux litigieux sont des « locaux commerciaux ». Et parce que leur surface est inférieure à 2 500 m², elle peut bénéficier de l’exonération prévue en pareil cas par la loi.
Mais l’administration considère au contraire que les locaux loués aux clients sous forme d’espaces de travail sont des bureaux… Et non des locaux commerciaux…
Elle relève, en effet, que ni la description des prestations offertes à la clientèle ni le contrat de prestations de service conclu avec les clients, ni les conditions générales de vente ne permettent de conclure que les prestations de type hôtelier constitueraient l’activité principale de la société.
Par conséquent, l’administration considère que l’activité de mise à disposition de bureaux est l’activité principale de la société, qui doit bien payer la taxe réclamée.
Ce que confirme le juge : les locaux litigieux étant principalement utilisés pour un usage de bureau, ils doivent être taxés comme tels !
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur et d’une salariée qui signent plus vite que leur ombre…
Un employeur et une salariée s’entretiennent en vue de conclure une rupture conventionnelle individuelle. Parce qu’ils sont d’accord sur toutes les modalités de la rupture, ils décident de signer la convention le jour même…
Après l’homologation de la convention, la salariée conteste cette rupture conventionnelle et réclame même son annulation au motif que celle-ci a eu lieu le même jour que l’entretien préalable : pour elle, le fait que la convention soit signée le jour même prive l’entretien préalable de son objet. Ce que réfute l’employeur : rien dans la loi ne fait obstacle à ce que la convention de rupture conventionnelle individuelle soit signée le jour même de l’entretien préalable, tant que ces deux étapes sont respectées…
Ce que confirme le juge qui valide la position de l’employeur : l’entretien et la signature de la convention de rupture conventionnelle peuvent tout à fait avoir lieu le même jour tant que l’entretien avec la salariée se déroule (même immédiatement) avant.
Les lecteurs ont également consulté…
EHPAD : quelles mesures pour pallier les difficultés financières ?
La situation financière préoccupante des EHPAD publics…
Une députée attire l'attention du Gouvernement sur la situation financière particulièrement difficile de la majorité des établissements d'hébergement pour personnes âgées dépendantes (EHPAD) publics en France.
À ce titre, elle rappelle que selon les chiffres fournis par la Fédération hospitalière de France, près de 80 % de ces EHPAD enregistrent un résultat déficitaire en 2022, contre 42 % en 2019.
Elle interroge donc le gouvernement sur les mesures étudiées pour soutenir les EHPAD publics et garantir qu’ils puissent continuer leur travail dans de bonnes conditions, tout en offrant un accueil digne aux résidents.
Ce à quoi le Gouvernement répond qu’un certain nombre de mesures ont d’ores et déjà été mises en place.
D’abord, un fond de soutien exceptionnel à hauteur de 100 M€ a été mis à disposition des Agences Régionales de Santé (ARS) afin de combler les besoins de trésorerie les plus urgents.
De plus, il rappelle l’existence de l’expérimentation mise en place par la loi de financement de la Sécurité sociale pour 2024, permettant aux départements volontaires de simplifier le mode de financement des EHPAD.
En fonction des résultats de cette expérimentation d’une durée de 4 ans, le Gouvernement réitère son souhait de généralisation de ce mode de financement à l’ensemble des EHPAD dans le but de consolider leur situation financière.
Enfin, il assure qu’une réflexion globale reste en cours, en lien avec les acteurs concernés, s’agissant du modèle économique ou encore des modalités de financement et de transformation de l’offre.
Les lecteurs ont également consulté…
Salarié détaché à l’étranger : tout travail mérite « exonération fiscale » ?
Salarié envoyé à l’étranger : à qui profite la prospection ?
Un particulier signe un contrat de travail avec une entreprise établie en France, elle-même détenue par une société américaine, en vue de prospecter le marché commercial de la location d’avions à l’étranger.
Une situation qui selon lui, lui permet de bénéficier d’une exonération d’impôt sur le revenu (IR) au titre des salaires perçus dans le cadre de cette activité… Mais pas selon l’administration fiscale, qui lui refuse le bénéfice de cet avantage.
« Pourquoi ? », s’étonne le salarié qui rappelle que les salariés envoyés à l’étranger par un employeur établi en France pour exercer une activité de prospection commerciale pendant plus de 120 jours par an peuvent bénéficier d’une exonération d’IR à raison des salaires perçus en rémunération de cette activité.
Et toutes les conditions requises pour bénéficier de ce dispositif sont ici remplies, maintient le salarié. Pour preuves :
- son employeur est domicilié en France ;
- son activité salariée consiste à prospecter, à l’étranger, un marché commercial ;
- sa mission à l’étranger a duré plus de 120 jours au cours d’une période de 12 mois consécutifs.
Sauf qu’une condition essentielle fait pourtant défaut, constate l’administration : si le salarié a effectivement été envoyé à l’étranger pour exercer une activité de prospection, cette activité a uniquement pour but de développer l’activité de location d’avions commerciaux de la société américaine… et non celle de l’entreprise française.
Ce que confirme le juge : l’exonération d’IR s’applique uniquement si l’activité du salarié a pour but d’assurer le développement des activités ou des marchés à l’étranger d’un employeur français.
L’exonération d’impôt réclamée est donc ici refusée !
- Arrêt du Conseil d’État du 15 mars 2024, no 464216 (NP)
Les lecteurs ont également consulté…
Publicité : une interdiction de plus ?
Publicité sur les bateaux : interdite ?
Depuis le 1er mars 2024, la publicité située en mer territoriale et sur les eaux intérieures maritimes françaises est restreinte, tout en ouvrant des exceptions nécessaires à la poursuite d’activités nautiques et à l’organisation d’événements nautiques.
Tout d’abord, la publicité lumineuse y est purement et simplement interdite.
Ensuite, la publicité non lumineuse n’est admise que sur les navires et à la condition :
- que ces navires ne soient ni équipés, ni exploités à des fins essentiellement publicitaires ;
- que la surface totale des publicités non lumineuses apposées ou installées sur un navire n’excède pas 4 m².
Par « navire », il faut entendre tout engin flottant, construit et équipé pour la navigation maritime de commerce, de pêche ou de plaisance et affecté à celle-ci, ainsi que les engins flottants construits et équipés pour la navigation maritime, affectés à des services publics à caractère administratif ou industriel et commercial.
Quant à la condition liée à la surface des publicités, elle ne s'applique pas aux marquages apposés sur la coque, les éléments de structure, la voile ou les marchandises des navires mentionnant leur marque, leur constructeur, leur exploitant ou leur parraineur, ainsi qu'à la publicité faite à l'occasion des navigations liées à des évènements nautiques au profit des parraineurs de ces évènements.
Les lecteurs ont également consulté…
C’est l’histoire d’un dirigeant qui ne s’estime plus « maître » de son affaire…
L’administration rectifie l’impôt d’une société, en tire toutes les conséquences et taxe personnellement son ancien gérant au titre des revenus distribués. Sauf qu'il est « ancien » gérant, donc plus « maître de l’affaire », donc non concerné conteste ce dernier…
« Vous l’étiez ! », estime l’administration qui rappelle que l’ancien dirigeant était associé égalitaire et gérant de droit de la société. « Justement, je l’étais ! », ironise l’ancien gérant, mais plus au cours de l’année concernée par le redressement. Et, pour preuve, il fournit le procès-verbal de l’assemblée générale mettant fin à ses fonctions de gérant. Sauf que ce procès-verbal n’a été enregistré au registre du commerce et des sociétés que l’année suivante : il était donc toujours « légalement » gérant de la société au titre de l’année litigieuse, estime l’administration…
Ce que confirme le juge : l’ancien dirigeant étant le « maître de l’affaire » à l’époque, le redressement fiscal est ici parfaitement justifié !