C’est l’histoire d’un bailleur qui veut vendre sa maison mise en location…
Les lecteurs ont également consulté…
Taille des haies et voisinage
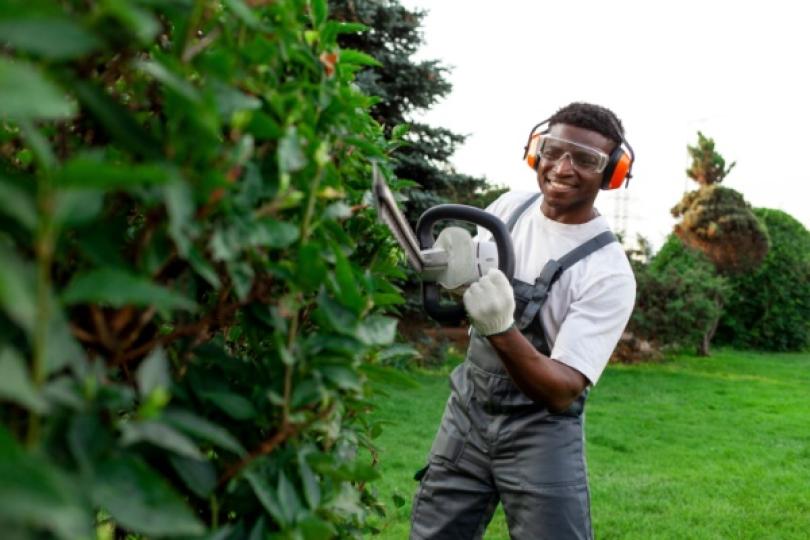
Alors que le printemps fait son œuvre dans le jardin, un propriétaire est sollicité par son voisin. Celui-ci lui indique que la haie qu'il a plantée en limite de propriété pousse et que ses branches commencent à s'allonger chez lui. Il lui demande donc d'intervenir pour tailler la haie de son côté de la limite séparative des deux terrains.
Le propriétaire répond à son voisin qu'il peut s'en charger lui-même, puisque c'est son terrain qui est concerné. Mais ce dernier refuse, ça n'est pas de sa responsabilité.
Qui a raison ?
La bonne réponse est... Le voisin
Lorsque des plantations non mitoyennes étendent leurs branches vers un terrain voisin, il appartient au propriétaire de la plantation de prendre à sa charge la taille de tout ce qui dépasse la limite séparative des terrains.
À noter que lorsque ce sont des racines, ronces ou brindilles qui dépassent, le voisin est libre de couper lui-même.
Et lorsque la plantation est mitoyenne, c'est-à-dire à cheval sur les deux terrains, chacun s'occupe d'entretenir son côté.
Impôt sur le revenu : quand une ancienne salariée estime toujours l’être !
Existence d’un lien de subordination = prouvez le ?
Dans le cadre de son activité d’assistance en conseil financier, une société par actions simplifiée unipersonnelle (SASU) conclut un contrat de sous-traitance avec une société cliente. Elle lui facture à ce titre les services rendus par sa présidente et actionnaire unique en exécution de ce contrat.
Au cours d’un contrôle, l’administration fiscale se penche sur ces factures et constate, à la lecture des relevés bancaires personnels de la présidente, que les sommes facturées à la société cliente ont été intégralement encaissées personnellement par la présidente.
Des revenus « réputés » distribués, estime l’administration, donc imposables personnellement entre les mains de la présidente dans la catégorie des revenus de capitaux mobiliers soit à hauteur de 30 %.
« Des salaires ! », conteste la présidente, donc imposable en tant que traitements et salaires.
Et pour preuve, la présidente rappelle :
- qu’elle était, dans le passé, salariée de cette société cliente ;
- qu’elle a continué d’accomplir pour elle les mêmes prestations que celles rendues dans le cadre de ce contrat de travail ;
- qu’elle ne recevait d’ordre que de la société cliente ;
- qu’elle a encaissé les sommes facturées calculées en fonction du temps passé pour travailler pour cette société.
Un lien de subordination évident, maintient la présidente pour qui les sommes en cause doivent donc être taxées comme des traitements et salaires.
« Ce qui reste à prouver ! », conteste l’administration qui constate que rien ici ne justifie l’existence effective d’un réel lien de subordination.
Ce que confirme le juge qui donne raison à l’administration et valide le redressement au titre des revenus de capitaux mobiliers.
Les lecteurs ont également consulté…
Quelles démarches administratives pour mettre en place la mutuelle obligatoire ?
Mutuelle obligatoire : cas général et particuliers
La loi sur la mutuelle obligatoire en entreprise stipule que tout employeur doit proposer une complémentaire santé d'entreprise à ses salariés. Cette dernière leur permet de compléter les remboursements de frais de santé non pris en charge par la Sécurité sociale.
Une couverture collective obligatoire doit respecter un panier de soins minimum et l'employeur doit participer à hauteur de 50% des cotisations au minimum. Le reste de la somme sera laissé à la charge du salarié.
La mutuelle collective est, par essence, obligatoire, sauf pour les salariés qui ont plusieurs employeurs ou ceux qui ont des cas de dispense. En cas de contrat suspendu (maternité, accident, maladie...), la couverture est maintenue si le salarié bénéficie d'une indemnisation. En cas de contrat rompu, les garanties sont maintenues pendant douze mois au maximum, sauf en cas de rupture pour faute grave ou de démission.
Mise en place d'une mutuelle dans l'entreprise
Mettre en place une mutuelle dans l'entreprise ne s'improvise pas. Quelle que soit sa forme juridique, dès qu'une entreprise emploie un salarié, elle est tenue de lancer les démarches nécessaires.
Les moyens à la portée des employeurs
Tout employeur souhaitant mettre en place une mutuelle doit commencer par consulter la convention collective de son entreprise ou par prendre connaissance de l'accord de branche associé à sa société. Lorsqu'elle est soumise à une convention collective, une entreprise est en effet tenue d'offrir des garanties minimales à ses employés.
Si cela n'est pas le cas, un référendum peut permettre de récolter les voix des salariés mais il est également possible de signer un accord avec leurs représentants.
En cas de négociations difficiles, ou si l'entreprise emploie moins de cinquante salariés, un employeur reste néanmoins libre d'adopter une décision unilatérale. C'est la solution la plus simple et la plus rapide pour mettre en place une complémentaire santé obligatoire au sein d'une entreprise.
La transmission du bulletin d'adhésion
Suite à ce choix, tous les salariés reçoivent un document écrit dans lequel sont spécifiées les conditions du contrat. Après avoir rempli leur bulletin d'adhésion, les salariés recevront tout simplement une attestation d'affiliation à leur complémentaire santé. Ils pourront dès lors bénéficier des garanties auxquelles leur contrat leur donne droit.
L'adhésion à la mutuelle collective d'une entreprise prend effet dès la signature du contrat entre le salarié et son employeur. Il est important de savoir qu'après sa mise en place, une complémentaire santé peut tout à fait être modifiée. Si la mutuelle a été choisie par l'employeur, elle pourra être modifiée par ce dernier, par référendum ou par accord collectif. Dans le même ordre d'idée, si la mutuelle a été choisie par référendum, il est possible de la modifier en organisant un nouveau référendum ou en optant pour l'accord collectif.
Hébergeurs d’annonces en ligne : quelle surveillance sur le contenu du site ?

Petites annonces en ligne : le site est-il responsable des annonces frauduleuses ?
Une société constate que des annonces sont publiées sur une place de marché en ligne en usurpant son identité. Face à la persistance de ce phénomène, elle décide de saisir le juge pour engager la responsabilité du site internet estimant que celui-ci ne fait rien pour empêcher que des annonces frauduleuses soient publiées sur ses pages.
Après une première procédure, le site se voit condamné à systématiquement supprimer toutes les annonces frauduleuses qui concernent la société.
Mais pour l’hébergeur du site, c’est le contraindre à une obligation démesurée. D’une part, cela le contraindrait à une obligation générale de surveillance des annonces publiées sur son site dont il devrait faire sa propre appréciation. D’autre part, cette obligation n’apparait pas limitée dans le temps et le contraindrait à agir indéfiniment sur toutes les publications d’annonces à venir.
Pour le juge, cela apparait effectivement démesuré. Il rappelle qu’il est possible de contraindre un hébergeur à supprimer des annonces frauduleuses lorsque celle-ci sont identifiées mais il n’est pas possible de lui transférer la responsabilité générale de surveillance de toutes les annonces et encore moins de façon non limitée dans le temps…
Les démarches visant à faire supprimer les annonces frauduleuses devront donc se faire au cas par cas…
Les lecteurs ont également consulté…

C’est l’histoire de deux associés qui scannent leur signature pour conclure une promesse de vente…
Deux associés concèdent une promesse de vente de leurs parts sociales au profit d’une autre société. Les conditions de la promesse étant réunies, la société réclame sa mise en œuvre. Sauf qu’ils ne l’ont en réalité pas signé, contestent les associés… qui reviennent alors sur cette promesse de vente…
Sauf que cette promesse de vente comporte bien le scan de leur signature, fait constater la société qui réclame donc son exécution. Sauf qu’une signature scannée n'identifie pas formellement son auteur, contestent les associés pour qui cela ne prouve donc pas leur consentement à la vente des parts sociales. Sauf que les associés n’ont pas protesté lorsqu’ils ont reçu une copie de la promesse, rappelle la société pour qui le scan de leur signature les engage, établissant ainsi la réalité de leur consentement…
« Non ! », tranche le juge en faveur des associés : rien ne prouvant ici que les associés ont bel et bien consenti à la vente, la promesse de vente des parts sociales doit être annulée !
Les lecteurs ont également consulté…
Blanchiment et financement du terrorisme : la DGCCRF enquête
LCB-FT : les entreprises suivent-elles ?
La lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT) n’est pas que l’affaire de l’État et des pouvoirs publics.
Les entreprises de certains secteurs peuvent être amenées à contribuer par différents moyens, comme en vérifiant précisément l’identité de leurs clients ou en faisant remonter leurs suspicions de détournements aux autorités compétentes.
À ce titre, le rôle de ces entreprises est primordial puisqu’il permet souvent de constituer une base dans le démantèlement de réseaux parallèles.
La Direction générale de la concurrence, de la consommation et de la répression des Fraudes (DGCCRF) a mené une enquête pour contrôler que les entreprises du luxe, de l’immobilier et de la domiciliation d’entreprises sont bien conscientes de leurs rôles et des obligations que cela entraine.
Dans le secteur de l’immobilier, l’enquête démontre globalement une bonne connaissance des obligations des professionnels puisque ces procédures internes sont généralement mises en place pour y répondre. Mais dans la pratique, ces procédures internes restent souvent inutilisées en dépit de l’importance des enjeux.
Pour les domiciliataires d’entreprises et les professionnels du luxe, le problème se situe plus dans la méconnaissance des obligations que dans une volonté de ne pas s’y conformer.
À l’issue de cette enquête, la DGCCRF a pris plus de 230 mesures à l’encontre des professionnels contrôlés. Celles-ci vont des simples rappels à la réglementation aux procès-verbaux pénaux et la saisine de la Commission nationale des sanctions.
Les lecteurs ont également consulté…
IR, barème progressif ou Flat Tax : un choix irrévocable confirmé !
Irrévocabilité de l’option pour le barème de l’impôt sur le revenu : c’est confirmé !
Pour mémoire, les revenus et gains du capital (dividendes, plus-values de vente de titres, etc.) perçus par les particuliers sont soumis, par principe, au prélèvement forfaitaire unique (PFU) au taux de 12,8 %, auquel s’ajoutent les prélèvements sociaux au taux de 17,2 % : il s’agit de la « Flat Tax » au taux global de 30 %.
Mais les particuliers y ayant un intérêt peuvent opter pour l’imposition de ces revenus selon le barème progressif de l’impôt sur le revenu (IR). Cette option est globale et irrévocable pour l’ensemble des revenus et gains du capital de l’année.
Dans le cadre du droit à l’erreur, l’administration fiscale admet que les personnes qui n’ont pas opté pour l’imposition au barème au moment de leur déclaration de revenus puissent le faire, a posteriori, sur demande expresse.
Un député s’était interrogé alors sur la situation dans laquelle un particulier, soumis à un contrôle fiscal, souhaite exercer cette option tardivement ou y renoncer en cas de redressement portant sur des revenus et gains soumis, par principe, au PFU.
Réponse du Gouvernement : si la personne a opté, au moment de l’établissement de sa déclaration de revenus, pour l’imposition au barème progressif de l’IR, les revenus et gains entrant dans le champ d’application de cette option seront imposés au barème en cas de contrôle. Tout retour en arrière est impossible au titre de cette année.
Une position qui méritait d’être confirmée par le juge.
Et c’est chose faite ! Dans une affaire récente, le juge confirme la position du ministre sans recours possible.
Les lecteurs ont également consulté…
Loi bien-vieillir acte 2 : assurer la bientraitance des personnes vulnérables
Renforcement des droits des personnes vulnérables
La nouvelle loi portant mesures pour bâtir la société du bien vieillir et de l'autonomie met l’accent sur la prévention et la lutte contre les maltraitances et l’isolement des personnes vulnérables. Elle insiste également sur la mission d’accueil et d’accompagnement des services médico-sociaux et le respect de la vie privée et familiale des patients et résidents.
Nommer une personne de confiance
Les personnes hospitalisées ou prises en charge en établissement de santé ou en Ehpad sont invitées à désigner une personne de confiance. Cette règle, qui existait déjà, est réaffirmée. Pour rappel, la personne de confiance peut être un parent, un proche ou le médecin traitant.
Signaler les situations de maltraitances
Toute personne ayant connaissance de maltraitances envers une personne âgée ou handicapée peut faire un signalement auprès de la cellule compétente de l’agence régionale de santé (ARS). Il en va de même pour le personnel soumis au secret professionnel, qui ne pourra pas être poursuivi dans ce cadre.
Droit de visite renforcé
Les personnes en Ehpad ou en établissement de santé ont le droit de recevoir la visite tous les jours des personnes qu’elles souhaitent. Sauf si elles le veulent, elles n’ont pas besoin d’informer au préalable l’établissement.
Une visite ne peut être interdite que si :
- elle constitue une menace pour l’ordre public à l’intérieur ou aux abords de l’établissement ;
- si le médecin ou, à défaut, tout autre professionnel de santé estime qu’elle constitue un risque pour la santé de la personne hospitalisée, pour celle des autres patients ou pour celle des personnes qui y travaillent.
Une telle décision doit être justifiée et notifiée sans délai au patient et à la personne sollicitant la visite.
Ce droit de visite est absolu lorsque le patient est en fin de vie ou si son état requiert des soins palliatifs. Dans ces cas, l’établissement ne peut pas refuser une visite quotidienne de toute personne de son choix, même en cas de crise sanitaire.
De même, si le patient ne peut exprimer son consentement, l’établissement ne peut pas refuser la visite de tout membre de sa famille, de son entourage et de sa personne de confiance le cas échéant.
Notez que chaque établissement devra établir les conditions de visite pour concilier ce droit du patient, mais aussi sa santé et celle des visiteurs.
Accueil des animaux domestiques
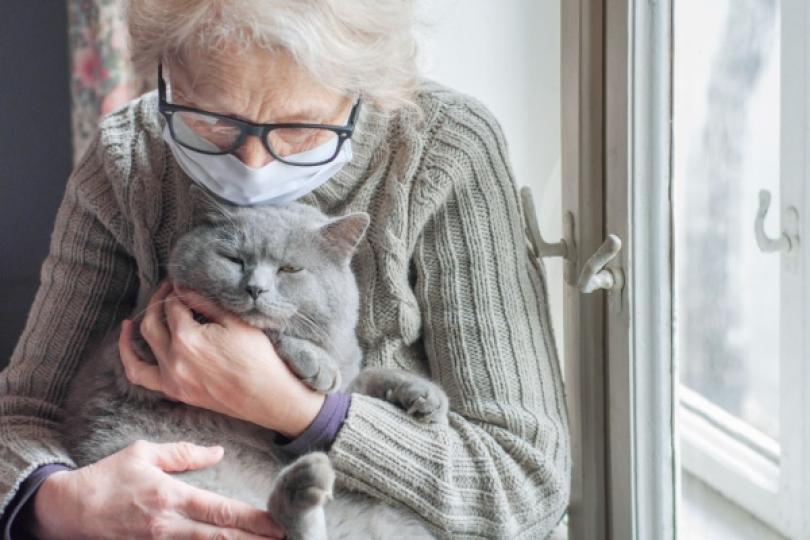
Toutes conditions remplies, les établissements doivent permettre à leurs résidents d'accueillir leurs animaux de compagnie. Parmi les conditions, il faut que les besoins de l’animal puissent être respectés, de même que les règles d’hygiène et de sécurité.
Un texte devra préciser les catégories et les tailles d’animaux pouvant être accueillies.
Les lecteurs ont également consulté…
Indice de durabilité : combien et comment ?

Indice de durabilité : une note de 0 à 10
La loi anti-gaspillage a prévu la mise en place de l’indice de réparabilité qui vise à fournir une meilleure information du consommateur sur le caractère plus ou moins réparable de ses achats. Plus précisément, cet indice vise à informer le consommateur sur la capacité à réparer le produit concerné.
Cet indice concerne les smartphones, les ordinateurs portables, les téléviseurs, les tondeuses à gazon, les lave-linges hublot, les lave-linges top, les lave-vaisselles, les aspirateurs, les nettoyeurs haute-pression.
À partir de 2024, l’indice de durabilité remplace l’indice de réparabilité pour certaines catégories de produits, à commencer par les téléviseurs et les lave-linges. Il comprend de nouveaux critères, tels que la fiabilité et la robustesse du produit et vient compléter ou remplacer l'indice de réparabilité.
Les producteurs, importateurs, distributeurs d'équipements électriques et électroniques doivent communiquer sans frais aux vendeurs de leurs produits, ainsi qu'à toute personne qui en fait la demande, l'indice de durabilité de ces équipements ainsi que les paramètres ayant permis de l'établir.
Cette obligation s’impose également aux vendeurs d'équipements électriques et électroniques, ainsi qu’à ceux utilisant un site internet, une plateforme ou toute autre voie de distribution en ligne dans le cadre de leur activité commerciale en France.
L'indice de durabilité établi par les producteurs ou importateurs consiste en une note fixée pour chaque modèle d'équipement. Cette note est portée à la connaissance des consommateurs au moment de l'achat de l'équipement.
Lorsque l'équipement est proposé à la vente en magasin, le vendeur fait figurer, l'indice de durabilité, de manière visible, lisible et aisément accessible sur chaque équipement proposé à la vente ou à proximité immédiate.
Lorsque l'équipement est proposé à la vente à distance, le vendeur affiche l'indice de durabilité de manière visible, lisible et aisément accessible dans la présentation de l'équipement et dans toutes les pages internet sur lesquelles il est proposé de procéder à l'achat de l'équipement, à proximité de l'indication de son prix (cette obligation ne s'applique pas aux pages récapitulatives de commande et de paiement).
Le vendeur doit également mettre à disposition des consommateurs un tableau faisant apparaître le détail des éléments pris en compte dans la notation de l'indice de durabilité (un affichage en rayon informe le consommateur de l'existence du tableau et de la possibilité d'y avoir accès ; en ligne, ce tableau est accessible directement depuis les pages internet où est affiché l'indice de durabilité).
L'indice de durabilité est calculé à partir des critères et paramètres suivants :
- une note fixée sur une échelle de 0 à 10 relative à la réparabilité des équipements, qui tient compte notamment de l'accessibilité de la documentation technique, de la facilité de démontage, de la disponibilité et du prix des pièces détachées ;
- une note fixée sur une échelle de 0 à 10 relative à la fiabilité des équipements, qui tient compte notamment de la résistance aux contraintes et à l'usure, de la facilité de la maintenance et de l'entretien, ainsi que de l'existence d'une garantie commerciale et d'un processus qualité ;
- le cas échéant, une note fixée sur une échelle de 0 à 10 relative à l'amélioration logicielle et matérielle des équipements.
Pour chaque catégorie d'équipements concernés, un arrêté ministériel précise l'ensemble des critères et sous-critères pris en compte, ainsi que les modalités de calcul de l'indice. Pour en savoir plus, découvrez ici :
- les modalités d'affichage, de signalétique et des paramètres généraux de calcul de l'indice de durabilité des équipements électriques et électroniques
- les critères, sous critères et système de notation pour le calcul et l'affichage de l'indice de durabilité des téléviseurs
- les critères, sous critères et système de notation pour le calcul et l'affichage de l'indice de durabilité des lave-linge ménagers
- Décret no 2024-316 du 5 avril 2024 relatif à l'indice de durabilité des équipements électriques et électroniques
- Arrêté du 5 avril 2024 relatif aux modalités d'affichage, à la signalétique et aux paramètres généraux de calcul de l'indice de durabilité des équipements électriques et électroniques
- Arrêté du 5 avril 2024 relatif aux critères, aux sous critères et au système de notation pour le calcul et l'affichage de l'indice de durabilité des téléviseurs
- Arrêté du 5 avril 2024 relatif aux critères, aux sous critères et au système de notation pour le calcul et l'affichage de l'indice de durabilité des lave-linge ménagers