Sommes inscrites en compte courant d’associé = impôt ?
Un principe, une exception…
Par principe, les sommes qui sont inscrites en compte courant d’associé sont considérées, sauf preuve contraire, comme étant à la disposition de l’associé : elles sont donc imposables entre ses mains.
Cela résulte du fait qu’un compte courant d’associé permet à son titulaire de prélever, à tout moment, les sommes qui y sont inscrites, sauf convention contraire.
Néanmoins, si l’associé prouve que les sommes en question sont indisponibles, il pourra échapper à l’imposition.
Retenez que cette indisponibilité peut résulter :
- de la trésorerie de la société, qui est dans un état tel que tout prélèvement est financièrement impossible ;
- d’une convention, d’un contrat ou d’une décision de blocage qui ne résulte pas de la volonté de l’associé.
Source : Réponse ministérielle Masson du 11 mars 2021, Sénat, n°19892
Sommes inscrites en compte courant d’associé = impôt ? © Copyright WebLex - 2021
Dispositif Pinel : des précisions sur l’expérimentation bretonne…
Dispositif Pinel et expérimentation en Bretagne : des déclarations spécifiques
En principe, si vous achetez un logement neuf ou faites construire un logement, directement ou par l’intermédiaire d’une SCI (non soumise à l’impôt sur les sociétés), jusqu'au 31 décembre 2021, vous pourrez opter pour la réduction d’impôt sur le revenu « Pinel », dont le montant va varier selon les modalités choisies.
Toutefois, à titre expérimental et jusqu'au 31 décembre 2021, pour les logements situés dans la région Bretagne, cette réduction d'impôt s'appliquera exclusivement aux logements situés dans des communes ou parties de communes se caractérisant par une tension élevée du marché locatif et des besoins en logements intermédiaires importants, déterminées par arrêté du représentant de l'État dans la région, après avis du comité régional de l'habitat et de l'hébergement et du président du conseil régional.
- Plafonds de loyer et de ressources
Dans le cadre de cette expérimentation, les investisseurs doivent, entre autres conditions, placer leur logement en location en respectant des plafonds de loyer et de ressources du locataire.
C’est le représentant de l'État dans la région qui devra arrêter, pour chaque commune ou partie de commune et par type de logement, ces plafonds.
- Des obligations déclaratives
Les personnes bénéficiant de la réduction d'impôt pour des investissements réalisés en Bretagne doivent souscrire :
- une déclaration spécifique l’année suivant l’achèvement de l’immeuble ou des travaux ou l’achat de l’immeuble si elle est postérieure ;
- une déclaration complémentaire par logement, chaque année durant l’engagement de location.
Ces déclarations doivent être transmises par voie électronique ou par l’intermédiaire d’un formulaire spécifique mis à disposition par la direction générale de l’aménagement, du logement et de la nature.
Le contenu de ces déclarations varie selon que l’investisseur est un particulier ou une société.
Ainsi, pour un particulier, elles doivent comporter les informations suivantes :
- son identité et son adresse ;
- l'adresse complète du logement concerné (numéro et nom de rue, code postal, commune, numéro d'appartement, étage, escalier, bâtiment, ou résidence), la référence cadastrale mentionnée dans l'acte authentique d'acquisition, sa date d'acquisition ou d'achèvement, la date d'entrée du premier locataire, la surface habitable, et la surface des annexes ;
- le montant du loyer mensuel, charges non comprises, et le montant des charges mensuelles tels qu'ils résultent du bail ;
- la durée de l'engagement de louer le logement non meublé à usage d'habitation principale du locataire à une personne autre qu'un membre de son foyer fiscal, pendant une durée minimale de six ou neuf ans, selon l'option choisie ;
- le revenu fiscal de référence du ou des locataires établis au titre de l'avant-dernière année précédant celle de la signature du contrat de location ainsi que la composition du foyer fiscal du ou des locataires à la date de signature du bail (couple ou personne seule, et nombre de personnes à charge).
Les sociétés, quant à elles, doivent communiquer les informations suivantes dans leurs déclarations :
- les dénomination sociale et adresse de la société ;
- l'identité et l'adresse de chaque associé ;
- pour chaque associé, le nombre des parts détenues au 1er janvier et au 31 décembre ;
- pour chaque logement détenu par la société, l'adresse complète du logement concerné (numéro et nom de rue, code postal, commune, numéro d'appartement, étage, escalier, bâtiment, ou résidence), la référence cadastrale mentionnée dans l'acte authentique d'acquisition, sa date d'acquisition ou d'achèvement, la date d'entrée du premier locataire, la surface habitable, et la surface des annexes ;
- pour chaque logement détenu par la société, le montant du loyer mensuel, charges non comprises, et le montant des charges mensuelles tels qu'ils résultent du bail ;
- pour chaque logement détenu par la société, la durée de l'engagement de louer le logement non meublé à usage d'habitation principale du locataire à une personne autre que les associés ou un membre de leur foyer fiscal, pendant une durée minimale de six ou neuf ans, selon l'option choisie ;
- pour chaque logement détenu par la société, le revenu fiscal de référence du ou des locataires établis au titre de l'avant-dernière année précédant celle de la signature du contrat de location ainsi que la composition du foyer fiscal du ou des locataires à la date de signature du bail (couple ou personne seule, et nombre de personnes à charge).
Lorsque le logement n'est pas loué au moment du dépôt de la déclaration, l’investisseur (particulier ou société) devra en outre indiquer :
- le montant prévisionnel du loyer mensuel, charges non comprises, et le montant prévisionnel des charges mensuelles ;
- la date prévisionnelle de sa première mise en location du ou des locataires.
En cas de changement de locataire au cours de la période d'engagement de location, la déclaration complémentaire spécifique est mise à jour l'année suivant celle au cours de laquelle le changement est intervenu.
Source : Décret n° 2021-289 du 15 mars 2021 relatif aux obligations déclaratives résultant de l'application de l'article 164 de la loi n° 2019-1479 du 28 décembre 2019 de finances pour 2020
Dispositif Pinel : des précisions sur l’expérimentation bretonne… © Copyright WebLex - 2021
Vente immobilière et conditions suspensives : après l’heure, c’est plus l’heure !
Conditions suspensives : « pour quoi ? »
Le propriétaire d’un immeuble signe une promesse de vente avec un potentiel acquéreur.
La promesse contient une condition suspensive qui subordonne la vente (finale) du bien à l’obtention, par l’acheteur, d’un prêt bancaire avant la date du 1er mars, afin que l’acte définitif de vente puisse être signé devant notaire avant le 31 mars, ou au plus tard le 15 avril.
Le 28 avril l’acheteur obtient finalement son prêt bancaire, et demande donc au vendeur de finaliser la vente…
Ce que celui-ci refuse, en soulignant que la promesse de vente est devenue caduque au 31 mars, puisque l’acheteur n’a pas obtenu son prêt dans le délai qui lui était imparti.
« Faux », rétorque l’acheteur, qui rappelle qu’il a obtenu son prêt le 28 avril…
« Trop tard, donc », tranche le juge, qui rappelle que la vente devait être signée au plus tard le 31 mars, ce qui nécessitait que l’acheteur ait, à cette date, obtenu son prêt bancaire.
L’allongement de ce délai jusqu’au 15 avril n’avait pas pour but de permettre à celui-ci de disposer d’un délai supplémentaire pour exécuter son obligation, mais devait seulement permettre à l’une des parties d’obliger l’autre à finaliser la vente dans le cas où les conditions suspensives auraient été levées au 31 mars.
Ce qui n’était pas le cas ici : parce que la promesse de vente est devenue caduque, la demande de l’acheteur est rejetée.
- Arrêt de la Cour de cassation, 3ème chambre civile, du 4 février 2021, n° 20-15913
Revenus fonciers : travaux de réaménagement = travaux de reconstruction ?
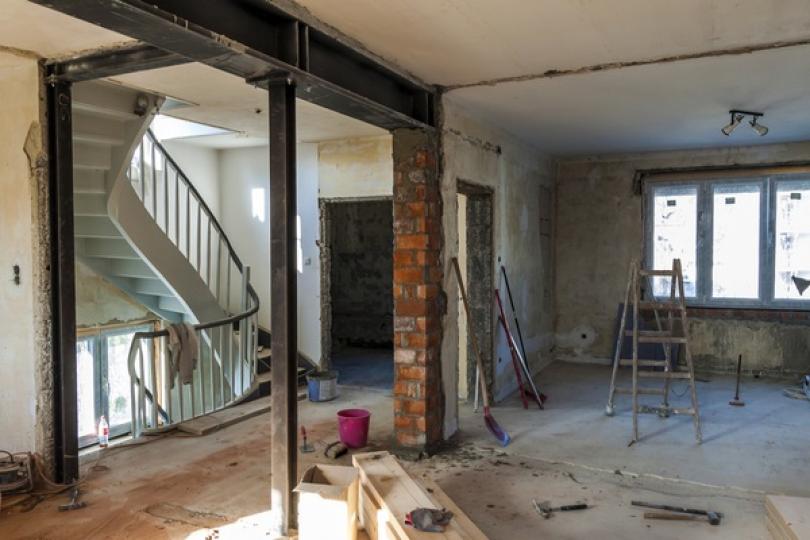
Revenus fonciers : avez-vous touché au gros œuvre ?
Après avoir acheté une ancienne maison de maître, des propriétaires engagent d’importants travaux afin d’y créer 11 appartements. Des dépenses qu’ils déduisent ensuite de leurs revenus fonciers, s’agissant de simples travaux d’aménagement…
Mais pas pour l’administration fiscale, pour qui les travaux, qui ont nécessité un réaménagement interne complet (installation de cuisines et de sanitaires dans les 11 appartements, réfection totale des réseaux d’eau, d’électricité et d’évacuation), s’assimilent à des travaux de reconstruction…non déductibles…
Sauf que ces travaux n’ont pas affecté de manière importante le gros œuvre et ne sont pas d’une ampleur suffisante pour être qualifiés de travaux de reconstruction, constate le juge. Le redressement fiscal est donc annulé sur ce point.
- Arrêt du Conseil d’Etat du 11 février 2021, n°431595
Revenus fonciers et intérêts déductibles : à quoi sert votre emprunt ?
Emprunt nécessaire à la conservation du revenu foncier = intérêts déductibles !
Une SCI, soumise à l’impôt sur le revenu, est propriétaire d’un complexe commercial qu’elle donne en location, et dont les fruits sont imposés entre les mains de ses associés dans la catégorie des revenus fonciers.
Pour financer le rachat des parts sociales de l’un de ses 4 associés, la SCI décide de souscrire un emprunt bancaire.
Quelque temps plus tard, pour le calcul de leurs revenus imposables, les 3 autres associés déduisent les intérêts de cet emprunt de leurs revenus fonciers.
Une déduction refusée par l’administration fiscale qui rappelle que seuls les intérêts des emprunts contractés pour l'acquisition de biens ou droits immobiliers destinés à procurer des revenus fonciers sont déductibles du revenu foncier…
…ce qui est le cas ici, contestent les associés : la SCI a souscrit cet emprunt parce qu’elle a été condamnée par la justice à rembourser les parts de l’un de ses associés. Or, le non-respect de cette condamnation l’aurait exposée, de même que les associés restants, au risque de vente du bien immobilier, dont la location génère pourtant ses revenus.
Dès lors que l’emprunt était nécessaire pour la conservation du revenu foncier perçu par la société, les intérêts qui y sont attachés sont bien déductibles des revenus fonciers imposables de chaque associé.
Ce que confirme le juge, qui annule le redressement fiscal.
Source :
- Arrêt du Conseil d’Etat du 09 juin 2020, n°426339
- Arrêt du Conseil d’Etat du 09 juin 2020, n°426342
- Arrêt du Conseil d’Etat du 09 juin 2020, n°426343
Revenus fonciers et intérêts déductibles : à quoi sert votre emprunt ? © Copyright WebLex - 2021
Fourniture de gaz et d’électricité : quel est votre « dernier recours » ?
Fourniture de gaz et d’électricité : quelles sont les nouvelles mesures ?
Pour éviter que les consommateurs subissent d’éventuelles coupures dans leur approvisionnement de gaz et d’électricité dans un contexte où la concurrence entre les fournisseurs est de plus en plus importante, des dispositifs de fourniture de secours et de derniers recours ont été créés.
Ils permettent aux clients de bénéficier d’un approvisionnement en gaz et en électricité même lorsque leur fournisseur est défaillant ou lorsqu’ils n’en trouvent pas.
Pour encadrer ces dispositifs, des mesures ont récemment été prises concernant :
- les modalités de sélection du fournisseur ;
- les conditions d’éligibilité ;
- les critères à respecter ;
- les procédures de sélection des candidats ;
- etc.
De plus, des précisions sont apportées concernant la délivrance des autorisations d’exercice d’une activité d’achat et de revente d’électricité, ainsi que sur l’obligation d’information des clients qui pèse sur ces fournisseurs.
Source : Décret n° 2021-273 du 11 mars 2021 relatif à la fourniture de gaz naturel et d'électricité
Fourniture de gaz et d’électricité : quel est votre « dernier recours » ? © Copyright WebLex - 2021
Transition numérique : des médiateurs vous accompagnent !
Transition numérique : quels outils à disposition des médiateurs numériques ?
Actuellement, les formalités administratives sont le plus souvent à réaliser par l’intermédiaire des outils et plateformes numériques.
Et pour garantir une égalité d’accès à ces derniers et aider les Français dans leur utilisation, des emplois de conseillers numériques ont été créés par le Gouvernement.
Pour qu’ils soient mieux formés et mieux outillés, 4 mesures viennent d’être mises en place :
- le développement de la plateforme « Aidants Connect » sur tout le territoire : elle permet une plus grande sécurité juridique et technique lorsqu’un conseiller numérique effectue une formalité administrative pour le compte d’un usager ;
- le financement d’une formation pour tous les aidants qui souhaitent être habilités à l’utilisation de cette plateforme ;
- le développement de deux outils numériques : ABC Diag pour évaluer rapidement les compétences des personnes accompagnées et ABC Pix pour proposer des séquences pédagogiques adaptées une fois le diagnostic effectué ;
- la mise à disposition et le financement de formations certifiantes pour les médiateurs numériques déjà en poste afin de professionnaliser et valoriser leur métier.
Ces mesures viennent compléter les actions de recrutement et de formation déjà mises en place par l’Etat qui souhaite déployer 4 000 conseillers sur l’ensemble du territoire.
Source :
- Communiqué de presse du Gouvernement du 15 mars 2021
- Dossier de presse du Gouvernement
Transition numérique : des médiateurs vous accompagnent ! © Copyright WebLex - 2021
Abandon ou dépôt illégal de déchets : « souriez, vous êtes identifiés »
Vers un contrôle renforcé des abandons et dépôts illégaux de déchets
Les personnes qui abandonnent ou déposent leurs déchets de manière illégale font l’objet de diverses sanctions.
Pour faciliter leur identification, il est désormais prévu que les agents de police judiciaire et les gardes champêtres en charge du constat de ces infractions puissent avoir accès aux informations relatives aux pièces administratives exigées pour la circulation des véhicules (ou affectant la disponibilité de ceux-ci).
Il est en outre prévu que les données du système d’immatriculation des véhicules soient accessibles aux fonctionnaires habilités à constater des infractions à la règlementation environnementale applicable, afin de favoriser une exécution optimale de leurs missions.
- Décret n° 2021-285 du 16 mars 2021 modifiant les articles R. 330-2 et R. 330-3 du code de la route relatifs aux conditions d'accès au traitement de données à caractère personnel dénommé « Système d'immatriculation des véhicules »