Compte courant d’associé : comment sécuriser son remboursement ?
Remboursement du compte courant d’associé : mode d’emploi
Pour rappel, les associés d'une société peuvent mettre à la disposition de celle-ci des fonds dits « d'avances en comptes courants » pour l'aider à faire face à ses besoins de trésorerie.
L'associé qui réalise ce type d’avance dispose alors d'une créance à l'égard de la société.
Les modalités de fonctionnement d'un compte courant (rémunération, durée, remboursement, etc.) peuvent être précisées par les statuts ou dans une convention de compte courant conclue entre la société et l'associé.
À défaut de précisions, la créance est remboursable à tout moment, sauf dans le cas où la société fait l'objet d'une procédure collective (sauvegarde, redressement judiciaire et liquidation judiciaire).
Dans cette situation, en effet, un jugement d’ouverture d’une procédure collective va intervenir et va emporter interdiction de payer toute créance née antérieurement à ce jugement… y compris les avances en comptes courants d’associés.
L’associé doit alors déclarer sa créance auprès du mandataire judiciaire ou du liquidateur judiciaire.
Si les finances de la société le permettent, les créanciers « privilégiés » (par exemple les salariés) vont être remboursés les premiers.
Cette priorité de remboursement ne bénéficie pas à l’avance en compte courant d’associé, et le Gouvernement ne compte pas modifier la règlementation sur ce point…
C’est l’histoire d’un parfumeur qui estime que son prestataire n’a (juridiquement) pas de nez…
Un parfumeur informe un prestataire qu’il revoit son organisation logistique et l’invite à participer à un appel d’offres… remporté par un concurrent ! En conséquence, le parfumeur met fin progressivement à leur relation commerciale, au terme d’un préavis d’un an…
Une rupture déloyale, selon le prestataire, qui réclame des indemnités : durant le préavis, les missions qui lui sont confiées sont moindres que celles réalisées avant l’appel d’offres et de plus en plus réduites. « Et alors ? », rétorque le parfumeur : tout d’abord, il ne s’est jamais engagé à fournir un volume minimal de missions au prestataire, d’autant qu’il a été parfaitement honnête et clair à propos de la baisse progressive des prestations demandées à la suite de l’appel d’offres remporté par un concurrent ; ensuite, le préavis est 2 fois plus long que celui prévu contractuellement. Il estime donc qu’il a agit tout à fait loyalement vis-à-vis du prestataire.
Ce que confirme le juge, qui rejette la demande du prestataire…
Les lecteurs ont également consulté…
C’est l’histoire d’une entreprise qui vient au secours de sa filiale…
Une entreprise décide de venir en aide à une filiale en abandonnant les redevances et les loyers que sa filiale lui doit. Pour le calcul de son bénéfice imposable, elle déduit ces sommes. Ce que refuse d’admettre l’administration fiscale…
Pour que cet « abandon de créances » soit déductible, il faut qu’il soit motivé par des raisons commerciales, rappelle l’administration. Ce qui est bien le cas, conteste la société mère : l’abandon de créances a été consenti afin de maintenir ses débouchés, de préserver sa renommée, et est justifié par les difficultés financières de sa filiale. Sauf que le chiffre d’affaires (CA) qu’elle réalise avec sa filiale est très faible, constate l’administration (de l’ordre de 1 à 6 % de son CA total). D’autant que rien ne prouve que la filiale rencontrerait des difficultés de nature à compromettre l’activité de la société mère…
Ce qu’admet le juge, qui refuse à son tour la déduction fiscale de cet abandon de créances… qui ne constitue pas une aide commerciale !
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui licencie une salariée récalcitrante…
Une salariée, titulaire d’un mandat de conseiller, est reconnue inapte par le médecin du travail. Mais, parce qu’elle refuse de donner suite à ses convocations en vue de son reclassement, l’employeur finit par la licencier, avec l'autorisation de l'inspecteur du travail…
Sauf qu’il l’a licenciée pour faute, et non pour inaptitude, conteste la salariée. Or, l’inspecteur du travail ne peut pas, postérieurement à l’avis d’inaptitude, autoriser l’employeur à la licencier pour un autre motif que l’inaptitude, ce qui implique de suivre la procédure de licenciement pour inaptitude… « Faux ! », conteste l’employeur : son comportement l’a empêché de respecter son obligation de reclassement, justifiant l’autorisation de l’inspecteur du travail pour un licenciement pour faute…
Ce que valide le juge : l’inspecteur du travail peut en effet autoriser le licenciement pour un motif autre que l’inaptitude si le comportement de la salariée empêche l’employeur de respecter son obligation de reclassement.
Les lecteurs ont également consulté…
C’est l’histoire d’un propriétaire qui réussit à vendre son château… mais pas sa valeur fiscale…
Les lecteurs ont également consulté…
Infirmiers en santé au travail : compétents pour les visites de reprise, de préreprise et de mi-carrière ?
Les infirmiers en santé au travail sont bien compétents, sous conditions
Le rôle du médecin du travail consiste à éviter toute altération de la santé des travailleurs du fait de leur travail, notamment en surveillant leurs conditions d'hygiène au travail, les risques de contagion et leur état de santé, ainsi que tout risque manifeste d'atteinte à la sécurité des tiers évoluant dans l'environnement immédiat de travail.
Par principe, le médecin du travail doit exercer personnellement ses fonctions.
Néanmoins, il peut déléguer aux infirmiers en santé au travail, sous conditions, certaines visites et certains examens médicaux obligatoires.
Ainsi, depuis 2022, ils peuvent se charger des visites d’information et de prévention, des examens médicaux d’aptitude des salariés en suivi médical renforcé, des visites médicales périodiques, des visites de reprise après certains arrêts de travail, des visites de mi-carrière, etc.
C’est justement cette question de la délégation des visites de reprise, de préreprise et de mi-carrière qui a été contestée par le Conseil national de l’ordre des médecins.
Une contestation rejetée par le juge, qui confirme la compétence des infirmiers en santé au travail pour ces examens et visites.
D’abord, s’agissant des visites de reprise et de préreprise, le juge considère que :
- ces visites font partie des visites et examens dont le médecin du travail peut confier la réalisation à un infirmier en santé au travail ;
- ces visites et examens n’impliquent pas dans tous les cas la réalisation d’actes réservés par la loi ;
- des garanties existent pour encadrer cette délégation : l'infirmier en santé au travail concerné doit disposer de la formation et des compétences nécessaires, doit réaliser ces visites sous la responsabilité du médecin du travail, dans le cadre de protocoles écrits, etc.
Ensuite, s’agissant des visites médicales de mi-carrière, le juge rappelle qu’elles peuvent être réalisées par le médecin du travail, mais que la loi permet à l’infirmier en santé au travail exerçant en pratique avancée de la réaliser et ce, sans délégation du médecin.
Pour autant, il est possible pour le médecin du travail de déléguer la réalisation de cette visite à un infirmier en santé au travail, qu’il exerce ou non en pratique avancée.
C’est l’histoire d’un propriétaire qui réussit à vendre son château… mais pas sa valeur fiscale…
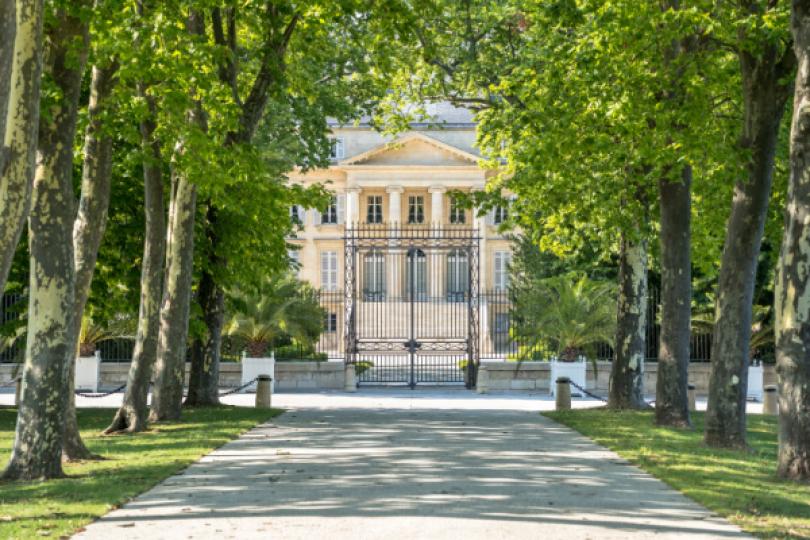
Le propriétaire d’un château le met en vente et confie un mandat à un agent immobilier qui finit par trouver un acquéreur. Acquéreur qui l’achète pour un prix 10 fois supérieur au montant déclaré à l’impôt sur la fortune immobilière (IFI) par son ancien propriétaire, constate l’administration…
… qui rehausse donc le montant de son IFI à due concurrence. Un redressement fiscal que conteste l’ancien propriétaire : l’administration doit, pour établir la valeur fiscale du bien, le comparer à des biens intrinsèquement similaires. Ce qu’elle ne fait pas ici… Tout simplement, rétorque l’administration, parce qu’il n’en existe pas dans la même région, s’agissant en outre d’un château d’exception classé « monument historique » occupé à titre de résidence principale…
Ce que ne peut que constater le juge qui admet que l’administration fiscale ne pouvait, pour évaluer la valeur du château, que se référer au prix figurant dans le mandat et au prix de vente… qui reflètent ici sa valeur vénale !
Les lecteurs ont également consulté…
Dépôt des comptes annuels : seulement via le guichet unique ?
Un dirigeant entend déposer ses comptes annuels par voie papier auprès du greffe du tribunal de commerce, comme il en a l'habitude.
Mais un ami entrepreneur le prévient que depuis le 1er janvier 2023, le dépôt des comptes annuels doit obligatoirement se faire de manière dématérialisée, via le guichet unique.
Est-ce vrai ?
La bonne réponse est... Non
Malgré la mise en place du guichet unique pour simplifier les démarches administratives des dirigeants, le dépôt par voie papier est toujours possible. Ainsi, il existe 3 options pour le dépôt des comptes annuels :
- le dépôt électronique sur le guichet unique avec le « mode expert » (réservé aux mandataires) ;
- le dépôt électronique classique sur le guichet unique ;
- le dépôt par voie papier auprès du greffe du tribunal de commerce (par courrier ou sur place).
Les lecteurs ont également consulté…
Validation des acquis de l’expérience (VAE) inversée : les détails de l’expérimentation
VAE et contrats de professionnalisation : pour qui ?
Afin de dynamiser l’emploi dans les secteurs rencontrant des difficultés particulières de recrutement (dits « métiers en tension ») une expérimentation, menée sur 3 ans, entend valoriser l’expérience des travailleurs sous contrat de professionnalisation.
Cette expérimentation consiste à obtenir, au cours de son contrat de professionnalisation :
- un diplôme ou un titre professionnel enregistré au répertoire national des certifications professionnelles ;
- un certificat de qualification professionnelle de branche ou interbranche ;
- un ou plusieurs blocs de ces certifications professionnelles ;
- ou une qualification reconnue dans les classifications d'une convention collective nationale de branche en vue d'exercer une activité dans les secteurs rencontrant des difficultés particulières de recrutement.
Seuls les 5.000 lauréats d'un appel à projets national, dont les modalités seront prochainement fixées par arrêté, pourront prendre part à l’expérimentation, dont l’échéance est prévue au 28 février 2026.
Les contrats de professionnalisation en question pourront être conclus dès l’âge de 16 ans et pour une durée de 36 mois maximum.
Le parcours de VAE sera financé par l’opérateur de compétences (OPCO) sur la base d’un montant annuel maximal de 9.000 euros, destiné à couvrir :
- les frais de conception et de coordination des actions mises en œuvre au cours du parcours professionnel ;
- les frais pédagogiques, comprenant la conception et la réalisation des actions de formation ;
- les frais d'accompagnement (frais d'examen du dossier de recevabilité, frais d'accompagnement du candidat et frais de session d'évaluation) ;
- les frais annexes (frais d'hébergement, de restauration et de transport) ;
- les dépenses exposées par l'entreprise pour le formateur et le tuteur. Les coûts liés à l’exercice du tutorat pourront être pris en charge pour une durée de 12 mois (au lieu de 6 mois hors expérimentation).
Un arrêté (non encore paru à ce jour) viendra préciser les derniers contours de cette expérimentation.
Les lecteurs ont également consulté…
Donation, présent d’usage : quelle différence ?
Donation, présent d’usage : une distinction impérative !
Suite au décès de leur mère, une sœur demande à son frère de rapporter à la succession la somme de 23 697 € correspondant à des donations qu’il aurait reçue du vivant de leur mère.
Une demande que conteste le frère, notamment concernant deux retraits bancaires, d’une valeur respective de 2 200 € et 1 300 €. Pour lui, ces deux sommes ne sont pas des « donations », mais des « présents d’usage ».
Pour mémoire, les présents d'usage se définissent comme étant « les cadeaux faits à l'occasion de certains évènements, conformément à un usage, et n'excédant pas une certaine valeur » (anniversaire, mariage, etc.).
La distinction entre une donation et un présent d’usage est importante car contrairement aux donations, les présents d’usage n’ont pas à être rapportés à la succession... et ne sont donc pas soumis aux droits de succession.
Dans cette affaire, le frère soutient que les 2 retraits bancaires sont bien des présents d’usage, car compatibles avec les capacités financières de sa mère. En outre, il indique qu’à l’époque, il vivait avec elle et avait la charge de son entretien quotidien…
Sauf qu’il ne précise ni la nature des évènements à l’occasion desquels sa mère lui aurait fait de tels cadeaux, ni l’usage justifiant d’une telle gratification, constate le juge.
L’affaire devra donc être rejugée pour éclaircir ces points…