C’est l’histoire d’un couple qui pense que louer, c’est renoncer à occuper…
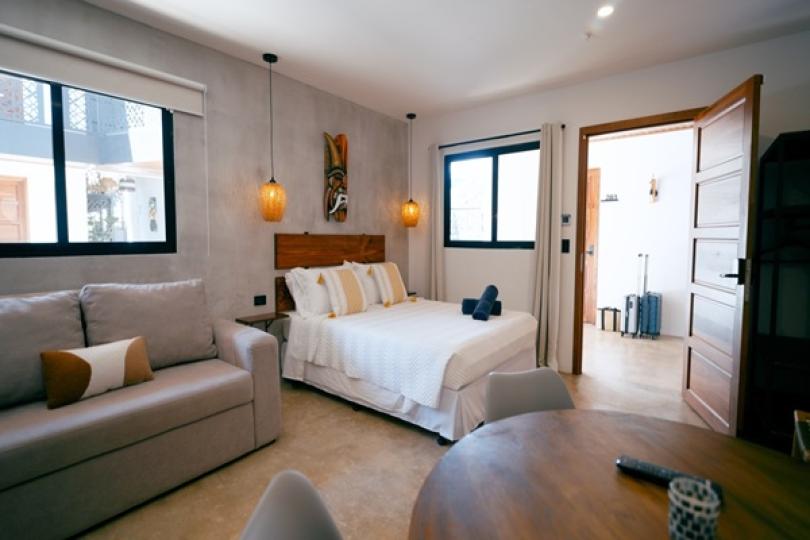
Un couple, propriétaire de 2 studios à Grenoble, les propose à la location saisonnière par l’intermédiaire d’une agence. Pour ces 2 studios, l’administration fiscale lui réclame le paiement de la taxe d’habitation sur les résidences secondaires…
« Pourquoi ? », s’étonne le couple, qui rappelle que cette taxe est due par celui qui dispose du logement au 1er janvier de l’année d’imposition. Or, les studios sont proposés à la location une grande partie de l’année : il ne les occupe pas personnellement et n’est donc pas redevable de cette taxe, d’autant que la composition de son foyer ne permet pas une occupation privative des 2 biens…
Sauf que le mandat de gestion permet au couple de demander à l’agence de suspendre temporairement les locations pour des raisons personnelles, constate le juge : une possibilité qui permet de considérer qu’au 1er janvier, le couple entendait conserver la disposition de ses biens une partie de l’année… et qui le rend donc redevable de la taxe d’habitation !
Les lecteurs ont également consulté…
Certificats d’économie d’énergie : renforcement des contrôles
Acquisition de CEE : contrôles renforcés
Les fournisseurs d’énergies sont soumis à des obligations visant à contribuer aux économies d’énergies de leurs clients.
Pour mesurer ces économies, les fournisseurs obligés obtiennent des certificats d’économie d’énergie (CEE) en promouvant et finançant des travaux d’économie d’énergie.
Les obligés qui n’atteignent pas leurs objectifs s’exposent à des pénalités financières.
Afin d’atteindre leurs objectifs, les obligés peuvent procéder à des cessions de CEE entre eux. Mais, dans cette hypothèse, les entreprises qui acquièrent des CEE doivent mettre en place des dispositifs d’identification, d’évaluation et de gestion des risques permettant de détecter une obtention frauduleuse de certificats. A défaut, des sanctions peuvent être prononcées.
Les règles portant sur ces échanges viennent, à ce titre, d’être renforcées, pour les CEE délivrés à compter du 1er novembre 2026. Sont, notamment, précisées les vérifications que doivent effectuer les acquéreurs de certificats, les documents permettant de justifier ces contrôles et les modalités de vérification de la régularité des demandes de CEE.
Ils doivent notamment documenter les démarches ayant conduit au choix du vendeur et à la décision d’achat. Un document établi sous leur responsabilité doit ainsi identifier le cédant et décrire les procédures internes suivies. Il doit être daté et signé dans les 12 mois précédant la conclusion du contrat de cession.
Un formulaire complémentaire doit également être renseigné, daté et signé, puis joint au contrat au plus tard à la date de l’ordre de transfert des certificats sur le registre national, qui détaille l’origine des certificats cédés en les identifiant par leur numéro de décision de délivrance.
Ces documents doivent permettre de justifier les vérifications effectuées et de démontrer que l’acquéreur dispose d’une procédure adaptée pour apprécier les risques liés à l’opération.
L’évaluation du risque de défaillance du cédant doit prendre en compte au moins 8 catégories d’éléments que l’acquéreur doit vérifier, à savoir :
- l’existence d’une attestation d’assurance professionnelle ;
- la situation du cédant au regard de ses obligations sociales et fiscales ;
- la solidité financière du cédant ;
- la situation des dirigeants et bénéficiaires effectifs ;
- l’existence d’éventuelles condamnations ou sanctions liées aux activités pour lesquelles les CEE sont versées ;
- l’existence d’une politique d’amélioration continue et l’existence d’un management de qualité ;
- l’existence de procédures d'identification, d'évaluation et de gestion des risques ;
- des indices permettant de mettre en regard les moyens alloués par le cédant pour ses activités liées au dispositif des certificats d'économies d'énergie et les volumes de certificats vendus par le cédant à l'acquéreur au cours des douze derniers mois ainsi que leurs caractéristiques.
Par ailleurs, des vérifications doivent être opérées par l’acquéreur en vue d’évaluer les liens capitalistiques entre le cédant, le premier détenteur, ses mandataires, les organismes de contrôle intervenus dans le cadre de la production des certificats et les professionnels intervenus dans le cadre de la réalisation des opérations ayant donné lieu à la délivrance des certificats.
- Décret no 2026-945 du 9 octobre 2026 prévoyant le report des obligations définies en application des articles R. 221-4 et R. 221-4-1 du code de l'énergie sur le délégant en cas de défaillance du délégué au sens de l'article L. 333-1 du code de l'énergie, fixant les conditions dans lesquelles les dispositifs mentionnés à l'article L. 221-8 du code de l'énergie sont considérés comme mis en place de façon incomplète et précisant les modalités du contrôle de la régularité des demandes de certificats d'économies d'énergie
- Arrêté du 9 octobre 2026 relatif aux dispositifs d'identification, d'évaluation et de gestion des risques mentionnés au deuxième alinéa de l'article L. 221-8 du code de l'énergie
Les lecteurs ont également consulté…
TVA : un nouveau régime à anticiper ?
Un entrepreneur, jusqu'alors soumis au régime simplifié de TVA, apprend que ce régime va disparaître au 1er janvier 2027 et qu'il relèvera alors du régime réel normal. Il s’interroge sur les conséquences pratiques de ce changement.
Doit-il effectuer des démarches particulières avant la nouvelle année ?
La bonne réponse est... Non
Le passage au régime réel normal de TVA sera automatique au 1er janvier 2027. Les entreprises actuellement soumises au régime simplifié seront basculées par l’administration fiscale vers leur nouveau régime, sans démarche particulière de leur part.
Elles devront toutefois s’adapter à leurs nouvelles obligations déclaratives : elles déposeront désormais des déclarations de TVA no 3310-CA3, selon une périodicité mensuelle ou trimestrielle déterminée en fonction de leur chiffre d’affaires.
C’est l’histoire d’une SCI en « vacance »… imposée…
Propriétaire d’un appartement locatif à Paris, une SCI se voit réclamer le paiement de la taxe sur les logements vacants qu’elle refuse de payer, pour une raison simple : si le logement est inoccupé temporairement, c’est en raison de circonstances indépendantes de sa volonté…
Ce logement n’est donc pas passible de la taxe réclamée, estime la SCI… Encore faut-il le prouver, rétorque l’administration fiscale… Ce qu’elle a pourtant fait, se défend la SCI : elle a produit un acte notarié et des photos attestant de l’état de vétusté de l’appartement et, par ailleurs, elle justifie que les faibles ressources de ses associés ne lui ont pas permis de financer les importants travaux de réfection nécessaires sans recourir à un financement externe…
Un argument qui convainc le juge : l’ampleur et le coût des travaux sont tels que leur non-réalisation, et donc la vacance du logement qui en résulte, sont bien indépendants de la volonté de la SCI. La taxe sur les logements vacants n’est donc pas due ici !
Les lecteurs ont également consulté…
C’est l’histoire d’un dirigeant qui refuse de porter le poids de l’histoire…
Une société est placée en liquidation judiciaire du fait de sa situation financière compromise. Face à l’importance des dettes de la société, la gestion du dirigeant est remise en cause et sa responsabilité engagée. Il lui est demandé de rembourser personnellement les dettes…
Ce qu’il refuse en partie : s’il y a eu des erreurs, il estime ne pas être le seul responsable… Il rappelle que, pour qu’un dirigeant soit condamné à rembourser les dettes d’une société, il faut démontrer qu’il a commis des fautes de gestion qui ont mené à cette situation. Or, quand il a pris la direction de la société, des dettes de plusieurs dizaines de milliers d’euros pesaient déjà sur la trésorerie de l’entreprise, une situation initiale dont il ne peut donc pas porter la responsabilité…
Ce que reconnait le juge : en cas de succession de dirigeants, chacun ne peut être tenu responsable que des fautes commises sous sa direction. Le dirigeant ne doit ici rembourser que les dettes nées après sa prise de fonction…
Les lecteurs ont également consulté…
C’est l’histoire d’un kinésithérapeute qui ne se laisse pas manipuler…
Suite à un contrôle fiscal, un kinésithérapeute se voit réclamer un supplément d’impôt sur le revenu qu’il refuse de payer. En cause : pour rehausser son impôt, l’administration s’est fondée sur des documents obtenus auprès de tiers…
Or, dans ce cas, l’administration aurait dû, parce qu’il en a fait la demande, lui en transmettre une copie. Ce qu’elle n’a pas fait… « Faux ! », conteste l’administration qui rappelle avoir adressé lesdits documents au cabinet de l’avocat du kinésithérapeute… Sauf que les courriers n’ont pas été distribués à l’avocat et ont été retournés à l’administration, rétorque le kinésithérapeute. Et surtout, il n’a pas demandé que les actes de la procédure lui soient adressés au cabinet de son avocat : l’administration ne peut donc pas être regardée comme lui ayant communiqué les documents demandés…
Ce que confirme le juge pour qui l’administration a méconnu son obligation de communication. Les rehaussements fondés sur ces documents doivent donc être annulés !
Les lecteurs ont également consulté…

C’est l’histoire d’un employeur qui réclame une indemnité de préavis à un salarié démissionnaire…
Un salarié, en arrêt maladie, prend acte de la rupture de son contrat en reprochant des manquements à son employeur. Finalement injustifiée, la prise d’acte est convertie en démission. Et parce qu’elle est convertie en démission, le salarié doit dans ce cas indemniser l’employeur…
Ce que réclame l’employeur à son ex-salarié, en lui rappelant que, parce qu’il n’a pas effectué de préavis, le salarié doit lui verser une indemnité compensatrice de préavis… Ce que conteste le salarié : rappelant qu’il était en arrêt maladie pendant une partie de cette période couverte par le préavis, il ne peut pas être tenu de payer une indemnité pour un préavis qu’il était médicalement incapable d’effectuer…
Ce qui convainc partiellement le juge : la prise d’acte injustifiée produisant les effets d’une démission, le salarié est bien redevable d’une indemnité compensatrice de préavis. Mais il n’est tenu de la verser que pour la période durant laquelle son état de santé lui permettait d’effectuer son préavis…
Les lecteurs ont également consulté…
Gestion des ascenseurs : du nouveau en matière de sécurité et de maintenance
Ascenseurs en cas de crise : instauration de mesures spécifiques pour garantir leur disponibilité
Les « biens nécessaires en cas de crise » renvoient aux biens non substituables, non diversifiables ou indispensables au maintien des fonctions sociétales, des activités économiques vitales et des chaînes d’approvisionnement, essentiels pour faire face à une crise.
Des procédures d'urgence peuvent être mises en place à l’échelle européenne afin d’éviter les ruptures de chaîne logistique et de garantir l’approvisionnement ou le maintien en service des équipements critiques sans compromettre la sécurité des personnes.
Parmi ces biens et équipements critiques figurent les ascenseurs, dont il est désormais nécessaire de maintenir leur mise à disposition dans ce contexte.
Des procédures exceptionnelles sont donc instaurées pour permettre d’accélérer leur évaluation de conformité et leur mise sur le marché, tout en maintenant les exigences essentielles de santé et de sécurité.
En ce sens, si le mode d’urgence dans le marché intérieur a été activé et que la Commission européenne a adopté un acte d’exécution qui concerne les ascenseurs, un traitement prioritaire est mis en place.
Dès lors, les organismes notifiés examinent en priorité les demandes classiques d’évaluation de la conformité des ascenseurs, notamment leurs composants, sans pour autant imposer de surcoûts disproportionnés aux installateurs et aux fabricants.
Cependant, des autorisations dérogatoires peuvent désormais être déployées. C’est par exemple le cas lorsque les procédures habituelles ne sont pas achevées : le ministre chargé de la construction peut alors autoriser la mise sur le marché français d’un ascenseur, dès lors que sa conformité aux exigences essentielles de santé et de sécurité est démontrée.
Il faut noter que les ascenseurs respectant les normes ou les règles communes adoptées pour la crise sont considérées comme conformes jusqu’à la désactivation du mode d’urgence.
Contrairement au régime de droit commun, les ascenseurs bénéficiant de cette autorisation dérogatoire ne portent pas le marquage « CE ». En dehors d’une période d’urgence, ce marquage demeure obligatoire pour les ascenseurs mis sur le marché, sous peine de sanctions pénales.
Ces ascenseurs doivent néanmoins comporter une mention explicite précisant qu’ils sont « mis sur le marché en tant que biens nécessaires en cas de crise ». En l’absence de cette mention, leur commercialisation est passible d’une contravention de 5e classe.
Après la période d’urgence, les ascenseurs commercialisés restent considérés comme conformes, sauf s’ils présentent un risque pour la santé ou la sécurité.
Les lecteurs ont également consulté…
Charte du cotisant contrôlé : toujours (facilement) accessible ?
Une entreprise reçoit un avis l’informant de l’imminence d’un contrôle Urssaf. Parce que cet avis l’informe de l’existence de la charte du cotisant contrôlé, et souhaitant s’informer sur le déroulement de ce contrôle, l’employeur se rend sur l’adresse électronique du site sur lequel elle est consultable, indiquée sur l’avis de contrôle. Sauf que l’adresse communiquée ne permet pas d’accéder directement à la charte : il doit effectuer plusieurs clics ou recherches pour retrouver le document…
Il voit là une irrégularité dans le déroulement du contrôle, puisqu’il n’a pas bénéficié d'un accès suffisamment simple à la charte avant le contrôle, et réclame l’annulation du contrôle.
A-t-il une chance de l'obtenir ?
La bonne réponse est... Non
Pour être valable, l’avis de contrôle doit surtout permettre au cotisant de savoir que la charte existe et comment y accéder. Il suffit donc que l’avis indique l’adresse électronique où la charte peut être consultée et précise qu’elle peut être adressée au cotisant sur simple demande.
Ainsi, même si le lien indiqué ne mène pas directement à la charte et nécessite quelques recherches pour la retrouver, cela ne rend pas l’avis irrégulier. L’absence de lien direct ne suffit donc pas à entraîner la nullité du contrôle, dès lors que le cotisant a été correctement informé de la possibilité d’obtenir la charte.