C’est l’histoire d’un employeur qui propose un CDI à une salariée en CDD… qui ne veut pas rester…
Une salariée en CDD, à l’arrivée du terme de son contrat, informe son employeur de son souhait de ne pas poursuivre la relation de travail après la fin de son contrat. Malgré cela, l’employeur lui propose, avant la fin de ce CDD, de le transformer en CDI…
Parce que la salariée refuse, l’employeur ne verse pas l’indemnité dite de précarité : il rappelle que l'indemnité de fin de contrat n'est pas due lorsqu’un salarié refuse d'accepter la conclusion d'un CDI pour occuper le même emploi ou un emploi similaire assorti d'une rémunération au moins équivalente… La salariée réclame au contraire cette indemnité : elle estime avoir droit ici à cette indemnité puisque la proposition de CDI a été faite après qu’elle a annoncé ne pas vouloir poursuivre la relation de travail au-delà du terme de son CDD…
Peu importe pour le juge : constatant que l’employeur a bien fait une proposition de CDI avant la fin du CDD, que la salariée a refusée, l’indemnité de fin de contrat n’est effectivement pas due ici…
Les lecteurs ont également consulté…
C’est l’histoire d’un acheteur qui pense toujours avoir ses chances…
Un particulier souhaite acheter une maison. Il signe une promesse de vente avec un vendeur soumise à la condition qu’il obtienne un crédit à des conditions données. Ne parvenant pas à l’obtenir dans le délai prévu, il demande un sursis…
Ce qui lui est accordé dans un premier temps, avant que le vendeur ne s’aperçoive que l’acheteur ne lui dit pas tout dans cette affaire, lui faisant ainsi perdre un temps précieux. Il découvre, en effet, que, par 3 fois, l’acheteur s’est vu refuser un prêt par des banques. Une information que l’acheteur n’a pas révélée avant de demander une prolongation du délai… Une information que la promesse de vente ne lui impose pas de révéler, conteste l’acheteur…
Mais la bonne foi, si, répond le juge, qui donne raison au vendeur : même si cela n’est pas prévu par la promesse de vente, ne pas lui dévoiler un élément susceptible d’influencer sa décision est un manquement de l’acheteur à l’obligation de bonne foi, ce qui lui permet de demander une indemnisation…
Les lecteurs ont également consulté…
C’est l’histoire d’une locataire qui a oublié qu’elle a plusieurs propriétaires…
Une entreprise, locataire d’un local commercial détenu en indivision par 3 propriétaires, souhaite céder son bail. Elle notifie son projet à l’un des propriétaires, qui se présente comme agissant au nom des autres. Mais les 2 autres propriétaires finissent par s’opposer à cette vente…
Aucun projet de cession du bail ne leur a été personnellement notifié avant cette vente, contestent-ils… Pourtant, ce projet a bien été notifié au 3e propriétaire qui s’est présenté comme agissant en leur nom. Et parce qu’ils se sont opposés à la vente plus de 2 mois après la notification du projet au 3e propriétaire, leur contestation n’est pas recevable, selon l’entreprise…
Sauf que le projet de cession doit être signifié à chaque indivisaire pour faire courir le délai d’opposition de 2 mois, sauf mandat spécial donné à l’un d’eux pour recevoir cette opposition, rappelle le juge : la seule mention selon laquelle le destinataire agirait au nom des autres étant insuffisante, la contestation est valable…
Les lecteurs ont également consulté…
SOLTéA : nouveau parcours bancaire pour les bénéficiaires
Versement du solde de la taxe d’apprentissage : un nouveau parcours sur SOLTéA
Pour rappel, les employeurs redevables du solde de la taxe d’apprentissage pouvaient, jusqu’au 21 octobre 2026, sélectionner les établissements bénéficiaires auxquels ils souhaitaient attribuer tout ou partie de leur solde sur la plateforme SOLTéA.
Les virements correspondant à cette seconde période de répartition doivent débuter à compter du 5 novembre 2026.
Pour recevoir les sommes qui leur ont été attribuées, les établissements bénéficiaires du solde de la taxe d’apprentissage doivent impérativement renseigner leurs coordonnées bancaires sur la plateforme.
À compter du 22 octobre 2026, cette démarche reste identique, mais son emplacement évolue : la rubrique « Coordonnées bancaires », auparavant accessible depuis l’onglet « Informations établissement », est désormais accessible depuis l’onglet « Versement ».
Notez que la saisie de l’IBAN nécessite un code secret transmis au représentant légal de l’établissement, à l’adresse figurant dans la liste officielle des établissements habilités à percevoir le solde de la taxe d’apprentissage.
Si ce code n’a pas été reçu ou a été perdu, net-entreprises rappelle qu’une demande d’assistance peut être effectuée depuis le formulaire de contact SOLTéA.
Les lecteurs ont également consulté…
Imprimerie de presse quotidienne : un congé d’accompagnement spécifique pour favoriser le maintien dans l’emploi
Les modalités du congé d’accompagnement spécifique sont précisées
Rappelons que la loi de finances pour 2026 a instauré un congé d’accompagnement spécifique pour le maintien dans l’emploi au bénéfice de certains salariés seniors des imprimeries de presse quotidienne.
Ce dispositif peut prendre le relais d’un congé de reclassement ou d’un congé de mobilité, sous réserve de remplir plusieurs conditions :
- être titulaire d’un CDI et occuper un emploi figurant sur la liste des métiers éligibles au sein d’une entreprise de la filière des imprimeries concourant à la fabrication et à la production des titres de presse quotidienne, ayant conclu un accord avec l’État ;
- être âgé de plus de 59 ans à la date d’homologation ou de validation du plan de sauvegarde de l’emploi (PSE) ou de l’accord portant rupture conventionnelle collective (RCC) ;
- remplir les conditions pour bénéficier d’une pension de retraite à taux plein au plus tard à l’issue du dispositif.
Après la publication de la liste des emplois éligibles au Journal officiel le 25 septembre 2026, les modalités pratiques de ce congé viennent d’être précisées, notamment concernant sa proposition, l’allocation versée au salarié et son financement.
La proposition du congé
L’employeur doit proposer ce dispositif par écrit aux salariés concernés qui n’ont pas repris d’emploi 45 jours calendaires avant la fin de leur congé de reclassement ou de mobilité.
Au plus tard 15 jours calendaires avant la fin du congé initial, une convention individuelle doit préciser les conditions d’accompagnement, les droits et avantages maintenus, les engagements de financement de l’employeur et de l’État, ainsi que les modalités d’absence et de rupture du congé spécifique.
Le salarié dispose ensuite de 15 jours calendaires à compter de la présentation de la convention pour accepter le dispositif en la signant. L’absence de réponse dans ce délai vaut refus. En cas d’acceptation, le congé spécifique prend immédiatement le relais du congé précédent.
La durée de ce congé ne peut pas dépasser 36 mois.
Une allocation maintenue et un financement encadré
Pendant ce congé, le salarié perçoit une allocation mensuelle correspondant à 70 % de sa rémunération mensuelle brute moyenne perçue au cours des 12 mois précédant le congé de reclassement ou de mobilité.
Son montant est revalorisé chaque année en fonction de l’évolution annuelle moyenne des salaires dans l’entreprise, selon les modalités prévues par le dispositif.
La participation de l’État au financement de cette allocation est plafonnée, par salarié, à :
- 22 500 € au titre de la 1re année ;
- 15 000 € au titre de la 2e année ;
- 15 000 € au titre de la 3ème année.
Au-delà de ces plafonds, l’employeur continue de financer les mesures prévues jusqu’au terme du congé.
L’employeur assure le versement de l’allocation à la date habituelle de paie et remet un bulletin de salaire au salarié.
Les congés payés acquis et non pris au titre des périodes de travail antérieures à l’entrée dans le congé de reclassement ou de mobilité donnent lieu au versement d’une indemnité compensatrice au plus tard lors de la rupture du contrat de travail.
Les indemnités de rupture sont, quant à elles, versées à la fin du congé spécifique, sauf accord entre l’employeur et le salarié prévoyant un versement partiel anticipé.
Des démarches d’accompagnement et des obligations précises
Pour les salariés qui bénéficient du dispositif à la suite d’un congé de reclassement, la cellule d’accompagnement des démarches de recherche d’emploi est maintenue pendant toute la durée du congé spécifique lorsqu’ils souhaitent suivre les actions de formation ou de validation des acquis de l’expérience définies conjointement avec l’employeur.
La convention individuelle précise notamment le projet professionnel visé, les formations envisagées, les prestations d’accompagnement et les engagements du salarié. Celui-ci doit notamment répondre aux convocations et suivre les actions prévues.
En cas de manquement sans motif légitime, une mise en demeure peut lui être adressée. Le non-respect de ses obligations dans le délai fixé peut entraîner la rupture du congé.
Le salarié peut également être autorisé à s’absenter dans les conditions prévues par la convention, qui fixe le nombre maximal de jours d’absence autorisés par mois. Il doit informer l’employeur et, le cas échéant, la cellule d’accompagnement des dates souhaitées en respectant un préavis minimal de 8 jours.
L’autorisation est réputée acquise si l’absence ne remet pas en cause les actions de formation engagées. Dans le cas contraire, l’employeur ou la cellule d’accompagnement doit en informer le salarié dans un délai de 2 jours.
Enfin, les périodes concernées entrent dans la constitution des droits à pension de vieillesse et sont réputées cotisées et effectuées.
Les lecteurs ont également consulté…
C’est l’histoire d’un couple qui pense que louer, c’est renoncer à occuper…
Les lecteurs ont également consulté…
C’est l’histoire d’un propriétaire privé de son logement, mais pas du paiement de ses impôts…
Un propriétaire reçoit un avis de taxe d’habitation sur les résidences secondaires (THRS) au titre d’un logement locatif, qu’il refuse de payer : il se trouve face à des locataires qui ne lui ont pas restitué les clés malgré la résiliation judiciaire du bail…
Une situation qui ne lui a pas permis de retrouver la disposition du bien au 1er janvier de l’année en cause, relève le propriétaire pour qui, de fait, la THRS n’est pas due. « Sans incidence ! », conteste l’administration puisque le bail a été résilié par le juge avant le 1er janvier de l’année en cause, de sorte qu’à cette date, le propriétaire avait retrouvé la disposition du logement…
Parce que le jugement l’a informé que le bail était résilié et le logement était libre d’occupation, le propriétaire aurait dû accomplir les démarches nécessaires pour reprendre possession des lieux. En l’absence de preuve d’obstacles l’en empêchant, il a retrouvé la libre disposition du logement, tranche le juge : la taxe d’habitation est due.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui pense qu’un refus suffit à justifier un licenciement…
Alors qu’il envisage son licenciement pour motif économique, un employeur propose un poste de reclassement à une salariée. Mais après son refus, il décide finalement de la licencier. Un licenciement qu’elle conteste…
Selon elle, parce qu’il existait d’autres postes disponibles et compatibles avec ses compétences, le fait de refuser un seul poste de reclassement ne suffit pas à considérer que l’employeur a respecté son obligation de reclassement préalable à son licenciement… « Faux ! », conteste l’employeur : une offre de reclassement a bien été proposée préalablement à son licenciement comme la procédure l’y oblige. Parce qu’elle l’a refusée, le licenciement de la salariée est autorisé…
Ce qui ne convainc pas le juge, qui donne raison à la salariée : le refus d’une offre de reclassement ne suffit pas à établir une recherche sérieuse et loyale d’un poste. Ici, l’employeur aurait dû prouver qu’il avait examiné les autres postes vacants et montrer en quoi ils ne pouvaient pas être proposés…
Les lecteurs ont également consulté…
C’est l’histoire d’un couple qui pense que louer, c’est renoncer à occuper…
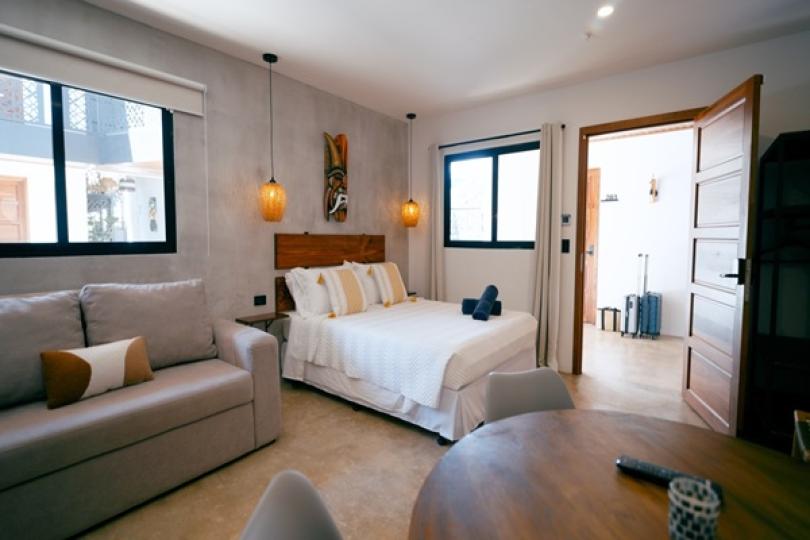
Un couple, propriétaire de 2 studios à Grenoble, les propose à la location saisonnière par l’intermédiaire d’une agence. Pour ces 2 studios, l’administration fiscale lui réclame le paiement de la taxe d’habitation sur les résidences secondaires…
« Pourquoi ? », s’étonne le couple, qui rappelle que cette taxe est due par celui qui dispose du logement au 1er janvier de l’année d’imposition. Or, les studios sont proposés à la location une grande partie de l’année : il ne les occupe pas personnellement et n’est donc pas redevable de cette taxe, d’autant que la composition de son foyer ne permet pas une occupation privative des 2 biens…
Sauf que le mandat de gestion permet au couple de demander à l’agence de suspendre temporairement les locations pour des raisons personnelles, constate le juge : une possibilité qui permet de considérer qu’au 1er janvier, le couple entendait conserver la disposition de ses biens une partie de l’année… et qui le rend donc redevable de la taxe d’habitation !