C’est l’histoire d’un restaurant qui estime ne pas avoir fait du neuf avec du vieux…
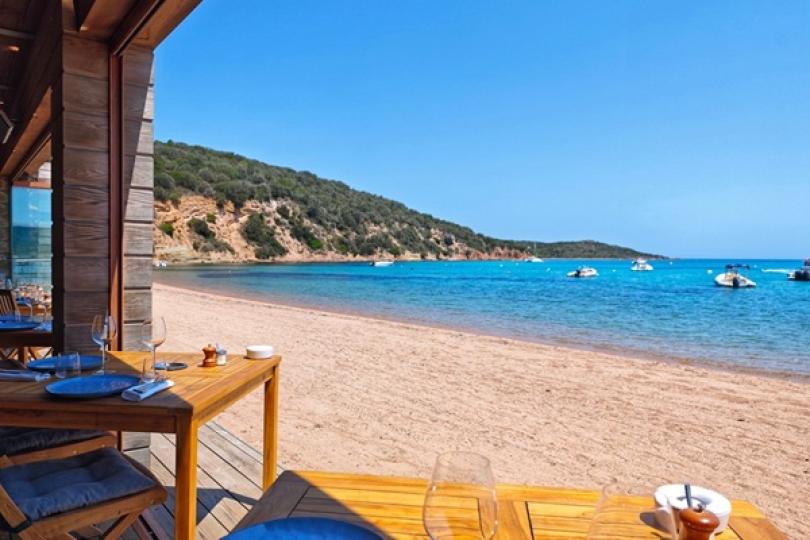
Une société qui exploite un restaurant sur une plage en Corse est contrainte de démolir son bâtiment en béton pour se conformer à la réglementation. Elle le remplace par une structure démontable et réclame à ce titre le crédit d’impôt pour investissement en Corse…
Ce que refuse l’administration fiscale : le crédit d’impôt concerne les « investissements initiaux », et non le simple remplacement d’une installation existante, et, pour être considéré comme un nouvel investissement, le projet doit notamment modifier en profondeur la façon dont l’entreprise exerce son activité… Sauf qu’il s’agit bien d’un « nouvel investissement », conteste la société : elle a dû démolir son ancien bâtiment pour respecter la réglementation…
« Insuffisant », tranche le juge : le nouveau restaurant conserve la même capacité d’accueil, la même fonction et le même processus de production. Faute de constituer un « investissement initial », les dépenses de remplacement ne donnent donc pas droit au crédit d’impôt…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui découvre une commission très personnelle…
Un directeur commercial exige que ses équipes lui reversent 1 % des commissions qu’ils dégagent, en échange de quoi il leur promet de conserver leur clientèle. Lorsque l’employeur s’en aperçoit, il procède à son licenciement pour faute lourde. Ce que le salarié conteste…
Pour ce salarié, une telle faute suppose la démonstration d’une véritable intention de nuire à l’entreprise ou à l’employeur. Or ici, les rétrocessions reposent sur un accord des membres de l’équipe et aucune menace n’a été exercée… « Faux ! », conteste l’employeur : même sans intention volontaire de nuire, le fait pour un directeur d’avoir détourné l’organisation commerciale de l’entreprise pour servir ses propres intérêts suffit à pouvoir invoquer la faute lourde au soutien de son licenciement…
« Tout à fait ! », tranche le juge en faveur de l’employeur : en faisant passer ses intérêts personnels avant ceux de l’entreprise, ce directeur a bel et bien manifesté une intention de nuire, constitutive d’une faute lourde.
Les lecteurs ont également consulté…
C’est l’histoire d’un investisseur pour qui l’enseignement, c’est l’art de la répétition…
Pendant plusieurs années, un investisseur renouvelle ou proroge des placements auprès d’une société sur les conseils d’un conseiller financier. Mais, après la liquidation judiciaire de la société, l’investisseur lui reproche de ne pas l’avoir alerté sur les risques des placements ainsi renouvelés…
Encore faut-il prouver un manquement à son devoir d’information et de conseil, rétorque le conseiller : le renouvellement des placements n’a fait que prolonger des contrats déjà acceptés par l’investisseur, dont la valeur restait inchangée… Sauf que l’investisseur maintient que le conseiller aurait dû l’informer et le conseiller sur les caractéristiques essentielles du placement et des risques associés lors du renouvellement et de la prorogation de ses placements…
Ce qu’admet le juge : le fait que l’investisseur ait déjà souscrit ces placements ne dispense pas le conseiller de son obligation d’information sur leurs caractéristiques et des risques associés à chaque renouvellement ou prorogation…
Les lecteurs ont également consulté…
C’est l’histoire d’un gérant et de sa rémunération contestée par les associés…
Après sa démission et son départ de la société, les associés réclament au désormais ancien co-gérant d’une SARL le remboursement d’une prime de bilan qu’il aurait perçue sans qu’elle ait été autorisée. Ce que conteste l’ancien co-gérant, au moyen d’un PV d’AG validant le versement de cette prime…
Une décision que remettent en cause les associés, mettant en doute la validité du procès-verbal qui ne comporte qu’une signature, celle de l’autre co-gérant, laquelle est d’ailleurs raturée… Sauf que ce PV ne saurait, en tout état de cause, manifester un quelconque désaccord entre les associés, ni que les relations entre associés se seraient détériorées avant qu’il annonce son départ, rétorque l’ancien co-gérant…
Peu importe, pour le juge qui donne raison aux associés : la preuve de l'autorisation par les associés du versement d’une prime au gérant d’une SARL ne peut être rapportée que par la production d'un procès-verbal répondant aux conditions légales. Preuve qui n’est pas rapportée ici…
Les lecteurs ont également consulté…
Moniteurs de ski : un dispositif de réduction d’activité pour favoriser l’emploi des jeunes
Pacte intergénérationnel : faciliter l’activité professionnelle des jeunes moniteurs
Le pacte intergénérationnel, instauré en 2014, permet aux écoles de ski de réduire progressivement l’activité des moniteurs ayant atteint l’âge légal de départ à la retraite afin de favoriser l’emploi des jeunes moniteurs diplômés.
Si ce dispositif est globalement apprécié pour son rôle dans la solidarité entre générations, il ne bénéficie pas aux moniteurs stagiaires, qui doivent pourtant effectuer des heures de cours dans le cadre de leur formation pratique.
C’est pourquoi un nouveau dispositif vise donc à étendre ce mécanisme aux stagiaires, afin de faciliter leur accès à l’activité professionnelle.
Cette mesure prévoit 2 étapes pour les moniteurs souhaitant poursuivre leur activité après avoir atteint l’âge d’ouverture des droits à la retraite :
- pendant les 3 premières années : la réduction d’activité ne peut pas dépasser 30 % de l’activité à laquelle le moniteur aurait normalement pu prétendre selon les règles de répartition de l’école de ski ;
- pendant les 2 années suivantes : après 3 années d’activité au-delà de cet âge, la réduction peut atteindre 50 % de l’activité normalement attribuée.
Le dispositif doit toutefois garantir aux moniteurs concernés, comme aux jeunes bénéficiaires de la redistribution, un volume d’activité suffisant pour valider au moins 2 trimestres d’assurance vieillesse par an dans leur régime de retraite de base.
Si nécessaire, les écoles peuvent également faire appel aux moniteurs ayant poursuivi leur activité pendant 5 années au-delà de l’âge d’ouverture des droits à la retraite.
La redistribution de l’activité bénéficie exclusivement aux moniteurs âgés de moins de 30 ans qui exercent leur activité en continuité sur la saison. Elle vise ainsi à faciliter l’accès à l’activité professionnelle des jeunes moniteurs diplômés.
Aucune réduction d’activité ne s’applique aux prestations faisant suite à une sollicitation personnelle du moniteur par un client, que cette sollicitation soit directe ou qu’elle passe par l’intermédiaire de l’école de ski à laquelle il appartient.
Ce dispositif vise ainsi à concilier le maintien en activité des moniteurs expérimentés et l’insertion professionnelle des jeunes diplômés, tout en encadrant les modalités de redistribution de l’activité au sein des écoles de ski.
Les lecteurs ont également consulté…
Etablissements et services sociaux et médico-sociaux expérimentaux : du nouveau
ESSMS expérimentaux : une autorisation assouplie
Les établissements et services sociaux et médico-sociaux (ESSMS) à caractère expérimental permettent de tester de nouvelles formes d’accueil et d’accompagnement des personnes âgées et handicapées notamment, dans un cadre dérogatoire, sur autorisation et pour une durée limitée.
Pour rappel, les autorisations des ESSMS expérimentaux sont accordées pour une durée déterminée, qui ne peut excéder 5 ans.
Depuis le 23 octobre 2026, les conditions de renouvellement des autorisations expérimentales d'établissements sociaux ont été modifiées, afin de soutenir la poursuite de ces initiatives et de participer à la modernisation du secteur social et médico-social.
Auparavant, les autorisations expérimentales ne pouvaient être renouvelées qu’une seule fois, sous réserve d’une évaluation positive.
Désormais, plusieurs renouvellements sont possibles, sous réserve d’une évaluation positive et dans la limite d’une durée totale d’expérimentation de 10 ans.
Auparavant, les structures au statut dérogatoire ne pouvaient pas se maintenir au-delà de la période globale d’expérimentation : elles devaient à ce moment basculer dans une autre catégorie d’ESSMS pour bénéficier d’une nouvelle période d’autorisation de 15 ans renouvelable.
Désormais, à l'issue de la période globale d'expérimentation et sous réserve d'une nouvelle évaluation positive donnant satisfaction, l'établissement ou le service concerné peut, en supplément, obtenir une autorisation de conserver le statut expérimental pour une nouvelle période de 15 ans renouvelable.
L’objectif est de préserver la spécificité et le caractère innovant de ces structures, sans créer de nouvelles catégories d’établissements, dans un souci de simplification.
Les lecteurs ont également consulté…
Liquidation judiciaire et faute du gérant : une responsabilité illimitée ?
Une société est placée en liquidation judiciaire. Le mandataire chargé de la liquidation met en lumière la mauvaise gestion du gérant qu'il estime responsable de la situation de la société. Il demande donc à ce que le dirigeant rembourse personnellement toutes les dettes de la société.
Ce que ce dernier refuse, il estime ne pas être le seul responsable. Il rappelle que la société avait déjà des dettes importantes avant sa prise de fonction...
Le dirigeant doit-il rembourser l'ensemble des dettes ?
La bonne réponse est... Non
Lorsque des fautes de gestion entraînent une insuffisance d'actif pour une société, la responsabilité de son gérant peut être engagée afin qu'il assume personnellement le coût de ces dettes.
Cependant, lorsqu'il y a une succession de dirigeants, chacun ne peut être tenu responsable que de l'insuffisance d'actif engendrée par ses propres fautes de gestion. Il n'est pas de la responsabilité du dernier dirigeant d'assumer l'ensemble des dettes.
C’est l’histoire d’un employeur qui propose un CDI à une salariée en CDD… qui ne veut pas rester…
Les lecteurs ont également consulté…
C’est l’histoire d’une entreprise qui veut faire le ménage dans sa TVA…
Une agence de services à la personne met en relation des particuliers avec des salariés chargés de l’entretien de leur domicile. Elle s’occupe également des formalités administratives, sociales et fiscales liées à leur emploi et applique un taux réduit de TVA de 10 % sur ces prestations…
« À tort », conteste l’administration fiscale : le taux réduit de TVA vise les prestations d’entretien de la maison et les travaux ménagers, pas la mise en relation avec les salariés, ni la gestion des formalités liées à leur embauche… Sauf que ces services permettent bien aux particuliers de bénéficier de prestations d’aide à domicile, rétorque la société pour qui le taux réduit de 10 % est bel et bien applicable…
« Sans incidence », tranche le juge : les prestations de placement et de gestion administrative ne correspondent pas à des travaux ménagers. Elles ne peuvent donc pas bénéficier du taux réduit de TVA de 10 %, même si elles facilitent l’emploi de salariés chargés de l’entretien du domicile…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui la retraite, c’est définitif…
Alors qu’il est parti à la retraite, un ancien salarié demande l’annulation de son licenciement prononcé juste avant son départ en raison de sa dénonciation d’un harcèlement moral. Ce qu’il obtient, le juge ordonnant sa réintégration… qui s’avère impossible, puisqu’il est en retraite…
Le salarié réclame malgré tout l’indemnité normalement due en cas d’annulation du licenciement, égale aux rémunérations qui auraient été perçues entre son licenciement et sa réintégration… « Non », refuse son employeur puisqu’en retraite, sa réintégration est impossible… « Si ! », insiste le salarié : son licenciement annulé, l’indemnité égale aux salaires qu’il aurait perçus entre son licenciement et son départ à la retraite reste due…
Ce que confirme le juge, qui lui donne raison : si la retraite rend la réintégration impossible, le salarié conserve son droit à réparation, sous la forme d’une indemnité correspondant aux salaires qu’il aurait dû percevoir entre son licenciement et son départ à la retraite…