Propriétaires : « erreur du notaire en votre faveur ? »
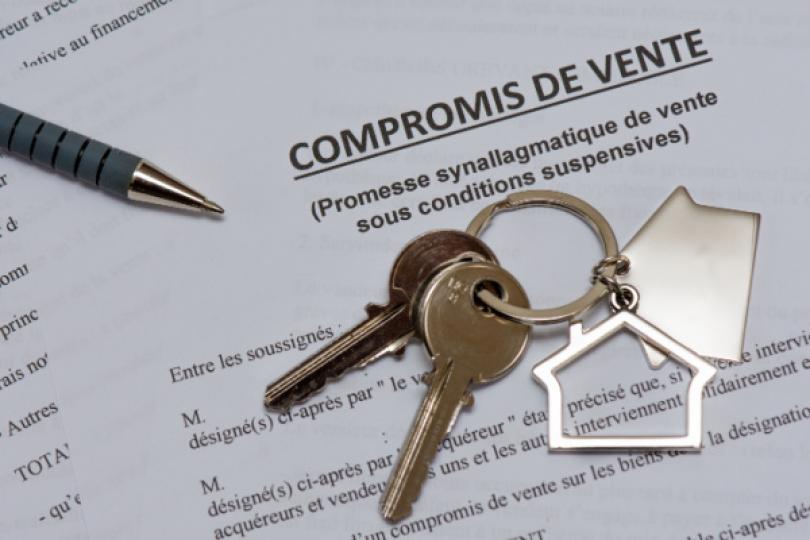
Un particulier, qui a acheté un logement pour l'occuper personnellement, décide quelques années plus tard de le mettre en location. Peu de temps après, il se voit interdit de le louer et contraint de reloger son locataire.
Le motif ? Le logement ne peut pas être mis en location, car il ne respecte pas les conditions d'habitabilité du règlement sanitaire départemental.
Parce qu'au moment de l'achat, le notaire ne l'a pas informé de l'impossibilité de louer ce logement, le propriétaire lui réclame des indemnités.
La bonne réponse est... À tort
Lorsqu'un acquéreur achète un bien pour l'occuper personnellement et qu'il décide, par la suite, de le mettre en location alors qu'il n'en a pas le droit, il ne peut pas le reprocher à son notaire.
Ici, le propriétaire ayant acheté son logement sans avoir manifesté d'intention particulière de mise en location, aucune indemnité ne peut être réclamée au notaire.
Les lecteurs ont également consulté…
Zones d'exonération fiscale : où installer son activité ?
Des avantages fiscaux pour dynamiser les territoires !
Si les appellations changent, l'idée reste la même : créer des zones fiscalement attractives pour inciter les entreprises à s'y installer.
Les critères permettant de bénéficier de ces différents dispositifs diffèrent, mais ils gardent tous le même fil conducteur : stimuler le développement économique en conditionnant les avantages fiscaux à l'obligation de rester sur le territoire un certain temps, d'y réaliser une partie de son chiffre d'affaires ou encore d'engager un certain nombre de salariés de ce secteur.
Ces zones sont cependant créées pour une durée déterminée. Certains dispositifs ne sont plus ouverts à de nouvelles installations.
Heureusement, il en reste ! Mais lesquelles ?
Les zones de restructuration de la défense (ZRD)
Un entrepreneur peut choisir de s'implanter dans ce type de secteur, marqué par une chute d'activité à cause du départ d'une unité.
S'installer dans ce type de territoire permet de bénéficier, pour une période de 5 ans, d'exonérations :
- d'impôt sur les bénéfices ;
- de cotisation foncière des entreprises (CFE) ;
- de taxe foncière sur les propriétés bâties ;
- des cotisations patronales.
Ce dispositif est ouvert aux entreprises nouvelles ou existantes créant une activité nouvelle pendant une période de 6 ans débutant :
- soit à compter de la date de publication de l'arrêté de délimitation de la ZRD ;
- soit, si la date de publication est postérieure, à partir du 1er janvier de l'année précédant celle au titre de laquelle la ZRD est reconnue.
Les bassins d'emploi à redynamiser (BER)
Il existe 2 BER : la zone d'emploi de la Vallée de la Meuse et la zone d'emploi de Lavelanet. Il s'agit ici de dynamiser les communes connaissant un déclin démographique et un taux de chômage supérieur au taux national.
Ce dispositif a été prorogé jusqu'au 31 décembre 2023. Une entreprise s'y implantant pourra ainsi bénéficier pour 5 ans d'exonérations :
- d'impôt sur les bénéfices ;
- de CFE ;
- de taxe foncière sur le bâti ;
- de cotisations sociales.
Les zones de revitalisation rurale (ZRR)
Les ZRR s'attachent à dynamiser les territoires ruraux. Également prorogées jusqu'au 31 décembre 2023, elles donnent droit à des exonérations :
- d'impôt sur les bénéfices, en totalité pendant 5 ans, puis partiellement pendant 3 ans ;
- de CFE pendant 5 ans ;
- de taxe foncière sur les propriétés bâties.
Les zones franches urbaines-territoires entrepreneurs (ZFU-TE)
Ces zones sont le pendant des ZRR : elles donnent droit pendant 5 ans à une exonération d'impôt sur les bénéfices puis, pendant 3 ans, à une exonération partielle.
Prolongé jusqu'au 31 décembre 2023, ce dispositif peut s'articuler avec celui des quartiers prioritaires de la ville (QPV), notamment en matière de localisation des salariés embauchés.
Les quartiers prioritaires de la ville (QPV)
Prolongé également jusqu'au 31 décembre 2023, ce dispositif donne droit à une exonération :
- de CFE, en totalité pendant 5 ans, puis partiellement pendant 3 ans ;
- de taxe foncière sur les propriétés bâties pendant 5 ans.
Notez que l'ensemble de ces dispositifs concernent, sauf exception, toutes les entreprises : commerciales, artisanales, industrielles, libérales.
Retenez surtout que ces dispositifs expirent bientôt pour les nouvelles installations...
C’est l’histoire d’une salariée licenciée, indemnisée… et imposée…

À la suite de son licenciement, et parce qu’elle entend le contester, une salariée finit par transiger avec son ex-employeur et, pour compenser les préjudices qu’elle estime avoir subis du fait de la rupture de son contrat, perçoit une indemnité transactionnelle… qu’elle ne déclare pas aux impôts…
À tort, estime l’administration fiscale : s’agissant d’une indemnité transactionnelle visant à mettre fin à un litige avec son ancien employeur, elle est imposable. Sauf qu’il s’agit d’une indemnité perçue pour licenciement sans cause réelle et sérieuse, estime au contraire la salariée. Et une telle indemnité est exonérée d’impôt… Sauf qu’elle a été licenciée pour des faits de harcèlement, clairement établis, commis sur d’autres collaborateurs de l’entreprise, de sorte que la rupture du contrat de travail ne peut être assimilée à un licenciement sans cause réelle et sérieuse…
Ce que ne peut que constater le juge, ici, qui conclut donc à l’imposition de l’indemnité perçue par la salariée.
Guichet d’aide aux paiements des factures de gaz et d’électricité : quelques nouveautés à signaler
Demandes d'aide : attention aux dates de dépôt !
Contrairement à d’autres dispositifs, comme le bouclier tarifaire où une seule formalité est demandée, il est ici nécessaire de renouveler les demandes d’aide au fur et à mesure de l’année écoulée des périodes éligibles et en respectant bien les dates limites. Ainsi, actuellement :
- les demandes pour les mois de novembre et décembre 2022 doivent être déposées avant le 31 mars 2023 ;
- les demandes pour les mois de janvier et février 2023 peuvent être déposées depuis le 20 mars 2023 et jusqu'au 30 juin 2023.
Le guichet ne reçoit donc plus les demandes pour la période antérieure à novembre 2022, sauf concernant les cas de :
- régularisations des dépenses d’énergie pour la période comprise entre mars 2022 et décembre 2022 ;
- demandes d’aide pour la chaleur ou le froid produits à partir de gaz naturel ou d'électricité pour la période comprise entre mars 2022 et août 2022.
Pour ces 2 exceptions, les demandes peuvent être réalisées jusqu’au 31 décembre 2023.
Notez que les délais de demandes ont été allongés : initialement de 2 mois pour l’année 2023, ils sont aujourd’hui passés à 3 mois.
Élargissement des entreprises éligibles
Pour rappel, sont toujours éligibles les entreprises :
- personnes physiques ou morales de droit privé ;
- créées avant le 1er décembre 2021 ;
- qui ne sont pas en procédure de sauvegarde, de redressement ou de liquidation judiciaire ;
- qui n’ont pas de dette fiscale ou sociale impayée au 31 décembre 2021, à l'exception de celles qui, à la date de dépôt de la demande d'aide, ont été réglées ou sont couvertes par un plan de règlement. Notez qu’il n'est pas tenu compte des dettes fiscales inférieures ou égales à 1 500 € ni de celles dont l'existence ou le montant font l'objet, au 1er avril 2022, d'un contentieux toujours en cours ;
- ayant dépensé au moins 3 % de leur chiffre d’affaires de 2021 ;
- ayant subi une augmentation d’au moins 50 % du prix de l’énergie pendant la période concernée par la demande d’aide par rapport au prix moyen de 2021.
De même, le dispositif est toujours ouvert aux associations assujetties aux impôts commerciaux ou employant au moins un salarié.
Le guichet d’aide concerne maintenant 2 nouvelles hypothèses : « les entreprises nouvellement créées » et « les situations dites atypiques ».
Les entreprises nouvellement créées
À compter de septembre 2022, les entreprises créées entre le 30 novembre 2021 et le dernier jour de l'avant-dernier mois précédant celui au titre duquel l'aide est demandée pourront bénéficier d'une aide plafonnée à 2 M€, sous les conditions suivantes :
- elles ont payé, au titre d'au moins un des mois de la période éligible considérée, un prix unitaire de l'électricité de minimum 180 €/MWh ou un prix unitaire du gaz naturel de minimum 75 €/MWh ;
- elles justifient de dépenses d'énergies au cours de la période éligible considérée ou d'un mois de la période éligible considérée représentant au moins 3 % du chiffre d'affaires moyen hors taxes réalisé sur la période de référence ;
- elles n’ont pas de dette fiscale ou sociale impayée au 31 décembre 2022, à l'exception de celles qui, à la date de dépôt de la demande d'aide ont été réglées ou sont couvertes par un plan de règlement. La règle concernant les petites dettes de moins de 1 500 € est applicable.
La période de référence dépend de la date de création de l’entreprise :
- pour les entreprises créées entre le 1er et le 31 décembre 2021, la période de référence est comprise entre le 1er janvier 2022 et le 31 décembre 2022 ;
- pour les entreprises créées à partir du 1er janvier 2022, la période de référence est comprise entre la date de création et le mois précédent celui au titre duquel l'aide est demandée dans la limite des 12 premiers mois à compter de la date de création.
Les situations dites atypiques
À compter de septembre 2022, les entreprises, qui ont subi ou connu un évènement manifestement exceptionnel ayant pour conséquence que leur consommation d'énergie sur la période du 1er janvier au 31 décembre 2021 n'est manifestement pas représentative de leur activité normale à la date de dépôt de la demande, sont éligibles.
Elles pourront bénéficier d’une aide plafonnée à 2 M€. Sont notamment concernées les entreprises n’ayant pas repris une activité « normale » en 2021 à cause de la crise sanitaire.
Dates de demande
Les demandes faites par les entreprises nouvellement créées ou les cas atypiques devront être réalisées par voie dématérialisée :
- pour la période de septembre à décembre 2022, entre le 20 mars 2023 et le 30 juin 2023 ;
- pour 2023, selon le même calendrier que les entreprises créées avant le 1er décembre 2021.
Articulation avec les autres dispositifs d'aide
Le guichet d’aide intervient dans un 2d temps, une fois les aides du bouclier tarifaire déduites si l’entreprise est éligible.
De même, l’amortisseur électricité doit être déduit avant de faire la demande. C’est pour permettre aux entreprises d’obtenir leurs factures mentionnant l’amortisseur que les délais de dépôt de demandes ont été rallongés.
Douanes : dématérialisation du document administratif unique (DAU)

Le DAU : dématérialisation d’une procédure obligatoire
Le dépôt du DAU (document administratif unique) est obligatoire : il constitue le point de départ de la procédure de dédouanement, qui consiste à déclarer une importation ou une exportation de marchandises à la douane. Cette procédure permet d’établir le régime applicable ainsi que les droits et taxes à payer le cas échéant.
Le DAU est harmonisé au niveau de l’Union Européenne. Il se présente sous la forme d'un document avec 56 cases à remplir qui renseignent des informations très diverses : l'identité de l’exportateur, le pays d’expédition, le mode de transports, la valeur de la marchandise, etc.
Si l’obligation de déposer cette déclaration n’est pas remise en cause, c’est sa forme qui va être remplacée par un formulaire dématérialisé.
Le DAU va laisser place au service en ligne DELTA I/E, qui aura sa propre nomenclature. Un tableau de correspondance entre les cases du DAU et la nouvelle déclaration est disponible ici.
Ce service devrait être ouvert :
- au 2d semestre 2023 pour les importations ;
- au 2d semestre 2024 pour les exportations.
Requalification du CDD en CDI : attention au délai !
Requalification du CDD en CDI : faire sa demande au bon moment !
Pour mémoire, le délai de prescription pour toute action portant sur l'exécution ou la rupture du contrat de travail se prescrit par 2 ans à compter du jour où celui qui l'exerce a connu ou aurait dû connaître les faits lui permettant d'exercer son droit.
Ce délai s'applique notamment à l'action en requalification d'un CDD en CDI.
Récemment, le juge a apporté de nouvelles précisions sur le point de départ de ce délai de 2 ans.
Ainsi, il convient de distinguer en fonction de la situation dans laquelle se trouve le salarié :
- lorsque l'action est fondée sur l'absence d'établissement d'un écrit : le délai de prescription court à compter de l'expiration du délai de 2 jours ouvrables imparti à l'employeur pour transmettre au salarié le contrat de travail ;
- lorsqu'elle est fondée sur l'absence d'une mention au contrat susceptible d'entraîner sa requalification : le délai de prescription court à compter de la conclusion de ce contrat ;
- lorsqu'elle est fondée sur le motif du recours au CDD énoncé au contrat : le délai de prescription court à compter du terme du contrat ou, en cas de succession de CDD, à compter du terme du dernier contrat.
Les lecteurs ont également consulté…
Détachement de travailleurs sur le territoire français : de nouvelles mesures
Travailleurs détachés en France : ce qui change en 2023
Pour rappel, un employeur situé hors de France peut détacher, temporairement, un de ses salariés sur le sol français, notamment dans le cadre d'une prestation de services ou d’une mission intérimaire.
Préalablement au détachement, et sauf dérogations, l’employeur doit effectuer une déclaration auprès de l’inspection du travail du lieu où la mission du salarié détaché aura lieu, au moyen d’une plateforme dédiée (sipsi.travail.gouv.fr).
En cas de manquement à l'obligation déclarative, l'employeur établi hors de France s'expose à une amende administrative, de 4 000 € par salarié détaché et non déclaré, prononcée par le Directeur régional des entreprises, de la concurrence, de la consommation, du travail et de l'emploi (DREETS).
Depuis le 19 mars 2023, cette sanction est encourue lorsque l'inspection du travail constate un défaut de déclaration préalable au détachement.
En outre, certaines informations étaient jusqu’à présent requises dans le cadre de cette déclaration, notamment :
- la nature du matériel ou des procédés de travail dangereux utilisés ;
- la date de signature du contrat de travail du salarié détaché ;
- les heures de travail et la durée des repos du salarié détaché ;
- les modalités de prise en charge par l'employeur des frais de voyage, de nourriture et, le cas échéant, d'hébergement.
D’ici le 1er juillet 2023, ces mentions ont vocation à disparaître de la déclaration.
Concernant le cadre de travail du salarié détaché, l'employeur, même s’il est établi hors de France, est soumis à certains aspects du droit français et cela concerne notamment les conditions de travail (rémunération minimale, suivi médical, durée de travail, etc...).
Pour attester de la régularité de l’emploi en cas de contrôle, il doit laisser à disposition de l’inspection du travail, sur le lieu de travail du salarié détaché, certains documents dont la liste est modifiée.
Ainsi seront exigés à l’avenir :
- l’autorisation de travail du salarié détaché, s’il n’est pas originaire d’un Etat membre de l’Union européenne ;
- le contrat de travail écrit ou tout document justifiant la relation de travail avec le salarié détaché ;
- l’attestation de suivi médical dans le pays d’origine s’il n’a pas été réalisé en France ;
- les bulletins de paie en cas de détachement de plus d’1 mois, comportant des mentions bien précises ;
- un document attestant de l’affiliation du salarié au régime étranger de protection sociale ou l’attestation de fourniture de déclaration sociale remise par l'URSSAF et datant de moins de 6 mois.
Ne seront donc plus réclamés, au plus tard au 1er juillet 2023 :
- tout document justifiant le droit applicable au contrat conclu entre l'employeur étranger et l’entreprise française ;
- le document faisant état du nombre de contrats exécutés et de son chiffre d’affaires.
À noter que l’entreprise française faisant appel à un prestataire étranger a un devoir de vigilance et d’injonction envers ce dernier, c’est-à-dire qu'elle doit veiller au respect des obligations déclaratives et des conditions de rémunération qu’exige la loi française.
En cas de négligence de sa part, elle s’expose à une amende administrative et peut être solidairement tenue au rappel de salaires et au redressement de cotisations et de contributions sociales afférentes.
C’est l’histoire d’un employeur qui rompt un CDD avant son terme…
Une salariée est engagée en qualité d’assistante administrative suivant 3 CDD successifs. Mais son employeur rompt le 3e CDD de manière anticipée, lui reprochant d’avoir commis une faute grave… qui remonte toutefois à l’époque de son 2e CDD, rappelle la salariée…
… qui conteste alors la rupture du contrat : pour elle, la faute de nature à justifier la rupture anticipée d'un CDD doit avoir été commise durant l’exécution de ce même contrat. Or, aucun manquement au cours de ce 3e CDD ne lui est reproché… « Certes ! », admet l’employeur, mais il n’a eu une connaissance exacte de la réalité, de la nature et de l’ampleur des faits reprochés à la salariée qu’au cours de l’exécution du 3e CDD, à la suite d’une enquête réalisée lors du 2e CDD. La rupture est donc justifiée…
« À tort ! », conclut le juge, qui donne ici raison à la salariée, confirmant que l’employeur ne peut pas se fonder sur d’éventuelles fautes commises avant la prise d'effet du 3e CDD pour justifier la rupture de ce 3e CDD…
Les lecteurs ont également consulté…
L’épargne salariale à la portée de tous !

Épargne salariale : pourquoi pas vous ?
À l’occasion de la semaine de l’épargne salariale qui se déroule du 27 au 31 mars 2023, l’administration du Travail souhaite sensibiliser les entreprises, et tout particulièrement les TPE et PME, sur l’opportunité de mettre en place un dispositif d’épargne salariale.
L’épargne salariale, mise en place dans le cadre d’un accord d’entreprise ou directement par décision de l’employeur, permet aux salariés de percevoir une prime selon la performance ou le bénéfice de l’entreprise. Sa mise en place est facultative.
Néanmoins, le ministère du Travail rappelle qu’elle présente des avantages pour les dirigeants de société puisqu'elle :
- fidélise les salariés et participe au dialogue social ;
- peut être exonérée de charges sociales et de fiscalité.
Afin d’aider les entreprises à mieux comprendre ce dispositif et les différents plans d’épargne possibles, le site epargnesalariale-france.fr donne toutes les informations nécessaires à la réflexion et à la concrétisation de leur projet.
Pour aller plus loin…