Abus de majorité : tous d’accord, c’est quand même abusif ?
Unanimité des associés = pas d’abus de majorité !
L’associé majoritaire et l’associé minoritaire d’une société consentent une promesse de cession de l’intégralité des parts de cette société à un tiers acquéreur.
Peu après, les 2 associés, au cours d’une assemblée générale (AG), votent en faveur d’une prime de 83 000 € à verser à l’associé majoritaire, au titre de ses fonctions de dirigeant.
Quelques mois plus tard, les parts de la société sont vendues. L’acte de cession fait également mention du fait que l’AG a accordé une prime de 83 000 € à celui qui est désormais l’ex-associé majoritaire…
… une somme que l’acquéreur refuse de payer : pour lui, cette décision est contraire à l'intérêt social de la société et a été prise dans l'unique dessein de favoriser l’associé majoritaire au détriment de l’associé minoritaire. Elle est donc constitutive d’un abus de majorité… et mérite d’être annulée !
Mais pas pour le juge qui rappelle très clairement qu’une décision prise à l’unanimité des associés ne peut pas être constitutive d’un abus de majorité.
L’acquéreur doit donc payer la prime de 83 000 € à l’ancien associé majoritaire.
Les lecteurs ont également consulté…
Vente immobilière : quand une information (déterminante ?) est dissimulée par le vendeur…
Dol en matière de vente immobilière : quand l’acquéreur n’est pas couvert…
Un couple vend une maison d’habitation à une personne, laquelle se plaint d’un affaissement d’une section de la toiture et de difficultés d’évacuation des sanitaires.
Pour ces raisons, elle réclame des dommages-intérêts aux vendeurs : elle estime, en effet, qu’ils étaient au courant de l’état de la toiture et qu’ils le lui ont caché, intentionnellement.
Pour rappel, un contrat ne peut être valable que si le consentement des parties a été valablement donné. La loi prévoit que l’erreur, le dol et la violence vicient le consentement : en présence de l’un ou de plusieurs d’entre eux, la nullité du contrat est encourue.
Au cas présent, l’acheteur considère qu’il y a eu dol. Pour mémoire, le dol est le fait, pour un contractant, soit :
- d’obtenir le consentement de l’autre par des manœuvres ou des mensonges ;
- de dissimuler intentionnellement une information dont il sait le caractère déterminant pour l’autre partie.
À l’appui de son argumentaire, l’acheteur rappelle cette dernière définition, mais également que :
- même si la gravité du défaut n’est pas établie, cela est sans incidence pour qualifier le dol ;
- l’existence d’un défaut affectant la structure de l’immeuble a tout de même été constaté, ce qui est nécessairement déterminant du consentement de l’acquéreur ;
- les vendeurs avaient connaissance de ce défaut avant la vente ;
- même si plusieurs visites ont été organisées avant la vente, dont une précisément pour vérifier l'état du toit, et que les clefs du logement lui ont été confiées 4 jours avant la vente, les désordres n'étaient pas visibles du jardin de la maison…
Ainsi tout converge, selon l’acheteur, vers une tromperie : les vendeurs ne peuvent qu’avoir cherché intentionnellement à dissimuler l'état de la toiture. Cette situation caractérisant bien le dol, il doit donc percevoir des dommages-intérêts…
Qu’en pense le juge ?
Il tranche en faveur des vendeurs, en raison des visites de l’immeuble réalisées avant la vente (dont celle pour vérifier l’état du toit) et en raison du fait que les clefs du logement avaient été confiées à l’acquéreur 4 jours avant la vente : impossible, selon lui, de déduire que les vendeurs avaient cherché intentionnellement à dissimuler l’état de la toiture.
Le dol n’étant pas constitué, la demande de l’acquéreur ne peut qu’être rejetée !
Les lecteurs ont également consulté…
C’est l’histoire d’un bailleur commercial qui refuse de voir ses loyers partir en fumée…
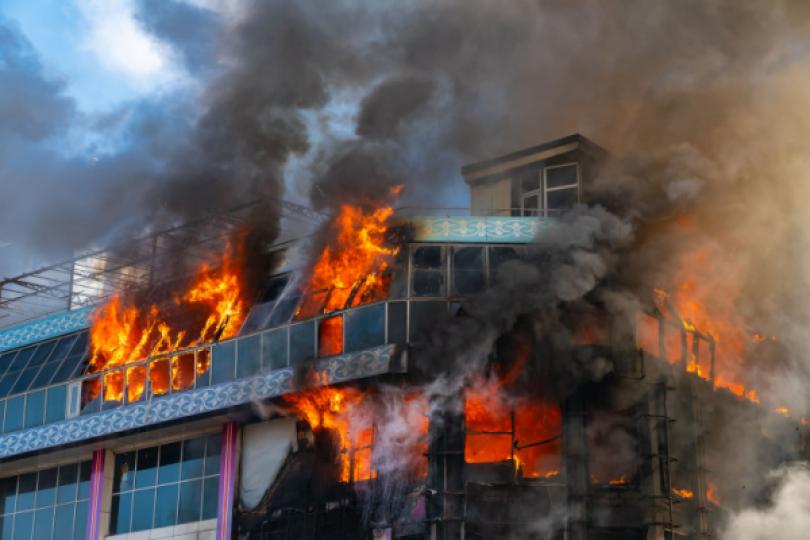
Un bailleur loue un local commercial, lequel est entièrement détruit par un incendie. Ce qui amène le locataire à considérer que le bail est résilié… et qu’il n’a donc plus à verser de loyer ! Un raisonnement contesté par le bailleur…
Il rappelle que si, par principe, le bail est résilié de plein droit à la suite de la destruction du local loué et le dispense de payer les loyers encore dus, il existe une exception à cette règle qui prévoit que lorsque le locataire est responsable de l’incendie, il doit indemniser le bailleur de la perte des loyers jusqu'à la reconstruction de l'immeuble. Or le locataire est ici responsable de l’incendie… et l’immeuble n’est toujours pas reconstruit… « Par votre faute ! », rétorque le locataire, qui ne s’estime pas responsable des difficultés rencontrées par le bailleur pour la reconstruction du local…
Sauf qu’il n’en demeure pas moins responsable de l’incendie, souligne le juge, qui le condamne à verser une indemnité à hauteur des loyers restant dus.
Les lecteurs ont également consulté…
C’est l’histoire d’un bailleur commercial qui refuse de voir ses loyers partir en fumée…
Les lecteurs ont également consulté…
Cotisation foncière des entreprises : revalorisation de certains plafonds d’exonération
CFE et zones urbaines en difficultés : nouveaux plafonds pour 2024
Sous réserve du respect de toutes les conditions requises, les entreprises installées dans les zones urbaines en difficulté peuvent être exonérées de cotisation foncière des entreprises (CFE).
Pour 2024, ces exonérations sont plafonnées à :
- 32 468 € de base nette imposable (au lieu de 30 630 €) pour les créations ou extensions d’établissements réalisées dans les quartiers prioritaires de la politique de la ville (QPV) ;
- 87 584 € de base nette imposable (au lieu de 82 626 €) pour les créations ou extensions d’établissements et les changements d’exploitant dans les zones franches urbaines-territoires entrepreneurs (ZFU-TE) ;
- 87 584 € de base nette imposable (au lieu de 82 626 €) pour les activités commerciales dans les QPV.
En attendant 2024, n’oubliez pas que la CFE de 2023 devra, quant à elle, être payée au plus tard le 15 décembre 2023 !
Les lecteurs ont également consulté…
Avis à tiers détenteur et liquidation judiciaire : attention à la chronologie !
Avis à tiers détenteur et liquidation judiciaire : qui passe en 1er ?
Pour rappel, lorsqu’une procédure de liquidation judiciaire est ouverte, la gestion de l’entreprise est confiée à un professionnel appelé liquidateur judiciaire. Sa mission est de récupérer les actifs de la société afin de rembourser le maximum de dettes, selon un ordre établi par la loi.
Dans une récente affaire, un liquidateur récupère le dossier d’une société tout juste mise en liquidation judiciaire. Il prend contact avec la banque de la société afin de récupérer l’argent présent sur son compte bancaire. La banque s’exécute et verse une somme… bien inférieure aux calculs du liquidateur !
La raison de cette différence ? Des débits réalisés après l’ouverture de la procédure collective, circonstance qui les rend, selon le liquidateur, inopposables… Il réclame donc à la banque l’intégralité de l’argent, c’est-à-dire le montant présent sur le compte juste avant l’ouverture de la liquidation.
« Impossible ! », répond la banque : certes, elle a débité le compte après l’ouverture de la procédure collective, mais pour une bonne raison. Elle a reçu de l’administration fiscale un avis à tiers détenteur avant l’ouverture de cette procédure. Elle était donc obligée de prélever les sommes demandées…
« Vrai ! », tranche le juge en faveur de la banque : l’ouverture de la liquidation judiciaire étant postérieure à la réception de l’avis à tiers détenteur, la banque devait bien reverser l’argent à l’administration. Le liquidateur devra se contenter des sommes restantes…
Les lecteurs ont également consulté…
Publicités et enseignes : des précisions de tailles !
Publicités et enseignes : ce qui est autorisé… et ce qui ne l’est plus…
Depuis le 2 novembre 2023, les publicités et enseignes doivent respecter de nouvelles tailles maximales, à savoir :
|
Surfaces unitaires maximales des publicités |
Nouvelle taille |
Ancienne taille |
|
Surface unitaire maximale en m² des publicités et enseignes (publicités murales, c'est-à-dire publicités ou enseignes scellées au sol ou installées directement sur le sol) |
10,50 |
12 |
|
Surface unitaire maximale en m² de la publicité non lumineuse murale dans les agglomérations de moins de 10 000 habitants ne faisant pas partie d'une unité urbaine de plus de 100 000 habitants |
4,70 |
4 |
Notez que les publicités et enseignes en place avant le 2 novembre 2023 bénéficient d’un délai de mise en conformité de 4 ans. Elles peuvent donc rester en place… pour l’instant !
Par ailleurs, le Gouvernement a modifié le mode de calcul de la surface unitaire des publicités, en précisant qu’il faut tenir compte de la surface entière du panneau, encadrement compris.
Toutefois, pour les publicités supportées par du mobilier urbain, seule la surface de l'affiche ou de l'écran est à prendre en compte. Cette exemption est justifiée par le fait que le mobilier urbain n’a normalement pas vocation à recevoir de la publicité.
- Décret n° 2023-1007 du 30 octobre 2023 portant modification de certaines dispositions du code de l'environnement relatives à la surface des publicités, des enseignes et des préenseignes
- Actualité de entreprendre.service-public.fr du 8 novembre 2023 : « Modification de la surface maximale des publicités extérieures et précision du calcul de la surface unitaire »
Les lecteurs ont également consulté…
Attention aux mentions pouvant constituer une garantie commerciale !
Mentions sur les étiquettes : une garantie commerciale ?
Lorsqu’une société fabriquant et distribuant des vêtements s’engage à reprendre les articles en cas d’insatisfaction du consommateur, sans qu’il soit besoin de prendre en considération l’état du bien ou ses caractéristiques, cette démarche s’inscrit-elle dans le cadre d’une garantie commerciale ?
Le juge européen a récemment apporté une réponse à cette question…
Au cas présent, une société distribue, par l’intermédiaire de détaillants et de commerçants en ligne, des articles de sport sous une marque X. Des étiquettes volantes étaient apposées sur ses T-shirts, sur lesquelles était inscrit le texte suivant :
« Garantie [X]
Chaque produit [X] est assorti de notre propre garantie à vie. Si vous n’êtes pas entièrement satisfait de l’un de nos produits, veuillez le renvoyer au dépositaire auprès duquel vous l’avez acheté. Vous pouvez également le renvoyer directement à “[X]”, mais n’oubliez pas de nous indiquer où et quand vous l’avez acheté. »
Au vu de ce texte, un concurrent a considéré qu’il s’agissait d’une garantie commerciale devant, de ce fait, répondre à certaines exigences en matière d’information… Ce qui faisait ici défaut, selon lui.
Interrogé, le juge considère que ce texte constitue bien une garantie commerciale.
Il justifie sa décision, notamment en :
- rappelant la définition de la « garantie commerciale » au sein de l’Union européenne qui correspond à : « tout engagement du professionnel ou d’un producteur [garant] à l’égard du consommateur, en plus de ses obligations légales tenant à la garantie de conformité, en vue du remboursement du prix d’achat, du remplacement ou de la réparation du bien ou de la prestation de tout autre service en relation avec le bien, si ce dernier ne répond pas aux spécifications ou à d’autres éléments éventuels non liés à la conformité énoncés dans la déclaration de garantie ou dans la publicité correspondante faite au moment de la conclusion du contrat ou avant celle-ci » ;
- relevant que cette définition n’interdit pas à un garant de s’engager sur la « satisfaction du consommateur à l’égard du produit acheté », laissée à l’appréciation subjective de ce consommateur :
- d’une part, parce que la garantie vise en effet « tout engagement » d’un garant à l’égard du consommateur concerné, « en plus de ses obligations légales tenant à la garantie de conformité » ;
- d’autre part, parce que l’expression neutre et générique « autres éléments éventuels » est susceptible d’inclure le défaut de satisfaction des attentes subjectives de ce consommateur à l’égard du bien acheté, indépendamment de toute considération objective liée aux caractéristiques ou qualités de ce bien.
Enfin, il précise que le défaut de satisfaction des attentes subjectives d’un consommateur à l’égard du bien qu’il a acheté « […] ne peut, par définition, faire l’objet d’une vérification objective ». Ainsi, La simple affirmation selon laquelle un consommateur ne se déclare pas satisfait doit être considérée comme étant suffisante !
En conséquence, la notion de garantie commerciale peut inclure l’engagement pris par un garant à l’égard d’un consommateur portant sur des circonstances inhérentes à ce consommateur… comme sa satisfaction à l’égard du bien acheté, laissée à sa propre appréciation, sans que l’existence de ces circonstances doive être vérifiée de manière objective afin de mettre en œuvre cette garantie commerciale.