
Cnil : les « cookies » au menu du RGPD…
« Cookies » et autres traceurs : de nouvelles lignes directrices publiées par la Cnil
En 2013, la Cnil a adopté des lignes directrices afin de guider les opérateurs de site Web quant à l’utilisation de cookies et autres traceurs s’agissant du consentement des utilisateurs.
Depuis le 25 mai 2018, le RGPD est applicable et a renforcé les droits des utilisateurs, rendant ainsi obsolètes les lignes directrices publiées par la Cnil en 2016.
C’est pourquoi la Cnil vient de publier de nouvelles lignes directrices, adaptées à la nouvelle réglementation. Notez qu’actuellement, une nouvelle réglementation est en cours de discussion au Parlement européen, visant à encadrer spécifiquement les cookies.
Dans l’attente de cette nouvelle réglementation, qui nécessitera de nouvelles lignes directrices, voici ce qu’il faut retenir de celles publiées le 19 juillet 2019.
2 mesures sont à retenir :
- la simple poursuite de la navigation sur un site n’est plus considérée comme une expression valide du consentement au dépôt de cookies : il faut donc faire évoluer les sites Web de manière à recueillir le consentement express de l’utilisateur au dépôt de cookies ;
- les opérateurs qui exploitent des traceurs doivent être en mesure de prouver qu’ils ont bien recueilli le consentement de l’utilisateur.
Notez que la Cnil laisse aux personnes concernées une période transitoire de 12 mois pour se conformer à la nouvelle réglementation.
Sources :
- Délibération n° 2019-093 du 4 juillet 2019 portant adoption de lignes directrices relatives à l'application de l'article 82 de la loi du 6 janvier 1978 modifiée aux opérations de lecture ou écriture dans le terminal d'un utilisateur (notamment aux cookies et autres traceurs)
- www.cnil.fr
Cnil : les « cookies » au menu du RGPD… © Copyright WebLex - 2019
Accessibilité des logements : du nouveau au 1er octobre 2019…
Accessibilité des logements aux personnes handicapées : un seuil de 20 %
Pour mémoire, la Loi Elan prévoit que les immeubles neufs n’ont plus à être 100 % accessibles aux personnes en situation de handicap : seuls 20 % des logements intégrés dans un ensemble immobilier doivent répondre aux normes d’accessibilité aux personnes en situation de handicap.
Les autres logements doivent être « évolutifs », c’est-à-dire qu’ils doivent pouvoir être transformés facilement en logements accessibles aux personnes handicapées.
Plus précisément, sont « évolutifs » les logements qui répondent aux caractéristiques suivantes :
- une personne en situation de handicap doit pouvoir accéder au logement, se rendre par un cheminement accessible dans le séjour et le cabinet d’aisance, dont les aménagements et les équipements doivent être accessibles, et en ressortir ;
- la mise en accessibilité des pièces composant l’unité de vie du logement est réalisable ultérieurement par des travaux simples.
Il a été précisé que cette évolution réglementaire s’appliquera aux permis de construire déposés à compter du 1er octobre 2019.
Accessibilité des logements aux personnes handicapées : la question de l’ascenseur
Pour les permis de construire déposés à compter du 1er octobre 2019, il sera obligatoire de prévoir l’installation d'un ascenseur dans les parties de bâtiments d'habitation collectifs comportant au moins 3 étages (contre 4 étages auparavant).
Source : Décret n° 2019-305 du 11 avril 2019 modifiant les dispositions du code de la construction et de l'habitation relatives à l'accessibilité des bâtiments d'habitation et au contrat de construction d'une maison individuelle avec fourniture du plan
Accessibilité des logements : du nouveau au 1er octobre 2019… © Copyright WebLex - 2019

Sécurité numérique : 5 conseils pour éviter les sanctions de la Cnil…
Sécurité numérique : l’authentification par mot de passe
La faille numérique que la Cnil rencontre le plus souvent est l’authentification par un mot de passe trop simple qu’un individu malveillant peut facilement pirater.
La Cnil préconise de suivre les recommandations qu’elle a publiées sur ce sujet que vous pouvez retrouver sur son site web (www.cnil.fr). Elle incite notamment à recourir à des mots de passe complexes (en imposant, par exemple, que le mot de passe soit composé d’au moins une lettre en minuscule, d’une lettre en majuscule, d’un chiffre et d’un caractère spécial). La Cnil préconise également de limiter le nombre de tentatives de connexion.
Sécurité numérique : l’authentification à un compte
La 2ème faille numérique à laquelle la Cnil fait référence est l’accès à un espace personnel par une simple URL.
Pour la Cnil, il est important de prévoir un minimum de règles d’authentification à un compte en imposant notamment le recours à un mot de passe complexe.
L’idéal, selon la Cnil, est même de proposer un mécanisme d’authentification fort, c’est-à-dire qui combine au moins 2 des mécanismes suivants :
- un moyen mnémotechnique : un mot de passe, par exemple ;
- un instrument d’authentification : une carte à puce, par exemple ;
- « une caractéristique » propre à l’internaute : une empreinte digitale, par exemple.
Sécurité numérique : l’accès à un compte depuis une URL incrémentale
La 3ème faille rencontrée par la Cnil consiste à permettre à un internaute de se rendre sur son compte depuis une URL incrémentale.
Dans cette situation, pour accéder à son compte client, un internaute va devoir cliquer sur un lien URL légèrement personnalisé pour lui. Or, en modifiant juste un caractère, l’internaute peut se connecter sur le compte d’un autre client.
Pour éviter cette situation, la Cnil recommande de mettre en place un véritable contrôle du droit d’accès au compte client.
Sécurité numérique : le chiffrement des données
La 4ème faille numérique que la Cnil constate est l’absence de chiffrement des données. Or, l’absence de chiffrement de bout en bout des documents rend possible leur consultation en clair par un tiers indésirable.
Pour garantir la confidentialité des documents, la Cnil recommande donc de recourir au chiffrement des données.
Sécurité numérique : l’indexation des fichiers dans un moteur de recherche
La 5ème faille facilement évitable à laquelle la Cnil fait face est l’indexation des fichiers dans un moteur de recherche qui permet à n’importe qui de les consulter.
Pour éviter les robots d’indexation (appelés web crawlers), la Cnil préconise d’utiliser un « robots.txt ». Les moteurs de recherche qui respectent la convention « robots.txt » n’indexeront ainsi pas le contenu des fichiers de votre site Web.
Pour une meilleure sécurité, la Cnil recommande, là encore, de recourir à un dispositif d’authentification, avant de pouvoir consulter les fichiers.
Source : www.cnil.fr
Sécurité numérique : 5 conseils pour éviter les sanctions de la Cnil… © Copyright WebLex - 2019
Du nouveau pour les entrepreneurs individuels à responsabilité limitée (EIRL)
EIRL : ce qui change au 1er octobre 2019
Pour rappel, la Loi PACTE :
- supprime l’obligation de déposer un acte déclaratif lorsqu'aucun bien, droit, obligation ou sûreté n'est affecté au patrimoine professionnel ;
- supprime l'obligation d'évaluer les biens en nature affectés d'une valeur supérieure à 30 000 € ;
- reconnaît la faculté de retirer des biens affectés au patrimoine professionnel postérieurement à sa constitution.
Il a été précisé que ces mesures s’appliquent à compter du 1er octobre 2019.
Par ailleurs, afin de tenir compte de ces modifications, sachez qu’un nouveau modèle-type de l’état descriptif des biens affectés à l’activité professionnelle a vu le jour. Vous pouvez le consulter à l’adresse suivante : https://www.legifrance.gouv.fr/jo_pdf.do?id=JORFTEXT000039138583
EIRL : ce qui change au 1er octobre 2019 et au 1er janvier 2020 et 2021
A compter du 1er octobre 2019 et jusqu’au 31 décembre 2019, les entrepreneurs doivent acquitter à la chambre des métiers et de l’artisanat les droits suivants :
- pour la déclaration d’affectation du patrimoine accompagnée, le cas échéant, du dépôt de l’état descriptif comprenant le coût de radiation : 42 € ;
- pour les inscriptions modificatives de la déclaration d’affectation du patrimoine et mentions : 21 € ;
- pour le dépôt du bilan, du document comptable simplifié ou des documents attestant de l’accomplissement des formalités d’affectation du patrimoine : 6,50 € ;
- pour la notification à un autre registre en cas de double immatriculation : 8 € ;
- pour la copie du bilan ou du document comptable simplifié ou de l’état descriptif : 6 €.
Ces tarifs seront modifiés une première fois à compter du 1er janvier 2020 et une seconde fois à compter du 1er janvier 2021.
Ainsi, à compter de ces dates, les entrepreneurs devront acquitter à la chambre de métiers et de l'artisanat les droits suivants :
- 90 € pour les demandes d'immatriculation au répertoire des métiers (45 € en 2021) ;
- 45 € pour les demandes d'inscription modificative au répertoire des métiers (40 € en 2021) ;
- 42 € pour les déclarations d'affectation du patrimoine effectuées par des personnes déjà immatriculées (40 € en 2021) ;
- 21 € pour les demandes d'inscription modificative qui portent sur les informations mentionnées sur la déclaration d’affectation du patrimoine ;
- 6,50 € pour les dépôts d'actes non concomitants à une demande d'immatriculation ou d'inscription modificative au répertoire des métiers.
Pour les entrepreneurs qui sont déjà immatriculés ou actuellement en cours d'immatriculation au registre du commerce et des sociétés, les montants sont abaissés :
- 60 € pour les demandes d'immatriculation au registre du commerce et des sociétés (15 € en 2021) ;
- 30 € pour les demandes d'inscription modificative au registre du commerce et des sociétés (13,33 € en 2021) ;
- 28 € pour les déclarations d'affectation du patrimoine effectuées par des personnes déjà immatriculées (13,33 € en 2021) ;
- 14 € pour les demandes d'inscription modificative qui portent sur les informations mentionnées sur la déclaration d’affectation du patrimoine (7 € en 2021) ;
- 6,50 € pour les dépôts d'actes non concomitants à une demande d'immatriculation ou d'inscription modificative au registre du commerce et des sociétés.
Sources :
- Décret n° 2019-987 du 25 septembre 2019 relatif à la simplification du droit de l'entrepreneur individuel à responsabilité limitée, à la qualification artisanale et au répertoire des métier
- Arrêté du 25 septembre 2019 relatif à l'entrepreneur individuel à responsabilité limitée
Du nouveau pour les entrepreneurs individuels à responsabilité limitée (EIRL) © Copyright WebLex - 2019
Paiement en ligne : validé par une empreinte biométrique ?
Paiement en ligne par empreinte biométrique : d’ici décembre 2020 !
L’Observatoire de la sécurité des moyens de paiement (OSMP) a élaboré un plan national visant à mieux sécuriser les opérations de paiement sur le Web par la généralisation de l’authentification du client.
Actuellement, le moyen d’authentification du client généralement utilisé est l’envoi d’un SMS que ce dernier doit recopier sur le site Web sur lequel il procède à un achat. Il est aussi possible que des établissements bancaires imposent désormais une validation par code via le smartphone.
D’ici décembre 2020, selon l’OSMP, ce moyen d’authentification sera remplacé par des outils plus sécurisés pour les paiements de plus de 30 € : parmi ces outils figure, outre la saisie d’un code confidentiel qui peut déjà être mis en place par certaines banques, la saisie d’une empreinte biométrique sur les applications mobiles des banques en ligne.
Par ailleurs, l’OSMP a rappelé que son plan national comporte un 2nd volet visant à améliorer l’infrastructure technique « 3D-Secure » utilisée pour l’authentification d’un client lors d’un paiement par carte en ligne.
Ce nouvel outil nécessitera des développements Web qui devront être opérationnels d’ici mars 2021.
Notez qu’un document de synthèse, publié sur le site Web de l’OSMP, précisera le contenu et les étapes de ce 2nd volet.
Source : Communiqué de l’Observatoire de la sécurité des moyens de paiement du 11 septembre 2019
Paiement en ligne : validé par une empreinte biométrique ? © Copyright WebLex - 2019
Artisans : attention aux normes parasismiques !

Artisans : normes parasismiques = garantie décennale ?
Des artisans interviennent sur un chantier consistant à transformer une ferme en appartements locatifs.
Une fois les travaux terminés, le propriétaire de la ferme reproche aux artisans d’avoir réalisé des travaux non-conformes aux normes parasismiques qu’ils sont pourtant tenus de respecter vu la localisation de la ferme. Il leur réclame des indemnités.
Les artisans vont alors demander à leurs assureurs respectifs de venir en garantie, au titre de leur assurance décennale.
Mais les assureurs vont refuser : pour eux, les non-conformités aux normes parasismiques ne sont pas des désordres de nature décennale. Les artisans doivent donc assumer seuls les conséquences financières des désordres.
« Non », contestent les artisans : des normes parasismiques sont à respecter lors de travaux de « modifications importantes des bâtiments existants ». Et le défaut de conformité à ces normes est couvert par leur responsabilité décennale, pour laquelle ils sont assurés rappellent-ils.
Et, selon les artisans, les travaux de transformation de la ferme en appartements locatifs sont des travaux de « modifications importantes des bâtiments existants », au sens de la Loi.
Ils rappellent alors que les travaux litigieux ont notamment consisté à :
- refaire le dallage du rez-de-chaussée ;
- remplacer le plafond du rez-de-chaussée par une dalle ;
- construire des murs porteurs intérieurs dans le haut du 1er étage ;
- renforcer et isoler les murs extérieurs.
Pour le juge, la nature et l’étendue des travaux ont effectivement modifié de façon importante la ferme. Dès lors, les désordres relatifs aux normes parasismiques relèvent effectivement de la responsabilité décennale des artisans. Ceux-ci peuvent donc demander à leurs assureurs respectifs de venir les couvrir.
Source : Arrêt de la Cour de cassation, 3ème chambre civile, du 19 septembre 2019, n° 18-16986
Artisans : attention aux normes parasismiques ! © Copyright WebLex - 2019

Bail commercial : qui paie la taxe foncière ?
Taxe foncière : que dit le contrat de bail commercial ?
Une clause d’un contrat de bail commercial prévoit que le locataire s'engage à payer « toutes les charges de ville, de police et de voirie ou autres taxes nationales, régionales, départementales, municipales ou autres de quelque nature que soit ces charges, de manière à ce que le bailleur ne soit jamais inquiété à cet égard et notamment à acquitter toute contribution personnelle et mobilière, taxe locative et taxe professionnelle et plus généralement tous autres impôts y compris taxe d'enlèvement des ordures dont sont assujettis les lieux loués ».
A la lecture de cette clause, le bailleur considère que c’est au locataire de payer la taxe foncière. Mais le locataire pense le contraire : la taxe foncière n’étant pas expressément mentionnée dans les impôts mis à sa charge, il estime que c’est au bailleur de la payer…
A tort, pour le juge, car la mention « tous les impôts auxquels sont assujettis les lieux loués » doit être lue en ce qu’elle met la taxe foncière à la charge du locataire.
Notez que cette décision a été rendue pour un bail commercial conclu avant le 5 novembre 2014 et non renouvelé depuis. A l’époque, la réglementation autorisait le bailleur et le locataire à répartir librement les charges entre eux.
Pour les baux commerciaux conclus ou renouvelés depuis le 5 novembre 2014, la Loi prévoit expressément que la « taxe foncière et les taxes additionnelles à la taxe foncière ainsi que les impôts, taxes et redevances liés à l'usage du local ou de l'immeuble ou à un service dont le locataire bénéficie directement ou indirectement » peuvent être mis à sa charge.
Source : Arrêt de la Cour de cassation, 3ème chambre civile, du 12 septembre 2019, n° 18-18018
Bail commercial : qui paie la taxe foncière ? © Copyright WebLex - 2019
Les travaux de rénovation énergétique vus par la DGCCRF…
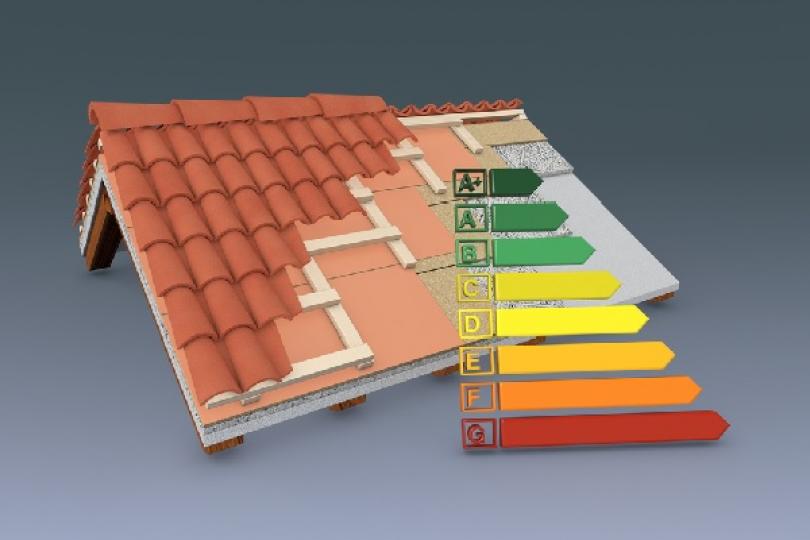
Travaux de rénovation énergétique : trop de pratiques déloyales constatées !
La DGCCRF a mené son enquête dans le secteur des énergies renouvelables et de la rénovation thermique auprès de 469 établissements. 56 % d’entre eux ont présenté des anomalies, ce qui a donné lieu à :
- 234 avertissements ;
- 74 injonctions administratives ;
- 180 procès-verbaux pénaux ;
- 74 procès-verbaux administratifs.
- Des défauts d’information
La DGCCRF a tout d’abord constaté de nombreuses infractions relatives à la réglementation des ventes hors établissement. Pour elle, cela démontre une volonté d’empêcher le client de comprendre les prestations proposées et les aides publiques disponibles, mais aussi de comparer les offres et leurs moyens de financement. Ces manquements ont aussi vocation à empêcher le client de se rétracter.
La DGCCRF a également relevé de nombreux manquements relatifs à l’information précontractuelle sur les prix et les conditions particulières de vente. La majorité de ces défauts concerne les caractéristiques techniques des équipements, la grille tarifaire appliquée et le prix des prestations (le prix global indiqué ne distinguant pas toujours le coût de l’équipement de celui de la main d’œuvre, détail pourtant nécessaire au calcul du crédit d’impôt à la transition énergétique), le délai de livraison et de réalisation des travaux.
Par ailleurs, la DGCCRF a constaté dans de nombreux contrats le défaut de mention du droit de rétractation et de ses conditions d’ exercice par le client. En outre, le formulaire de rétractation n’est pas mis à disposition du client.
- Des tromperies pour faire signer rapidement le client
La DGCCRF a relevé des pratiques commerciales trompeuses voire agressives, visant à faire signer rapidement un contrat au client.
Certaines sociétés choisissent ainsi une dénomination pouvant prêter à confusion avec une société connue ou un label ou un établissement public. D’autres sociétés se présentent avantageusement comme le leader du secteur ou mettent en avant un partenariat fictif avec des collectivités locales.
De plus, la DGCCRF a relevé de nombreux argumentaires de vente trompeurs. A titre d’exemple, certains professionnels :
- mettent en avant le caractère obligatoire de l’intervention (certains professionnels avancent le risque d’une taxe écologique ou d’une pénalisation dans le cadre d’un système de « bonus-malus » si les clients refusent d’investir dans des équipements peu énergivores) ;
- dissimulent la portée de l’engagement (par exemple, le commercial peut indiquer à tort que la signature des documents ne vaut pas commande, car une commission doit examiner l’éligibilité du projet, en général dans un délai de plus de 14 jours de manière à dépasser le délai de rétractation) ;
- remettent une facture avec une description très succincte des travaux, ce qui empêchera l’obtention du CITE par le client.
- Les règles protectrices du crédit ne sont pas respectées
Le plus souvent, les clients financent les travaux de rénovation énergétique par des prêts bancaires. Or, la DGCCRF a constaté que les règles protectrices du consommateur ne sont pas respectées. Ainsi, les manquements suivants ont été constatés :
- absence récurrente de remise au client de la fiche d’information précontractuelle ;
- le client contracte un crédit sans en avoir conscience, en signant de nombreux documents, parfois présentés par les professionnels comme des études de faisabilité
- déblocage de fonds destinés à l’entreprise par la banque alors que les travaux ne sont pas entièrement finalisés ou fonctionnels.
Source : www.economie.gouv.fr
Les travaux de rénovation énergétique vus par la DGCCRF… © Copyright WebLex - 2019

Conduite sans assurance : un nouveau fichier pour aider la police !
Conduite sans assurance : création effective du fichier des véhicules assurés !
Le fichier des véhicules assurés (FVA), dont la création est prévue depuis 2016, est enfin opérationnel.
Les forces de l’ordre peuvent s’en servir dans 2 situations :
- en cas de contrôle ou d’interception d’un véhicule, ils peuvent vérifier sur ce fichier que le véhicule contrôlé ou intercepté est bien assuré ;
- suite à un excès de vitesse ou un franchissement de feu constaté par radar, les officiers de police judiciaire du Centre automatisé de constatation des infractions routières (CACIR) du Centre national de traitement de Rennes peuvent ainsi vérifier que le véhicule flashé est bien assuré.
Notez que les officiers de police du CACIR doivent consulter le fichier dans un délai d’au moins 3 jours après la date et l’heure de l’infraction, afin de s’assurer de l’exacte mise à jour du fichier. Ce délai s’explique par le fait que la Loi impose aux assureurs un délai de 3 jours pour alimenter le FVA de tout nouveau contrat, ou des modifications apportées à un contrat existant.
Dans le cas d’un contrôle à distance, si la consultation du fichier révèle que le véhicule flashé n’est pas assuré, le propriétaire du véhicule va recevoir un courrier adressé conjointement par le Fonds de garantie des assurances obligatoires de dommages (FGAO) et la Délégation à la sécurité routière (DSR). Ce courrier va l’inviter à assurer son véhicule au plus vite et va lui indiquer les sanctions auxquelles il s’expose.
Lorsqu’il sera jugé opportun de mettre fin à cette opération de prévention (dont le délai n’est pas précisé), les propriétaires des véhicules non assurés vont recevoir, à la suite de l’avis de contravention pour l’excès de vitesse ou le franchissement de feu, un avis d’amende forfaitaire de 500 € (minorée à 400 € en cas de règlement dans les 15 jours ou majorée à 1 000 € au bout de 45 jours).
A compter de la 2nde infraction constatant une conduite sans assurance, l’amende peut aller jusqu’à 7 500 €.
Que ce soit à la 1ère ou la 2ème infraction, des peines complémentaires peuvent être assorties, telles que l’annulation du permis de conduire avec interdiction de le repasser ou la confiscation du véhicule.
Source : Communiqué du Ministère de l’intérieur du 15 octobre 2019
Conduite sans assurance : « police is watching you » ! © Copyright WebLex - 2019
Rendre un logement accessible grâce à des « travaux simples »...
Habitation et accessibilité des personnes handicapées : les caractéristiques des « travaux simples » sont connues !
Pour les permis de construire déposés depuis le 1er octobre 2019, seuls 20 % des logements intégrés dans un ensemble immobilier doivent répondre aux normes d’accessibilité aux personnes en situation de handicap.
Les autres logements sont dits « évolutifs », c’est-à-dire qu’ils doivent pouvoir être transformés facilement en logements accessibles aux personnes handicapées. Sont « évolutifs » les logements qui répondent aux caractéristiques suivantes :
- une personne en situation de handicap doit pouvoir accéder au logement, se rendre par un cheminement accessible dans le séjour et le cabinet d’aisance, dont les aménagements et les équipements doivent être accessibles, et en ressortir ;
- la mise en accessibilité des pièces composant l’unité de vie du logement est réalisable ultérieurement par des travaux simples.
Cette notion de « travaux simples » vient d’être précisée. Il s’agit des travaux qui respectent les conditions suivantes :
- être sans incidence sur les éléments de structure ;
- ne pas nécessiter une intervention sur les chutes d'eau, sur les alimentations en fluide et sur les réseaux aérauliques situés à l'intérieur des gaines techniques appartenant aux parties communes du bâtiment ;
- ne pas intégrer de modifications sur les canalisations d'alimentation en eau, d'évacuation d'eau et d'alimentation de gaz nécessitant une intervention sur les éléments de structure ;
- ne pas porter sur les entrées d'air ;
- ne pas conduire au déplacement du tableau électrique du logement.
Source : Arrêté du 11 octobre 2019 modifiant l'arrêté du 24 décembre 2015 relatif à l'accessibilité aux personnes handicapées des bâtiments d'habitation collectifs et des maisons individuelles lors de leur construction
Rendre un logement accessible grâce à des « travaux simples »... © Copyright WebLex - 2019

