Provision pour dépréciation du fonds de commerce : encore faut-il justifier sa perte de valeur
Provision pour dépréciation : une déductibilité strictement encadrée
Une société exploitant une officine de pharmacie constitue, au titre d’un exercice, une provision de 195 000 € pour dépréciation de son fonds de commerce. Cette provision est maintenue dans les comptes au titre de l’exercice suivant.
Pour déterminer la valeur du fonds, la société applique un coefficient de 76 % au chiffre d’affaires réalisé au cours de l’exercice. Elle estime ainsi que la valeur du fonds est passée de 870 000 €, correspondant à son prix d’acquisition, à 675 000 € quelques années plus tard.
À l’issue d’une vérification de comptabilité, l’administration remet en cause la déduction fiscale de cette provision et réintègre son montant dans le résultat imposable.
Ce que conteste la société qui rappelle qu’une étude réalisée par Interfimo sur les prix de cession des officines permettait de confirmer la dévalorisation de son fonds de commerce.
Saisie du litige, le juge rappelle que la déductibilité d’une provision pour dépréciation suppose notamment que la perte de valeur soit effectivement constatée en comptabilité conformément aux règles comptables.
Pour apprécier cette perte de valeur, il convient de comparer la valeur nette comptable de l’actif à sa valeur actuelle. Cette dernière correspond à la valeur la plus élevée entre sa valeur vénale et sa valeur d’usage.
Conséquence : la seule diminution de la valeur d’usage d’un actif ne suffit pas à justifier une dépréciation lorsque sa valeur vénale demeure supérieure à sa valeur nette comptable.
Dans cette affaire, la société s’est fondée sur une étude générale relative aux prix de cession des officines pour déterminer la valeur vénale de son fonds. Elle estimait notamment que, compte tenu de sa localisation et de sa taille, un coefficient de 65 % pouvait être retenu pour valoriser celui-ci.
Mais pour le juge, cette étude ne permet pas, à elle seule, d'établir avec suffisamment de précision la valeur vénale du fonds en cause. La société ne démontre notamment pas en quoi les données générales de l’étude peuvent être transposées aux caractéristiques propres de son activité.
La valeur vénale du fonds n’étant donc pas établie comme étant devenue notablement inférieure à sa valeur nette comptable, la dépréciation ne pouvait pas être comptabilisée. La provision n’est, par conséquent, pas déductible du résultat imposable.
Retenez que pour être déductible, une provision pour dépréciation doit reposer sur une perte de valeur suffisamment établie. La valeur actuelle de l’actif doit être déterminée en tenant compte de la valeur la plus élevée entre sa valeur vénale et sa valeur d’usage.
L’entreprise doit être en mesure de justifier non seulement le montant de la provision, mais également son principe même. Une étude ou une méthode de valorisation reposant sur des données générales ne suffit donc pas nécessairement : elle doit permettre d’établir de façon suffisamment précise la valeur de l’actif concerné au regard de ses caractéristiques propres.
- Arrêt de la Cour administrative d’appel de Versailles du 16 octobre 2025, no 23VE01724
- Arrêt du Conseil d’État du 29 juin 2026, no 510810 (NP)
Les lecteurs ont également consulté…


Congé de fin de carrière dans l’imprimerie de presse : qui est concerné ?
La liste des emplois éligibles au congé d’accompagnement spécifique est dévoilée
Rappelons que la loi de finances pour 2026 a instauré un congé d’accompagnement spécifique pour le maintien dans l’emploi au profit de certains salariés seniors de la filière des imprimeries participant à la fabrication et à la production de la presse quotidienne.
Ce dispositif vise les salariés concernés par un projet de départ de l’entreprise dans le cadre d’un plan de sauvegarde de l’emploi (PSE) ou d’un accord portant rupture conventionnelle collective (RCC), et qui ne peuvent pas encore bénéficier d’une retraite à taux plein.
Pour être éligible, le salarié doit notamment être titulaire d’un contrat à durée indéterminée, être âgé de plus de 59 ans à la date d’homologation ou de validation du PSE ou de l’accord de RCC, et remplir les conditions pour bénéficier d’une pension de retraite à taux plein au plus tard à l’issue du dispositif.
Il doit également occuper un emploi figurant sur une liste fixée par arrêté et travailler au sein d’une entreprise de la filière des imprimeries concourant à la fabrication et à la production des titres de presse quotidienne, signataire d’un accord avec l’État.
C’est désormais chose faite : depuis le 16 septembre 2026, la liste des emplois éligibles au dispositif est fixée.
Cette liste comprend plusieurs catégories de métiers directement liés aux activités d’impression et de production de la presse quotidienne, et notamment :
- les métiers de l’impression, tels que les imprimeurs, rotativistes, conducteurs imprimeurs et imprimeurs-pupitreurs ;
- les métiers de la production, de la finition et du routage, et notamment les opérateurs de production, opérateurs de finition-encartage et conducteurs de routage ;
- certains métiers techniques et de maintenance, comme les techniciens de maintenance, maintenanciers et cadres techniques ;
- des fonctions logistiques, et notamment les caristes, magasiniers et responsables logistiques ;
- certaines fonctions d’encadrement industriel, comme les directeurs d’usine ou de centre. Certaines fonctions administratives figurent également dans cette liste.
C’est notamment le cas de l’assistant de direction, à condition qu’il soit exclusivement affecté aux activités industrielles.
Attention : l’inscription d’un emploi sur cette liste ne suffit pas, à elle seule, à ouvrir droit au congé.
Le salarié doit également remplir les autres conditions prévues par la loi. Il doit notamment ne pas avoir retrouvé d’emploi à l’issue de son congé de reclassement ou de mobilité et ne pas encore remplir les conditions pour bénéficier d’une pension de retraite à taux plein.
L’entreprise doit, quant à elle, satisfaire aux conditions prévues par le dispositif, notamment en matière de procédure de départ et d’agrément.
La publication de cette liste constitue donc une étape importante dans la mise en œuvre concrète du congé d’accompagnement spécifique : les entreprises concernées peuvent désormais identifier les emplois susceptibles d’ouvrir droit au dispositif, sous réserve du respect de l’ensemble des conditions légales.
Les lecteurs ont également consulté…
Bonnes conditions agricoles et environnementales : une nouvelle définition de la haie
La BCAE 8 s’adapte au régime unique
La Politique agricole commune (PAC) fixe des normes relatives aux bonnes conditions agricoles et environnementales des terres (normes BCAE) qui, si elles sont respectées, permettent aux professionnels de prétendre au bénéfice de certaines aides financières.
Ces BCAE sont réparties en 9 catégories abordant des sujets variés et stratégiques pour le maintien d’une agriculture respectueuse de l’environnement.
La BCAE 8 vise à organiser la gestion des éléments favorables à la biodiversité. En ce sens, elle impose plusieurs règles relatives au traitement de certaines plantations, comme les haies.
Un régime unique de la haie ayant été intégré au code de l’environnement durant l’été 2026, la BCAE 8 s’adapte pour correspondre à ce nouveau régime.
Ainsi, la définition même de ce qui constitue une haie évolue. Désormais, elle se définie comme une unité linéaire de végétation, autre que des cultures, d’une largeur maximale de 20 mètres, et qui comprend au moins 2 éléments parmi les 3 suivants :
- des arbustes ;
- des arbres ;
- d’autres ligneux.
Une précision est apportée quant à l’application temporelle du changement de régime concernant la destruction des haies. Il est indiqué que, depuis le 1er octobre 206, l’ensemble des démarches relatives à la destruction de haies doivent se faire conformément au nouveau régime unique.
En revanche, pour les projets qui, avant cette date, ont fait l’objet d’une déclaration à la direction départementale chargée de l’agriculture, l’ancien régime continue de s’appliquer.
Les lecteurs ont également consulté…
Aides au logement : sont-elles revalorisées ?
Aides au logement : quelle est leur revalorisation annuelle ?
Il existe plusieurs aides au logement destinées aux personnes qui remplissent les conditions requises pour en bénéficier.
Parmi elles se trouvent l’aide personnalisée au logement (APL), l’allocation logement (AL) et l'aide à l'accession sociale et à la sortie de l'insalubrité spécifique à l'outre-mer.
L’APL est destinée aux occupants de logements conventionnés. Son montant dépend notamment des ressources des occupants, du loyer, de la composition du foyer et de la localisation.
L’AL regroupe l’AL pour les personnes ayant des charges familiales (ALF) et l’AL pour les personnes ne bénéficiant ni de l’APL, ni de l’ALF, appelée « l’AL sociale » (ALS). L’AL est attribuée principalement aux occupants de logements non conventionnés selon leur situation.
Les barèmes de ces aides sont revalorisés selon la dernière évolution de l’indice de référence des loyers (IRL), soit une augmentation de + 1,15 % en 2026.
Les aides au logement augmentant de 1,15 % au 1er octobre 2026, les plafonds et forfaits retenus pour le calcul des aides sont donc mis à jour.
Dans le secteur locatif, les plafonds de loyers et de mensualités pris en compte pour le calcul de l’APL sont actualisés selon la zone géographique et la composition du foyer. Les plafonds applicables aux chambres et à l’accueil à titre onéreux de personnes âgées ou handicapées sont également ajustés, tout comme les forfaits de charges locatives, y compris en colocation.
Dans le secteur de l’accession, les montants correspondant aux loyers, aux charges et aux plafonds de remboursement des prêts immobiliers sont revalorisés. L’APL accession demeure toutefois réservée aux bénéficiaires éligibles au titre de prêts aidés (prêt d’accession sociale ou prêt conventionné) conclus avant sa suppression en 2020 (pour les nouvelles opérations).
Pour les personnes résidant en logement-foyer, les équivalences de loyers et de charges, ainsi que les plafonds de dépenses sont également mis à jour, afin d’adapter l’APL aux frais effectivement supportés.
Parallèlement, l’AL fait l’objet d’une actualisation comparable pour l’accession, les logements-foyers, et les logements situés en outre-mer, portant sur les loyers et les charges.
Enfin, des barèmes spécifiques sont également revalorisés en outre-mer, notamment pour favoriser l’accession sociale et la sortie de l’insalubrité.
Les lecteurs ont également consulté…
Maladies professionnelles agricoles : les conditions de diagnostic sont simplifiées
14 tableaux de maladies professionnelles agricoles concernés
Pour rappel, la reconnaissance d’une maladie professionnelle peut notamment reposer sur les tableaux de maladies professionnelles.
Pour le régime agricole, ces tableaux sont annexés au Code rural et de la pêche maritime. Ils précisent notamment les maladies concernées, les travaux susceptibles de les provoquer ainsi que les conditions à remplir pour bénéficier de la présomption d’origine professionnelle.
Jusqu’à présent, certains tableaux prévoyaient également la réalisation d’examens complémentaires afin de confirmer le diagnostic de la maladie.
Or, avec l’évolution des connaissances médicales, certains de ces examens ne sont plus nécessairement indispensables à l’établissement du diagnostic.
C’est pourquoi la loi de financement de la sécurité sociale pour 2026 avait prévu de faire évoluer les modalités de diagnostic des maladies professionnelles afin qu’elles tiennent compte des données acquises de la science.
Désormais, seuls les examens nécessaires à l’établissement du diagnostic sont exigés. Cette évolution concerne 14 tableaux de maladies professionnelles relevant du régime agricole.
Plusieurs examens complémentaires sont ainsi supprimés des conditions de diagnostic.
C’est notamment le cas pour la maladie de Lyme, pour laquelle le tableau n° 5 bis ne prévoit plus, pour les manifestations secondaires et tertiaires, que le diagnostic soit confirmé par un examen biologique spécifique.
De même, le tableau n° 22, relatif aux affections consécutives à l’inhalation de poussières minérales renfermant de la silice cristalline ou des silicates cristallins, ne conditionne plus le diagnostic à la réalisation systématique d’examens radiographiques, tomodensitométriques ou à certaines constatations anatomopathologiques.
Autre exemple : le tableau n° 53, relatif aux lésions chroniques du ménisque, ne prévoit désormais plus que ces lésions soient confirmées par des examens complémentaires ou au cours de l’intervention curative.
La même logique s’applique notamment à certaines affections provoquées par l’arsenic, les hydrocarbures aliphatiques halogénés, les vibrations et chocs transmis par certaines machines-outils, l’amiante ou encore les pesticides.
Au total, les tableaux concernés voient ainsi leurs conditions de diagnostic adaptées afin de ne conserver que les examens qui demeurent nécessaires à l’établissement de la maladie professionnelle.
Ces nouvelles règles entrent en vigueur le 30 septembre 2026. Elles s’appliquent aux procédures de reconnaissance de maladies professionnelles pour lesquelles le certificat médical initial est établi à compter de cette date.
Les lecteurs ont également consulté…

Chirurgie esthétique : un risque lié aux communications commerciales ?
Chirurgie esthétique : encadrement des communications commerciales
L’installation et l’exploitation d’un établissement de chirurgie esthétique sont soumises à autorisation. 2 nouveautés sont à signaler à ce sujet.
Tout d’abord, depuis le 26 septembre 2026, la durée de validité des autorisations d'installation de chirurgie esthétique délivrées est de 7 ans.
Ensuite, l’établissement qui diffuse des communications commerciales interdites s’expose au retrait de son autorisation de fonctionnement.
À ce titre, la notion de communication commerciale se clarifie : elle se définie désormais comme toute action de démarchage, de prospection ou d’incitation visant, directement ou indirectement et quel que soit le support utilisé, à promouvoir auprès du public les prestations ou l’image d’un établissement autorisé à pratiquer la chirurgie esthétique.
Dorénavant, les pratiques interdites aux établissements autorisés sont les suivantes :
- en 1er lieu, sont visées les communications déloyales, c’est-à-dire toute pratique commerciale contraire à la diligence professionnelle qui altère ou risque d’altérer substantiellement le comportement économique d’un consommateur, notamment lorsqu’elle est trompeuse, agressive ou qu’elle vise un public vulnérable (il peut s’agir notamment des communications qui garantissent des résultats ou qui créent une confusion entre la chirurgie esthétique et la chirurgie à visée thérapeutique) ;
- en 2nd lieu, sont visées les communications ciblant les mineurs, notamment lorsqu'elles présentent la chirurgie esthétique comme un besoin de santé, mettent en scène des mineurs ou des personnalités de leur univers, ou utilisent des éléments visuels, sonores ou écrits particulièrement attractifs pour ce jeune public.
Les lecteurs ont également consulté…
Cotisations agricoles : du nouveau pour le calcul en 2027
Une nouvelle modalité de calcul des cotisations expérimentée en 2027 et 2028
Jusqu’alors, les cotisations sociales dues par les chefs d’exploitation et d’entreprise agricole sont, en principe, calculées sur la moyenne des revenus professionnels des 3 années antérieures à celle au titre de laquelle elles sont dues.
Cette assiette triennale permet de lisser les revenus professionnels sur 3 ans afin d’éviter que le montant des cotisations ne varie trop fortement d’une année à l’autre.
Les non-salariés agricoles peuvent également opter pour que leurs cotisations soient calculées sur leurs revenus professionnels de l’année précédant celle au titre de laquelle elles sont dues.
La loi de financement de la Sécurité sociale pour 2026 prévoit toutefois, à titre expérimental et jusqu’au 31 décembre 2028, une nouvelle possibilité : les chefs d’exploitation et d’entreprise agricole peuvent demander que leurs cotisations et contributions sociales soient calculées sur la base d’une estimation de leurs revenus professionnels de l’année en cours.
Le montant des cotisations ainsi calculé fera ensuite l’objet d’une régularisation lorsque les revenus définitifs seront connus.
Cette possibilité concerne les années 2027 et 2028 et est ouverte aux chefs d’exploitation ou d’entreprise agricole relevant du régime des non-salariés agricoles, à l’exception de ceux dont les cotisations et contributions sociales sont calculées à titre provisionnel sur une assiette forfaitaire.
L’option est souscrite pour une année civile et peut être exercée au titre de chacune des années de l’expérimentation, selon le calendrier suivant :
- pour l’année 2027, elle peut être exercée du 1er octobre 2026 au 31 mars 2027 ;
- pour l’année 2028, elle pourra être exercée du 1er octobre 2027 au 31 mars 2028 ;
Au plan formel, la demande est effectuée par voie dématérialisée via le service en ligne mis en place à cet effet.
Notez qu’une demande sur support papier est toutefois prévue pour les exploitants résidant dans une zone où aucun service mobile n’est disponible.
Lorsqu’il exerce l’option, l’exploitant doit déclarer, sous sa responsabilité, une estimation du montant de ses revenus professionnels pour l’année concernée.
Cette estimation peut être ajustée jusqu’au 31 mars de l’année d’application de l’option.
Pour être prise en compte dans le calcul d’un appel fractionné ou d’un prélèvement mensuel, elle doit toutefois parvenir à la caisse au plus tard 15 jours avant la date d’exigibilité de l’appel ou l’échéance du prélèvement concerné.
L’estimation reste par ailleurs encadrée : l’assiette retenue pour le calcul des cotisations ne peut être inférieure aux assiettes minimales applicables, ni supérieure aux plafonds prévus pour les différentes cotisations concernées.
Le calcul effectué sur la base de l’estimation reste provisoire. L’année suivante, une régularisation est effectuée sur la base des revenus professionnels définitifs de l’exploitant.
Ainsi, si les revenus effectivement réalisés sont supérieurs à ceux estimés, un complément de cotisations pourra être demandé.
À l’inverse, si les revenus définitifs sont inférieurs à l’estimation, une régularisation à la baisse pourra intervenir. Le solde définitif issu de cette régularisation devra être exigible au plus tard le 30 novembre de l’année suivante.
Attention : l’option est irrévocable pour l’année considérée. À l’issue de sa période d’application, les cotisations et contributions sociales sont à nouveau calculées sur la base de l’assiette qui était antérieurement applicable.
Enfin, en cas de décès du chef d’exploitation ou d’entreprise agricole ayant exercé l’option, celle-ci cesse en principe de produire ses effets à compter du décès. Le conjoint survivant peut toutefois, sous certaines conditions, demander le maintien du bénéfice de l’option.
La nouvelle modalité de calcul entre en vigueur le 1er octobre 2026 et s’applique au calcul des cotisations et contributions dues au titre des périodes courant à compter du 1er janvier 2027.
L’expérimentation prendra fin le 31 décembre 2028. Son évaluation devra notamment permettre d’étudier sa possible généralisation à compter du 1er janvier 2029.
Les lecteurs ont également consulté…
Maladies professionnelles : les conditions du diagnostic sont simplifiées
40 tableaux de maladies professionnelles concernés depuis le 30 septembre 2026
Rappelons que la reconnaissance d’une maladie professionnelle repose aujourd’hui sur 2 mécanismes.
1er mécanisme : la maladie figure dans un tableau de maladies professionnelles
Les tableaux de maladies professionnelles, annexés au code de la Sécurité sociale, précisent notamment :
- la maladie concernée et, le cas échéant, les symptômes ou lésions qui doivent être constatés ; • les travaux susceptibles de provoquer cette maladie ;
- le délai dans lequel la maladie doit être constatée après la fin de l’exposition.
Lorsque toutes les conditions prévues par le tableau sont remplies, la maladie est présumée d’origine professionnelle.
Autrement dit, la victime n’a pas à démontrer elle-même que son activité professionnelle est à l’origine de sa maladie.
Jusqu’à présent, certains tableaux prévoyaient également la réalisation d’examens médicaux pour confirmer le diagnostic.
Or, avec l’évolution des connaissances médicales, certains de ces examens ne sont plus nécessairement indispensables pour établir la présence de la maladie.
2nd mécanisme : la maladie ne remplit pas les conditions du tableau ou ne figure dans aucun tableau
La reconnaissance est alors plus complexe et suppose un examen individuel de la situation par un comité régional de reconnaissance des maladies professionnelles (CRRMP).
Lorsque la maladie figure dans un tableau, mais que l’une des conditions prévues par celui-ci n’est pas remplie, par exemple le délai de prise en charge, la durée d’exposition ou la liste des travaux, il faut établir que la maladie est directement causée par le travail habituel de la victime.
Lorsque la maladie ne figure dans aucun tableau, il faut démontrer qu’elle est essentiellement et directement causée par le travail habituel de la victime.
La maladie doit, en outre, avoir entraîné soit le décès de la victime, soit une incapacité permanente d’au moins 25 %.
C’est dans le cadre du premier mécanisme que la loi de financement de la Sécurité sociale pour 2026 a prévu de simplifier les modalités du diagnostic des maladies professionnelles inscrites dans les tableaux.
L’objectif est notamment de ne plus imposer la réalisation d’examens médicaux prévus par certains tableaux lorsqu’ils ne sont pas nécessaires à l’établissement du diagnostic.
La loi a ainsi prévu que les modalités d’établissement du diagnostic doivent désormais tenir compte des données acquises de la science.
Désormais, ces données s’apprécient notamment au regard des recommandations de bonnes pratiques établies par la Haute autorité de santé et des sociétés savantes.
En pratique, seuls les examens nécessaires à l’établissement du diagnostic sont désormais exigés.
Concrètement, 40 tableaux de maladies professionnelles sont révisés afin d’en retirer certains examens médicaux qui ne sont plus considérés comme nécessaires.
À titre d’illustration, les tableaux no 57, relatif aux affections périarticulaires provoquées par certains gestes et postures de travail, et no 79, relatif aux lésions chroniques du ménisque à caractère dégénératif, ne prévoient désormais plus la réalisation d’une IRM comme condition du diagnostic.
Cette évolution modifie également les modalités d’instruction des demandes de reconnaissance.
Le dossier est désormais considéré comme complet dès réception du certificat médical initial, accompagné des examens complémentaires uniquement lorsque ceux-ci sont nécessaires à l’établissement du diagnostic.
La victime n’a donc plus à produire systématiquement l’ensemble des examens auparavant mentionnés dans les tableaux.
Ces nouvelles règles sont entrées en vigueur le 30 septembre 2026.
Elles s’appliquent aux procédures de reconnaissance des maladies professionnelles pour lesquelles le certificat médical initial est établi à compter de cette date.
La réforme du système complémentaire reste, quant à elle, à venir. La loi de financement de la Sécurité sociale pour 2026 a également prévu de faire évoluer ce dispositif afin de réduire les délais de traitement des dossiers par les CRRMP.
Certains dossiers devraient ainsi pouvoir être traités par les seuls médecins-conseils de l’Assurance maladie, afin de réserver l’intervention des CRRMP aux situations les plus complexes. Cette réforme doit intervenir au plus tard le 1er janvier 2027.
- Décret no 2026-900 du 24 septembre 2026 relatif aux modalités générales d'établissement du diagnostic des maladies prévues dans les tableaux de maladies professionnelles
- Décret no 2026-901 du 24 septembre 2026 relatif aux modalités d'établissement du diagnostic des maladies prévues dans les tableaux de maladies professionnelles annexés au livre IV du code de la sécurité sociale
Les lecteurs ont également consulté…
Garanties douanières : les modalités de mise en place sont précisées
Douane : une garantie pour sécuriser le paiement
Dans le cadre des opérations de dédouanement, de dépôt temporaire ou de transit, une garantie peut être exigée pour couvrir les sommes dont le paiement est reporté ou suspendu.
Cette garantie peut être constituée par le débiteur lui-même ou par la personne susceptible de le devenir. Elle peut également être fournie par un tiers lorsqu’il s’agit d’un représentant en douane enregistré.
Elle peut notamment prendre la forme d’un engagement de caution ou d’une cession d’une somme d’argent à titre de garantie. Dans ce dernier cas, la somme cédée ne produit ni fruit, ni intérêt.
Une garantie adaptée aux opérations réalisées
Lorsqu’elle concerne une seule opération de dédouanement, de dépôt temporaire ou de transit, la garantie est constituée à titre isolé.
L’entreprise doit alors transmettre l’acte de garantie à la recette des douanes et droits indirects dont dépend le bureau auprès duquel la déclaration est déposée. Un formulaire spécifique doit être utilisé selon que la garantie prend la forme d’un engagement de caution ou d’une cession de somme d’argent.
Il est également possible de constituer une garantie globale pour couvrir plusieurs opérations de dédouanement, de dépôt temporaire ou de transit donnant lieu, ou susceptibles de donner lieu, à des dettes douanières ou fiscales.
Dans ce cas, l’entreprise doit demander une autorisation de constitution d’une garantie globale. Cette autorisation peut prévoir une réduction du montant de la garantie ou une dispense de constitution d’une sûreté.
Lorsque la garantie globale prend la forme d’un engagement de caution ou d’une cession de somme d’argent, un acte spécifique doit être transmis à la recette des douanes et droits indirects. Un formulaire particulier est également prévu lorsque l’entreprise est dispensée de constituer une sûreté.
Le montant de la garantie globale est déterminé à partir d’une fiche d’évaluation. Cette fiche et l’autorisation de constitution de la garantie globale doivent être transmises avec l’acte de garantie.
Des garanties spécifiques
Des modalités particulières sont également prévues dans certaines situations.
Ainsi, lorsqu’une entreprise bénéficie d’une convention permettant de globaliser et de reporter le paiement, elle doit constituer une garantie spécifique destinée à couvrir le crédit d’enlèvement.
De même, lorsqu’une créance est contestée à la suite de l’émission d’un avis de mise en recouvrement et qu’un sursis de paiement est demandé, une garantie spécifique doit être constituée. L’acte correspondant doit être transmis à la recette des douanes et droits indirects qui a émis l’avis de mise en recouvrement.
Enfin, une garantie spécifique est prévue lorsqu’une entreprise demande des facilités de paiement.
La souscription d’un engagement de caution vaut acceptation des règles applicables au cautionnement.
Lorsque la garantie est constituée par la cession d’une somme d’argent, les règles civiles applicables à cette opération s’appliquent également. La somme cédée ne produit aucun fruit, ni intérêt.
Les anciennes modalités de constitution des garanties sont par ailleurs remplacées. Les actes de garantie souscrits conformément aux règles précédentes restent toutefois valables sans limitation de durée.
Les lecteurs ont également consulté…
Élevages : le point sur la surveillance des maladies
Dermatose nodulaire contagieuse : contrôle des cheptels et vaccination
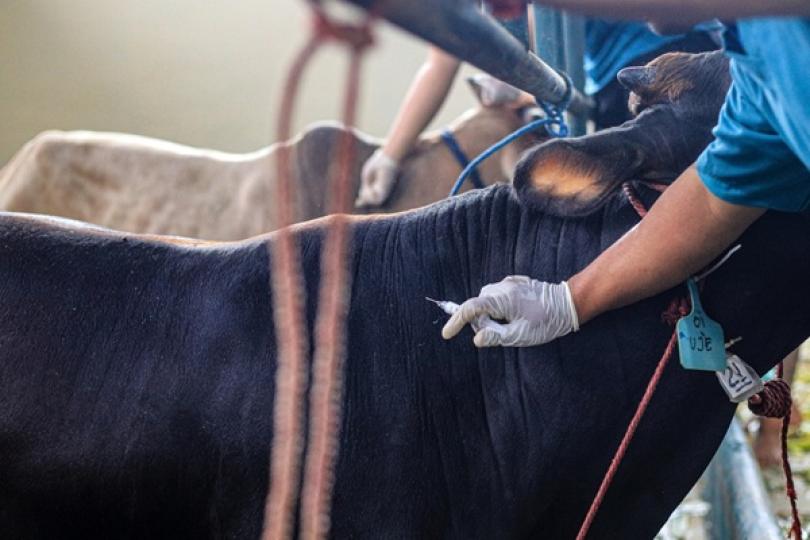
Lorsqu’un élevage bovin est suspecté d’être touché par la dermatose nodulaire contagieuse (DNC), le préfet doit prendre un arrêté préfectoral de mise sous surveillance (APMS).
Cet APMS entraine plusieurs actions. Dans un premier temps, un recensement doit être fait des espèces sensibles sur l’exploitation, lequel comprend un décompte des animaux déjà morts et un décompte des animaux suspectés d’être infectés.
Au préalable, cette étape était suivie d’un examen clinique approfondi par un vétérinaire sanitaire.
Depuis le 1er octobre 2026, cet examen clinique n’est plus réalisé automatiquement en première intention. Il est dorénavant prévu que le vétérinaire sanitaire procède à un examen visuel à distance des bovins de l’exploitation. L’examen clinique ne se poursuivra que sur les bêtes pour lesquelles le 1er examen visuel s’avère défavorable.
Si besoin, et sur accord du préfet, le vétérinaire sanitaire pourra ensuite procéder à l’euthanasie des animaux suspects d’être infectés.
En ce qui concerne la vaccination des animaux, son obligation est étendue et rendue obligatoire dans les zones de protection et les zones de surveillance jusqu’au 31 décembre 2026.
Cette extension de l’obligation concerne également l’ensemble des communes des Pyrénées-Atlantiques.
Il est indiqué que, sur organisation du préfet, des visites de contrôle sont mises en place dans les zones de vaccination.
Ces visites sont effectuées par les vétérinaires sanitaires sur un échantillon des élevages de la région pendant la période de vaccination et jusqu’à 8 mois après le dernier vaccin.
Influenza aviaire : parcours réduit et vaccination
À l’heure actuelle, le niveau de risque concernant l’influenza aviaire est classé comme « négligeable ». Pour autant, le Gouvernement adapte les mesures qui s’imposent aux éleveurs lorsque celui-ci est classé comme « élevé ».
En théorie, en cas de risque élevé, les établissements détenant plus de 50 volailles doivent les garder confinées. Cependant, quelques exceptions existent qui sont aujourd’hui adaptées.
Il est prévu que, pour les établissements élevant des dindes en plein air, celles-ci puissent être placées sur un parcours réduit (en extérieur, mais isolées de la faune sauvage), dès leur 10e semaine d’âge, sans qu’il soit nécessaire d’obtenir une autorisation préalable.
Si les établissements en question disposent de bâtiments d’élevage d’une surface supérieure à 120 m², ce placement en parcours réduit est conditionné à l’obtention d’un résultat conforme lors de l’évaluation annuelle de biosécurité.
Pour ceux disposant de moins de 120 m² de surface, il est prévu que ce placement en parcours réduit peut intervenir avant la 10e semaine d’âge pour des raisons de protection animale. Une autorisation préalable du préfet est alors nécessaire.
Pour les canards, les règles de vaccination évoluent sensiblement. Si les lots de canards destinés à la consommation doivent nécessairement être vaccinés, ceux destinés à la reproduction peuvent l’être, désormais, sur la base du volontariat. Les canards ainsi vaccinés et les produits issus de ces canards ne peuvent être exportés vers des pays tiers.
Rémunération des vétérinaires sanitaires
Les vétérinaires sanitaires qui participent aux opérations de surveillance et de lutte contre les pestes aviaires, la maladie de Newcastle et l'influenza aviaire sont rémunérés par l’État sur la base d’actes médicaux vétérinaires (AMV).
La rémunération correspondant aux visites de surveillance active de la rémunération est revue.
Avant le 2 octobre 2026, cette prestation était valorisée à hauteur de 6 AMV. Dorénavant, un montant initial de 6 AMV est toujours prévu, mais, lorsque l’exploitation visitée dispose de plusieurs bâtiments à visiter, 1 AMV est ajouté pour chaque bâtiment supplémentaire.
Pour rappel, la valeur de l’AMV est fixée à 14,18 € hors taxe depuis le 1er janvier 2020.
- Arrêté du 25 septembre 2026 modifiant l'arrêté du 16 juillet 2025 fixant les mesures de surveillance, de prévention et de lutte relatives à la lutte contre la dermatose nodulaire contagieuse sur le territoire métropolitain
- Arrêté du 28 septembre 2026 modifiant l'arrêté du 25 septembre 2023 relatif aux mesures de surveillance, de prévention, de lutte et de vaccination contre l'influenza aviaire hautement pathogène (IAHP)
- Arrêté du 30 septembre 2026 modifiant l'arrêté du 10 septembre 2001 établissant des mesures financières relatives à la lutte contre les pestes aviaires, maladie de Newcastle et influenza aviaire