Pass’sport 2026 : nouvelle version du dispositif
Pass’sport : des évolutions à noter pour la version 2026
Pour rappel, le dispositif « Pass’Sport » a été créé en 2021 pour inciter les jeunes à s’inscrire dans des associations sportives. Reconduit chaque année, ce sera encore le cas pour la saison 2026/2027.
Il prend la forme d’une réduction sur les frais d’adhésion ou de licence.
Dans les grandes lignes, le dispositif reste le même. Cependant certaines adaptations méritent d’être notées.
Après avoir été augmenté l’année précédente pour atteindre 70 € de réduction, il a été ramené à son niveau précédent de 50 €.
Un changement concerne également les conditions d’éligibilité au Pass’sport : la condition d’être âgé de 14 à 17 ans et bénéficiaire de l’ARS disparait au bénéfice de la condition d’être âgé de 6 à 17 ans et appartenir à un foyer dont le quotient familial est inférieur ou égal à 699 €.
Les autres cas de figures restent inchangés.
Pour bénéficier du Pass’sport, les demandes doivent être formulées avant le 31 décembre 2026.
Les lecteurs ont également consulté…
Espèces susceptibles d’occasionner des dégâts : une destruction possible ?
Encadrement de la destruction des espèces susceptibles d’occasionner des dégâts (ESOD)
Chaque département métropolitain se voit attribué une liste des espèces pouvant faire l’objet de mesures de régulation.
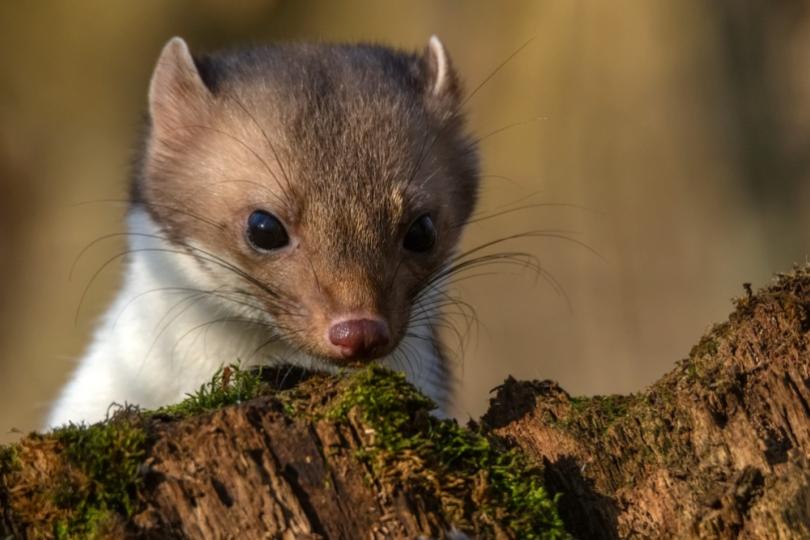
Les espèces concernées sont principalement le renard, la fouine, la martre, la belette, le corbeau freux, la corneille noire, la pie bavarde, le geai des chênes et l'étourneau sansonnet.
Dans l’optique de prévenir les dommages agricoles ou tout simplement de protéger la faune et les élevages, les chasseurs, fermiers, exploitants agricoles ou encore piégeurs agréés pourront donc éliminer ces animaux uniquement s’ils respectent les modalités et les périodes de destruction.
À titre d’exemple, les méthodes autorisées pour chaque espèce ne sont pas les mêmes, puisqu’il est possible de recourir au piégeage, au tir, au déterrage avec ou sans chiens ou encore à la chasse au vol.
De même, certaines méthodes peuvent être limitées géographiquement.
En ce qui concerne l’encadrement des périodes de destruction, celles-ci varient selon l’espèce et le mode de régulation. Ainsi, certaines interventions sont autorisées toute l’année tandis que d’autres sont limitées à la période de la clôture de la saison de chasse (avec extensions possibles sur autorisation préfectorale).
Pour rappel, tout animal n'appartenant pas à une espèce classée « encadrement de la destruction des espèces susceptibles d’occasionner des dégâts » (ESOD) capturé accidentellement doit être immédiatement relâché.
L’ensemble des règles d’encadrement mises à jour peuvent être consultées ici (en annexe).
Les lecteurs ont également consulté…
TVA et CIBS : rendez-vous en 2027 !
Recodification de la TVA : quelques mois de plus pour se préparer
Pour rappel, un vaste chantier de réorganisation des règles fiscales applicables aux biens et services est engagé depuis plusieurs années avec la création du code des impositions sur les biens et services (CIBS).
Dernière étape importante de ce chantier : les dispositions législatives relatives à la TVA, aujourd’hui principalement contenues dans le code général des impôts (CGI), doivent à leur tour être transférées dans le CIBS.
Initialement, cette nouvelle organisation devait entrer en vigueur le 1er septembre 2026.
Un calendrier qui vient finalement d’être revu : l’entrée en vigueur de la recodification de la TVA est reportée au 1er janvier 2027.
Ce report permet notamment de ne pas faire coïncider cette importante réorganisation des règles de TVA avec la première échéance de la réforme de la facturation électronique, fixée au 1er septembre 2026.
Pour autant, le principe de la recodification n’est pas remis en cause. À compter du 1er janvier 2027, les dispositions législatives relatives à la TVA seront donc regroupées au sein du livre II du CIBS.
Notez que cette recodification intervient, pour l’essentiel, à droit constant. Il ne s’agit donc pas de créer un nouveau régime de TVA, mais de réorganiser les règles existantes et, notamment, de regrouper certaines dispositions aujourd’hui dispersées.
Franchise en base de TVA : une nouvelle référence sur les factures
Le changement de codification aura néanmoins des conséquences très concrètes pour les entreprises, notamment en matière de facturation.
Actuellement, les entreprises qui bénéficient de la franchise en base de TVA ne facturent pas cette taxe à leurs clients.
Lorsqu’elles délivrent une facture, elles doivent notamment y faire figurer la mention « TVA non applicable, article 293 B du CGI ».
Avec le transfert des règles de TVA vers le CIBS, cette référence va nécessairement évoluer.
À compter du 1er janvier 2027, le régime de la franchise en base sera codifié dans le CIBS. La référence à utiliser deviendra donc « TVA non applicable, article L. 233-3 du CIBS ».
Les entreprises concernées, et notamment les micro-entrepreneurs bénéficiant de la franchise en base de TVA, devront donc tenir compte de cette nouvelle référence dans leurs modèles de factures.
Une période de transition est toutefois prévue : les anciennes références au CGI pourront continuer à être utilisées jusqu’au 30 juin 2028.
En pratique, le 1er janvier 2027 ne constituera donc pas une date couperet imposant de modifier immédiatement tous les modèles de factures.
Doctrine fiscale : une continuité assurée
Le changement de code pose également la question du devenir des commentaires et des prises de position de l’administration fiscale faisant référence aux dispositions actuelles du CGI.
Sur ce point, une continuité est prévue : pour l’application des garanties permettant à un contribuable de se prévaloir de l’interprétation de l’administration, les prises de position portant sur les anciennes dispositions du CGI vaudront également pour les dispositions correspondantes du CIBS.
Une précision importante alors que certains commentaires administratifs font encore référence à l’ancien calendrier.
Les lecteurs ont également consulté…
Investissement locatif : LMNP ou dispositif Jeanbrun, comment arbitrer sa fiscalité ?

LMNP ou Jeanbrun : deux stratégies locatives avant d’être deux fiscalités
Un choix qui ne se résume pas à l’impôt. Avant de comparer les avantages fiscaux du LMNP et du dispositif Jeanbrun, une première question s’impose : souhaitez-vous louer votre logement meublé ou nu ? Car derrière ces deux régimes se cachent deux stratégies locatives bien différentes.
D’un côté, la location meublée imposée en BIC
Le principe. En LMNP, vous mettez à disposition du locataire un logement suffisamment équipé pour qu’il puisse y vivre immédiatement. Les loyers perçus sont alors imposés dans la catégorie des bénéfices industriels et commerciaux (BIC) et non dans celle des revenus fonciers.
Deux régimes fiscaux sont possibles : le micro-BIC ou le régime réel. C’est surtout ce dernier qui fait la particularité du LMNP puisqu’il permet, en plus de la déduction de certaines charges, d’amortir le logement et son mobilier. De quoi réduire, parfois fortement, le bénéfice imposable tiré de la location.
Mais attention. Le choix du LMNP ne doit pas être dicté uniquement par cet avantage fiscal. La location meublée implique aussi un équipement minimum, des règles de bail spécifiques et peut entraîner davantage de rotation des locataires selon le marché visé.
Avant même de choisir entre location nue et meublée, la réussite d’un investissement locatif dépend donc notamment du bien acheté, de son emplacement, du niveau de loyer envisageable et de la demande locative locale.
De l’autre, la location nue avec le dispositif Jeanbrun
Une nouveauté en 2026. Avec le dispositif Jeanbrun, la logique est différente : le logement est loué nu et les loyers restent imposés dans la catégorie des revenus fonciers. Mais, sous réserve de respecter les conditions prévues par le dispositif, vous pouvez désormais pratiquer un amortissement venant diminuer votre revenu foncier imposable.
Le mécanisme rapproche donc, sur ce point, la fiscalité de la location nue de celle du LMNP. Pour autant, les deux dispositifs ne sont pas interchangeables.
Pourquoi ? Le Jeanbrun impose notamment un engagement de location nue à titre de résidence principale pendant 9 ans, ainsi que le respect de plafonds de loyers et de ressources du locataire. Le LMNP offre, de son côté, davantage de liberté dans la conduite du projet, mais répond à une logique fiscale et locative différente.
En clair. Avant de chercher le régime qui permet de réduire le plus fortement votre imposition, il faut déterminer quel mode de location est réellement adapté au logement, au marché local et à votre stratégie patrimoniale.
LMNP : l’amortissement reste-t-il aussi intéressant en 2026 ?
Un avantage toujours bien présent. En LMNP, le régime réel permet de déduire les charges locatives, mais aussi d’amortir le logement et le mobilier inscrits à l’actif. En pratique, ce mécanisme peut réduire fortement le bénéfice imposable tiré de la location.
Comment ça marche ? Contrairement au micro-BIC, qui applique un abattement forfaitaire sur les recettes, le régime réel tient compte des charges réellement engagées. Vous pouvez notamment déduire certaines dépenses liées à la gestion du bien et pratiquer des amortissements sur le logement et les équipements.
L’amortissement consiste à répartir comptablement le coût du bien sur sa durée d’utilisation. Cette charge comptable vient diminuer le résultat imposable, dans certaines limites : elle ne peut notamment pas créer ou aggraver un déficit lié à l’activité de location meublée. La fraction d’amortissement qui ne peut pas être déduite immédiatement peut toutefois être reportée sur les années suivantes.
Concrètement. Pour un investisseur qui supporte des charges importantes et dispose d’un bien générant des loyers réguliers, le régime réel peut donc limiter sensiblement l’imposition des revenus locatifs. C’est l’un des principaux arguments fiscaux en faveur du LMNP.
Le LMNP conserve ainsi un atout fiscal important pendant l’exploitation du logement. Mais pour savoir s’il est réellement plus intéressant que le dispositif Jeanbrun, il faut désormais regarder plus loin que l’imposition annuelle des loyers.
Dispositif Jeanbrun : l’amortissement arrive en location nue
Un changement important. Jusqu’ici, l’amortissement constituait l’un des principaux arguments fiscaux en faveur de la location meublée au réel. Depuis 2026, le dispositif Relance logement, plus couramment appelé dispositif Jeanbrun, permet également de déduire une partie du prix d’acquisition d’un logement loué nu.
Le mécanisme concerne les logements situés dans des immeubles collectifs, qu’ils soient neufs ou anciens. Dans ce second cas, les travaux de rénovation doivent représenter au moins 30 % du prix d’acquisition du bien. Les acquisitions éligibles doivent être réalisées entre le 21 février 2026 et le 31 décembre 2028.
Un avantage fiscal fondé sur l’amortissement
Comment ça marche ? Le logement reste soumis à la fiscalité des revenus fonciers. Mais le propriétaire peut, sous conditions, déduire chaque année une fraction du prix d’acquisition du bien de ses revenus locatifs.
À cette déduction liée à l’amortissement peuvent s’ajouter les charges habituellement prises en compte pour déterminer le revenu foncier : travaux, intérêts d’emprunt, taxe foncière, etc. Le dispositif peut permettre jusqu’à 12 000 € d’amortissement par an, selon la situation.
Quel intérêt ? Pour un propriétaire dont les loyers génèrent habituellement un revenu foncier imposable important, cette nouvelle déduction peut sensiblement réduire la base soumise à l’impôt sur le revenu et aux prélèvements sociaux.
Le Jeanbrun vient donc modifier l’arbitrage traditionnel entre location nue et location meublée : il n’est désormais plus indispensable de choisir le LMNP pour bénéficier d’un mécanisme d’amortissement.
Un avantage fiscal assorti de contreparties
Le dispositif Jeanbrun offre un avantage fiscal, mais impose en contrepartie plusieurs contraintes que vous devez intégrer à votre projet.
Vous devez notamment louer le logement non meublé à titre de résidence principale pendant 9 ans. Le loyer pratiqué doit également respecter les plafonds prévus par le dispositif, selon le niveau retenu : intermédiaire, social ou très social. La location à certains membres de votre famille est par ailleurs exclue.
Ces contraintes ont une conséquence très concrète : vous ne devez pas comparer uniquement le montant de l’amortissement offert par le Jeanbrun avec celui dont vous pourriez bénéficier en LMNP.
Pourquoi ? Parce qu’un loyer plafonné peut réduire les recettes locatives, tandis qu’un engagement de 9 ans limite votre liberté de modifier votre stratégie en cours de route. À l’inverse, accepter ces contraintes peut se révéler cohérent si vous recherchez avant tout une location nue de longue durée et souhaitez réduire la fiscalité attachée à vos revenus fonciers.
LMNP ou Jeanbrun : quel régime fiscal est le plus avantageux ?
Deux logiques à comparer. Le LMNP et le dispositif Jeanbrun permettent tous les deux de recourir à l’amortissement, mais leurs règles restent très différentes. Type de location, catégorie d’imposition, contraintes à respecter, fiscalité à la revente : l’arbitrage ne peut pas se faire sur un seul critère.
Reste une question essentielle : au-delà de ces différences fiscales, quel dispositif correspond réellement à votre profil d’investisseur ?
Quel régime choisir selon votre profil d’investisseur ?
Pas de gagnant universel. Le bon choix dépend moins du nom du dispositif que de votre projet : type de logement, niveau de loyer, durée de détention envisagée, fiscalité personnelle et souplesse recherchée. Selon votre situation, le LMNP ou le dispositif Jeanbrun pourra donc prendre l’avantage.
Le LMNP pour privilégier rendement et souplesse
Vous visez une location meublée ? Le LMNP conserve un intérêt évident si votre marché locatif se prête à ce type de location : étudiants, jeunes actifs, salariés en mobilité ou encore locataires recherchant une solution temporaire.
Au régime réel, l’amortissement du logement et du mobilier peut limiter fortement le bénéfice imposable. Vous conservez également davantage de liberté qu’avec le dispositif Jeanbrun, qui impose notamment un engagement de location et des plafonds de loyers.
Cette souplesse peut être particulièrement intéressante si vous souhaitez pouvoir revendre le bien, modifier votre stratégie locative ou récupérer le logement sans être lié par un engagement fiscal de 9 ans.
Attention toutefois à la revente. Depuis 2025, la fiscalité de sortie du LMNP doit être intégrée dès le début du projet. Une stratégie très avantageuse pendant la période de location peut l’être moins si vous envisagez de céder rapidement le logement.
Le Jeanbrun pour privilégier la location nue sur le long terme
Vous recherchez davantage de stabilité ? Le dispositif Jeanbrun peut être cohérent si vous souhaitez louer votre logement nu comme résidence principale pendant plusieurs années.
Son principal intérêt tient à la possibilité de combiner la fiscalité des revenus fonciers avec un mécanisme d’amortissement. Pour un investisseur fortement imposé et disposant de revenus fonciers significatifs, la réduction de la base taxable peut devenir particulièrement intéressante.
En contrepartie, vous devez accepter un cadre plus strict : logement éligible, engagement de location, plafonds de loyers et conditions liées au locataire.
Un calcul à faire. Un avantage fiscal plus élevé ne compense pas nécessairement un loyer sensiblement inférieur au niveau du marché. Avant d’opter pour le Jeanbrun, il faut donc mesurer l’économie d’impôt obtenue et la mettre en regard de l’éventuelle perte de recettes locatives liée aux plafonds de loyers.
Le niveau d’imposition ne doit pas être le seul critère
Fiscalité ou rentabilité ? Opposer les deux n’a pas vraiment de sens : elles doivent être étudiées ensemble.
Un investissement qui permet de réduire fortement votre impôt mais génère un rendement locatif médiocre n’est pas nécessairement plus intéressant qu’un projet davantage fiscalisé mais plus rentable.
Vous devez notamment comparer :
- le prix d’achat du logement ;
- le loyer réellement envisageable ;
- les charges et travaux ;
- le coût du mobilier en location meublée ;
- la vacance et la rotation locative prévisibles ;
- votre économie d’impôt pendant la détention ;
- votre horizon de conservation du bien ;
- la fiscalité applicable lors de la revente.
En clair. Si votre priorité est la souplesse et que le marché local est favorable à la location meublée, le LMNP peut conserver l’avantage. Si vous privilégiez une location nue de longue durée et acceptez les contraintes du dispositif en contrepartie d’un amortissement fiscal, le Jeanbrun mérite d’être étudié.
Dans les deux cas, le choix le plus pertinent est celui qui améliore la performance globale de votre investissement, et pas simplement celui qui affiche l’économie d’impôt la plus élevée.
Publi-rédactionnel
EHPAD : au rapport !
EHPAD : des informations à transmettre à la Caisse nationale de solidarité pour l’autonomie
Les établissements d'hébergement pour personnes âgées dépendantes (EHPAD) doivent transmettre chaque année à la Caisse nationale de solidarité pour l'autonomie (CNSA), au plus tard le 30 juin, les informations relatives à leur capacité d'hébergement, permanent et temporaire, celles relatives à tous les prix du socle de prestations d'hébergement, ainsi que leurs tarifs afférents à la dépendance.
Ils doivent également transmettre chaque année, selon un calendrier défini par la Caisse nationale de solidarité pour l'autonomie et au plus tard le dernier jour ouvré du mois de décembre, les indicateurs suivants ou les données nécessaires à leur calcul :
- la composition du plateau technique ;
- le profil des chambres (doubles ou simples) ;
- le nombre de places habilitées à l'aide sociale à l'hébergement ;
- la présence d'un infirmier de nuit et d'un médecin coordonnateur dans l'établissement ;
- le partenariat avec un dispositif d'appui à la coordination des parcours de santé.
Cette liste des indicateurs devant être transmis à la CNSA par les EHPAD est complétée. Doivent être désormais transmis les 3 indicateurs supplémentaires suivants relatifs aux ressources humaines :
- le taux d'encadrement des résidents par le personnel médical, paramédical et socio-éducatif ;
- le taux d'absentéisme du personnel ;
- le taux de rotation du personnel.
Ces informations sont transmises sous un format normalisé via des plateformes numériques accessibles par internet.
La CNSA est chargée de les publier sur un site internet dédié à l'information des usagers.
Les lecteurs ont également consulté…
Aide au pluralisme de la presse : 2 ans de plus
Aide au pluralisme de la presse : jusqu’au 31 décembre 2027
Une aide au pluralisme de la presse périodique régionale et locale bénéficie aux publications de presse régionales et locales, autres que les quotidiens, qui remplissent les conditions suivantes :
- être écrites en langue française ou dans une langue régionale en usage en France ;
- être inscrites sur les registres de la commission paritaire des publications et agences de presse ;
- être une publication d'information politique et générale selon la définition suivante :
- pour les hebdomadaires, être reconnus par la commission paritaire des publications et agences de presse comme présentant un caractère d'information politique et générale ;
- pour les autres publications (bimensuel, mensuel, bimestriel ou trimestriel), remplir les conditions pour bénéficier du tarif presse et être reconnues par la commission paritaire des publications et agences de presse comme présentant un caractère d'information politique et générale ;
- répondre aux conditions de périodicité suivantes :
- pour les hebdomadaires, paraître d'une à 3 fois par semaine et plus de 40 fois par an ;
- pour les autres publications, être un bimensuel, un mensuel, un bimestriel ou un trimestriel et paraître entre 4 et 40 fois par an.
Pour répondre au caractère d'information politique et générale, les publications doivent réunir les caractéristiques suivantes :
- apporter de façon permanente sur l'actualité politique et générale, locale, nationale ou internationale, des informations et des commentaires tendant à éclairer le jugement des citoyens ;
- consacrer la majorité de leur surface rédactionnelle à cet objet ;
- présenter un intérêt dépassant de façon manifeste les préoccupations d'une catégorie de lecteurs.
La répartition de cette aide est décidée par la direction générale des médias et des industries culturelles, dans la limite des crédits ouverts par les lois de finances.
Initialement prévue jusqu’au 31 décembre 2025, cette aide est prolongée jusqu’au 31 décembre 2027.
Par ailleurs, et alors que la date limite de réception des demandes d'aide au pluralisme de la presse périodique régionale et locale est fixée au 31 mai de l'année d'attribution de l'aide, pour l'année 2026, la date limite de réception des demandes est fixée au 30 septembre.
Les demandes d'aide sont transmises par les éditeurs de presse à la direction générale des médias et des industries culturelles exclusivement par voie numérique sur la plateforme de dépôt des dossiers démarche numérique (https://demarche.numerique.gouv.fr/), également accessible via le site internet du ministère de la Culture.
A l'appui de leur demande, les éditeurs de presse doivent fournir :
- dans le cas où les données de diffusion de la publication ne sont pas certifiées par un organisme tiers à la société réalisant la demande d'aide : une attestation certifiant l'exactitude des éléments renseignés dans le formulaire dématérialisé de demande d'aide par un expert-comptable ou un commissaire aux comptes, fournie dans le formulaire de demande ;
- les attestations sociales et fiscales émanant des administrations compétentes permettant de constater la régularité de la situation de l'entreprise au regard de la législation fiscale et sociale ;
- un relevé d'identité bancaire ;
- une déclaration sur l'honneur du directeur de la publication faisant apparaître les éventuelles condamnations du titre, devenues définitives au cours des 5 années précédant la demande d'aide, selon le modèle fourni dans le formulaire de demande ;
- si le signataire n'est pas le représentant statutaire ou légal de la structure, le pouvoir ou mandat (portant les 2 signatures, celle du représentant légal et celle de la personne qui va le représenter) lui permettant d'engager celle-ci ;
- pour les hebdomadaires demandant le bénéfice de la seconde section de l’aide : une copie de toutes les factures mensuelles d'affranchissement des abonnements postaux de l'année précédant celle de l'attribution de l'aide ;
- pour les associations :
- le budget prévisionnel de la structure pour l'année N selon le modèle fourni lors de la demande ;
- les moyens humains au 31 décembre de l'année écoulée selon le modèle fourni lors de la demande ;
- la déclaration des aides perçues, au cours des 3 derniers exercices, au titre d'un texte relevant de la réglementation européenne des aides d'État, le cas échéant, selon le modèle fourni lors de la demande.
- Décret no 2026-761 du 8 août 2026 modifiant le décret n° 2004-1312 du 26 novembre 2004 relatif à l'aide au pluralisme de la presse périodique régionale et locale
- Arrêté du 10 août 2026 relatif à la composition des dossiers de demande d'aide au pluralisme de la presse périodique régionale et locale et à leur date limite de réception
Les lecteurs ont également consulté…

TVA sur les cadeaux : tout est question de contrepartie
Ampoules gratuites et CEE : une TVA déductible ?
Une société exerce une activité de valorisation de certificats d’économies d’énergie (CEE).
Dans le cadre de cette activité, elle achète des ampoules LED qu’elle distribue gratuitement à des bailleurs sociaux et à des ménages en situation de précarité afin de les inciter à réaliser des économies d’énergie.
Ces distributions lui permettent, dans le cadre d’opérations standardisées d’économies d’énergie, d’obtenir des CEE qu’elle peut ensuite valoriser et revendre. Ces ventes sont, quant à elles, soumises à la TVA.
La société déduit donc la TVA qu’elle a payée lors de l’achat des ampoules.
Une déduction remise en cause par l’administration fiscale à l’occasion d’un contrôle, mais finalement admise une 1re fois par le juge.
Pour justifier cette solution, celui-ci avait considéré que les achats d’ampoules constituaient un moyen pour la société d’exercer son activité économique de valorisation des CEE et faisaient, à ce titre, partie de ses frais généraux.
Une analyse que conteste l’administration fiscale, qui porte l’affaire devant le juge une nouvelle fois.
L’occasion pour ce dernier de préciser les conditions dans lesquelles la TVA supportée au titre de biens ensuite distribués gratuitement peut être déduite.
Pour rappel, le droit à déduction suppose, en principe, l’existence d’un lien direct et immédiat entre une dépense réalisée en amont et une ou plusieurs opérations taxées réalisées en aval.
Concrètement, les dépenses engagées pour acquérir les biens ou services doivent faire partie des éléments constitutifs du prix des opérations taxées réalisées ensuite.
À défaut d’un tel lien, la TVA peut néanmoins être déduite lorsque les dépenses font partie des frais généraux de l’entreprise et constituent, à ce titre, des éléments du prix des biens ou services qu’elle fournit.
Dans cette affaire, le juge relève que la distribution des ampoules LED s’inscrit dans le cadre d’opérations standardisées d’économies d’énergie permettant à la société d’obtenir des CEE, qu’elle revend ensuite dans le cadre d’une opération soumise à la TVA.
Par conséquent, les dépenses engagées pour acheter les ampoules font partie des éléments constitutifs du prix des CEE ultérieurement vendus par la société.
Il existe donc un lien direct et immédiat entre l’achat des ampoules et les opérations taxées réalisées en aval.
La TVA ayant grevé leur acquisition est donc déductible.
Et le fait que les ampoules soient distribuées gratuitement ne change rien à cette conclusion.
Certes, en principe, la TVA supportée lors de l'acquisition d'un bien cédé gratuitement ou moyennant une rémunération très inférieure à son prix normal n'est pas déductible, sauf notamment pour les biens de très faible valeur.
Mais ici, la distribution des ampoules a une contrepartie directe : elle permet à la société d'obtenir en son nom propre des CEE qu'elle peut ensuite vendre.
La gratuité de la remise des ampoules aux particuliers et aux bailleurs sociaux ne suffit donc pas à exclure le droit à déduction de la TVA.
Le juge confirme ainsi la solution rendue précédemment en faveur de la société, tout en précisant son fondement : c'est bien l'existence d'un lien direct et immédiat entre l'achat des ampoules, l'obtention des CEE et leur vente taxable qui permet ici la déduction de la TVA.
Les lecteurs ont également consulté…
Associations : la franchise des impôts commerciaux est revalorisée
Franchise des impôts commerciaux : un seuil porté à 81 051 €
Associations, fondations, congrégations, etc. : les organismes sans but lucratif peuvent bénéficier, sous certaines conditions, d’une franchise d’impôt sur les sociétés (IS) au titre des revenus tirés de leurs activités lucratives accessoires.
Concrètement, cette franchise permet à ces organismes de ne pas être soumis aux impôts commerciaux à raison de ces activités accessoires lorsque le montant des recettes correspondantes n’excède pas un certain seuil.
Pour bénéficier de cette franchise, l’organisme doit notamment conserver une gestion désintéressée, ses activités non lucratives doivent rester significativement prépondérantes et le montant des recettes provenant de ses activités lucratives accessoires ne doit pas dépasser le seuil fixé par la réglementation.
Ce seuil est indexé chaque année sur la prévision de l’indice des prix à la consommation hors tabac retenue dans le projet de loi de finances.
L’administration fiscale vient ainsi d’actualiser son montant : le seuil de la franchise est porté à 81 051 €.
Ce nouveau montant s’applique :
- en matière d’impôt sur les sociétés (IS), aux exercices clos à compter du 31 décembre 2025 ;
- en matière de contribution économique territoriale (CET), pour l’année 2026.
Pour mémoire, la CET regroupe la cotisation foncière des entreprises (CFE) et la cotisation sur la valeur ajoutée des entreprises (CVAE).
L’administration précise que cette revalorisation ne modifie pas les autres conditions permettant de bénéficier de la franchise : seul son montant est actualisé.
La franchise des impôts commerciaux concerne également la TVA, selon des règles qui lui sont propres.
Retenez que pour 2026, le seuil permettant aux organismes sans but lucratif de bénéficier de la franchise des impôts commerciaux au titre de leurs activités lucratives accessoires est fixé à 81 051 €.
Ce montant s’applique aux exercices clos à compter du 31 décembre 2025 pour l’IS et à l’année 2026 pour la CET. Les autres conditions permettant de bénéficier de cette franchise restent inchangées.
Les lecteurs ont également consulté…

Statut d’élu local : les absences des salariés se précisent
Salariés élus locaux : quelles absences l’employeur doit-il autoriser ?
Pour rappel, lorsqu’un salarié est membre d’un conseil municipal, son employeur doit lui laisser le temps nécessaire pour participer à certaines séances, réunions, missions ou événements liés à l’exercice de son mandat.
Ce droit à absence concerne désormais également plusieurs fêtes légales, commémorations et journées nationales.
Depuis le 20 août 2026, tout salarié élu peut notamment s’absenter pour participer aux événements organisés à l’occasion du 8 mai, du 14 juillet et du 11 novembre.
D’autres journées nationales de commémoration ou d’hommage sont également concernées. C’est le cas, par exemple, de la journée nationale d’hommage aux victimes du terrorisme, le 11 mars, ou encore de la journée nationale de la Résistance, le 27 mai.
Notez que la liste complète des événements concernés est fixée par la réglementation récemment modifiée.
Pour bénéficier de ces autorisations d’absence, le salarié doit prévenir son employeur par écrit, dès qu’il connaît la date de l’événement, en lui indiquant la date et la durée de l’absence envisagée.
Pour l’employeur, la règle est donc simple : lorsque la date de l’événement est connue à l’avance, l’absence peut être anticipée et intégrée dans l’organisation de l’entreprise.
Une situation particulière doit toutefois être distinguée : lorsqu’un danger grave ou imminent impose au maire de prescrire des mesures de sûreté et que le salarié élu doit participer à leur mise en œuvre, l’absence peut intervenir dans l’urgence.
Dans ce cas, le salarié doit informer son employeur sans délai et par tout moyen de la nature, de l’objet et de la durée de son absence.
Il doit ensuite confirmer cette information par écrit dans un délai maximal de 48 heures.
Dernière évolution notable : ces règles ne concernent pas seulement les élus municipaux.
Elles s’appliquent également, dans les conditions prévues par les textes, aux salariés exerçant un mandat au sein d’un établissement public de coopération intercommunale (EPCI).
En pratique, cela peut par exemple concerner un salarié qui siège au sein d’une communauté de communes, d’une communauté d’agglomération ou d’une métropole.
L’employeur ne doit donc pas uniquement identifier les salariés membres d’un conseil municipal : certains salariés exerçant un mandat au sein d’un EPCI peuvent également bénéficier des droits attachés à l’exercice de leur mandat.
Pour les entreprises, l’enjeu est donc double : anticiper les absences liées aux événements programmés et prévoir une gestion plus souple des absences susceptibles d’intervenir dans l’urgence.
Ces nouvelles règles sont applicables depuis le 20 août 2026.
- Décret no 2026-800 du 17 août 2026 pris pour l'application de l'article 15 de la loi n° 2025-1249 du 22 décembre 2025 portant création d'un statut de l'élu local
- Décret no 2026-801 du 18 août 2026 pris pour l'application du 5° de l'article 15 de la loi n° 2025-1249 du 22 décembre 2025 portant création d'un statut de l'élu local
Les lecteurs ont également consulté…
Biens d’occasion et TVA sur la marge : et s’ils n’ont jamais été utilisés ?
TVA sur la marge : pour quels biens ?
Pour certaines opérations portant notamment sur des biens d’occasion, les assujettis-revendeurs peuvent bénéficier d'un régime particulier de TVA : le régime de taxation sur la marge.
Dans ce cadre, la TVA n’est pas calculée sur la totalité du prix de vente du bien, mais sur la marge réalisée par le revendeur, c’est-à-dire, en principe, sur la différence entre son prix de vente et son prix d’achat.
Ce régime peut notamment s’appliquer lorsque le bien a été acheté auprès d’une personne qui n’est pas redevable de la TVA ou qui n’est pas autorisée à la facturer. C’est notamment le cas lorsqu’un commerçant achète un bien auprès d’un particulier.
L’assujetti-revendeur conserve toutefois la possibilité de renoncer à ce régime particulier et de soumettre l’opération à la TVA selon les règles de droit commun.
Encore faut-il, pour bénéficier du régime de la marge, que le bien concerné puisse être qualifié de « bien d’occasion ».
Bien d’occasion : pas nécessairement un bien déjà utilisé !
Sont considérés comme des biens d’occasion les biens meubles corporels susceptibles de remploi, en l’état ou après réparation.
Sont notamment exclus de cette définition les œuvres d’art, les objets de collection ou d’antiquité, ainsi que les métaux précieux et les pierres précieuses, qui obéissent à des règles spécifiques.
Mais qu’en est-il d’un bien acheté neuf par un particulier qui ne l’a finalement jamais utilisé et le revend, toujours dans son emballage d’origine, à un professionnel ?
Il vient d’être précisé que l’utilisation effective du bien n’est pas une condition de sa qualification de bien d’occasion.
Il est rappelé, à cet égard, que la jurisprudence européenne exige seulement que le bien ait conservé les fonctionnalités qu’il possédait à l’état neuf et qu’il puisse ainsi être réutilisé tel quel ou après réparation.
Par conséquent, le fait qu’un bien n’ait jamais été matériellement utilisé conformément à sa destination d’origine est sans incidence : dès lors que les autres conditions sont remplies, il peut être considéré comme un bien d’occasion pour l'application du régime de TVA sur la marge.
Une solution destinée à éviter une double imposition
Cette position s’explique par l’objectif même du régime de taxation sur la marge : éviter une double imposition à la TVA.
Lorsqu’un particulier achète un bien neuf, il supporte définitivement la TVA comprise dans son prix d’achat puisqu’il ne peut pas la déduire.
S’il revend ensuite ce bien à un assujetti-revendeur, ce dernier ne dispose pas davantage d’une TVA déductible au titre de cette acquisition. Soumettre ensuite à la TVA l’intégralité du prix auquel le professionnel revend le bien conduirait donc à taxer à nouveau une valeur comprenant une TVA déjà définitivement supportée.
C’est pourquoi l’administration considère que, pour apprécier la qualification de bien d’occasion, peu importe que le particulier ait effectivement utilisé le bien avant de le revendre.
Elle donne ainsi l’exemple d’une paire de chaussures achetée neuve par un particulier, mais jamais portée et conservée dans sa boîte d’origine. Si elle est ensuite revendue à un assujetti-revendeur, la revente par ce professionnel peut bénéficier du régime de taxation sur la marge.
Même constat pour des bouteilles de vin achetées auprès d’un négociant par un particulier puis revendues, dans leur état initial, à un assujetti-revendeur : leur absence d'utilisation ou de consommation ne fait pas obstacle à l’application du régime de la marge.
Il faut ainsi retenir que pour l’application du régime de TVA sur la marge, un bien peut donc être qualifié de « bien d’occasion » sans avoir jamais été utilisé. Ce qui importe notamment est que la TVA ait été définitivement supportée en amont et que le bien soit acquis par l’assujetti-revendeur dans des conditions ouvrant droit à ce régime.