Versement mobilité : du nouveau au 1er septembre 2026
Versement mobilité : de nouveaux taux à compter au 1er septembre 2026
Pour mémoire, les employeurs privés (ou publics) sont redevables du versement mobilité dès qu’ils emploient 11 salariés au moins dans une zone où ce versement est instauré.
Elle sert à financer les transports en commun et les services de mobilité dans certaines zones : bus, tramways, navettes, transports à la demande, etc.
Les taux applicables à cette contribution peuvent évoluer au cours de l’année. Une nouvelle mise à jour est ainsi prévue à compter du 1er septembre 2026.
Concrètement, à compter de cette date, une contribution versement mobilité au taux de 0,55% est instauré par le conseil communautaire de Poher communauté, sur l’ensemble du territoire comprenant :
- Poullaouën
- Plounévézel
- Carhaix
- Kergloff
- Cléden-Poher
- Saint-Hernin
- Motreff
- Tréogan
- Plévin
- Treffrin
- Le Moustoir.
En pratique, les employeurs doivent donc vérifier si leurs établissements sont situés dans une zone concernée par ces changements.
Si tel est le cas, ils sont invités à mettre à jour leurs logiciels de paie afin d’appliquer le bon taux à compter du 1er septembre 2026.
Les lecteurs ont également consulté…


Prime d’activité à Mayotte : quel montant depuis août 2026 ?
Prime d’activité : réhaussée à compter du 1er avril 2026 dans une logique de convergence
Pour rappel, le montant de la prime d’activité versée dépend notamment des revenus professionnels et de la composition du foyer du bénéficiaire.
Son calcul repose notamment sur un montant forfaitaire, fixé pour un foyer composé d’une seule personne.
À Mayotte, ce montant est historiquement inférieur à celui applicable dans le reste du territoire. Ainsi, depuis le 1er avril 2025, il était fixé à 316,61 €, contre 633,21 € dans le reste de la France.
À compter du 1er avril 2026, ces montants ont été revalorisés et portés respectivement à :
- 319,14 € à Mayotte ;
- 638,28 € dans le reste du territoire.
Le montant applicable à Mayotte correspondait donc jusqu’alors à la moitié du montant forfaitaire de droit commun.
Mais cette différence est appelée à disparaître progressivement.
Pour rappel, la convergence sociale à Mayotte consiste à rapprocher progressivement son système de protection sociale de celui applicable dans le reste de la France, aussi bien en matière de prestations et de droits que d’obligations et de financement.
Alors que ce processus devait initialement aboutir à l’horizon 2036, la loi de programmation pour la refondation de Mayotte du 11 août 2025 a prévu son accélération en vue d’une convergence effective dès 2031.
Concernant spécifiquement la prime d’activité, il est prévu que les montants applicables à Mayotte doivent évoluer progressivement jusqu’au 1er avril 2031, afin d’atteindre à cette date les montants applicables en métropole.
Une première étape de cette convergence vient d’être franchie : le montant forfaitaire mensuel de la prime d’activité applicable à Mayotte pour un foyer composé d’une seule personne est désormais fixé à 460 €, contre 319,14 € jusqu’alors.
Cette nouvelle valeur est prise en compte pour le calcul des montants de prime d’activité dus à compter d’août 2026.
Notez que cette réforme ne se limite pas au montant forfaitaire : elle revalorise également la bonification individuelle de la prime d’activité et aligne certains de ses paramètres de calcul sur ceux applicables dans le reste du territoire.
La convergence n’est toutefois pas encore achevée puisque, depuis le 1er avril 2026, le montant forfaitaire de droit commun s’élève à 638,28 € pour une personne seule au sein sur le reste du territoire français.
Les lecteurs ont également consulté…
Durée du travail : les délais de réponse de l'autorité administrative évoluent
Un nouveau délai unique de 30 jours pour répondre aux demandes de l’employeur
En principe, lorsqu’une personne adresse une demande à l'administration, l’absence de réponse pendant 2 mois vaut acceptation. Autrement dit, sauf règle particulière, si l’administration ne répond pas dans ce délai, la demande est considérée comme acceptée.
En matière de droit du travail, certains délais sont toutefois plus courts. Ainsi, pour plusieurs démarches liées à la durée du travail, le silence de l’autorité administrative vaut acceptation au bout de 30 jours.
Sont notamment concernées les demandes portant sur le dépassement de la durée maximale hebdomadaire de travail, la mise en place d’horaires individualisés dans certaines entreprises ou encore les dérogations au travail de nuit des jeunes travailleurs et apprentis.
Jusqu’à présent, les délais applicables à ces demandes n’étaient toutefois pas totalement harmonisés. En effet, alors que le silence de l'autorité administrative valait déjà acceptation au terme de 30 jours, le délai dont elle disposait pour répondre variait selon la demande :
- pour le dépassement de la durée maximale hebdomadaire, aucun délai de réponse spécifique n’était clairement prévu ;
- pour les horaires individualisés, l’administration disposait de 2 mois pour répondre ;
- pour le travail de nuit des jeunes, ce délai était fixé à 1 mois.
Cette différence pouvait nuire à la lisibilité des règles, puisque le délai laissé à l’administration pour répondre ne coïncidait pas toujours avec celui au terme duquel la demande était considérée comme acceptée.
Depuis le 16 août 2026, les règles sont harmonisées. L'autorité administrative dispose désormais d’un délai unique de 30 jours pour statuer sur les 3 types de demandes suivants :
- les demandes de dérogation aux durées maximales hebdomadaires de travail ;
- les demandes de mise en place d’horaires individualisés dans les entreprises dépourvues de représentants du personnel ;
- les demandes de dérogation au travail de nuit des jeunes travailleurs et apprentis.
Les lecteurs ont également consulté…
Crédit d’impôt recherche : même pour les entreprises unipersonnelles ?
Entreprise unipersonnelle : pas de salarié, pas de CIR ?
Les entreprises titulaires du label « entreprise du patrimoine vivant » (EPV), qui distingue les entreprises françaises aux savoir-faire artisanaux et industriels d’excellence, peuvent, toutes conditions remplies, bénéficier du crédit d’impôt en faveur des métiers d’art (CIMA).
Pour les entreprises labellisées EPV, cet avantage fiscal est égal à 15 % de certaines dépenses éligibles, parmi lesquelles figurent notamment les salaires et charges sociales afférents aux salariés directement affectés à la création d’ouvrages réalisés en un seul exemplaire ou en petite série ou à la restauration du patrimoine.
Mais qu’en est-il d’une entreprise unipersonnelle qui ne dispose d’aucun salarié et dont le dirigeant réalise lui-même des travaux de recherche et d’innovation ?
C’est précisément la question soulevée par une députée, qui relève que certains dirigeants uniques, notamment titulaires d’un doctorat en sciences et à la tête d’une entreprise labellisée EPV, peuvent développer des activités de recherche et d’innovation de haut niveau sans disposer de masse salariale.
Une situation qui l’amène à demander au Gouvernement s’il envisage de faire évoluer les conditions d’attribution du crédit d’impôt recherche (CIR) afin que ces structures puissent en bénéficier. Une évolution qui n’est pas nécessaire, répond en substance le Gouvernement : les entreprises unipersonnelles ne sont pas exclues du CIR.
Crédit d’impôt recherche : la forme juridique de l’entreprise est sans incidence
Pour rappel, le CIR est ouvert, toutes conditions remplies, aux entreprises industrielles, commerciales ou agricoles imposées d’après leur bénéfice réel ou bénéficiant de certaines exonérations fiscales.
Et le Gouvernement le rappelle que la taille, le secteur d’activité ou encore la forme juridique de l’entreprise sont sans incidence sur son éligibilité au dispositif.
Une entreprise unipersonnelle, y compris lorsqu’elle est labellisée EPV, peut donc bénéficier du CIR dès lors qu’elle réalise effectivement des activités de recherche éligibles.
Celles-ci doivent correspondre à des opérations de recherche fondamentale, de recherche appliquée ou de développement expérimental et répondre aux 5 critères cumulatifs issus du manuel de Frascati de l’Organisation de coopération et de développement économiques (OCDE), à savoir la nouveauté, la créativité, l’incertitude, la systématicité et la transférabilité ou la reproductibilité.
L’absence de salariés ne suffit donc pas, à elle seule, à exclure une entreprise du bénéfice du CIR. C’est avant tout la nature des opérations de recherche réalisées et des dépenses engagées qui doit être examinée au regard des conditions propres au dispositif.
Crédit d’impôt recherche et crédit d’impôt métiers d’art : un cumul possible ?
Le Gouvernement rappelle, par ailleurs, qu’une entreprise unipersonnelle labellisée EPV peut également prétendre au CIMA, au taux de 15 %, dès lors qu’elle remplit les conditions requises.
Ce dispositif, actuellement applicable jusqu’au 31 décembre 2026, vise à soutenir certaines entreprises du secteur artisanal et patrimonial au titre de leurs dépenses liées à la création et à la restauration d’ouvrages réalisés en petite série ou sur mesure.
Une entreprise peut donc, si elle remplit les conditions propres à chacun des dispositifs, bénéficier à la fois du CIR et du CIMA.
Attention toutefois : une même dépense ne peut pas servir au calcul des 2 crédits d’impôt.
L’entreprise susceptible de bénéficier à la fois du CIR et du CIMA doit donc veiller à répartir correctement ses dépenses éligibles : chacune ne pourra être prise en compte qu’une seule fois, soit pour le calcul du CIR, soit pour celui du CIMA.
Les lecteurs ont également consulté…
Livret d’épargne populaire : quel taux depuis le 1er août 2026 ?
LEP : un taux fixé à 2,50 %
Pour rappel, le livret d’épargne populaire (LEP) est un produit d’épargne réglementée réservé, sous conditions de ressources, aux personnes disposant de revenus modestes.
Les sommes placées sur ce livret restent disponibles à tout moment et les intérêts générés bénéficient d’un régime fiscal favorable puisqu’ils sont exonérés d’impôt sur le revenu et de prélèvements sociaux.
Son taux de rémunération est fixé par les pouvoirs publics et fait l’objet d’une révision périodique.
À ce titre, le nouveau taux applicable vient d’être officialisé : du 1er août 2026 au 31 janvier 2027, le taux de rémunération du LEP est fixé à 2,50 %.
Ce taux s’applique donc aux sommes placées sur un LEP pendant cette période, avant une nouvelle révision qui pourra intervenir à compter du 1er février 2027.
Les lecteurs ont également consulté…
Médaille du travail : la fin de l'exonération fiscale est confirmée
Impôt sur le revenu et médaille du travail : fin définitive d’une exonération fiscale
Jusqu'à la loi de finances pour 2026, les gratifications versées aux salariés à l'occasion de la remise de la médaille d'honneur du travail pouvaient, sous certaines conditions, être exonérées d'impôt sur le revenu. Ce régime de faveur a été supprimé.
Interrogé sur cette réforme, le Gouvernement confirme qu'il n'est pas envisagé de rétablir cette exonération, ni de créer un nouveau dispositif spécifique.
Il rappelle que la médaille d'honneur du travail demeure une distinction honorifique et que le versement d'une prime relève exclusivement des accords conclus entre partenaires sociaux ou des décisions de l'employeur.
En pratique, les entreprises restent donc libres d'accorder une gratification à leurs salariés à l'occasion de la remise de la médaille du travail, mais celle-ci ne bénéficie plus du régime d'exonération fiscale qui existait auparavant.
Les lecteurs ont également consulté…
Facturation électronique : la réforme entre en vigueur ce 1er septembre 2026
Ce qui change ce 1er septembre 2026
Près de dix millions d'entités françaises redevables de la taxe sur la valeur ajoutée (TVA) basculent vers ce nouveau format numérique. Dès le 1er septembre 2026, chaque structure devra réceptionner ses factures au format électronique. Les grandes entreprises et les entreprises de taille intermédiaire (ETI) émettront également leurs factures dès cette date.
Un délai supplémentaire profite aux petites et moyennes entreprises (PME), très petites entreprises (TPE) et microentrepreneurs. Leur obligation d'émission démarrera seulement le 1er septembre 2027.
Il est préférable de choisir un partenaire fiable dès maintenant pour respecter cette échéance. Docaposte, plateforme agréée (PA) par l'État, accompagne déjà des milliers d'entreprises dans cette transition numérique. Cette obligation touche aussi les indépendants et les professions libérales, quel que soit leur régime d'imposition.
Anticiper la transition sans subir de pénalités
Trois réflexes suffisent pour sécuriser votre organisation.
- Vérifiez d'abord la compatibilité de votre logiciel avec le format structuré exigé.
- Choisissez ensuite une plateforme agréée privée, selon vos besoins d'intégration.
- Informez vos partenaires commerciaux de votre adresse électronique de facturation. Cette adresse reste consultable via l'annuaire national ouvert par la direction générale des Finances publiques (DGFiP).
Le montant des amendes prévues en cas de manquement
Une entreprise qui n'émet pas ses documents au format requis s'expose à une amende. Celle-ci s'élève à 15 euros par document, plafonnée à 15 000 euros par an. Un manquement à la transmission des données à l'administration, appelée e-reporting, coûte 250 euros par envoi manquant. Toutefois, le plafond annuel reste fixé à 15 000 euros. Ces montants restent mesurés, bien que les retards accumulés puissent vite peser sur la trésorerie d'une petite structure.
La généralisation de la facturation électronique transforme la gestion administrative de toutes les entreprises françaises assujetties à la TVA. Choisir un partenaire fiable permet d'aborder cette échéance sans urgence. Alors, anticiper dès maintenant limite les risques financiers. Cette réforme devient aussi une réelle opportunité de moderniser durablement votre gestion quotidienne.
Docaposte, un partenaire souverain et certifié
Docaposte s'appuie sur plus de trente ans d'expérience dans la dématérialisation des documents comptables. Filiale du groupe La Poste, l'entreprise hérite d'une gouvernance forgée par six siècles de service public. Ses serveurs restent hébergés exclusivement sur le territoire français. Cette souveraineté numérique met vos données à l'abri des lois extraterritoriales, comme le Cloud Act américain.
Un atout rarement réuni chez un seul acteur. La société cumule la certification SecNumCloud, délivrée par l'Agence nationale de la sécurité des systèmes d'information (ANSSI). Elle détient aussi l'agrément Hébergeur de données de santé (HDS) et le statut de Prestataire de services de confiance (PSCo).
Le label européen eIDAS, qui encadre l'identification électronique et les services de confiance, complète ce dispositif. S'y ajoutent la norme internationale ISO 27001 et la certification française NF461, garantissant un archivage probatoire valable dix ans.
Publi-rédactionnel
Vente d’animaux de compagnie : de nouvelles sanctions à connaître
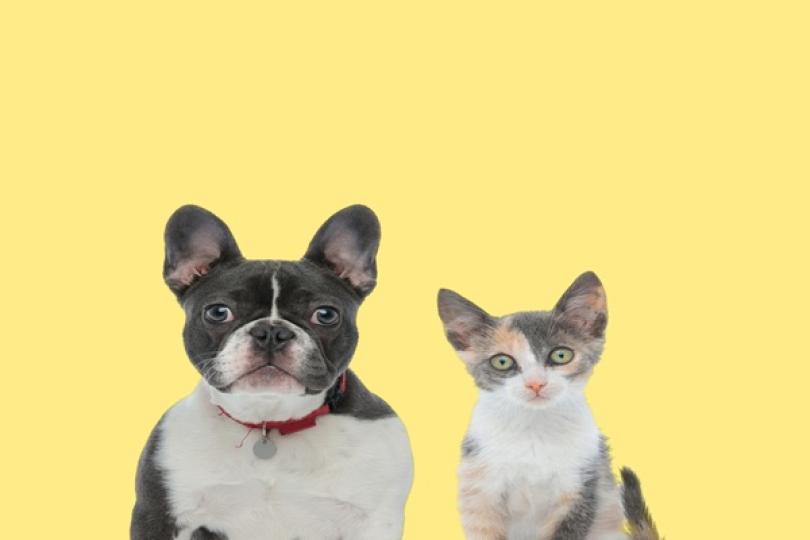
Vente de chiens et chats et présentation en vitrine : sanctionnées !
Depuis le 1er janvier 2024, en application de la loi du 30 novembre 2021, les animaleries ne peuvent plus vendre de chiens et de chats dans leur établissement.
De même, cette loi interdit la présentation en vitrine d’animaux visibles depuis une voie ouverte à la circulation publique, depuis le 1er décembre 2021.
Il s’agit ici de lutter contre les achats coup de cœur en méconnaissance de la responsabilité qu’impliquent l’achat et la garde d’un animal de compagnie.
La méconnaissance de ces 2 obligations est désormais sanctionnée comme suit, depuis le 2 août 2026 :
- la cession à titre onéreux ou gratuit de chats et de chiens, interdite dans les établissements de vente d’animaux de compagnie, est punie d’une contravention pouvant atteindre 1 500 € par animal (3 000 € en cas de récidive) ;
- le fait, pour une animalerie, de présenter un animal de manière à ce qu'il soit visible depuis une voie ouverte à la circulation publique (vitrines donnant sur la rue par exemple) est puni d’une contravention pouvant atteindre 750 € par animal.
Les lecteurs ont également consulté…
Réclamations fiscales : un délai supplémentaire pour les retenues à la source
Retenues à la source : un délai de réclamation réduit…
Pour rappel, un contribuable qui souhaite contester une imposition doit adresser une réclamation à l’administration fiscale dans un délai qui varie notamment selon la nature de l’impôt concerné.
En l’absence de rôle ou d’avis de mise en recouvrement, la réclamation doit, en principe, être présentée au plus tard le 31 décembre de la 2e année suivant celle du versement de l’impôt contesté.
Jusqu’à présent, un délai plus court s’appliquait toutefois aux contestations relatives aux retenues et prélèvements à la source : la réclamation devait être présentée au plus tard le 31 décembre de l’année suivant celle au cours de laquelle la retenue avait été opérée.
Une différence de traitement qui a été remise en cause par le juge…
… remis en cause par le juge…
En février 2026, le juge a estimé que rien ne justifiait que les réclamations portant sur les retenues et prélèvements à la source soient soumises à un délai plus court que celui applicable, en l’absence de rôle ou d’avis de mise en recouvrement, aux autres impositions acquittées spontanément.
Le Gouvernement a donc été invité à revoir les règles applicables.
Dans l’intervalle, l’administration fiscale en avait déjà tiré les conséquences en supprimant, le 22 avril 2026, les commentaires de sa doctrine relatifs à ce délai spécifique.
… et désormais supprimé !
Depuis le 30 juillet 2026, le délai réduit applicable aux réclamations portant sur les retenues à la source est supprimé.
En pratique, ces réclamations relèvent désormais du délai général applicable en l’absence de rôle ou d’avis de mise en recouvrement : elles doivent être présentées au plus tard le 31 décembre de la 2e année suivant celle du versement de l’impôt contesté.
Ainsi, pour une retenue à la source versée en 2026, une réclamation pourra, en principe, être déposée jusqu’au 31 décembre 2028, contre le 31 décembre 2027 auparavant.
Notez que cette évolution ne concerne pas le délai particulier prévu pour les réclamations relatives au prélèvement à la source de l’impôt sur le revenu : celles-ci doivent toujours être présentées au plus tard le dernier jour du mois de février de l’année suivant celle au cours de laquelle les revenus concernés ont été mis à disposition ou réalisés.
Réclamations fiscales : d’autres délais supprimés
D’autres délais particuliers devenus obsolètes disparaissent également.
Sont notamment concernés ceux applicables en cas d’envoi d’un nouvel avis d’imposition venant réparer une erreur d’expédition ou en présence de cotisations d’impôts directs établies à tort ou faisant double emploi.
Les lecteurs ont également consulté…
Lutte contre la soumission chimique : le dispositif de dépistage étendu à la Guadeloupe
Soumission chimique : une expérimentation étendue à la Guadeloupe pour la prise en charge de l’analyse, confiée à des laboratoires spécialisés
Pour rappel, la soumission chimique consiste à administrer une substance psychoactive, c’est-à-dire qui agit sur le système nerveux, à une personne, sans qu'elle en ait connaissance ou sous la contrainte, dans le but de commettre un délit ou un crime (vol, agressions, etc.).
Si les substances utilisées sont parfois non-médicamenteuses, l’utilisation de médicaments est plus fréquente.
Dans ce contexte, l’Agence nationale de sécurité du médicament et des produits de santé a demandé dès 2025 aux laboratoires titulaires d’une autorisation de mise sur le marché (AMM) de médicaments à risque de soumission chimique de mettre en place des mesures pour lutter contre ce phénomène.
Parmi les possibilités, l’ANSM invite à réfléchir à des solutions permettant :
- de rendre détectable le médicament grâce notamment à un aspect visuel, un goût ou une odeur ;
- de complexifier le détournement des substances médicamenteuses.
Dans ce cadre, la loi de financement pour la Sécurité sociale pour 2025 avait mis en place une expérimentation d’une durée de 3 ans, visant à permettre à l’Assurance maladie de rembourser toutes les recherches, incluant les tests et analyses permettant de détecter un état de soumission chimique résultant de l’infraction d’administration de substances nuisibles ayant porté à l’atteinte physique ou psychique d’autrui.
Cette expérimentation, mise en œuvre depuis le 1er janvier 2026 dans les Hauts-de-France, en Île-de-France et dans les Pays de la Loire, est étendue à la Guadeloupe à compter du 1er septembre 2026.
Concrètement, une personne qui estime avoir été victime d’une soumission chimique, ou qui en présente des signes cliniques, peut se voir prescrire des examens de biologie médicale destinés à rechercher les substances susceptibles d’avoir été administrées, sans qu’un dépôt de plainte préalable soit nécessaire.
Selon la situation, ces recherches peuvent notamment nécessiter des prélèvements sanguins et urinaires ou, lorsque la consultation intervient plus tardivement ou que la situation clinique le justifie, un prélèvement de cheveux.
La prescription doit comporter la mention « Protocole SC ». Les prélèvements peuvent être réalisés par les laboratoires de biologie médicale, avant d’être transmis, lorsque cela est nécessaire, à un laboratoire spécialisé chargé de procéder aux analyses.
Pour la Guadeloupe, les analyses spécialisées seront confiées au laboratoire de pharmacologie-toxicologie du CHU Raymond-Poincaré à Garches (AP-HP), également compétent pour l’Île-de-France.
Les résultats doivent être produits dans un délai maximal de 28 jours pour les analyses de sang et d’urine et de 6 semaines pour les analyses de cheveux. Ils sont ensuite transmis de manière sécurisée au médecin afin que celui-ci puisse en informer la personne concernée.
Ainsi, depuis le 1er septembre 2026, 4 territoires participent à cette expérimentation : les Hauts-de-France, l’Île-de-France, les Pays de la Loire et la Guadeloupe.