Crédit d’impôt industrie verte : les nouveautés 2026 deviennent effectives
C3IV : une entrée en vigueur fixée au 27 mai 2026
Pour rappel, le crédit d’impôt au titre des investissements dans l’industrie verte (C3IV) bénéficie, toutes conditions remplies, aux entreprises industrielles et commerciales qui réalisent certains investissements contribuant à la production de batteries, de panneaux solaires, d’éoliennes ou de pompes à chaleur.
La loi de finances pour 2026 a apporté plusieurs modifications à ce dispositif. Elle a notamment :
- $prorogé le C3IV jusqu’au 31 décembre 2028 ;
- modifié le périmètre de certaines activités éligibles ;
- prévu que la demande d’agrément doit être déposée avant le début des travaux ;
- supprimé l’obligation de déduire de l’assiette du crédit d’impôt les aides publiques reçues au titre des dépenses éligibles ;
- ramené le taux de droit commun du crédit d’impôt de 20 % à 15 %, tout en maintenant des taux majorés pour certains investissements réalisés dans des zones bénéficiant d’aides à finalité régionale et pour les PME ;
- aménagé les plafonds du crédit d’impôt ;
- précisé les conditions dans lesquelles le C3IV peut être cumulé avec d’autres aides publiques, le soutien public total ne pouvant, en principe, excéder 75 % des coûts admissibles.
L’entrée en vigueur de ces aménagements était toutefois conditionnée à leur validation au regard du droit de l’Union européenne relatif aux aides d’État.
La Commission européenne ayant confirmé leur conformité, la date d’entrée en vigueur des dispositions prévues par la loi de finances pour 2026 vient d’être fixée au 27 mai 2026.
Pour mémoire, ces aménagements sont susceptibles de concerner les demandes d’agrément déposées à compter du 1er octobre 2025 pour lesquelles aucun agrément n’avait encore été délivré au 31 décembre 2025.
Agrément C3IV : comment apprécier l’intérêt économique du projet ?
Des précisions sont également apportées sur la procédure d’agrément préalable à laquelle est subordonné le bénéfice du C3IV.
Dans ce cadre, l’avis conforme du ministre chargé de l’économie doit désormais attester de l’intérêt économique du projet d’investissement, apprécié à partir des éléments transmis par l’entreprise à l’appui de sa demande d’agrément.
Concrètement, 4 critères doivent être pris en compte.
Le 1er critère concerne la résilience de la stratégie d’approvisionnement : il s’agit notamment de vérifier que le projet ne dépend pas d’un nombre limité de fournisseurs établis dans un État situé hors de l’Union européenne et que l’entreprise met en œuvre des efforts de diversification et de sécurisation de ses approvisionnements à long terme.
La 2e critère porte sur la capacité du projet à alimenter les filières soutenues par le C3IV : le projet doit ainsi pouvoir s’insérer dans une chaîne de production répondant aux besoins des entreprises fabriquant les équipements ou composants essentiels éligibles au dispositif.
Le 3e critère concerne la participation de l’entreprise à des activités de recherche, de développement ou d’innovation réalisées en France dans les technologies des filières concernées. Peuvent notamment être pris en compte la part du chiffre d’affaires ou le nombre d’emplois consacrés à ces activités, les partenariats industriels ou de recherche, la stratégie de maîtrise de la propriété intellectuelle ou encore la part des brevets déposés en France.
Enfin, l’intérêt économique du projet, le 4e critère, s’apprécie au regard de sa contribution au maintien ou au développement en France des compétences et des savoir-faire nécessaires aux filières concernées. À ce titre, peuvent notamment être examinés le recours à une main-d’œuvre locale, ainsi que les actions et les moyens consacrés à la formation professionnelle.
Ces critères doivent donc désormais être intégrés par les entreprises dans la préparation de leur demande d’agrément afin de démontrer, au-delà de l’éligibilité des investissements eux-mêmes, l’intérêt économique de leur projet pour les filières industrielles concernées.
Les lecteurs ont également consulté…

Taxe foncière 2026 : les avis arrivent !
Taxe foncière 2026 : à vos avis !
La campagne 2026 de taxe foncière débute : les avis sont disponibles depuis le 27 août 2026 pour les propriétaires non mensualisés.
Les propriétaires qui ont opté pour la mensualisation devront patienter un peu plus longtemps : leurs avis seront disponibles à partir du 19 septembre 2026.
Pour rappel, la taxe foncière est due, en principe, par la personne qui est propriétaire ou usufruitière d'un bien immobilier au 1er janvier de l'année d'imposition.
La situation est donc appréciée au 1er janvier 2026 pour la taxe foncière due au titre de cette même année. Peu importe, à cet égard, que le logement soit occupé par son propriétaire ou mis en location.
La taxe foncière concerne notamment les maisons et les appartements, mais également les parkings, certains terrains et dépendances, ainsi que les bâtiments commerciaux, industriels ou professionnels.
Taxe foncière : comment est-elle calculée ?
Le montant de la taxe foncière résulte de l'application des taux d'imposition votés par les collectivités territoriales à la base imposable du bien.
Cette dernière est déterminée à partir de sa valeur locative cadastrale, qui correspond au loyer annuel théorique que le propriétaire pourrait retirer du bien s'il était donné en location.
Cette valeur, actualisée et revalorisée chaque année, fait l'objet d'un abattement forfaitaire de 50 % destiné à tenir compte notamment des frais de gestion, d'assurance, d'amortissement, d'entretien et de réparation.
Notez que les modifications apportées à un logement en cours d'année et ayant une incidence sur sa valeur locative ne sont prises en compte, pour le calcul de la taxe foncière, qu'à compter du 1er janvier de l'année suivante.
Exonérations et dégrèvements : pensez à vérifier votre situation
La réception de l'avis de taxe foncière est également l'occasion de vérifier si vous pouvez bénéficier d'une exonération ou d'un dégrèvement.
Certains propriétaires peuvent, sous conditions, être totalement exonérés de taxe foncière au titre de leur habitation principale. Sont notamment concernés :
- les titulaires de l'allocation de solidarité aux personnes âgées (Aspa) ou de l'allocation supplémentaire d'invalidité (Asi) ;
- les personnes âgées de plus de 75 ans au 1er janvier de l'année d'imposition, sous conditions de ressources ;
- les titulaires de l'allocation aux adultes handicapés (AAH), également sous conditions de ressources.
Cette exonération est accordée sans démarche particulière lorsque les conditions requises sont remplies.
Attention, elle ne concerne toutefois pas la taxe d'enlèvement des ordures ménagères (TEOM), qui reste due.
D'autres dispositifs peuvent également permettre d'alléger la facture.
Les personnes âgées de plus de 65 ans et de moins de 75 ans au 1er janvier 2026 peuvent notamment bénéficier, sous conditions de ressources, d'un dégrèvement de 100 € sur la taxe foncière de leur habitation principale. Là encore, aucune démarche n'est nécessaire puisque le dégrèvement est appliqué d'office.
Une taxe foncière plafonnée en fonction des revenus ?
Un mécanisme de plafonnement est également prévu pour certains propriétaires aux revenus modestes.
Pour en bénéficier en 2026, le revenu fiscal de référence (RFR) de 2025 ne doit pas dépasser 30 083 € pour la 1re part de quotient familial, cette limite étant majorée de 7 029 € pour la 1re demi-part supplémentaire et de 5 533 € à compter de la 2e demi-part supplémentaire.
Des seuils spécifiques sont applicables en Guadeloupe, en Martinique, à La Réunion, en Guyane et à Mayotte.
Le dispositif permet, toutes conditions remplies, d'obtenir un dégrèvement correspondant à la fraction de la taxe foncière afférente à l'habitation principale qui excède 50 % des revenus.
Contrairement à certaines exonérations ou au dégrèvement de 100 €, ce plafonnement n'est pas automatiquement appliqué : le propriétaire doit en faire la demande auprès de son centre des finances publiques.
Logement vacant : un dégrèvement possible
Autre situation à vérifier à la réception de l'avis : celle d'un logement resté vacant.
Un dégrèvement de taxe foncière peut être obtenu lorsque la vacance est indépendante de la volonté du propriétaire, dure au moins 3 mois et concerne la totalité de l'immeuble ou une partie susceptible d'être louée séparément.
Le dégrèvement est alors calculé mois par mois, du premier au dernier jour du mois d'inoccupation.
Ici encore, aucune application automatique : le propriétaire doit en faire la demande auprès du centre des finances publiques dont dépend le logement.
Taxe foncière 2026 : quand faut-il payer ?
Recevoir son avis ne signifie pas devoir payer immédiatement : les propriétaires disposent encore de plusieurs semaines pour régler leur taxe foncière.
Pour les paiements effectués en ligne, la date limite est fixée au 20 octobre 2026 à minuit.
Pour les autres modes de règlement (chèque, virement, espèces, etc.), l'échéance est fixée au 15 octobre 2026. Ces moyens de paiement ne peuvent toutefois être utilisés que lorsque le montant de l'impôt ne dépasse pas 300 €.
Au-delà de ce montant, le paiement dématérialisé est obligatoire.
Les lecteurs ont également consulté…


Impôt sur le revenu : remboursements ou prélèvements à venir
Impôt sur le revenu : pourquoi un remboursement ou un complément ?
Depuis la mise en place du prélèvement à la source, l'impôt est payé tout au long de l'année en fonction d'une estimation de la situation du contribuable. Ce n'est qu'après la déclaration annuelle de revenus que l'administration calcule le montant définitif de l'impôt dû.
Si les sommes prélevées en 2025 sont supérieures à l'impôt finalement dû, l'administration rembourse automatiquement la différence.
Un remboursement peut également intervenir lorsque le particulier bénéficie de réductions ou de crédits d'impôt (emploi à domicile, dons, frais de garde d'enfants, investissement locatif, etc.) supérieurs à l'avance de 60 % éventuellement versée en janvier 2026.
En pratique, les remboursements ont été effectués automatiquement, principalement les 24 et 31 juillet 2026, par virement bancaire lorsque les coordonnées du contribuable sont connues de l'administration. À défaut, un chèque est adressé à son domicile.
À l'inverse, lorsque le prélèvement à la source effectué en 2025 ne couvre pas l'impôt finalement dû ou lorsque l'avance de réductions et de crédits d'impôt perçue en janvier 2026 s'avère trop élevée, un solde reste à payer.
Là encore, aucune démarche n'est nécessaire lorsque les coordonnées bancaires du contribuable sont connues de l'administration. Si le montant restant dû est inférieur ou égal à 300 €, un prélèvement unique sera effectué le 25 septembre 2026.
Au-delà de ce montant, le paiement sera automatiquement réparti en 4 prélèvements effectués entre septembre et décembre 2026.
Les lecteurs ont également consulté…
Sécurité sociale à Mayotte et Saint-Pierre-et-Miquelon : cap sur le droit commun
Mayotte : une réforme systémique et une convergence sociale vers le droit commun
Avant toute chose, rappelons que Mayotte et Saint-Pierre-et-Miquelon disposent d’un système de Sécurité sociale spécifique, distinct de celui applicable en métropole, le code de le Sécurité sociale n’y étant pas applicable de plein droit.
Mais parce que ces particularités peuvent conduire à des écarts importants avec le droit commun, notamment en matière de prestations sociales, de cotisations sociales ou encore de protection des assurés, un rapprochement progressif avec le régime général est engagé sur ces 2 territoires.
Concernant Mayotte, la réforme est particulièrement conséquente puisqu’elle organise l’intégration progressive du territoire dans le droit commun de la Sécurité sociale.
Ainsi, à compter du 1er janvier 2028, le code de la Sécurité sociale deviendra, sauf dispositions particulières, directement applicable à Mayotte. À la même date, les assurés mahorais seront intégrés au régime général, en remplacement du régime local actuellement applicable.
Cette bascule ne signifie toutefois pas que toutes les règles seront immédiatement identiques à celles applicables en métropole et dans les autres départements et régions d'outre-mer.
Une période de convergence est ainsi organisée, avec un objectif général d'alignement des prestations sociales à l'horizon 2031, tandis que certaines mesures concernant les prélèvements sociaux ou certaines particularités locales pourront subsister jusqu'en 2035 (voire jusqu’en 2036 dans certains cas).
Plusieurs évolutions concernent directement les assurés et les familles. Certaines règles relatives aux prestations familiales seront progressivement rapprochées du droit commun, notamment en matière de prestation d'accueil du jeune enfant, de complément familial, de prime à la naissance, de prime à l'adoption ou encore d'assurance vieillesse des parents au foyer.
La convergence concerne également les minima sociaux. La majoration du RSA pour isolement sera notamment étendue à compter de 2028, tandis que le RSA jeune doit devenir applicable à compter de 2030. Le montant du RSA et celui de la prime d'activité feront eux aussi l'objet d'un rapprochement progressif avec le droit commun.
Pour les employeurs, la réforme emporte également des conséquences importantes en matière de cotisations et contributions sociales.
Les taux de certaines cotisations pourront ainsi demeurer spécifiques jusqu'en 2035 et le plafond de Sécurité sociale applicable à Mayotte suivra lui aussi une trajectoire de convergence. La CRDS sera progressivement rapprochée du droit commun.
Les dispositifs de réduction ou d'exonération de cotisations sociales sont également concernés, notamment l'exonération LODEOM et les réductions de cotisations maladie et allocations familiales qui lui sont associées.
Enfin, la généralisation de la complémentaire santé collective obligatoire aux salariés de Mayotte est reportée à 2036.
Saint-Pierre-et-Miquelon : une modernisation du système existant
Concernant Saint-Pierre-et-Miquelon, la logique est différente. Il ne s'agit pas de faire disparaître le régime local, mais de moderniser son fonctionnement et d'étendre au territoire différentes dispositions du code de la Sécurité sociale qui n'y étaient pas encore applicables.
La Sécurité sociale locale repose encore en partie sur des règles anciennes, ce qui peut conduire à des retards ou à des différences dans l'application de certaines évolutions nationales.
Les missions et la gouvernance de la Caisse de prévoyance sociale de Saint-Pierre-et-Miquelon sont ainsi modernisées, avec un rapprochement de ses règles de fonctionnement de celles applicables aux autres organismes de Sécurité sociale.
Les règles de recouvrement évoluent également, notamment au travers du développement de la dématérialisation des déclarations.
Plusieurs nouveaux droits sont par ailleurs rendus applicables ou renforcés. Sont notamment concernés certaines indemnités journalières liées aux congés de parentalité, le droit à l'information retraite, certains dispositifs de retraite anticipée, la prise en compte du compte professionnel de prévention, ainsi que la protection des travailleurs exposés à l'amiante.
De nouvelles règles relatives à l’information des assurés sur leurs droits à la retraite devront notamment être applicables au plus tard le 1er janvier 2031.
Un autre volet important concerne les accidents du travail et maladies professionnelles (AT/MP). Les règles de droit commun ont vocation à être progressivement étendues à Saint-Pierre-et-Miquelon, sous réserve des adaptations nécessaires aux particularités locales.
Plusieurs mesures entreront en vigueur progressivement. Certaines devront être applicables au plus tard le 1er janvier 2031, tandis que d'autres pourront l'être au plus tard le 1er janvier 2035.
Les nouvelles règles de reconnaissance, de réparation et de tarification des AT/MP devront s’appliquer au plus tard le 1er janvier 2035, afin notamment de permettre une évolution progressive des cotisations correspondantes.
À cette même échéance maximale est également prévue l’extension du dispositif de cessation anticipée d’activité des travailleurs de l’amiante (ACAATA).
Au final, ces évolutions poursuivent un même objectif de rapprochement avec le droit commun, mais selon 2 approches différentes : une transformation structurelle du système de protection sociale à Mayotte, avec une bascule dans le régime général à compter de 2028, et une modernisation progressive du régime local à Saint-Pierre-et-Miquelon.
Pour les employeurs, ces changements devront être suivis avec attention au cours des prochaines années, en particulier à Mayotte où les évolutions concernant les cotisations sociales, les exonérations et la protection sociale complémentaire vont s'échelonner jusqu'en 2036.
- Rapport au Président de la République relatif à l'ordonnance no 2026-647 du 22 juillet 2026 relative à l'extension et à l'adaptation du code de la sécurité sociale à Mayotte et à l'accélération de la convergence sociale en matière de sécurité sociale et de minima sociaux
- Ordonnance no 2026-647 du 22 juillet 2026 relative à l'extension et à l'adaptation du code de la sécurité sociale à Mayotte et à l'accélération de la convergence sociale en matière de sécurité sociale et de minima sociaux
- Rapport au Président de la République relatif à l'ordonnance n° 2026-648 du 22 juillet 2026 relative à la sécurité sociale à Saint-Pierre-et-Miquelon
- Ordonnance no 2026-648 du 22 juillet 2026 relative à la sécurité sociale à Saint-Pierre-et Miquelon
Les lecteurs ont également consulté…

Apprentis : prise en charge des équipements pédagogiques
Apprentissage : une prise en charge réduite du 1er équipement pédagogique
Pour mémoire, dans le cadre d’un apprentissage, un équipement pédagogique regroupe l’ensemble des outils et du matériel utilisés pour faciliter l’exécution et la formation de l’apprenti.
Depuis le 30 juillet 2026, les conditions de prise en charge du 1er équipement pédagogique des apprentis ont évolué.
Jusqu’à présent, les frais liés au 1er équipement nécessaire à la formation de l’apprenti pouvaient être pris en charge par l’opérateur de compétences (OPCO), selon un forfait déterminé par celui-ci, dans la limite de 500 €.
Désormais, cette prise en charge est recentrée sur les formations préparant à une certification professionnelle de niveau 5 (Bac +2) au maximum.
Ainsi, pour les formations de niveaux 3 et 4, (celles correspondant au CAP ou au niveau bac), le plafond de prise en charge reste fixé à 500 €.
Pour les formations de niveau 5, correspondant notamment au niveau bac +2, (comme le BTS), le plafond est ramené à 300 €.
En revanche, les formations préparant à une certification de niveau 6 ou supérieur, notamment celles de niveau licence, bachelor ou master, ne peuvent plus bénéficier de cette prise en charge au titre du 1er équipement pédagogique.
Attention, ces montants ne correspondent pas à une aide directement versée à l’apprenti. Il s’agit d’une prise en charge des frais supportés par le centre de formation d’apprentis (CFA), selon un forfait fixé par l’OPCO en fonction de la nature des activités exercées par les apprentis.
Une nouvelle limite dans le temps est également instaurée, toujours à compter du 30 juillet 2026 : le CFA doit désormais transmettre sa demande de prise en charge à l’OPCO dans les 12 mois suivant la conclusion du contrat d’apprentissage.
En résumé, pour un contrat d’apprentissage conclu à compter du 30 juillet 2026, la prise en charge du 1er équipement pédagogique est donc limitée à 500 € pour les formations jusqu’au niveau bac, à 300 € pour celles de niveau bac +2 et disparaît pour les formations de niveau supérieur.
Les lecteurs ont également consulté…
Validation des acquis de l’expérience : un financement ajusté
VAE : un financement par Transitions pro sur la base d’un forfait de 2 000 €
Pour mémoire, les associations Transitions Pro, juridiquement constituées sous la forme de commissions paritaires interprofessionnelles régionales, sont notamment chargées de financer certains projets de transition professionnelle.
Elles peuvent également prendre en charge, sous conditions, certaines dépenses liées à un parcours de validation des acquis de l’expérience (VAE).
Depuis le 30 juillet 2026, les dépenses liées à un parcours de VAE susceptibles d’être financées par Transitions Pro sont précisément définies.
Peuvent ainsi être pris en charge :
- les frais de transport, de repas et d’hébergement ;
- les frais liés à l’examen de la recevabilité de la demande de VAE ;
- les frais d’accompagnement personnalisé du candidat ;
- les frais occasionnés par les formations obligatoires ou complémentaires éventuellement recommandées par le ministère ou l’organisme certificateur après examen de la demande ;
- les frais liés à la session d’évaluation organisée par le ministère ou l’organisme certificateur. L’ensemble de ces dépenses est financé sur la base d’un montant forfaitaire de 2 000 €.
Pour bénéficier de cette prise en charge, le candidat doit toutefois justifier de son inscription effective dans un parcours de VAE.
Lorsqu’il bénéficie d’un accompagnement personnalisé, il doit transmettre un justificatif de l’engagement réciproque conclu avec l’organisme qui l’accompagne.
En l’absence d’un tel accompagnement, il doit fournir le justificatif de transmission de son dossier au ministère ou à l’organisme certificateur. À défaut de transmission de l’un de ces documents, la prise en charge est refusée.
Attention : même lorsque ces conditions sont remplies, le financement n’est pas automatique. Transitions Pro peut refuser une demande lorsque le parcours de VAE ne correspond pas aux priorités encadrant son intervention en matière de formation professionnelle, ou lorsque les ressources disponibles ne permettent pas de financer simultanément l’ensemble des demandes reçues.
Les modalités administratives diffèrent ensuite selon que le candidat mobilise ou non son compte personnel de formation (CPF).
Lorsque le CPF n’est pas mobilisé, une convention tripartite doit être conclue entre le candidat, le ou les financeurs et le ou les organismes intervenant dans son parcours de VAE.
Cette convention précise notamment la certification visée, ainsi que la nature et les conditions de prise en charge des différents frais. Sa signature suppose que le candidat ait préalablement produit un document attestant de la recevabilité de sa demande de VAE.
En revanche, lorsque le CPF est mobilisé, l’acceptation des conditions générales d’utilisation du service dématérialisé tient lieu de convention.
Dans cette hypothèse, les frais de transport, de repas et d’hébergement ne sont pas pris en charge par l’organisme gestionnaire du CPF.
Ces nouvelles règles permettent ainsi de fixer un cadre commun au financement des parcours de VAE par Transitions Pro, tant sur les dépenses éligibles que sur les justificatifs à produire et les conditions de prise en charge.
Les lecteurs ont également consulté…
Facturation électronique : facture rejetée, facturation stoppée ?
Un rejet à corriger n’est pas un motif pour suspendre la facturation
À compter du 1er septembre 2026, un rejet de facture par une plateforme agréée doit être traité comme un incident technique ou fonctionnel, et non comme une raison d'interrompre durablement la facturation.
L'administration rappelle qu'un rejet peut avoir plusieurs causes : format de facture non conforme, donnée obligatoire manquante ou erronée, erreur d'identification d'une des parties, difficulté de routage ou encore anomalie détectée lors des contrôles réalisés par la plateforme.
Il ne faut pas confondre ce rejet technique avec le refus d'une facture par le client, qui relève d'une étape distincte du cycle de vie de la facture.
La première étape consiste à identifier l'origine du rejet.
Lorsque l'erreur provient de l'entreprise, celle-ci doit corriger la facture, puis la transmettre à nouveau par le circuit électronique.
Si la difficulté est liée au routage, à la plateforme ou aux données de réception, elle doit se rapprocher de son prestataire, de sa plateforme ou de son client afin de résoudre l'incident.
L'administration recommande également de conserver tous les éléments permettant de retracer la situation : message de rejet, cause identifiée, échanges avec les différents intervenants et facture corrigée ou régularisée.
Enfin, si le rejet empêche le client de recevoir la facture et risque de bloquer la facturation, le paiement ou la trésorerie, une copie peut être transmise temporairement par un autre canal afin d'assurer la continuité de l'activité.
Cette transmission exceptionnelle doit toutefois rester clairement rattachée à la facture concernée afin d'éviter tout double traitement.
Dans tous les cas, l'entreprise doit mettre en œuvre les actions nécessaires pour limiter la répétition de ces incidents et démontrer sa démarche active de mise en conformité.
Les lecteurs ont également consulté…

Facturation électronique : quel sort pour les tickets de parking et de péage ?
Facturation électronique et ticket de péages : des règles qui restent globalement inchangées
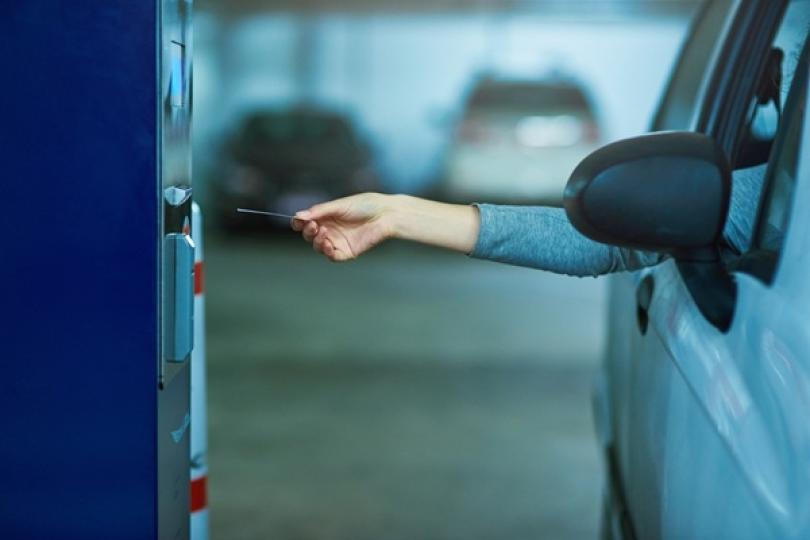
Pour les tickets de péage achetés à l'unité à une borne, rien ne change réellement. L'entreprise n'étant pas identifiée au moment de l'achat, aucune facture électronique n'est émise.
Le reçu remis à la barrière continue toutefois de valoir facture et permet la déduction de la TVA, à condition qu'il mentionne notamment le taux et le montant de la TVA, un numéro séquentiel de délivrance, ainsi qu'un espace réservé à l'usager.
L'entreprise devra également compléter ce reçu en indiquant sa dénomination ou sa raison sociale, son adresse ou son siège social, mais aussi le numéro d'immatriculation du véhicule, l'identité de son utilisateur et l'objet du déplacement afin de justifier la déduction de la TVA.
Pour le concessionnaire autoroutier, ces opérations relèvent de l'e-reporting, puisqu'aucune facture électronique n'est émise.
En revanche, lorsqu'une entreprise dispose d'un abonnement, elle est identifiée par la société d'autoroute. Les trajets donnent alors lieu à l'émission d'une facture électronique, généralement mensuelle, transmise sur la plateforme agréée utilisée par l'entreprise.
Parkings : une bascule progressive vers la facture électronique
La situation est différente pour les tickets de parking.
Contrairement aux tickets de péage achetés à l'unité, ces opérations entrent dans le champ de la facturation électronique.
À terme, les automates devront permettre aux entreprises de s'identifier afin que le fournisseur puisse leur adresser directement une facture électronique sur leur plateforme agréée.
Toutefois, tous les automates ne seront pas immédiatement compatibles avec ces nouvelles exigences. L'administration prévoit donc une période de transition.
Tant que les équipements n'auront pas été mis à niveau, l'entreprise ne pourra pas être identifiée par le fournisseur.
Les opérations seront alors temporairement traitées comme des opérations réalisées avec des particuliers (B2C) et feront uniquement l'objet d'un e-reporting, selon un fonctionnement similaire à celui retenu pour les tickets de péage achetés à l'unité.
Les lecteurs ont également consulté…

Facturation électronique : des difficultés au démarrage sans sanction immédiate ?
Facturation électronique : des difficultés admises, sous certaines conditions
L'administration indique qu'elle ne sanctionnera pas systématiquement une entreprise qui rencontre des difficultés techniques ou organisationnelles au moment de l'entrée en vigueur de la réforme.
Encore faut-il que ces difficultés soient réelles, ponctuelles, correctement documentées et qu'elles donnent lieu à des actions de correction ou de régularisation dans des délais raisonnables.
Pour apprécier la situation, l'administration tiendra notamment compte de la nature de la difficulté rencontrée, des démarches engagées par l'entreprise, de l'ampleur de sa mise en conformité, de la qualité des justificatifs conservés ou encore de la rapidité avec laquelle les anomalies auront été corrigées.
Cette souplesse ne remet toutefois pas en cause l'entrée en vigueur de la réforme. Les entreprises concernées doivent respecter le calendrier prévu et utiliser le circuit de facturation électronique dès lors que cela est possible.
Lorsqu'une facture est rejetée ou qu'une transmission n'a pas pu être réalisée, elle devra être régularisée selon les modalités prévues, sans créer une nouvelle facture pour une opération déjà réalisée, ni provoquer de doubles paiements, de doubles comptabilisations ou de doubles déclarations.
Cette approche pragmatique ne signifie pas que les sanctions disparaissent. Des amendes sont prévues en cas de non-respect des obligations liées à la facturation électronique et à la transmission des données.
En revanche, cette bienveillance n'a pas vocation à couvrir les entreprises qui n'engageraient aucune démarche de mise en conformité, refuseraient durablement d'utiliser le dispositif ou maintiendraient volontairement des circuits parallèles sans procéder aux régularisations nécessaires.
Les lecteurs ont également consulté…
Révision coopérative : pour quelles sociétés coopératives ?
Déclenchement de la révision coopérative : des seuils réhaussés
Les sociétés coopératives et leurs unions dont l'activité dépasse une certaine importance doivent se soumettre, en principe tous les 5 ans, à un contrôle, dit « révision coopérative ».
Cette révision coopérative est destinée à vérifier la conformité de l’organisation et du fonctionnement de la société coopérative concernée aux principes et aux règles de la coopération et à l'intérêt des adhérents, ainsi qu'aux règles coopératives spécifiques qui lui sont applicables et, le cas échéant, à lui proposer des mesures correctives.
Les seuils définissant les sociétés coopératives concernées, fixés en considération du total du bilan de ces sociétés, du montant hors taxes de leur chiffre d'affaires ou du nombre moyen de leurs salariés ou de leurs associés, sont revus à la hausse à compter du 1er septembre 2026.
Ainsi, Les sociétés coopératives sont par principe soumises à la révision coopérative dès lors qu'elles comprennent au moins 2 associés coopérateurs et réalisent à chaque clôture de 2 exercices consécutifs un montant hors taxes du chiffre d'affaires supérieur à 35 000 € (30 000 € auparavant).
Les sociétés coopératives agricoles et leurs unions ainsi que les sociétés d'intérêt collectif agricole sont tenues de se soumettre à la révision coopérative lorsqu'elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous, pour 2 des 3 critères suivants :
- 50 pour le nombre moyen d'associés, les associés pris en compte pour chaque exercice étant ceux régulièrement inscrits sur le fichier des associés de la coopérative, à la date de la convocation de l'assemblée générale ordinaire de l'exercice ;
- 2 350 000 € pour le montant hors taxes du chiffre d'affaires (2 000 000 € auparavant) ;
- 1 500 000 € pour le total du bilan, celui-ci étant égal à la somme des montants nets des éléments d'actif (1 000 000 € auparavant).
Les sociétés coopératives maritimes et leurs unions sont tenues de se soumettre à la révision coopérative lorsqu'elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous pour 2 des 3 critères suivants :
- 3 pour le nombre moyen de salariés employés au cours de chacun des exercices, le nombre moyen de salariés employés au cours de l'exercice étant égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l'année civile ou de l'exercice comptable lorsque celui-ci ne coïncide pas avec l'année civile, liés à l'entreprise par un contrat de travail ;
- 88 000 € pour le montant hors taxes du chiffre d'affaires (75 000 € auparavant) ;
- 150 000 € pour le total du bilan, celui-ci étant égal à la somme des montants nets des éléments d'actif (100 000 € auparavant).
Les sociétés coopératives de commerçants détaillants sont tenues de se soumettre à la révision coopérative lorsqu'elles dépassent, à chaque clôture de 2 exercices consécutifs, les seuils fixés ci-dessous pour un des 2 critères suivants :
- 100 pour le nombre moyen d'associés, les associés pris en compte pour chaque exercice étant ceux existants à la date de la convocation en vue de l'assemblée générale ordinaire ;
- 3 500 000 € pour le montant hors taxes du chiffre d'affaires (3 000 000 € auparavant).
Il faut noter que les nouveaux seuils ne sont pas applicables aux révisions coopératives en cours ou qui auraient dû être engagées à compter du 1er septembre 2026.
Par ailleurs, et pour rappel :
- les banques mutualistes et coopératives sont tenues de se soumettre à la révision coopérative lorsque le nombre moyen de salariés employés à chaque clôture de 2 exercices consécutifs est supérieur à 50 (le nombre moyen de salariés employés au cours de l'exercice est égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l'année civile ou de l'exercice comptable lorsque celui-ci ne coïncide pas avec l'année civile, liés à l'entreprise par un contrat de travail) ;
- les sociétés coopératives de consommation sont tenues de se soumettre à la révision coopérative lorsque le nombre moyen de salariés employés à chaque clôture de 2 exercices consécutifs est supérieur à 50 (le nombre moyen de salariés employés au cours de l'exercice est égal à la moyenne arithmétique des effectifs à la fin de chaque trimestre de l'année civile ou de l'exercice comptable lorsque celui-ci ne coïncide pas avec l'année civile, liés à l'entreprise par un contrat de travail ;
- par dérogation, les sociétés coopératives de production sont tenues de se soumettre à la révision coopérative dès qu'elles comprennent au moins 2 associés, sans condition de seuil.