C’est l’histoire d’une héritière pour qui un mandat ne va pas sans dire…
Suite au décès de sa mère, une héritière charge son notaire de déposer la déclaration de succession. Mais l’administration fiscale contrôle cette déclaration et lui réclame un supplément d’impôt. Un redressement que son notaire conteste en adressant à l’administration ses observations…
Des observations restées sans réponse, ce qui rend la procédure irrégulière, conteste l’héritière. « Faux ! », rétorque l’administration : aucun mandat exprès n’autorise le notaire à contester le redressement au nom de l’héritière, de sorte que rien ne la contraignait à lui répondre. Sauf que si elle n’a pas confié à son notaire un mandat par écrit, elle l’a portant bien chargé de la représenter, conteste l’héritière, comme l’attestent leurs nombreux échanges…
« Insuffisant ! », tranche le juge : si un notaire peut effectuer certaines démarches fiscales sans mandat exprès, il doit en revanche en disposer pour contester un redressement au nom de son client. Un simple mandat tacite ne suffit pas ici…
Les lecteurs ont également consulté…
Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ?
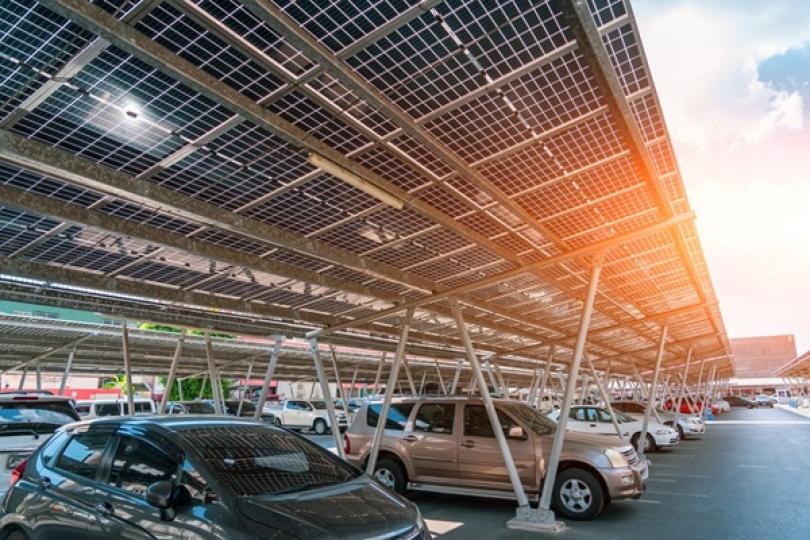
Obligation d’ombrage des parkings : un délai supplémentaire accordé, sous conditions
La loi relative à l'accélération de la production d'énergies renouvelables (ApER) impose d’équiper de panneaux photovoltaïques les parcs de stationnement extérieurs de plus de 1 500 m² :
- au 1er juillet 2026 pour les parcs de plus de 10 000 m² ;
- au 1er juillet 2028 pour les parcs compris entre 1 500 et 10 000 m².
Les propriétaires de parkings extérieurs de plus de 1 500 m² peuvent bénéficier d'un délai supplémentaire, jusqu’en 2030, pour satisfaire à leur obligation légale d'équipement en ombrières solaires uniquement s’ils respectent les exigences relatives aux performances techniques, environnementales et de résilience d'approvisionnement des panneaux photovoltaïques.
Ainsi, le droit au report de l’échéance d’installation s’ouvre aux propriétaires de panneaux photovoltaïques prévoyant :
- un rendement strictement supérieur à 22 % ;
- une baisse annuelle d'efficacité inférieure à 0,4 % à partir de la deuxième année ;
- une empreinte carbone simplifiée inférieure à 740 kgCO2eq/kWc (selon une méthodologie de calcul détaillée et consultable en annexe ici) ;
- une garantie produit d'au moins 12 ans pour les défauts de fabrication ;
- une garantie de performance d'au moins 30 ans assurant la conservation de plus de 80 % de la capacité nominale.
Les exigences quant à la résilience d’approvisionnement, qui varient selon la taille du parc, sont également précisées.
En effet, pour les parcs de 10 000 m² ou plus, l'assemblage des modules doit être réalisé par une entreprise ne fabriquant pas la majorité de ses modules dans un pays tiers qui représente plus de 50 % de l'approvisionnement de l'Union européenne en panneaux photovoltaïques.
Pour les parcs compris entre 1 500 m² et 10 000 m², l'assemblage doit impérativement se faire dans l'Espace économique européen (EEE), et la fabrication des cellules ne doit pas être réalisée dans un pays tiers représentant plus de 50 % de l'approvisionnement européen.
Une autre précision est à prendre en compte en cas de recours à un tiers : le propriétaire du parc doit produire un bon de commande et un contrat d'engagement spécifiant le respect de l'ensemble de ces critères.
Enfin, afin de vérifier la conformité des équipements, celle-ci doit être attestée par un organisme certifié. L’administration peut également procéder à des contrôles annuels sur échantillon pour confirmer cette conformité.
Les lecteurs ont également consulté…
Agent d’assurance : un portefeuille fiscalement amortissable ?
Fonds commerciaux : une déduction temporairement admise
Par principe, l’amortissement comptable d’un fonds commercial n’est pas déductible pour le calcul du résultat fiscal.
Une exception temporaire permet toutefois de déduire les amortissements comptabilisés au titre des fonds commerciaux acquis entre le 1er janvier 2022 et le 31 décembre 2029.
Cette possibilité, initialement temporaire, a en effet été prolongée jusqu’à la fin de l’année 2029.
Elle peut également bénéficier aux professionnels imposés dans la catégorie des bénéfices non commerciaux (BNC), sous réserve qu’ils soient placés sous le régime de la déclaration contrôlée.
Mais encore faut-il que les éléments incorporels acquis puissent réellement être assimilés à un fonds commercial.
Sont concernés les éléments :
- qui ne peuvent pas faire l’objet d’une évaluation et d’une comptabilisation séparées au registre des immobilisations ;
- qui participent au maintien ou au développement du potentiel d’activité de l’exploitation.
Il peut notamment s’agir d’une clientèle, d’une patientèle ou encore d’un nom professionnel lorsqu’ils ne peuvent être évalués isolément.
À l’inverse, un droit légal ou contractuel identifiable, qui peut être évalué séparément et comptabilisé distinctement comme une immobilisation incorporelle, ne constitue pas un tel élément résiduel.
Agent général d’assurance : pas de « fonds commercial »…
C’est précisément la question qui se pose lorsqu’un agent général d’assurance acquiert un droit de créance portant sur les commissions attachées à un portefeuille de contrats d’assurance.
Ce droit peut-il être assimilé à un fonds commercial et bénéficier, à ce titre, du dispositif temporaire de déduction de son amortissement ?
La réponse est non.
Il est tout d’abord relevé que le droit de l’agent aux commissions constitue un élément incorporel identifiable.
Sa valeur est en effet déterminée par la convention conclue entre l’agent et la compagnie d’assurance selon des critères objectifs, tels que le montant des commissions attachées au portefeuille développé par l’agent cédant son activité.
Parce qu’il peut être évalué isolément, ce droit ne constitue donc pas un élément résiduel susceptible d’être assimilé à un fonds commercial.
Mais ce n’est pas la seule raison.
…faute également de clientèle propre
L’agent général d’assurance exerce son activité en qualité de mandataire de la compagnie d’assurance, au nom et pour le compte de celle-ci.
Le portefeuille de contrats reste donc juridiquement la propriété de l’entreprise d’assurance.
L’agent ne dispose, quant à lui, que d’un droit de créance sur les commissions générées par ce portefeuille.
Il ne peut ainsi pas être regardé comme disposant d’une clientèle propre, alors même que l’existence d’une telle clientèle constitue un élément nécessaire à la reconnaissance d’un fonds commercial.
La transmission du droit aux commissions s’analyse donc comme une cession de droits contractuels, et non comme une cession de clientèle.
Conséquence : le droit de créance acquis par l’agent général d’assurance ne constitue pas un fonds commercial résiduel.
Son amortissement ne peut donc pas bénéficier du dispositif temporaire permettant la déduction fiscale des amortissements des fonds commerciaux.
Un dispositif prolongé jusqu’en 2029
Cette précision intervient alors que le dispositif temporaire de déduction fiscale de l’amortissement des fonds commerciaux a été prolongé.
Il concerne désormais les acquisitions réalisées jusqu’au 31 décembre 2029.
Pour les titulaires de BNC, le bénéfice de cette mesure reste toutefois réservé aux éléments incorporels véritablement assimilables à un fonds commercial.
En outre, le professionnel doit, en principe, être en mesure de démontrer que le fonds acquis présente une durée d’utilisation limitée.
Une mesure de simplification permet néanmoins aux petites entreprises qui remplissent les conditions requises d’amortir leur fonds sur une durée forfaitaire de 10 ans.
Les lecteurs ont également consulté…
C’est l’histoire d’une locataire qui refuse une augmentation de loyer… cher payée…
Une société signe un contrat de bail commercial et s’aperçoit que ce contrat prévoit, s’agissant du loyer, une augmentation périodique, automatique et forfaitaire. Une clause qui l’interpelle : pour elle, cela signifie que le loyer peut être augmenté sans limite…
« Impossible ! », pour la société qui demande que cette clause soit retirée du contrat… Un contrat qu’elle a signé, rétorque le bailleur : parce que la fixation du loyer relève de la liberté contractuelle des parties, la locataire a de facto accepté la clause en signant le contrat… Sauf que l’évolution des loyers dans le temps est strictement encadrée, selon des modalités précises, estime la société : si une clause d’augmentation forfaitaire du loyer par paliers est possible, c’est à condition qu’elle soit plafonnée à la fois dans son montant et dans le temps...
Ce que confirme le juge : cette clause, sans limitation claire, et n’entrainant une évolution du loyer qu’à la hausse, n’est pas valide et doit être réputée non écrite…
Les lecteurs ont également consulté…
ANC : 4 nouveaux règlements homologués
Autorité des normes comptables : mise à jour des règles de comptabilité
L’Autorité des normes comptables (ANC) a pour rôle d’orienter et d’uniformiser les règles comptables applicables aux sociétés basées en France.
Dans cette optique, elle est amenée à produire des règlements orientant la pratique sur certains points spécifiques.
Ces règlements s’imposent alors à toutes les structures concernées.
4 nouveaux règlements ont été homologués par le Gouvernement, entrés en vigueur au 4 septembre 2026, à savoir :
- le règlement nᵒ 2026-01 du 9 janvier 2026 relatif aux règles de comptabilisation des crypto-actifs pour toutes les entreprises ;
- le règlement nᵒ 2026-02 du 9 janvier 2026 relatif aux règles de comptabilisation des crypto-actifs pour les établissements bancaires ;
- le règlement nᵒ 2026-03 du 6 mars 2026 relatif au plan comptable général au sujet de la comptabilisation des produits des ventes ;
- le règlement nᵒ 2026-04 du 4 mai 2026 relatif au plan comptable général (PCG) afin de préciser les modalités de comptabilisation de l’impôt sur les bénéfices et des contributions qui se rattachent à cet impôt.
Les lecteurs ont également consulté…

C’est l’histoire d’un couple pour qui rien ne sert de courir...
À la suite d’un contrôle sur pièces, un couple conteste le redressement fiscal envisagé et demande que son dossier soit examiné par un supérieur hiérarchique. Mais sans attendre cet examen, l’administration lui réclame le paiement du supplément d’impôt…
« Pas si vite ! », conteste le couple : puisqu’il a demandé un recours hiérarchique dans les 2 mois suivant la réception de l’avis de rectification, l’administration aurait dû attendre que son dossier soit examiné avant de lui réclamer le paiement. Peu importe, estime au contraire l’administration, pour qui le fait que cet examen ait finalement eu lieu après la mise en recouvrement de l’impôt ne rend pas la procédure irrégulière…
« Si ! », tranche le juge qui invite l’administration à revoir sa copie : dans le cadre d’un contrôle sur pièces, si une demande de recours hiérarchique est formulée dans les 2 mois suivant la réception de l’avis de rectification, elle doit attendre son issue avant de réclamer le paiement des suppléments d’impôt…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur à qui on refuse le licenciement d’un salarié protégé…

Un salarié protégé fait l’objet d’une demande d’autorisation de licenciement disciplinaire. Une autorisation administrative refusée en raison d’un doute sur la réalité des faits reprochés. Le salarié réclame alors des dommages-intérêts pour discrimination syndicale…
Pour le salarié, cette tentative de licenciement refusée par l’administration constitue un élément laissant supposer l’existence d’une discrimination liée à l’exercice de ses activités syndicales. Charge donc à l’employeur de démontrer que cette tentative reposait sur un autre motif… Ce que réfute l’employeur : le refus administratif d’une autorisation de licenciement ne suffit pas, à lui seul, à laisser présumer l’existence d’une discrimination. D’autant que le refus ne portait ici que sur la réalité des faits reprochés…
Ce que confirme le juge, qui donne raison à l’employeur : la seule demande d’autorisation de licenciement, même refusée, ne constitue pas en soi un élément laissant supposer une discrimination syndicale.
Les lecteurs ont également consulté…

C’est l’histoire d’un dirigeant pour qui sa maison, c’est son bureau...
Une société loue une partie de l’habitation de son dirigeant pour y tenir des réunions en toute confidentialité, loin des salariés présents au siège social. Estimant que ces locaux lui sont utiles dans le cadre de son activité, mails et photos à l’appui, elle déduit les loyers de son résultat imposable…
Une erreur, selon l’administration fiscale, qui lui refuse cette déduction. Pour elle, en effet, les photos, qui font état de la promiscuité des bureaux au siège, et les mails échangés avec des tiers, qui mentionnent l’adresse de l’habitation du dirigeant sans faire état de son utilisation effective, ne démontrent absolument pas que les dépenses ont été engagées dans l’intérêt de l’entreprise. D’autant qu’elle dispose déjà sur le lieu de son siège social, de locaux administratifs, où s'est d’ailleurs déroulé le contrôle fiscal…
Et parce que la société n’apporte aucun élément suffisant justifiant de son intérêt à verser les loyers en cause, le juge refuse à son tour leur déduction fiscale.
Les lecteurs ont également consulté…
Corriger une déclaration d'impôt : un oubli familial ?
Alors qu’il vient de recevoir son avis d’impôt sur le revenu, un particulier s’aperçoit que la naissance de son enfant l’an dernier n’a pas été prise en compte. Une telle erreur ayant nécessairement des répercussions sur le calcul de son quotient familial et donc sur le montant de son impôt, il décide d’en informer les services fiscaux.
Peut-il utiliser le service de correction en ligne pour rectifier l'erreur portant sur sa situation de famille ?
La bonne réponse est... Non
Si les déclarations de revenus déposées en ligne via l’application mobile « impots.gouv » ou depuis l’espace particulier du site impots.gouv.fr peuvent être modifiées grâce au service de correction en ligne à compter du 29 juillet 2026 et jusqu'en décembre 2026, pour autant certaines informations comme les changements de situation de famille, d'adresses ou la mise à jour de l'état civil ne peuvent toutefois pas être corrigées via ce service. Il n'est possible de le faire que depuis la messagerie sécurisée disponible dans l’espace particulier.