Facture au format PDF = paiement refusé ?
Le 10 septembre 2026, une entreprise reçoit d'un fournisseur une facture au format PDF par e-mail. Parce qu'il estime que cette facture aurait dû être transmise via une plateforme agréée, son fournisseur étant désormais dans l'obligation d'émettre des factures par ce biais, le chef d'entreprise décide de la refuser et de suspendre son paiement.
A-t-il raison ?
La bonne réponse est... Non
Le seul fait qu'une facture soit reçue par mail, en PDF ou au format papier ne la rend pas irrégulière. Si elle correspond à une opération réelle et comporte toutes les mentions obligatoires, elle peut être comptabilisée, payée et ouvrir droit à déduction de la TVA, même si elle n'a pas transité par une plateforme agréée.
Le chef d'entreprise peut demander à son fournisseur de régulariser la transmission via le circuit électronique prévu par la réforme, mais cette démarche n'est pas obligatoire. Elle ne doit pas servir de prétexte pour retarder le paiement de la facture ou bloquer la relation commerciale.
C’est l’histoire d’un contrôle fiscal qui fait fausse route…
Au cours d’un contrôle fiscal personnel, l’administration se penche sur les comptes bancaires d’un couple, dont celui utilisé par l’époux pour son activité d’artisan taxi, et utilise les opérations qui y figurent pour redresser ses revenus professionnels…
« Procédure irrégulière ! », conteste le couple : ce compte bancaire est exclusivement professionnel. L’administration ne peut donc pas s’en servir dans le cadre du contrôle fiscal personnel pour rectifier les bénéfices tirés de l’activité « professionnelle » de l’époux. Pour cela, elle aurait dû engager au préalable une vérification de comptabilité. Ce qu’elle n’a pas fait…
« Exact ! », confirme le juge : puisque ce compte retrace uniquement des opérations professionnelles, l’administration ne peut pas l’utiliser, dans le cadre du contrôle personnel du couple, pour contrôler l’activité professionnelle de l’époux. Faute d’avoir engagé une vérification de comptabilité, la procédure est irrégulière… et le redressement est annulé !
- Cour administrative d'appel de Paris du 31 juillet 2026, n° 25PA00899 (NP)
Les lecteurs ont également consulté…
C’est l’histoire d’un contrôle fiscal qui fait fausse route…
- Cour administrative d'appel de Paris du 31 juillet 2026, nᵒ 25PA00899 (NP)
Les lecteurs ont également consulté…

C’est l’histoire d’une commune réalisant la vente d’un terrain mal loti…
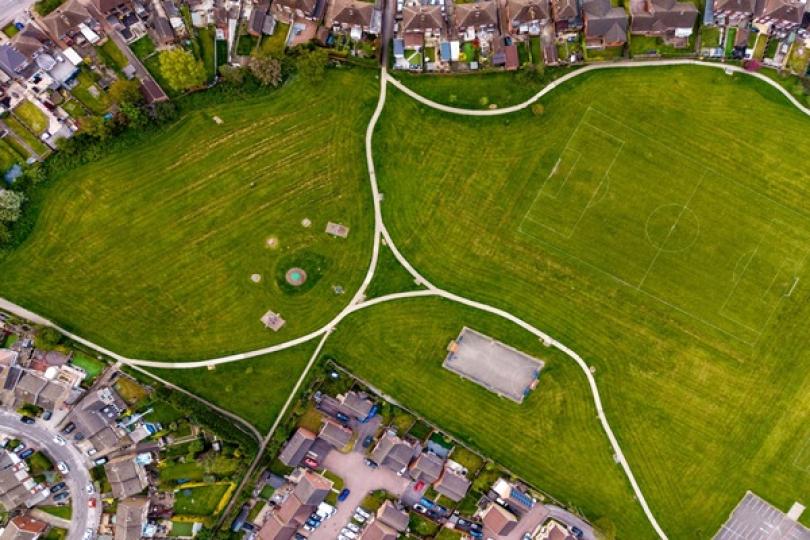
Conformément au cahier des charges, un lotissement a vendu à la commune un espace vert pour qu’elle en assure la gestion. La commune, après avoir retiré ce terrain du domaine public, l’a vendu à une société qui y a construit un immeuble…
Une construction contestée par les colotis : en achetant ce terrain, la commune devient elle-même colotie, donc contractuellement soumise au cahier des charges, lequel prévoit le maintien de l’espace vert. Ils souhaitent donc que la vente soit annulée et l’espace vert rétabli… Ce que la commune refuse : suite à sa sortie du domaine public, l’espace vert est devenu un bien de son domaine privé. Ainsi, la commune n’est pas colotie et la société n’a acquis ni un lot, ni une partie commune du lotissement. La vente ne peut donc pas être remise en cause par les colotis…
Ce que confirme le juge : la vente concerne un bien du domaine privé de la commune, ne pouvant donc pas être remise en cause par les colotis, le cahier des charges ne lui étant pas opposable.
Les lecteurs ont également consulté…
C’est l’histoire d’une entreprise qui gagne à se séparer de ses partenaires…
Une entreprise se voit placée sous procédure de sauvegarde dans l’espoir de relancer son activité. Le mandataire chargé de la mission décide de rompre les contrats qui la lient avec son franchiseur et son fournisseur…
Une rupture que ces derniers contestent : si le but de la sauvegarde est de relancer l’activité, cela n’a pas de sens de se séparer de 2 partenaires importants. D’autant plus que la résiliation de ces contrats va entrainer le paiement d’indemnités de rupture importantes pour l’entreprise, ce qui ne va pas améliorer ses finances… Ce que conteste le mandataire, au vu des prix pratiqués par le franchiseur et le fournisseur : s’orienter vers d’autres partenaires devrait permettre de retrouver un équilibre financier… Il sera toujours temps de s’occuper des indemnités, une fois ceci fait…
Ce qu’admet le juge : la résiliation de ces contrats doit être décidée lorsqu’elle permet d’envisager la sauvegarde de l’entreprise. La gestion des dettes doit se faire dans un second temps…
Les lecteurs ont également consulté…
C’est l’histoire d’une copropriété qui invite l’administration fiscale à passer au numérique…
Une copropriété se voit réclamer le paiement de la taxe foncière qu’elle décide de contester devant le juge. Une contestation que le juge refuse de prendre en compte : pour qu’il examine cette demande, encore aurait-il fallu que la copropriété formule au préalable une réclamation…
Ce qui n’a pas été fait ici… « Faux ! », conteste la copropriété, qui rappelle avoir adressé à l’administration fiscale un courriel demandant l’annulation de cette imposition. Un courriel incomplet qui ne constitue pas une réclamation préalable, maintient le juge, d’autant qu’il ne comporte pas la copie de la décision contestée… Pourtant, ce courriel identifie clairement l’impôt contesté, expose les motifs de la demande et est accompagné de la lettre de relance de l’administration fiscale, insiste la copropriété…
Ce que constate aussi le 2e juge : ce courriel comporte bien tous les éléments nécessaires pour constituer une réclamation préalable. La contestation de la copropriété doit donc être examinée…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui un téléphone professionnel n’est pas un cadeau de départ…
Une salariée licenciée conserve pendant plus de 2 ans le téléphone et l’ordinateur professionnels mis à sa disposition. Condamnée par les prud’hommes à les restituer sous astreinte, elle finit par rendre le matériel. Son ancien employeur réclame alors des dommages-intérêts pour le préjudice subi…
« Impossible ! », conteste la salariée : sa responsabilité financière envers son employeur ne peut pas être engagée pour un simple manquement contractuel. Pour cela, il faudrait lui reprocher une faute lourde… « Faux ! », estime l’employeur : en conservant les équipements pendant plus de 2 ans, la salariée l’a privé de la possibilité de les utiliser pour son activité, ce qui lui a causé un préjudice qui doit être indemnisé…
Mais le juge donne raison à la salariée : le retard dans la restitution du matériel, même fautif et préjudiciable à l’entreprise, ne suffit pas. Faute d’avoir caractérisé une faute lourde, la salariée ne peut effectivement pas être condamnée à verser des dommages-intérêts…
Les lecteurs ont également consulté…
C’est l’histoire d’une société qui estime que son client abuse du retard de paiement de ses factures…
Les lecteurs ont également consulté…
Prime carburant : de nouvelles règles en 2026 ?
Un salarié utilise sa voiture pour se rendre au travail, alors même que son domicile est desservi par les transports en commun. Conformément à son obligation, son employeur prend déjà en charge une partie de son abonnement annuel de transport collectif.
Face à la hausse des prix du carburant, le salarié souhaite, en plus de cette prise en charge, bénéficier d'une prime carburant. Il en fait donc la demande auprès de l'employeur.
Celui-ci refuse au motif que, selon lui, la présence de transports en commun et la prise en charge de l’abonnement du salarié font obstacle au bénéfice de cette prime.
A-t-il raison ?
La bonne réponse est... Non
Pour 2026, les conditions permettant de bénéficier de la prime carburant sont temporairement assouplies.
Jusqu’au 31 décembre 2026, la condition tenant à l’absence de solution de transport en commun est suspendue. Il est également possible de cumuler la prime carburant avec la prise en charge par l’employeur d’un abonnement de transport collectif.
Le salarié peut donc bénéficier de la prime carburant, sous réserve que l’employeur ait choisi de mettre en place ce dispositif, qui reste facultatif.
Notez également que le plafond d'exonération social annuel de cette prime a été réhaussé de 300 € à 600 € jusqu'au 31 décembre 2026.
C’est l’histoire d’une société qui estime que son client abuse du retard de paiement de ses factures…
Une société réclame pendant des années à son client le paiement de factures, qu’elle finit par obtenir après l’avoir fait condamner. Mais elle ne s’arrête pas là : elle réclame maintenant des dommages-intérêts pour résistance abusive et dilatoire, considérant son client de mauvaise foi…
Sauf qu’elle ne prouve aucun préjudice ici, conteste le client : pour lui, les dommages-intérêts dus à raison du retard de paiement des factures correspondent aux intérêts calculés au taux légal. Ici, pour obtenir d’autres dommages-intérêts pour résistance abusive, il faudrait prouver, non seulement qu’il a agi de mauvaise foi, mais surtout que son créancier a subi un préjudice indépendant du retard de paiement des factures. Preuve que n’apporte pas ici la société…
Ce que reconnait le juge : la résistance abusive ne peut être sanctionnée que s’il est démontré qu’elle a eu des conséquences autres que le simple retard. La société n’en justifiant pas, une indemnité supplémentaire ne peut être accordée…