C’est l’histoire d’un employeur qui veut réserver les avantages des cadres… aux cadres…
Un salarié, non-cadre, licencié pour faute grave, réclame une indemnité spécifique de licenciement prévue par la convention collective applicable à l’entreprise, qui est normalement due, sauf en présence d'une faute lourde...
Sauf que cette indemnité spécifique est réservée aux cadres, rappelle l’employeur : parce que le salarié n’appartient pas à la catégorie des cadres, il ne peut pas y prétendre… « Si ! », insiste le salarié : cette différence de traitement n’est justifiée par aucune spécificité propre aux cadres. Étrangère à toute considération professionnelle, elle doit donc bien lui être versée. Selon lui, rien ne justifie en effet que cet avantage soit réservé aux seuls cadres…
Ce qui ne suffit pas à convaincre le juge : cette différence de traitement, instaurée par une convention collective, est présumée justifiée. La différence de traitement est donc valide, sauf à démontrer qu’elle était étrangère à toute considération professionnelle. Preuve que le salarié n’apporte pas ici…
Les lecteurs ont également consulté…
Primes d’assurance-vie : à réintégrer dans la succession ?
À son décès, un homme laisse 2 enfants pour lui succéder. Ils découvrent que chaque mois, leur père versait une très grande part de ses revenus pour alimenter une assurance-vie qui ne bénéficie qu’à l’un d’eux.
Le capital issu d'une assurance-vie étant, par principe, exclu des calculs successoraux, le deuxième enfant s'estime lésé et demande que ces sommes soient réintégrées dans la succession.
Est-ce possible ?
La bonne réponse est... Oui
En principe, le capital transmis au bénéficiaire d’un contrat d’assurance-vie ne fait pas partie de la succession. Toutefois, les primes peuvent être réintégrées lorsqu’elles sont manifestement exagérées au regard des facultés du souscripteur, sous réserve de l'appréciation du juge.
Cette appréciation s’effectue au moment de chaque versement, notamment en fonction :
- de l’âge du souscripteur ;
- de sa situation patrimoniale et de ses revenus ;
- de sa situation familiale ;
- de l’utilité que présentait le contrat pour lui.
Si l’exagération est reconnue, les primes concernées peuvent être soumises aux règles successorales, sans que l’intégralité du capital d’assurance-vie soit nécessairement réintégrée.
C’est l’histoire d’une société qui peine à justifier les déplacements de son dirigeant…
Au cours d’un contrôle fiscal, l’administration constate qu’une société a déduit de son résultat imposable les frais de location de longue durée et de carburant d'un véhicule de tourisme de luxe. Des dépenses d’ordre « personnel », manifestement, donc non déductibles, selon elle…
Des dépenses qui n’ont rien de « privées », conteste la société : le véhicule est mis à la seule disposition du dirigeant, lequel vit à Paris et n’a donc aucune raison de l’utiliser pour ses déplacements personnels. D’autant que le véhicule affiche un faible kilométrage et reste stationné à proximité des locaux de la société : autant d’éléments qui prouvent, selon la société, l’absence de toute utilisation à titre personnel…
Sauf que rien ne prouve ici que les déplacements effectués avec le véhicule sont professionnels, tranche le juge. Ni le lieu de résidence du dirigeant, ni le faible kilométrage du véhicule ne suffisent à établir son usage professionnel : la déduction fiscale des dépenses est donc refusée.
Les lecteurs ont également consulté…

C’est l’histoire d’une société qui peine à justifier les déplacements de son dirigeant…
Les lecteurs ont également consulté…
C’est l’histoire d’une SCI qui n’avait pas l’intention d’abandonner son projet…
Une SCI envisage de mettre en location une maison meublée avec des prestations para-hôtelières. Parce que cette activité est soumise à TVA, elle déduit cette taxe payée au titre de ses dépenses. « À tort ! », selon l’administration fiscale, qui refuse cette déduction…
Elle constate que le logement a finalement été mis à la disposition gratuite de 2 sociétés, ce qui révèle l’abandon du projet de location : les dépenses n’ont donc pas été engagées pour les besoins d’une activité soumise à la TVA… « À tort ! », conteste la SCI : cette mise à disposition n’était que temporaire, le temps de rénover le bien. Elle n’a pas renoncé à son projet, comme en témoigne la signature ultérieure d’un bail pour louer le bien meublé avec prestations para-hôtelières…
Ce que confirme le juge : cette mise à disposition gratuite ne suffit pas à prouver l’abandon définitif du projet, d’autant qu’un bail commercial a ensuite été signé. La déduction de la TVA ne peut donc pas être remise en cause pour ce motif !
Les lecteurs ont également consulté…
Garanties douanières : les modalités de mise en place sont précisées
Douane : une garantie pour sécuriser le paiement
Dans le cadre des opérations de dédouanement, de dépôt temporaire ou de transit, une garantie peut être exigée pour couvrir les sommes dont le paiement est reporté ou suspendu.
Cette garantie peut être constituée par le débiteur lui-même ou par la personne susceptible de le devenir. Elle peut également être fournie par un tiers lorsqu’il s’agit d’un représentant en douane enregistré.
Elle peut notamment prendre la forme d’un engagement de caution ou d’une cession d’une somme d’argent à titre de garantie. Dans ce dernier cas, la somme cédée ne produit ni fruit, ni intérêt.
Une garantie adaptée aux opérations réalisées
Lorsqu’elle concerne une seule opération de dédouanement, de dépôt temporaire ou de transit, la garantie est constituée à titre isolé.
L’entreprise doit alors transmettre l’acte de garantie à la recette des douanes et droits indirects dont dépend le bureau auprès duquel la déclaration est déposée. Un formulaire spécifique doit être utilisé selon que la garantie prend la forme d’un engagement de caution ou d’une cession de somme d’argent.
Il est également possible de constituer une garantie globale pour couvrir plusieurs opérations de dédouanement, de dépôt temporaire ou de transit donnant lieu, ou susceptibles de donner lieu, à des dettes douanières ou fiscales.
Dans ce cas, l’entreprise doit demander une autorisation de constitution d’une garantie globale. Cette autorisation peut prévoir une réduction du montant de la garantie ou une dispense de constitution d’une sûreté.
Lorsque la garantie globale prend la forme d’un engagement de caution ou d’une cession de somme d’argent, un acte spécifique doit être transmis à la recette des douanes et droits indirects. Un formulaire particulier est également prévu lorsque l’entreprise est dispensée de constituer une sûreté.
Le montant de la garantie globale est déterminé à partir d’une fiche d’évaluation. Cette fiche et l’autorisation de constitution de la garantie globale doivent être transmises avec l’acte de garantie.
Des garanties spécifiques
Des modalités particulières sont également prévues dans certaines situations.
Ainsi, lorsqu’une entreprise bénéficie d’une convention permettant de globaliser et de reporter le paiement, elle doit constituer une garantie spécifique destinée à couvrir le crédit d’enlèvement.
De même, lorsqu’une créance est contestée à la suite de l’émission d’un avis de mise en recouvrement et qu’un sursis de paiement est demandé, une garantie spécifique doit être constituée. L’acte correspondant doit être transmis à la recette des douanes et droits indirects qui a émis l’avis de mise en recouvrement.
Enfin, une garantie spécifique est prévue lorsqu’une entreprise demande des facilités de paiement.
La souscription d’un engagement de caution vaut acceptation des règles applicables au cautionnement.
Lorsque la garantie est constituée par la cession d’une somme d’argent, les règles civiles applicables à cette opération s’appliquent également. La somme cédée ne produit aucun fruit, ni intérêt.
Les anciennes modalités de constitution des garanties sont par ailleurs remplacées. Les actes de garantie souscrits conformément aux règles précédentes restent toutefois valables sans limitation de durée.
Les lecteurs ont également consulté…
C’est l’histoire d’une compagnie aérienne mal à l’aise avec ses passagers…
Alors qu’elle procède à l’embarquement de ses passagers, une compagnie aérienne est confrontée au malaise de l’un d'eux dans l’avion. Ce qui va retarder le décollage et faire que d’autres passagers vont manquer leurs correspondances…
Ces derniers, estimant la compagnie responsable, demandent à être indemnisés… Ce que conteste la compagnie, estimant qu’elle ne peut pas prévoir le malaise d’un passager… Pourtant, les passagers rappellent que, selon les règles européennes, une compagnie doit indemniser ses clients en cas de retard de plus de 3 heures, sauf en cas de « circonstance extraordinaire ». Or la probabilité qu’un passager fasse un malaise n’est pas quelque chose d’extraordinaire… Mais la compagnie maintient qu’elle ne pouvait rien faire pour empêcher ce malaise…
Ce que valide le juge : une circonstance extraordinaire est celle qui ne relève pas de l’activité habituelle de la compagnie aérienne et qui échappe à sa maîtrise. C’est bien le cas ici : l’indemnisation n’est pas due…
Les lecteurs ont également consulté…
Évaluation d’entreprise : 10 erreurs qui fragilisent une valorisation
1. Se lancer sans être suffisamment formé
Les outils d’évaluation sont de plus en plus nombreux et simples à utiliser. Mais attention à ne pas confondre facilité d’utilisation et maîtrise de l’évaluation d’entreprise. Sans compétences suffisantes, le risque est de produire une évaluation trop superficielle, voire entachée d’erreurs techniques. Choix de la méthode, retraitements financiers, analyse des risques, interprétation des résultats… Une valorisation exige des compétences spécifiques.
Avant d’accepter une mission d’évaluation, il est donc essentiel de bien connaître son périmètre de compétences et, le cas échéant, de se former. Plusieurs organismes professionnels proposent des formations dédiées, notamment la CCEF et la CNCC.
2. Mal définir le périmètre de la mission
Cela peut sembler évident, mais avant de commencer une évaluation d’entreprise, encore faut-il déterminer précisément ce que l’on cherche à valoriser. S’agit-il d’un fonds de commerce, des titres d’une société ou de l’entreprise dans son ensemble ? La question se complexifie encore lorsque plusieurs structures sont imbriquées et entretiennent des liens entre elles, par exemple lorsqu’une société détient elle-même des participations dans d’autres sociétés.
Bien cadrer le périmètre de la mission dès le départ permet d’identifier les éléments à analyser, les méthodes à mobiliser et les éventuelles évaluations à mener en cascade. Une étape préalable indispensable pour éviter de construire toute la valorisation sur de mauvaises bases.
3. Prendre les comptes pour le reflet de la réalité économique
Les comptes constituent évidemment un point de départ essentiel pour une évaluation d’entreprise, mais ils ne reflètent pas toujours sa rentabilité « normale ». Ils sont aussi le résultat de décisions de gestion qu’il faut savoir identifier et, lorsque c’est nécessaire, retraiter.
Prenons une entreprise dont le dirigeant ne se verse aucune rémunération. Si l’activité nécessite de rémunérer un dirigeant ou de recruter une personne pour assurer ses fonctions, ce coût doit être pris en compte dans l’analyse. Appliquer directement un multiple à l’EBE affiché risquerait sinon de surestimer la valeur de l’entreprise.
L’enjeu consiste ainsi à identifier les éléments non normatifs pour reconstituer un résultat représentatif de ce que l’entreprise est réellement capable de générer.
4. Appliquer une méthode de valorisation standard
On n’évalue pas de la même façon une pharmacie installée depuis dix ans, avec une activité stable et prévisible, et une start-up en forte croissance qui ne dégage pas encore de bénéfices.
Appliquer mécaniquement un multiple d’EBE issu d’une moyenne de marché, sans tenir compte des caractéristiques propres de l’entreprise, peut conduire à une valorisation peu pertinente.
La méthode retenue doit être cohérente avec le modèle économique de l’entreprise, sa maturité et les mécanismes qui créent sa valeur. Lorsque plusieurs méthodes sont pertinentes, confronter leurs résultats permet aussi de comprendre les écarts et de mieux justifier la valeur retenue.
5. Mal choisir ses comparables
Une erreur fréquente, et pourtant facilement évitable lorsqu’on dispose des bons outils, consiste à ne pas sélectionner les bons comparables. Retenir une transaction trop éloignée de la réalité de l’entreprise, ou au contraire considérer que la proximité géographique suffit à rendre deux transactions comparables, peut fausser l’analyse… et lui faire perdre toute crédibilité.
On comprend aisément que deux commerces situés dans une même commune ne soient guère comparables, en dépit de leur proximité géographique, si l’un est situé dans une rue marchande, tandis que l’autre se trouve dans un quartier plus calme.
D’où l’intérêt de pouvoir s’appuyer sur un large éventail de données de marché sourcées, pour construire un panel de comparables pertinents et être en mesure de justifier la valeur obtenue.
C’est précisément ce que permet CAUDIA, avec une base de plus de 100 000 transactions sur les TPE-PME.
6. Sous-estimer les risques propres à l’entreprise
Une entreprise peut afficher de très bons résultats aujourd’hui tout en présentant des fragilités susceptibles de peser fortement sur sa valeur dès demain. Dépendance au dirigeant, concentration du chiffre d’affaires sur quelques clients, contrats fragiles, retard technologique, difficultés RH… autant de risques que les états financiers ne permettent pas toujours d’identifier.
Pour en prendre la mesure, il est essentiel d’aller sur le terrain et de mener un véritable travail d’enquête : échanger avec le dirigeant, rencontrer les équipes, analyser en détail l’organisation… Un travail long et patient, indispensable pour fiabiliser l’évaluation.
7. Confondre valeur d’entreprise et valeur des titres
Comme évoqué plus haut, l’évaluation d’entreprise repose sur des notions techniques qu’il est indispensable de bien maîtriser. Parmi elles, la distinction entre valeur d’entreprise et valeur des titres est fondamentale.
La valeur d’entreprise correspond à la valeur de l’activité, indépendamment de la manière dont elle est financée. Elle ne correspond donc pas directement à la valeur revenant aux associés.
Pour passer de la valeur d’entreprise à la valeur des titres, il convient notamment de tenir compte de l’endettement financier net. Confondre ces deux notions peut ainsi conduire à retenir une valeur sensiblement différente de celle effectivement attribuable aux associés.*
8. Se contenter d’une valeur médiane
500 000 €, 550 000 €, 600 000 € ? Une valorisation d’entreprise n’est pas une science exacte et se résume rarement à un chiffre unique. Se contenter de présenter une valeur médiane peut donc donner une vision trop figée du résultat.
Mieux vaut, dans le rapport d’évaluation, accompagner cette valeur d’une fourchette, avec une valeur basse et une valeur haute, et montrer comment la valorisation évolue en fonction des principales hypothèses retenues. Le dirigeant dispose ainsi d’une vision plus complète de la valeur de son entreprise et des éléments susceptibles de la faire varier.
9. Sous-estimer le temps nécessaire… et le prix de la mission
« J’aurais juste besoin d’une petite évaluation… » : la demande est fréquente, notamment chez les dirigeants de TPE-PME, qui n’imaginent pas toujours devoir consacrer un budget important à cette mission. De leur côté, les experts-comptables, déjà très sollicités, peuvent être tentés d’y répondre par un calcul rapide.
Pourtant, même pour une petite entreprise, une conclusion défendable suppose un périmètre et des diligences adaptés. Une évaluation sérieuse, on l’a vu, prend du temps : analyse de l’entreprise et de son environnement, retraitement des comptes, recherche de comparables, choix des méthodes, analyse des risques, rédaction du rapport…
Expliquer ces étapes au client dès le départ aide à définir le périmètre de la mission, le calendrier et des honoraires cohérents avec le travail demandé.
Car vouloir économiser du temps et de l’argent à court terme peut coûter cher ensuite. Une valorisation insuffisamment approfondie sera plus difficile à défendre et pourra fragiliser l’opération qu’elle devait justement sécuriser. À l’inverse, une évaluation solidement étayée permet au dirigeant de mieux défendre son prix. C’est donc un investissement gagnant.
10. Croire que le logiciel fait l’évaluation à votre place
Les logiciels d’évaluation peuvent aujourd’hui automatiser une partie importante du travail et faire gagner un temps précieux aux experts-comptables. Mais l’outil ne fait pas tout : la qualité de l’évaluation dépend aussi des données utilisées et, surtout, de l’analyse et du jugement du professionnel.
C’est la conviction qui a guidé la conception de CAUDIA : la plateforme n’a pas vocation à réaliser l’évaluation à la place de l’expert-comptable, mais à lui fournir les données nécessaires pour étayer son analyse. Elle peut ainsi être utilisée seule ou en complément d’autres outils d’évaluation.
L’objectif : faire gagner du temps pour permettre à l’expert-comptable d’en consacrer davantage à l’analyse et au conseil.
Vous souhaitez sécuriser une valorisation d’entreprise avec des comparables pertinents ? Le module Évaluation d’entreprise de CAUDIA ou réservez une démo.
Publi-rédactionnel
Voix-off : quelles conditions pour bénéficier du statut d’artiste du spectacle ?
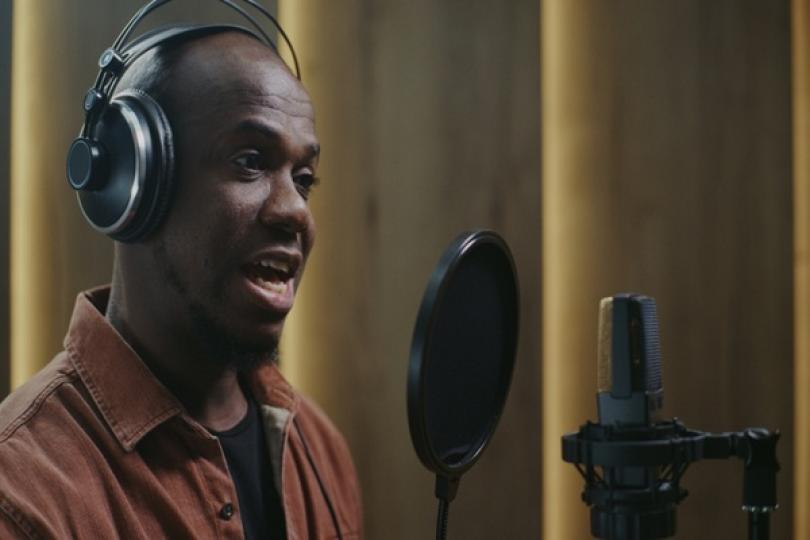
Voix-off : la qualification d’artiste du spectacle doit être justifiée
Pour mémoire, les employeurs qui rémunèrent des artistes du spectacle peuvent bénéficier de taux réduits de cotisations de sécurité sociale.
À ce sujet, la loi en donne une liste non limitative, qui comprend notamment les artistes lyriques, les musiciens et les artistes dramatiques.
Le régime social de faveur applicable aux artistes du spectacle prévoit, pour les cotisations concernées, des taux fixés à 70 % des taux de droit commun, soit une réduction de 30 %.
Ce dispositif concerne notamment les cotisations d’assurances sociales, d’accidents du travail et de maladies professionnelles et d’allocations familiales.
Ce dispositif, de faveur, s'applique exclusivement aux rémunérations versées au titre de l'activité artistique, et non aux éventuelles activités accessoires exercées par les artistes.
Certains artistes peuvent également bénéficier, sous conditions, de la déduction forfaitaire spécifique pour frais professionnels.
Mais qu'en est-il des salariés qui réalisent des prestations de « voix off » pour des bandes-annonces ou des publicités ? Peuvent-ils être considérés comme des artistes du spectacle et bénéficier, à ce titre, de ces dispositifs ?
Dans une récente affaire et à la suite d'un contrôle portant sur les années 2013 à 2015, l’Urssaf remet en cause l'application des taux réduits de cotisations sociales à des salariés réalisant des prestations de voix off.
Elle conteste également le bénéfice de la déduction forfaitaire spécifique pour frais professionnels.
Selon elle, la seule réalisation d'une prestation vocale ne suffit pas à conférer aux salariés la qualité d'artistes du spectacle puisque cette qualification suppose une véritable interprétation personnelle, allant au-delà de la simple exécution de consignes, et impliquant la mobilisation du talent et de la créativité de l'intéressé.
« Justement ! », conteste l’employeur : les prestations de voix off réalisées pour des bandes-annonces ou des publicités comportent une interprétation personnelle et une participation artistique, même sans présenter une originalité particulière.
Ainsi, selon l’employeur, une prestation de voix off peut bénéficier de ce statut social de faveur.
Cet argument ne suffit toutefois pas à convaincre le juge, qui rappelle que la qualité d’artiste du spectacle suppose de participer à une manifestation à caractère artistique destinée à un public et de faire appel à son talent personnel.
Or, dans cette affaire, l’employeur se contente de relever que les prestations de voix off pouvaient comporter une interprétation personnelle et que la participation artistique n'impliquait pas nécessairement une originalité particulière.
Pour le juge, ces seuls éléments sont insuffisants : il faut également vérifier si les salariés participent effectivement à une manifestation à caractère artistique faisant appel à leur talent personnel. Vérification qui n’a pas été faite ici…
En pratique, la seule réalisation de prestations de voix off ne suffit donc pas à justifier l’application des taux réduits de cotisations sociales ou de la déduction forfaitaire spécifique.
Les employeurs doivent pouvoir établir que les prestations réalisées répondent aux critères de reconnaissance de la qualité d’artiste du spectacle, et notamment qu’elles participent à une manifestation à caractère artistique destinée à un public et qu’elles font appel au talent personnel des salariés concernés.
L’application de la déduction forfaitaire spécifique demeure, par ailleurs, soumise à ses propres conditions.
Les lecteurs ont également consulté…

C’est l’histoire d’une société qui pensait exercer une activité industrielle…
Parce qu’elle exerce une activité de conception et de commercialisation de chaussures, une société entend bénéficier du crédit d’impôt recherche spécialement applicable aux entreprises du textile, à raison de l’élaboration de nouvelles collections...
Ce que lui refuse l’administration fiscale, qui rappelle que cet avantage fiscal profite aux entreprises du secteur textile-habillement-cuir qui exercent une activité industrielle. Ce qui n’est pas le cas ici, puisque la société ne dispose pas d’installations de production suffisantes et confie entièrement la fabrication des produits à des sous-traitants qui achètent eux-mêmes les matières premières… Des éléments qui ne suffisent pas à lui retirer le caractère d’entreprise industrielle, conteste la société…
Sauf qu’elle se contente d’acheter des chaussures finies, sans participer elle-même à leur fabrication, constate le juge. Elle ne peut donc pas être regardée comme une entreprise industrielle et bénéficier du crédit d’impôt collection…