Chirurgiens esthétiques : opérer avec ou sans TVA ?
Une exonération limitée aux actes remboursés par l’assurance maladie
Les prestations de soins à la personne sont légalement exonérées de TVA à condition d’être réalisées par l’un des professionnels suivants :
- praticiens pouvant légalement faire usage du titre d’ostéopathe ;
- médecins, sages-femmes, chirurgiens-dentistes ;
- membres des professions paramédicales réglementées : masseurs kinésithérapeutes, pédicures-podologues, infirmières, orthophonistes, etc. ;
- psychologues, psychanalystes et psychothérapeutes.
La notion de soins à la personne a été définie et vise exclusivement les prestations ayant une finalité thérapeutique.
En matière de chirurgie esthétique donc, seuls les actes à finalité thérapeutique remboursés totalement ou partiellement par l’assurance maladie, c’est-à-dire ceux destinés à prodiguer des soins aux patients, peuvent bénéficier de l’exonération de TVA.
En revanche, les actes purement esthétiques sont soumis à la TVA dans les conditions de droit commun.
Concrètement, une augmentation mammaire réalisée dans un but esthétique sera normalement soumise à TVA, alors que la même opération, réalisée dans le but de reconstruire la poitrine d’une patiente après une ablation intervenue suite à un cancer du sein, sera exonérée de TVA.
Un chirurgien esthétique a tenté de contester cette distinction opérée entre « acte à finalité thérapeutique » et « acte à finalité purement esthétique » : il a estimé, d’une part, qu’elle était contraire aux décisions rendues par le juge européen et, d’autre part, qu’elle venait exclure du bénéfice de l’exonération les interventions réalisées sur les patients non couverts par l’assurance maladie.
A tort selon le juge qui rappelle que l’application de l’exonération de TVA aux seuls actes curatifs est prévue par le juge européen lui-même, qui précise que : « seuls les actes de médecine et de chirurgie esthétique dispensés dans le but de diagnostiquer, de soigner et, dans la mesure du possible, de guérir des personnes qui, par suite d’une maladie, d’une blessure ou d’un handicap physique congénital, nécessitent une telle intervention, poursuivent une finalité thérapeutique et doivent, dès lors, être regardés comme des soins dispensés aux personnes exonérés de TVA ».
Le juge précise également que l’argument selon lequel la limitation de l’exonération porte préjudice aux personnes non couvertes par l’assurance maladie est sans incidence. L’exonération de TVA est réservée aux prestations qui sont prises en charge par la sécurité sociale : il n’est pas nécessaire, pour en bénéficier, que la sécurité sociale rembourse effectivement le patient.
Pour information, retenez que les actes entourant une opération de chirurgie esthétique soumise à TVA (anesthésie, etc.) sont également soumis à TVA et ce, quel que soit le type d’établissement dans lequel l’intervention est pratiquée.
- Arrêt du Conseil d’Etat du 8 novembre 2017, n°397560
Revenus fonciers : profiter des bénéfices = assumer les pertes ?
Revenus fonciers : « le droit » de payer l’impôt = le droit de déduire les pertes !
Un couple et ses enfants constituent une société civile immobilière (SCI), soumise à l’impôt sur le revenu, pour l’achat d’un bien immobilier dans lequel des travaux de réparation sont immédiatement réalisés.
La propriété des parts de cette SCI est partagée entre les parents, qui en détiennent l’usufruit (c’est-à-dire le droit d’en jouir) et les enfants, qui en détiennent la nue-propriété.
Au moment du calcul de l’impôt sur le revenu, les parents, titulaires de l’usufruit, déclarent normalement leurs parts de revenus fonciers, desquels ils retranchent le déficit constaté résultant des travaux de réparation.
A tort selon l’administration, qui considère que les usufruitiers n’ont pas la possibilité de déduire le déficit foncier de leurs revenus soumis à l’impôt, sauf accord express passé avec les nus-propriétaires… ce qui n’est pas le cas ici.
Faux rétorque le juge, qui rappelle que l’accord des nus-propriétaires n’est pas nécessaire. En cas de démembrement de propriété, l’usufruitier est en droit de jouir du bien : cela implique qu’il doit être soumis à l’impôt pour la quote-part de revenus fonciers qui lui revient et, en contrepartie, qu’il peut déduire la part de déficit qui correspond à ses droits.
En conséquence, le redressement fiscal est annulé !
- Arrêt du Conseil d’Etat du 8 novembre 2017, n°399764
Taxe foncière : qu’est-ce qu’une propriété bâtie ?
Taxe foncière : bâtiment délabré = propriété non bâtie
Il est important de rappeler qu’en France, il existe en réalité 2 taxes foncières : l’une porte sur les propriétés bâties, tandis que l’autre concerne les propriétés non bâties.
La taxe foncière sur les propriétés bâties (TFPB) est due, comme son nom l’indique, par les propriétaires de propriétés bâties.
Lorsque l’on parle de propriété bâtie, on pense principalement aux constructions, c’est-à-dire aux bâtiments qui remplissent les 2 conditions suivantes :
- avoir le caractère de véritable bâtiment ;
- être fixé au sol de telle façon qu’il soit impossible de le déplacer sans le démolir.
Sont aussi considérées comme des propriétés bâties, au regard de la taxe foncière, les biens suivants :
- les sols des bâtiments et/ou terrains constituant une dépendance indispensable et immédiate de la construction (par exemple les places de parking) ;
- les ouvrages destinés à stocker des produits ;
- etc.
A l’inverse, la taxe foncière sur les propriétés non bâties (TFPNB) concerne, à l’évidence, les propriétaires de terrains considérés comme non bâtis, notamment :
- les terrains sans construction ;
- les carrières et mines ;
- les étendues d’eau ;
- etc.
C’est justement sur cette distinction entre TFPB et TFPNB qu’un menuisier et l’administration fiscale ont eu un désaccord.
Pour la petite histoire, suite à un contrôle fiscal, l’administration a considéré qu’un menuisier devait payer une taxe foncière sur les propriétés bâties pour un bâtiment dont il est justement le propriétaire.
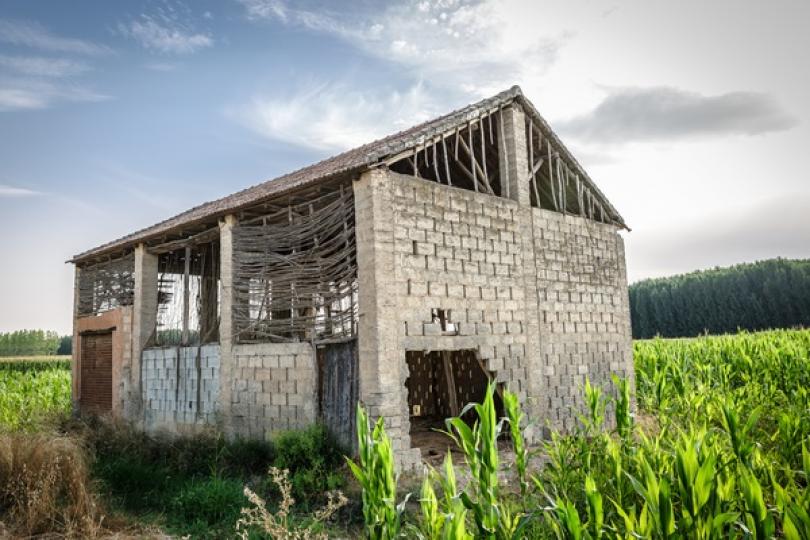
Ce que conteste le professionnel, qui rappelle que, s’il est bien le propriétaire du bâtiment, ce dernier est complètement délabré : puisqu’il n’a pas le caractère d’un véritable bâtiment, il ne s’agit pas d’une propriété bâtie, et la taxe foncière n’est pas due !
Le juge confirme : le bâtiment en question étant complètement délabré, et donc impropre à toute utilisation, la TFPB n’est pas due. Il annule donc le redressement fiscal, tout en rappelant à l’administration que, si elle souhaite imposer ce type de bâtiment, elle doit appliquer la TFPNB...
- Arrêt du Conseil d’Etat du 8 novembre 2017, n°400607
Travaux de rénovation d’un cabinet médical : déductibles ?
Des travaux… amortissables ? Un amortissement… déductible ?
Un médecin radiologue installe son cabinet médical dans un local qu’il loue. Pour pouvoir exercer convenablement son activité, il fait réaliser d’importants travaux d’aménagements dans ce local.
Au moment de sa déclaration d’impôt, le médecin prend la décision de déduire de son résultat imposable les dépenses engagées, de façon échelonnée, via la constatation d’un amortissement.
A l’issue d’un contrôle fiscal, l’administration lui refuse la déduction d’un tel amortissement et rehausse, en conséquence, son résultat imposable. Elle considère, en effet, qu’il ne peut pas comptabiliser et déduire un tel amortissement pour des travaux réalisés dans un local dont il n’est pas propriétaire.
A tort, selon le médecin, qui rappelle qu’il est bien le « propriétaire » des travaux réalisés : les aménagements réalisés, nécessaires à son activité, étant effectivement utilisés à cette fin, il est en droit de les inscrire à l’actif de son entreprise et, en conséquence, de déduire de son bénéfice soumis à l’impôt, les annuités d’amortissement correspondantes…ce que confirme le juge, qui annule le redressement fiscal.
Source : Arrêt du Conseil d’Etat du 8 novembre 2017, n°395407
Travaux de rénovation d’un cabinet médical : déductibles ? © Copyright WebLex - 2017
Contrôle fiscal : l’administration a-t-elle tous les droits ?
Une proposition de rectification peut être envoyée par n’importe quel moyen…
A l’issue des opérations de contrôle fiscal, si l’administration souhaite rehausser le montant de votre impôt, elle doit vous adresser une proposition de rectification. Cette proposition est, le plus souvent, transmise par courrier recommandé avec avis de réception, dans le but notamment de lui conférer une date certaine.
Le délai pendant lequel l’administration peut rectifier le montant de vos impôts (« délai de reprise »), n’est pas infini : la date de réception de la proposition de rectification est importante à ce titre, parce qu’elle a pour effet d’interrompre ce fameux délai de reprise.
C’est sur ce point qu’un couple a tenté de jouer avec l’administration… mais a perdu !
Pour la petite histoire, à l’issue d’un contrôle fiscal, le couple a reçu une proposition de rectification qui lui a été transmise par l’intermédiaire d’un huissier de justice : c’est ce que l’on appelle une signification.
Considérant que cette signification était irrégulière, l’huissier n’ayant pas, selon eux, accompli toutes les diligences nécessaires pour leur remettre le courrier en mains propres, le couple a demandé l’annulation du redressement fiscal.
A tort, selon l’administration qui rappelle que la Loi fiscale, si elle prévoit qu’une proposition de rectification doit être adressée au contribuable, n’impose aucune forme pour le faire : l’administration peut donc, au choix, envoyer une lettre recommandée avec avis de réception, un courrier simple, une signification par huissier de justice, etc.
La seule chose qui est importante, c’est que la date de réception de cette proposition soit certaine. Or, dans le cas du couple, si l’huissier n’a pas accompli toutes les diligences requises par la Loi civile, la proposition de rectification a tout de même été notifiée à une date certaine… ce que confirme le juge, qui maintient le redressement fiscal.
Source : Arrêt du Conseil d’Etat du 8 novembre 2017, n°401230
Contrôle fiscal : l’administration a-t-elle tous les droits ? © Copyright WebLex - 2017
Propriétaire d’un gîte : un petit-déjeuner fait maison ?
Un problème de petit-déjeuner… ou un problème de preuve ?
Le propriétaire d’un gîte de tourisme meublé le propose à la location. Parce qu’il offre des services supplémentaires à ses locataires (accueil personnalisé, fourniture de linge, petit-déjeuner et nettoyage), il soumet les loyers perçus à la TVA.
Ce qui n’est pas sans avantage puisque cela lui permet de récupérer la TVA qu’il paie lui-même pour l’entretien du gîte, les réparations, etc.
Pourtant, l’administration lui refuse le bénéfice de cet avantage : pour qu’une location meublée puisse être soumise à TVA, il faut que le loueur propose, comme le ferait un hôtel, au moins 3 prestations dites para hôtelières (petit déjeuner, ménage, accueil personnalisé, etc.).
En faisant appel à un prestataire externe pour la livraison des petits déjeuners, le propriétaire du gîte ne vient pas concurrencer le secteur hôtelier : il ne peut donc ni soumettre les loyers à la TVA, ni récupérer la TVA payée sur les factures de ses fournisseurs.
Argument sans valeur pour le juge, qui rappelle à l’administration que le fait de faire appel à un prestataire de services pour la livraison des petits déjeuners est sans incidence : cela reste une prestation para-hôtelière au même titre qu’un petit-déjeuner préparé dans la cuisine du gîte.
Pour la petite histoire, le juge a néanmoins validé le redressement fiscal, considérant que le propriétaire du gîte n’apportait pas la preuve que les prestations supplémentaires, offertes à ses clients, étaient proposées dans les mêmes conditions que celles offertes par un hôtel.
- Arrêt du Conseil d’Etat du 20 novembre 2017, n°392740
Report en arrière des déficits : pour toutes les entreprises ?
Liquidation amiable ? Pas de report en arrière des déficits !
Si une société soumise à l’impôt sur les sociétés (IS) constate un déficit, elle peut choisir soit de l’imputer sur ses bénéfices des exercices futurs (« report en avant »), soit de l’imputer sur ses bénéfices de l’exercice antérieur (« report en arrière » ou « carry back »).
Une société déficitaire a fait son choix et a opté pour un carry back… sauf qu’elle ne peut pas le faire, lui rappelle l’administration, une procédure de liquidation amiable ayant été ouverte 1 an avant la réalisation du déficit.
Elle rappelle, en effet, que la Loi prévoit expressément que l’option pour le report en arrière n’est pas possible lorsque le déficit est constaté « au titre d’un exercice au cours duquel intervient une cession ou une cessation totale d’entreprise, […] ou un jugement prononçant la liquidation des biens ou la liquidation judiciaire de la société ».
Certes, répond la société, qui ne voit pas où est le problème : elle ne se trouve dans aucune des situations énoncées par l’administration puisque seule une procédure de liquidation amiable a été engagée. Or, selon elle, ce type de procédure ne l’empêche pas d’opter pour le report en arrière des déficits.
Faux, rétorque le juge : la société joue sur les mots ! Une procédure de liquidation amiable conduit nécessairement la société à cesser définitivement toute activité. Le déficit dont le report est demandé ayant été constaté postérieurement à l’ouverture d’une procédure de liquidation amiable, le juge soutient la position de l’administration et refuse d’accorder un carry back à la société.
- Arrêt du Conseil d’Etat du 20 novembre 2017, n°397027
Location de voitures et TVA : des précisions sur la location avec option d’achat…
LOA : livraison de bien ou prestation de services ?
La LOA (location avec option d’achat) est un contrat que l’on retrouve fréquemment en matière de location de voitures. Il s’agit d’un mode de financement qui permet à une personne de prendre possession d’une voiture sans avoir à la payer intégralement dès la première utilisation.
Plus simplement, la voiture est achetée par un organisme de crédit, qui la loue ensuite en échange du paiement d’un loyer mensuel. A l’issue du contrat de location, le locataire a la possibilité d’acheter cette voiture en payant une indemnité dont le montant est convenu dès la signature dudit contrat.
Une société, spécialisée dans la location de voitures, activité soumise à TVA, s’est opposée à l’administration sur la qualification à donner aux contrats de LOA : livraison de biens ou prestation de services ?
La différence est importante puisque selon la qualification retenue, le loueur sait à quel moment il doit reverser à l’administration la TVA qu’il facture à son locataire : s’il s’agit d’une prestation de services, la TVA est à reverser mensuellement, alors que s’il s’agit d’une livraison de bien, la taxe doit être reversée en intégralité dès que le locataire prend possession de la voiture.
Dans une affaire qui a opposé un loueur à l’administration fiscale, la société a choisi de considérer que les contrats de LOA proposés constituent des prestations de services. A tort, selon l’administration qui, de son côté, les assimile à des livraisons de biens.
Mais le juge rappelle qu’au regard de la TVA, un contrat de LOA est une livraison de bien, sous réserve du respect des 2 conditions suivantes :
- le contrat doit clairement prévoir une clause de transfert de propriété de la voiture au profit du locataire ;
- le contrat doit comporter une clause prévoyant que le locataire sera automatiquement propriétaire de la voiture si le contrat de LOA a été exécuté jusqu’à son terme, dans des conditions normales.
Ce n’est qu’à ces conditions que la TVA doit donc être reversée intégralement par le loueur au moment de la prise de possession du véhicule par le client.
Source : Arrêt de la Cour de Justice de l’Union Européenne du 4 octobre 2017, n° C-164/16
Location de voitures et TVA : plutôt cigale ou plutôt fourmi ? © Copyright WebLex - 2017
Taxe sur les voitures de société : pour les voitures publicitaires aussi ?
Une exonération réservée aux locations !
Une société est spécialisée dans la vente d’espaces publicitaires sur des voitures, dont elle est propriétaire, et qu’elle met gratuitement à la disposition des communes. Elle s’est abstenue de payer la taxe sur les voitures de société, considérant qu’elle pouvait bénéficier de l’exonération réservée aux loueurs de voitures.
A tort, selon l’administration qui lui rappelle que l’exonération n’est possible que pour les professionnels qui proposent des contrats de location.
Or, elle ne peut que constater que la société ne loue pas les véhicules : elle les met gratuitement à disposition des communes pour des périodes de 2 à 4 ans. Puisqu’elle ne peut pas être considérée comme un loueur de voitures, la société doit payer la taxe sur les voitures de société.
« Non ! » rétorque la société, qui tente alors de bénéficier d’un autre avantage fiscal : puisque les voitures sont prises en location pour une durée supérieure à 30 jours consécutifs, il appartient au locataire de payer la taxe.
« Toujours pas ! », répond le juge : d’une part, la société ne loue pas les véhicules, elle les prête. D’autre part, il appartient au locataire de payer la taxe uniquement lorsqu’une voiture est prise en location plus de 30 jours et que le locataire en question est une société. Ici, c’est une commune, c’est-à-dire une collectivité territoriale, qui a la disposition des voitures.
En conséquence, la société doit bien payer la taxe sur les voitures de société.
Source : Arrêt du Conseil d’Etat du 20 novembre 2017, n°392804
Taxe sur les voitures de société : prêter n’est pas louer ! © Copyright WebLex - 2017
CFE : local industriel, local professionnel, quelle différence ?
CFE : tout dépend des moyens techniques mis en œuvre…
Une société exploite une plateforme logistique d’une surface totale de 28 628 m². Pour ce bâtiment, elle est bien évidemment imposée au titre de la cotisation foncière des entreprises.
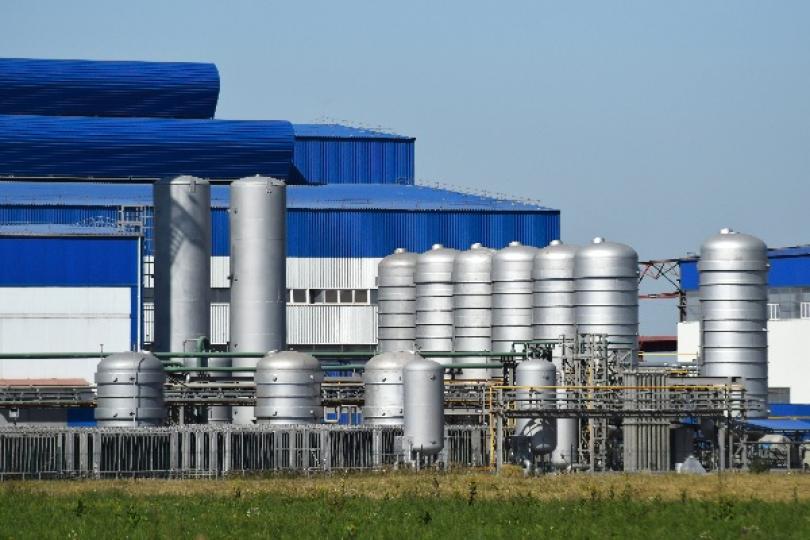
A l’issue d’un contrôle fiscal, l’administration recalcule la valeur locative du bâtiment et rehausse en conséquence le montant de CFE dû : elle considère, au vu de l’importance des moyens techniques mis en œuvre pour les besoins de son activité, que le local exploité par la société est un local industriel.
La société conteste : contrairement à ce que soutient l’administration, le matériel utilisé dans le bâtiment ne joue pas un rôle prépondérant dans son activité. En clair, même si elle utilise des machines, la composante essentielle pour les besoins de son activité reste l’humain qui appuie sur le bouton. Son local étant bien un local professionnel, la société demande l’annulation du redressement fiscal.
Refus du juge, qui insiste sur l’importance des moyens techniques déployés pour l’activité de la société, à savoir :
- des quais de chargement et de déchargement des marchandises ;
- des chambres froides d’une surface de 23 490 m² ;
- des cellules de stockage de produits composés de racks d’une hauteur de 5 à 6 mètres de haut ;
- de nombreux engins de portage, de levage ;
- de nombreux engins de transport ;
- des transpalettes ;
- un système informatique permettant de mécaniser la préparation des commandes ;
- etc.
L’activité de la société étant très largement automatisée, le juge confirme la position de l’administration, à savoir que le local exploité est un local industriel, et maintient, en conséquence, le redressement fiscal.
Source : Arrêt de la Cour Administrative d’Appel de Lyon du 17 octobre 2017, n°17LY02115
CFE : c’est quoi un bâtiment industriel ? © Copyright WebLex - 2017