Travailleurs indépendants : précisions sur la déduction de certaines cotisations
Travailleurs indépendants : une déduction possible, mais plafonnée !
Les travailleurs indépendants qui déclarent leurs revenus à l’impôt sur le revenu, dans la catégorie des bénéfices non commerciaux, peuvent décider de s’affilier, en plus du régime obligatoire, à des régimes facultatifs de protection sociale mis en place par les caisses de sécurité sociale (caisse nationale des barreaux français, caisse nationale d’assurance vieillesse des professions libérales, etc.).
Si, le cas échéant, vous faites ce choix, sachez que vous pouvez déduire de votre revenu imposable les cotisations et/ou primes versées à ces organismes de protection sociale, à condition toutefois que le contrat souscrit réponde à la définition des contrats d’assurance de groupe.
Pour rappel, un contrat d’assurance de groupe est un contrat qui permet aux travailleurs non-salariés (médecins, avocats, gérants majoritaires, etc.) d’améliorer leur protection sociale en matière de retraite, prévoyance et perte d’emploi.
S’agissant d’un régime facultatif de protection sociale, les cotisations versées ne seront pas intégralement déductibles du revenu imposable, contrairement à celles versées dans le cadre du régime obligatoire.
Des limites maximales de déduction sont fixées pour chaque type de garantie :
- pour le régime facultatif de retraite :
- ○ si votre bénéfice imposable est inférieur à une fois le PASS (plafond annuel de la sécurité sociale – 39 228 € pour 2017), la limite de déduction est fixée à 10 % du PASS soit 3 922,8 € ;
- ○ si votre bénéfice imposable est compris entre 1 PASS (39 228 €) et 8 PASS (313 824 €), la limite de déduction est fixée à 10 % du PASS + 25 % (bénéfice – 1 PASS) ;
- ○ si votre bénéfice imposable est supérieur à 8 PASS (313 824 €), la limite de déduction est fixée à 10 % du PASS + 25 % (7 PASS).
- pour le régime facultatif de prévoyance :
- ○ la limite de déduction est fixée à 7 % du PASS + 3,75 % du bénéfice imposable, dans une limite globale de 3 % (8 PASS), soit une limite globale fixée à 9 415 € pour 2017 ;
- pour la perte d’emploi :
- ○ 2,5 % du PASS soit 981 € pour 2017 ;
- ○ ou 1,875 % du bénéfice imposable dans la limite de 8 PASS, soit une limite fixée à 5 884 € pour 2017.
Les sommes versées par l’organisme de protection sociale en exécution du régime facultatif de prévoyance sont traitées, fiscalement, comme des revenus de remplacement. Elles doivent donc être soumises à l’impôt sur le revenu.
Notez que les revenus de remplacement devront être soumis à l’impôt et ce, même si vous n’avez pas déduit de votre revenu imposable les cotisations versées à l’organisme de protection sociale.
Source :
- BOFiP-Impôts-BOI-BNC-BASE-40-60-50-10
- BOFiP-Impôts-BOI-BIC-CHG-40-50-40-20
Travailleurs indépendants : précisions sur la déduction de certaines cotisations © Copyright WebLex - 2017
Taxe foncière et locaux industriels : pour qui et comment ?
Taxe foncière et locaux industriels : les SCI concernées ?
La valeur locative cadastrale des locaux industriels, servant au calcul de la base d’imposition à la taxe foncière, peut être déterminée selon deux méthodes : la méthode comptable et la méthode particulière.
La méthode particulière, est une méthode de calcul qui s’applique habituellement aux locaux divers ordinaires donnés en location. Elle se compose de 2 techniques d’évaluation différentes :
- si le bien est loué à des conditions de prix normales, la valeur locative est celle qui ressort de la location (montant du loyer) ;
- si le bien est loué à des conditions de prix anormales (que le prix soit supérieur ou inférieur au prix du marché), la valeur locative sera déterminée par les services fiscaux soit par comparaison (en attribuant au local une valeur locative proportionnelle à celle qui a été adoptée pour d’autres biens de même nature), soit par voie d’appréciation directe (en estimant la valeur vénale du local et en lui appliquant un taux d’intérêt qui correspond au taux des placements immobiliers dans la région).
La méthode particulière est aussi celle qui s’applique aux locaux industriels qui ne relèvent pas de la méthode comptable.
La méthode comptable, qui consiste à appliquer au prix de revient des locaux des taux d’intérêts qui varient selon la nature du bien, s’applique traditionnellement aux locaux qui sont inscrits à l’actif du bilan du propriétaire ou de l’exploitant, lorsque le propriétaire du local ne l’exploite pas personnellement (c’est le cas par exemple des installations aéroportuaires) à condition que le propriétaire ou l’exploitant, soumis à l’impôt sur les bénéfices selon un régime réel d’imposition, tienne une comptabilité complète comportant, entre autres documents, un bilan faisant état des immobilisations corporelles.
Dorénavant, à compter de l’imposition 2017, la détermination de la valeur locative selon la méthode comptable s’appliquera aussi aux locaux figurent à l’actif du bilan d’une entreprise ayant pour principale activité la location de locaux industriels.
Sont donc principalement visées les sociétés civiles immobilières (SCI), soumises à l’impôt sur le revenu, qui ont l’obligation d’établir un bilan annuel et qui possèdent des locaux à caractère industriel dont la valeur locative, jusqu’en 2016, n’était pas calculée selon la méthode comptable.
Cette obligation d’inscription à l’actif du bilan la SCI résulte de la réunion de 2 des 3 conditions suivantes :
- employer plus de 50 salariés ;
- réaliser un chiffre d’affaires annuel supérieur à 3,1 millions d’€ ;
- avoir un total de bilan supérieur à 1,55 millions d’€.
A partir du moment où le propriétaire ou l’exploitant a l’obligation d’inscrire son local industriel à l’actif du bilan, l’administration considère que le critère d’inscription est remplie, quand bien même l’exploitant n’aurait pas effectivement inscrit le bien à l’actif.
Les entreprises nouvellement concernées par la détermination de la valeur locative selon la méthode comptable sont encouragées à déclarer aux services fiscaux le prix de revient de leurs locaux industriels avant le 31 décembre 2017.
Elles sont simplement encouragées à faire cette déclaration puisqu’aucune obligation déclarative n’a été prévue par la Loi. Toutefois, nous ne pouvons que vous encouragez à communiquer à l’administration les informations qu’elle demande : cela peut se révéler plus avantageux pour vous de déclarer le prix de revient de l’immeuble plutôt que de laisser l’administration le calculer elle-même.
Source : BOFIP-Impôts-BOI-IF-TFB-20-10-50
Taxe foncière et locaux industriels : pour qui et comment ? © Copyright WebLex - 2017
Vente d’un terrain à bâtir : TVA sur la marge ou sur le prix de vente total ?
TVA sur marge : le bien revendu doit être identique au bien acquis !
Si, par principe, les ventes de terrain à bâtir réalisées par un professionnel (on parle d’assujetti agissant en tant que tel dans le cadre de son activité économique) sont soumises de plein droit à la TVA, la taxation peut être calculée soit sur le prix de vente total, soit sur la marge réalisée par le vendeur.
Pour pouvoir bénéficier de la taxation sur la marge réalisée, 2 conditions doivent être remplies :
- l’achat du terrain ne doit pas avoir permis au vendeur de récupérer la TVA (pas de droit à déduction) ;
- le bien acquis doit être revendu à l’identique, tant au regard de ses caractéristiques physiques qu’au regard de ses caractéristiques juridiques.
Ainsi, si un assujetti achète un terrain à bâtir et le revend ensuite par lots, la vente ne pourra pas bénéficier du régime de taxation sur la marge : la vente des lots sera soumise à TVA sur le prix total, sauf à ce qu’une division parcellaire soit intervenue avant même la signature de l’acte d’achat du terrain. En clair, si le terrain était déjà découpé en lots avant l’achat, la revente en lots (sous réserves que les lots aient la même consistance) sera soumise à la TVA sur la marge. En revanche, si la division intervient après l’acquisition, il sera fait application de la TVA sur le prix de vente total.
Retenez que si l’une des 2 conditions n’est pas remplie, la TVA sera calculée sur le prix de vente total. Ainsi, si le bien vendu n’est pas identique au bien acquis, le vendeur ne pourra pas demander à bénéficier de la taxation sur la marge et ce, même si l’acquisition n’avait pas ouvert droit à déduction !
Source : Réponse ministérielle Giudicelli, Sénat, 7 septembre 2017, n°00904
Vente d’un terrain à bâtir : TVA sur la marge ou sur le prix de vente total ? © Copyright WebLex - 2017
Avoirs à l’étranger : derniers jours pour régulariser spontanément la situation !

Evasion fiscale et remise des pénalités : bientôt la fin !
Pour lutter contre l’évasion fiscale, le gouvernement a mis en place, en 2013, un dispositif de régularisation spontanée : les contribuables qui détiennent des avoirs à l’étranger et qui ne les ont pas déclarés peuvent, spontanément, rectifier cette omission. En contrepartie, l’administration s’engage à accorder une remise sur les pénalités encourues.
Pour recevoir et traiter ces déclarations spontanées, un service spécifique a été créé : le Service de Traitement des Déclarations Rectificatives.
A compter du 31 décembre 2017, ce service fermera définitivement ses portes : il ne sera donc plus possible, pour un contribuable, de régulariser spontanément sa situation et ainsi, d’obtenir une remise des pénalités dues.
Concrètement, il vient de nous être précisé que les dossiers de régularisation seront traités de la façon suivante :
- jusqu’au 31/12/2017, les dossiers complets, accompagnés d’une déclaration rectificative et du paiement de l’impôt dû, seront acceptés et traités ;
- les dossiers réceptionnés par le service avant le 31/12/2017, mais qui n’auront pas pu être traité avant le 1er janvier 2018 pourront encore, s’ils sont complets, bénéficier de la procédure dérogatoire et donc, de la remise des pénalités ;
- les dossiers réceptionnés après le 31/12/2017 seront traités normalement, sans remise des pénalités.
- Ministère de l’action et des comptes publics, communiqué de presse du 15 septembre 2017, n°73
Prélèvement à la source : le report confirmé !
Prélèvement à la source : effectif… en 2019 !
Le prélèvement à la source de l’impôt sur le revenu, qui a pour objectif de supprimer le décalage d’un an existant actuellement entre la perception du revenu et le paiement de l’impôt correspondant, devait, à l’origine, être mis en place le 1er janvier 2018. Tel n’est plus le cas : il devrait (normalement) être appliqué à partir du 1er janvier 2019.
Corrélativement, les mesures transitoires, indissociables du prélèvement à la source, sont également décalées d’un an : c’est le cas notamment du crédit d’impôt de modernisation du recouvrement (CIMR).
Comme vous le savez, le CIMR a été créé pour éviter de soumettre les contribuables à une double imposition en 2018 (paiement de l’impôt sur les revenus de 2017 et prélèvement à la source pour les revenus 2018) : il devait être égal au montant des revenus non exceptionnels déclarés par le contribuable pour l’année 2017. L’impôt 2017 étant ainsi neutralisé, le contribuable n’aurait supporté, en 2018, que le prélèvement à la source sur les revenus 2018 !
Le prélèvement à la source ayant été décalé d’un an, le risque de double imposition en 2018 a disparu. Dès lors, le CIMR n’aura vocation à s’appliquer qu’au moment de la mise en place du prélèvement à la source : il viendra neutraliser l’impôt dû sur les revenus 2018 pour éviter la double imposition en 2019 !
Le décalage du dispositif impacte également l’acompte contemporain qui ne sera dû par les professionnels indépendants qu’à partir du 1er janvier 2019 : pour rappel, l’acompte contemporain est un acompte dû au titre du prélèvement à la source pour les revenus imposés au titre des bénéfices industriels et commerciaux (BIC), des bénéfices agricoles (BA), des bénéfices non commerciaux (BNC), des revenus fonciers, des rentes viagères versées à titre onéreux et des pensions alimentaires versés par un débiteur hors de France, ainsi que ceux versés au titre des revenus de source étrangère imposables en France.
Si le report du prélèvement à la source affecte évidemment le CIMR et l’acompte contemporain, il affecte également tous les dispositifs secondaires dont la mise en place était prévue pour janvier 2018 mais qui, de fait, ne seront applicables qu’en janvier 2019 : c’est le cas, par exemple, du versement, au profit du contribuable, de l’acompte de 30 % du montant des avantages fiscaux obtenus du fait des dépenses liées à l’emploi d’un salarié à domicile ou des dépenses liées à la garde de jeunes enfants.
Source : Ordonnance n°2017-1390 du 22 septembre 2017 relative au décalage d’un an de l’entrée en vigueur du prélèvement à la source de l’impôt sur le revenu
Prélèvement à la source : le report confirmé ! © Copyright WebLex - 2017
Contrôle fiscal : l’administration obligée de réparer ses erreurs ?
Contrôle fiscal : une faculté…pas une obligation !
Suite à la mise en recouvrement d’un impôt, une société conteste le montant demandé par voie de réclamation adressée à l’administration fiscale. Sa réclamation ayant été rejetée, la société demande à l’administration de lui accorder un dégrèvement d’office, ce qu’elle refuse !
La société conteste ce refus, hélas sans succès… Le juge lui rappelle en effet que la décision de l’administration d’accorder ou non un dégrèvement d’office revêt un caractère purement gracieux. Autrement dit, il n’est pas possible de contraindre l’administration à lui accorder un tel dégrèvement, même par voie judiciaire ! En conséquence, la demande de la société ne peut qu’être rejetée, et l’imposition maintenue.
Source : Arrêt du Conseil d’Etat du 19 juin 2017, n°403096
Contrôle fiscal : l’administration obligée de réparer ses erreurs ? © Copyright WebLex - 2017
Intégration fiscale : qui peut demander la restitution d’un excédent d’impôt ?
Intégration fiscale : la filiale n’a pas qualité pour agir…
Lorsqu’une holding et ses filiales choisissent d’opter pour le régime de l’intégration fiscale, la holding (société mère) devient seule redevable de l’impôt sur les sociétés calculé sur le résultat d’ensemble du groupe : c’est donc elle qui s’acquitte des acomptes au cours de l’exercice, puis procède au paiement du solde de l’IS dû au titre de l’exercice écoulé.
C’est également la société mère qui peut demander, au moment du paiement de ce solde, la restitution d’un excédent de versement ou d’une fraction de l’impôt, le cas échéant.
Une filiale ne peut donc pas, en principe, demander à l’administration de lui restituer directement un excédent d’impôt, sauf à ce que sa société mère lui ait donné mandat pour le faire.
Ce principe vient tout juste d’être rappelé à une filiale intégrée par le juge de l’impôt : après imputation d’un crédit d’impôt recherche au titre des dépenses de recherche qu’elle avait engagées, une filiale s’est aperçue que le groupe pouvait obtenir la restitution d’une fraction de l’impôt sur les sociétés déjà versé. Plutôt que d’en informer sa société mère, la filiale a décidé de former elle-même une demande de remboursement, ce que l’administration lui a refusé…
…à raison selon le juge, qui lui rappelle qu’en l’absence de mandat en ce sens, une filiale ne peut pas directement obtenir restitution d’un excédent d’impôt : seule la société mère peut le faire !
Source : Arrêt de la Cour Administrative d’Appel de Versailles du 20 juillet 2017, n°16VE02595
Intégration fiscale : qui peut demander la restitution d’un excédent d’impôt ? © Copyright WebLex - 2017
TVA déductible : (toujours !) sous conditions…
TVA déductible : totalement, partiellement… ou pas du tout !
Pour la plupart des entreprises, dont le chiffre d’affaires est intégralement soumis à TVA, la question de la récupération de la taxe ne se pose pas : les biens achetés par elles sont affectés à leurs activités soumises à la TVA et, par conséquent, ouvrent droit à déduction intégrale.
En revanche, la question du droit à déduction devient problématique à partir du moment où une entreprise décide, par exemple, d’acheter un bien qu’elle n’affectera pas (ou pas complètement) à son activité soumise à TVA. Dans cette hypothèse, la TVA payée au fournisseur n’est pas intégralement déductible : il sera nécessaire de calculer un coefficient de déduction, ce qui permettra de déterminer la proportion de TVA récupérable.
Le coefficient de déduction est le résultat du produit de 3 coefficients :
- le coefficient d’assujettissement, qui correspond à la proportion d'utilisation du bien ou du service pour la réalisation d'opérations imposables à la TVA (rappelons que les opérations imposables sont celles qui sont situées dans le champ d'application de la TVA, qu'elles soient effectivement imposées ou légalement exonérées) ;
- le coefficient de taxation, qui permet de déterminer la proportion d'utilisation du bien ou du service acquis pour la réalisation d'opérations ouvrant droit à déduction ;
- le coefficient d’admission, qui ne dépend pas de l’activité de l’entreprise mais de la règlementation elle-même : il permet la prise en compte des exclusions ou des restrictions au droit à déduction de TVA.
Chaque coefficient se voit attribuer un chiffre entre 0 et 1. Si le résultat du produit des 3 coefficients est égal à 1, l’entreprise pourra récupérer l’intégralité de la TVA payée. S’il est égal à 0, l’entreprise n’aura pas droit à déduction. Enfin, si le coefficient de déduction est compris entre 0 et 1, par exemple 0,8, l’entreprise bénéficiera d’un droit à déduction partiel (équivalant, dans notre exemple, à 80 % de la TVA payée).
Informée de la nécessité de déterminer un coefficient de déduction, une entreprise s’est interrogée sur l’existence même de son droit à récupérer la TVA.
Pour la petite histoire, l’entreprise en question est propriétaire de plusieurs terrains situés dans un village de vacances. La commune l’ayant informée que la station de pompage des eaux usées desservant ce village était endommagée, l’entreprise a accepté de prendre en charge, sans contrepartie, les travaux de remise en état.
Pour la réalisation de ces travaux, elle a fait appel à un prestataire de service et a réglé les factures transmises. L’entreprise a ensuite demandé à récupérer la TVA payée sur ces factures au moyen de sa déclaration mensuelle de TVA, ce que l’administration lui refuse !
Cette dernière considère, en effet, que, parce que l’entreprise n’est pas propriétaire de la station de pompage, elle ne peut pas récupérer la TVA payée sur les travaux de remise en état.
A tort selon le juge, qui trouve le raisonnement de l’administration un peu rapide. Il rappelle qu’il est possible pour une entreprise de déduire la TVA payée sur des travaux qui consistent à construire ou à améliorer un bien dont un tiers est propriétaire à partir du moment où les 2 conditions suivantes sont réunies :
- le tiers propriétaire (ici la commune) doit bénéficier gratuitement du résultat des travaux réalisés ;
- les travaux doivent être profitables à l’activité économique de l’entreprise et à celle du tiers propriétaire.
Le juge conclut en rappelant que, comme les travaux engagés n’excèdent pas ceux nécessaires à la remise en état de la pompe et, sont proportionnés au but recherché, c’est-à-dire l’exploitation du village de vacances, l’entreprise est en droit de récupérer la TVA payée par elle. Le redressement fiscal est donc annulé.
Source : Arrêt de la Cour de Justice de l’Union Européenne du 14 septembre 2017, n°132/16
TVA déductible : (toujours !) sous conditions… © Copyright WebLex - 2017
Apport partiel d’actif : la notion d’exploitation autonome précisée !
Apport partiel d’actif : le contrat d’enseigne, un élément essentiel de l’activité ?
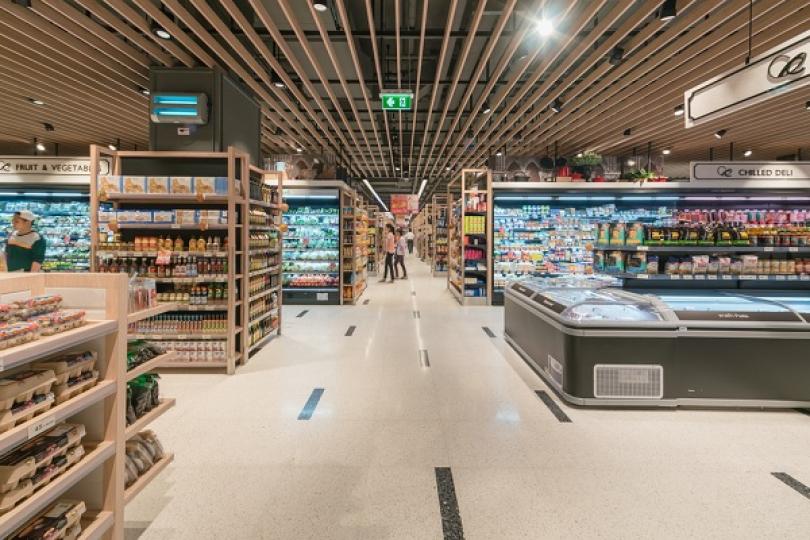
Une société, mère d’un groupe de sociétés placé sous le régime de l’intégration fiscale, exploite un supermarché sous l’enseigne Champion.
A l’expiration du contrat d’enseigne et d’approvisionnement passé avec Champion, elle décide d’exploiter son supermarché sous l’enseigne Leader Price.
Pour répondre aux exigences de cette nouvelle enseigne, la société mère décide de transférer à l’une de ses filiales l’ensemble de ses droits, biens et obligations relatifs à l’exploitation du supermarché : elle lui transfère donc toutes les autorisations administratives nécessaires à l’exercice de l’activité, à l’exception du contrat d’enseigne et d’approvisionnement passé avec Champion qui n’a pas été renouvelé. La filiale, une fois en possession de tous les éléments lui permettant d’exploiter le magasin, signe un contrat d’enseigne et d’approvisionnement avec Leader Price.
La société mère a réalisé ce que l’on appelle un apport partiel d’actif (APA) : cette opération lui a permis de réaliser une plus-value sur l’ensemble des éléments d’actifs apportés, gain qu’elle n’a pas soumis à l’impôt car exonéré au regard des règles applicables en matière d’APA.
A tort, selon l’administration qui considère que la société mère n’a pas transféré à sa filiale une branche d’activité susceptible de faire l’objet d’une exploitation autonome, condition impérative pour que la plus-value résultant de l’APA soit exonérée d’impôt. Elle rappelle, en effet, que si la société mère a transféré à sa filiale toutes les autorisations administratives nécessaires, elle n’a pas transmis le contrat d’enseigne passé avec Champion, contrat constituant pourtant un élément essentiel de l’activité. En conséquence, l’administration redresse la société mère et demande le paiement de l’impôt sur la plus-value réalisée !
Ce que conteste la société qui rappelle :
- que le contrat d’enseigne et d’approvisionnement passé avec Champion est arrivé à son terme et n’a pas été renouvelé et ce, avant même que l’APA soit réalisé ;
- qu’immédiatement après l’APA, la filiale a passé un nouveau contrat d’enseigne et d’approvisionnement avec Leader Price.
La société mère estime donc que le contrat d’enseigne non transféré à sa filiale n’est pas un élément essentiel de l’activité, ce que confirme le juge qui annule le redressement fiscal et exonère d’impôt la plus-value réalisée à l’occasion de l’APA.
Source : Arrêt du Conseil d’Etat du 22 septembre 2017, n°400613
Apport partiel d’actif : la notion d’exploitation autonome précisée ! © Copyright WebLex - 2017
Suramortissement des investissements productifs : du nouveau !
Suramortissement : des précisions sur les biens éligibles
Pour encourager les entreprises à investir dans des outils de production, un avantage fiscal a été mis en place : il s’agit d’une déduction fiscale exceptionnelle, appelée suramortissement, égale à 40 % de la valeur d’origine de l’investissement, qui s’applique en plus de la déduction fiscale classique de l’amortissement. Elle profite à toutes les entreprises qui achètent, fabriquent ou prennent en crédit-bail un bien éligible, avant le 15 avril 2017, quelles que soient leurs activités, à condition toutefois qu’elles soient imposées selon un régime réel.
Sont considérés comme éligibles les biens qui peuvent être amortis selon le mode dégressif, et qui relèvent de l’une des catégories suivantes :
- matériels et outillages utilisés pour des opérations industrielles de fabrication ou de transformation (à l’exception du matériel mobile ou roulant affecté à des opérations de transport) ;
- matériels de manutention ;
- installations destinées à l’épuration des eaux et à l’assainissement de l’atmosphère ;
- installations productrices de vapeur, de chaleur ou d’énergie (à l’exception des installations de production d’électricité dont la production bénéficie de tarifs réglementés d’achat) ;
- matériels et outillages utilisés dans le cadre d’opérations de recherche scientifique ou technique ;
- logiciels, soit lorsqu’ils sont indissociables des matériels éligibles, soit lorsqu’ils contribuent aux opérations industrielles de fabrication et de transformation ;
- matériels informatiques prévus pour une utilisation au sein d’une baie informatique ;
- installations, équipements, lignes et câblages en fibre optique ne bénéficiant pas d’une aide publique ;
- véhicules utilitaires légers dont le poids total autorisé en charge est égal à 3,5 tonnes ainsi qu’à ceux fonctionnant exclusivement au carburant ED95 ;
- véhicules de plus de 3,5 tonnes fonctionnant exclusivement au gaz naturel ou au biométhane carburant acquis, pris en crédit-bail ou en location avec option d’achat entre le 1er janvier 2016 et le 31 décembre 2017, quel que soit le mode d’amortissement ;
- éléments de structures, matériels et outillages utilisés pour des opérations de transport par câbles (remontées mécaniques) acquis ou fabriqués jusqu’au 31 décembre 2016, quel que soit le mode d’amortissement de ces éléments.
L’administration vient de nous fournir des exemples de biens éligibles à l’avantage fiscal, dans certaines de ces catégories. Ainsi, sont éligibles :
- pour les matériels et outillages utilisés pour des opérations industrielles de fabrication ou de transformation :
- ○ les ponceuses qui entrent dans la catégorie des machines-outils destinées au travail de la pierre, des produits de céramiques, du béton ou de matières minérales assimilées et qui sont utilisées par une entreprise pour transformer la matière brute en revêtement de sol fini ;
- ○ les plateaux fourragers dès lors qu'ils peuvent être considérés comme ayant un usage mixte ;
- ○ les nacelles et les plates-formes élévatrices pour permettre au personnel d'effectuer des travaux d'entretien, de façade, de maintenance ou toutes autres tâches d'intervention en hauteur dès lors qu'elles participent à un processus de production et contribuent donc à des opérations industrielles de fabrication ou de transformation.
Notez que les entreprises dont l’activité consiste à louer (sans option d’achat) des matériels destinés à l’élévation des personnes pour le travail en hauteur peuvent bénéficier du suramortissement sans avoir besoin de justifier de la nature des opérations pour lesquelles ces biens sont utilisés.
- pour les matériels de manutention :
- ○ les grues de manutention ;
- ○ les bras de levage installés sur des camions (sous réserve que leur coût soit clairement identifié et qu’il soit comptabilisé séparément).
- pour les installations productrices de vapeur, de chaleur ou d’énergie :
- ○ les installations de panneaux photovoltaïques produisant de l’électricité en autoconsommation totale ;
- ○ les installations pour lesquelles le propriétaire bénéficie d’un contrat de rachat du surplus de production d’électricité au seul tarif du marché ou d’un contrat de cession à titre gratuit du surplus au gestionnaire du réseau, sous réserve que l’installation ne constitue pas un bien de nature immobilière.
Notez que ces installations restent exclues du bénéfice de l’avantage fiscal si elles bénéficient des tarifs réglementés d’achat ou d’un complément de rémunération sous forme, par exemple, de prime.
Source : BOFiP-Impôts-BOI-BIC-BASE-100
Suramortissement des investissements productifs : du nouveau ! © Copyright WebLex - 2017