TVA : la foire aux vins, une foire comme les autres ?
Accès à une foire aux vins : TVA à 10 ou 20 % ?
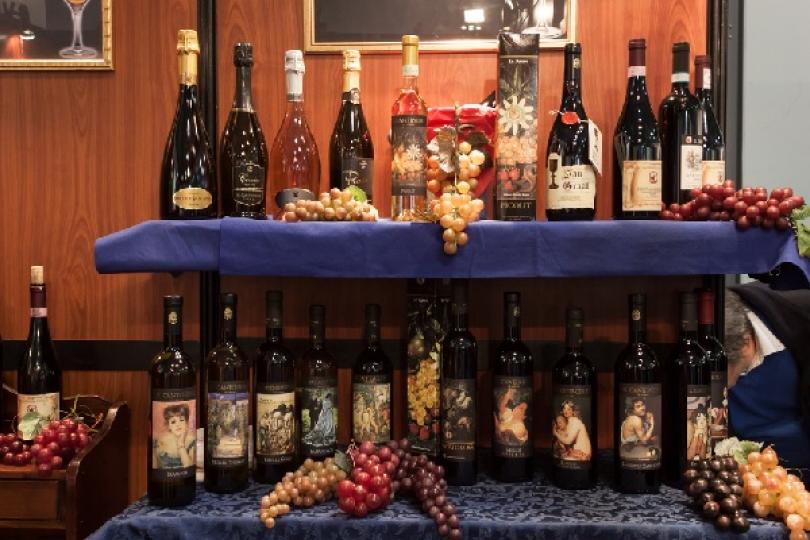
Une association organise tous les ans une foire aux vins. Pour y accéder, les visiteurs doivent payer un droit d’entrée de 13 €. L’association a soumis ce droit d’entrée à la TVA au taux de 20 %. Pensant avoir commis une erreur, elle a adressé une réclamation à l’administration pour demander l’application du taux de TVA réservé aux foires, c’est-à-dire le taux de 10 %.
Refus de l’administration, qui précise que la contrepartie du droit d’entrée payé par les visiteurs consiste en la remise d’un verre de vin et de plusieurs tickets (10) de dégustation, utilisables sur les stands des exposants : le droit d’entrée n’étant pas un droit d’accès, mais plutôt le prix d’un droit de consommation d’alcool, le taux de TVA de 10 % n’est pas applicable…
…ce que confirme le juge qui rappelle que, même si des prestations accessoires sont proposées dans le cadre de la manifestation, par exemple des animations, l’objet principal de la foire reste la dégustation de vins. Il faut donc faire application du taux normal de TVA de 20 %.
Source : Arrêt de la Cour Administrative d’Appel de Nancy du 1er juin 2017, n°15NC01930
TVA : la foire aux vins, une foire comme les autres ? © Copyright WebLex - 2017
Maître de l’affaire : un contrôle effectif de l’entreprise ?
Maître de l’affaire : une appréciation au cas par cas !
Une entreprise fait l’objet d’un contrôle fiscal à l’issue duquel l’administration prononce un rehaussement du résultat imposable. Dans le même temps, elle engage un contrôle fiscal de la situation personnelle du dirigeant et vient le taxer, au titre des revenus de capitaux mobiliers, pour les sommes qui correspondent au rehaussement du résultat de l’entreprise, et qu’elle qualifie de « revenus distribués ».
L’administration considère en effet que le dirigeant s’est comporté vis-à-vis de l’entreprise comme le « maître de l’affaire » : il doit donc être regardé comme étant le bénéficiaire des revenus réputés distribués par l’entreprise.
A tort, selon le dirigeant qui rappelle à l’administration qu’il n’est que l’interlocuteur des fournisseurs et que cela ne suffit pas, selon lui, à le qualifier de « maître de l’affaire ».
Certes, répond le juge qui rappelle toutefois que d’autres éléments tendent à prouver que le dirigeant a bien la maîtrise de l’affaire :
- il est gérant de droit, salarié de l’entreprise ;
- il est associé minoritaire de l’entreprise (il détient 70 des 150 parts) ;
- il est seul titulaire de la signature sur les comptes bancaires de l’entreprise.
Le faisceau d’indices étant suffisant pour établir la qualité de maître de l’affaire du dirigeant, le redressement fiscal est confirmé !
Source : Arrêt de la Cour Administrative d’Appel de Versailles du 6 juillet 2017, n°16VE02826
Maître de l’affaire : un contrôle effectif de l’entreprise ? © Copyright WebLex - 2017
Crédit d’impôt recherche : pour la conception de bijoux ?
Dans crédit d’impôt recherche, il y a « recherche » !
Un joaillier subit un contrôle fiscal à l’issue duquel l’administration vient remettre en cause le crédit d’impôt recherche dont il estimait pouvoir bénéficier pour la conception de 4 bijoux articulés (manchette, collier, bracelet et boucles d’oreilles). Selon elle, le joaillier n’a engagé aucune dépense de recherche pour la conception de ces bijoux ce qui, de fait, le prive du bénéfice de l’avantage fiscal.
A tort selon le professionnel, qui estime avoir mené des opérations de recherche, puisque :
- les bijoux ont été conçus grâce à une collaboration entre joailliers et infographistes ;
- certaines pièces ont nécessité une modélisation mathématique ;
- les prototypes imaginés ont été produits à l’aide de nouveaux logiciels (CAO Solidwork et logiciels de conception 3D).
Certes, répond le juge qui considère néanmoins que les dépenses de conception engagées par le joailler ne sont pas des dépenses de recherche : il a fait appel à des techniques existantes qu’il s’est contenté d’appliquer au domaine de la joaillerie. N’ayant résolu aucune incertitude technique ou scientifique, et la conception des 4 bijoux ne présentant aucun caractère de nouveauté, le professionnel n’a pas droit au bénéfice du crédit d’impôt. Le redressement fiscal est donc confirmé !
Source : Arrêt de la Cour Administrative d’Appel de Paris du 7 juillet 2017, n°17PA00414
Crédit d’impôt recherche : pour la conception de bijoux ? © Copyright WebLex - 2017
Attribuer des actions gratuites : la donation n’est pas sans conséquences !
Attribuer des actions gratuites : donation = cession = taxation !
L’attribution d’actions gratuites est un mécanisme permettant d’encourager l’actionnariat des salariés et des mandataires sociaux de l’entreprise. Cette démarche d’ouverture de l’entreprise emporte toutefois d’importantes conséquences fiscales pour l’attributaire (salarié ou mandataire social qui reçoit les actions).
S’il est évident qu’il sera taxé au titre du gain réalisé au moment de la cession de ses actions (plus-value de cession), il sera également taxé au titre du « gain d’acquisition ».
Ce « gain d’acquisition » se définit comme l’avantage financier dont bénéficie l’attributaire du fait de l’attribution des actions : il constitue un complément de rémunération pour le salarié ou le mandataire social qui reçoit les actions.
Ce gain d’acquisition sera soumis à l’impôt sur le revenu (et aux prélèvements sociaux) au titre de l’année au cours de laquelle l’attributaire a effectivement disposé de ses actions, c’est-à-dire au titre de l’année où il les a cédées.
La question s’est posée de savoir si une donation était ou non une cession provoquant la taxation du gain d’acquisition.
Une personne s’est vu attribuer 80 000 actions de sa société. A l’issue de la période de d’acquisition (2 ans à l’époque) et de la période de conservation (2 ans à l’époque), elle a décidé de donner ses actions à ses enfants.
L’administration, dans le cadre d’un contrôle fiscal, a décidé que le gain d’acquisition devait être taxé l’année de la donation… ce qu’a contesté l’attributaire : selon lui, une donation n’est pas une cession. Lorsque la Loi emploi le mot « cession », elle entend par là une « vente », c’est-à-dire une cession à titre onéreux. La donation n’étant pas une vente, le gain d’acquisition ne doit pas être taxé l’année de la donation !
L’administration conteste à son tour en rappelant que le terme cession couvre tout à la fois les cessions à titre onéreux, c’est-à-dire les ventes, et les cessions à titre gratuit, notamment les donations. Par conséquent, la donation étant une cession à titre gratuit, la taxation du gain d’acquisition doit intervenir l’année de sa réalisation… ce que confirme le juge qui valide le redressement fiscal.
Source : Arrêt de la Cour Administrative d’Appel de Paris du 7 juillet 2017, n°16PA03216
Attribuer des actions gratuites : la donation n’est pas sans conséquences ! © Copyright WebLex - 2017
Révision des valeurs locatives : êtes-vous concerné ?
Révision des valeurs locatives : détaillez votre avis de taxe foncière !
Les principaux impôts locaux (taxe foncière, taxe d’habitation et cotisation foncière des entreprises) sont déterminés à partir de la valeur locative cadastrale. Cette valeur locative cadastrale, censée correspondre au montant du loyer que toucherait le propriétaire de l’immeuble s’il décidait de le placer en location, n’avait pas été révisée depuis près de 40 ans.
Face à la nécessité de réformer le système pour l’adapter aux exigences contemporaines, et surtout pour tenir compte des prix du marché, il a été décidé, en 2010, d’initier une réforme qui a abouti à la détermination d’une valeur locative révisée applicable aux locaux professionnels depuis le 1er janvier 2017.
Si vous êtes propriétaire d’un local professionnel et que vous souhaitez savoir si cette nouvelle valeur locative révisée vous est applicable, il vous suffit de consulter votre avis de taxe foncière qui précise :
- en page 1 : « le montant de l’impôt prend en compte la révision des valeurs locatives des locaux professionnels » ;
- en bas à gauche de la page 4 : message indiquant le montant de lissage annuel ;
- dans le détail des cotisations de la page 4 : une ligne intitulée « Cotisation lissée ».
L’application de la valeur locative révisée peut conduire à une variation importante de votre cotisation de taxe foncière. Mais sachez néanmoins que ce n’est peut-être pas la seule explication : la différence entre votre cotisation 2016 et votre cotisation 2017 peut résulter également soit d’une modification de votre local (par exemple suite à l’ajout d’une construction), soit d’une évolution des taux d’imposition décidée par la collectivité territoriale sur le territoire de laquelle se trouve votre local.
Source : www.impots.gouv.fr
Révision des valeurs locatives : êtes-vous concerné ? © Copyright WebLex - 2017
Vente de titres de PME et avantage fiscal : pour quelle PME ?
Vente de titres d’une PME : l’impact d’une croissance externe
Depuis le 1er janvier 2013, lorsqu’une personne décide de vendre les titres d’une PME nouvelle, le gain réalisé est imposé à l’impôt sur le revenu, toutes conditions remplies, après application d’un abattement renforcé pour durée de détention fixé à :
- 50 % si les titres sont détenus depuis au moins 1 an et moins de 4 ans ;
- 65 % si les titres sont détenus depuis au moins 4 ans et moins de 8 ans ;
- 85 % si les titres sont détenus depuis au moins 8 ans.
Parmi les conditions à remplir, il faut que l’entreprise, dont les titres sont détenus, soit une PME nouvelle, c’est-à-dire une entreprise créée depuis moins de 10 ans au moment de l’achat des titres et qui ne soit pas issue d’une concentration, restructuration, extension ou reprise d’activité préexistante.
Si ces deux conditions sont remplies au moment de l’acquisition des titres, l’avantage fiscal est en principe acquis au moment de la vente (sous réserve du respect de toutes les conditions). Mais que se passe-t-il si l’entreprise acquiert un fonds de commerce plusieurs années après sa création ?
Il vient de nous être précisé que le fait pour l’entreprise d’acheter un fonds de commerce plusieurs années après sa création est sans incidence sur l’application de l’abattement renforcé. A partir du moment où l’entreprise est réellement nouvelle au jour de sa création, les opérations de croissance externe qu’elle met en place (en achetant un fonds de commerce par exemple) ne viennent pas priver le vendeur des titres du bénéfice de l’avantage fiscal.
Source : Réponse ministérielle Deromedi du 7 septembre 2017, Sénat, n°00039
Vente de titres de PME et avantage fiscal : pour quelle PME ? © Copyright WebLex - 2017
Taxe sur les voitures de société : même pour les voitures utilisées sur circuit ?
Taxe sur les voitures de société : conduite sur circuit ≠ apprentissage de la conduite
Une société a fait l’acquisition de voitures de luxe (Aston Martin, Lamborghini, Ferrari, etc.) en vue d’organiser des stages de conduite sur circuit. Mais elle s’est abstenue de payer la taxe sur les voitures de société, ce que n’a pas manqué de relever l’administration fiscale qui, au contraire, l’a soumise à cette la taxe sur les voitures utilisées, s’agissant, selon elle, de voitures de société.
La société conteste, considérant que son activité consiste à enseigner la conduite automobile : selon elle, son activité d’organisation de stage de conduite sur circuit s’apparente à l’activité des auto-écoles qui organisent elles aussi des stages d’apprentissage de conduite.
De plus, elle précise que, comme les moniteurs d’auto-école, ses moniteurs ont suivi une formation spécifique et que, comme les voitures d’auto-école, ses voitures ont été adaptées pour permettre l’apprentissage de la conduite.
Certes, répond le juge, mais, pour autant, la société ne démontre pas que les stages de conduite qu’elle organise ont pour vocation d’améliorer la conduite des propriétaires de voitures de luxe. En cela, son activité s’apparente plus à une activité de loisirs qu’à une activité d’enseignement de la conduite. En conséquence, la taxe sur les voitures de société est due et le redressement fiscal est confirmé !
Profitons-en pour rappeler qu’il n’y aura pas, cette année, de taxe à déclarer et payer en novembre 2017 : la taxe due pour la période courant du 1er octobre 2016 au 30 septembre 2017 sera à payer en janvier 2018 et une taxation exceptionnelle correspondant au dernier trimestre 2017 devra aussi être payée en janvier 2018.
Source :
- Arrêt de la Cour Administrative d’Appel de Paris du 28 juin 2017, n°16PA01604
- www.impots.gouv.fr
Taxe sur les voitures de société : Porsche, Lamborghini, Ferrari… aussi ? © Copyright WebLex - 2017
Avis à tiers détenteur (ATD) : de la TVA sur les frais bancaires ?
Avis à tiers détenteur : les frais bancaires ne sont pas exonérés de TVA !
Une banque reçoit de la part des services fiscaux un avis à tiers détenteur concernant l’un de ses clients. Elle l’exécute et facture donc à ce client des frais bancaires en application de la convention de compte conclue avec lui.
A l’occasion d’un contrôle fiscal, l’administration s’aperçoit que les frais bancaires appliqués par la banque en exécution de l’ATD n’ont pas été soumis à TVA. Elle procède donc au redressement fiscal qui s’impose. Ce que conteste la banque.
Elle considère en effet que les opérations de paiement effectuées en application d’un ATD constituent des opérations de virements bancaires, opérations qui bénéficient légalement d’une exonération de TVA. Elle précise aussi que lorsqu’elle réalise une opération de transfert de fonds au profit des services fiscaux en exécution d’un ATD, elle agit en vertu d’une obligation légale : elle ne rend aucun service économique à son client. Le redressement fiscal n’est donc pas justifié !
Faux, répond le juge qui rappelle que seules les opérations bancaires et financières sont exonérées de TVA, à savoir les opérations qui concernent les dépôts de fonds, les comptes courants, les paiements, les virements, les créances, les chèques et les autres effets de commerce, à l’exception des opérations de recouvrement de créances qui, elles, ne sont pas exonérées.
Or, le juge rappelle que, si le service rendu par la banque à son client qui fait l’objet d’un ATD résulte d’une obligation légale, il ne se limite pas à un simple virement de fonds au profit du Trésor Public : dans ce type de situation, la banque est également chargée de réaliser diverses opérations telles que la vérification du solde du compte bancaire, le blocage des fonds pendant une période de 15 jours, etc.
Ainsi, le service rendu par la banque à son client constitue une véritable mesure de recouvrement de créances. En conséquence, les frais facturés devant bien être soumis à TVA, le redressement fiscal est confirmé !
Source : Arrêt de la Cour Administrative d’Appel de Versailles du 18 mai 2017, n°16VE02479
Avis à tiers détenteur (ATD) : de la TVA sur les frais bancaires ? © Copyright WebLex - 2017
Adhérer à un organisme de gestion agréé : carte bancaire obligatoire ?

Adhérer à un organisme de gestion agréé : chèques ou cartes bancaires !
Si les professionnels qui adhèrent à un organisme de gestion agréé ont l’obligation d’accepter les paiements par chèque ou par carte bancaire, cette obligation présente un caractère alternatif. Ainsi, les adhérents devront choisir :
- soit d’accepter seulement les règlements par carte bancaire ;
- soit d’accepter seulement les règlements par chèque ;
- soit d’accepter les règlements par chèque et par carte bancaire.
Vous l’aurez compris, les adhérents pouvant choisir de n’accepter que les paiements par chèque, ils n’ont pas l’obligation de s’équiper d’un terminal de paiement par carte bancaire !
Notez que les paiements par chèque ou par carte bancaire peuvent être refusés lorsque :
- les frais d’encaissement sont disproportionnés par rapport au montant de la transaction ;
- la règlementation professionnelle impose les paiements en espèces ;
- la vente est de faible importance et le paiement en espèces est l’usage (par exemple l’achat de pain dans une boulangerie).
Rappelez-vous également que l’adhérent d’un organisme de gestion agréé a l’obligation d’informer sa clientèle des moyens de paiement qu’il accepte. C’est pourquoi il doit :
- apposer, dans ses locaux destinés à recevoir la clientèle ainsi que dans les emplacements ou véhicules aménagés en vue d'effectuer des ventes ou des prestations de services, un document écrit reproduisant de façon apparente la mention : « Acceptant le règlement des sommes dues par chèques libellés à son nom ou par carte bancaire en sa qualité de membre d'un centre de gestion agréé par l'administration fiscale » ;
- mentionner le nom du centre de gestion auquel il adhère et placer cette information de manière à ce qu’elle puisse être lue sans difficulté par sa clientèle ;
- reproduire ces mentions dans sa correspondance et sur les documents professionnels adressés ou remis à ses clients.
Source : BOFiP-Impôts-BOI-DJC-OA-20-30-20
Adhérer à un organisme de gestion agréé : carte bancaire obligatoire ? © Copyright WebLex - 2017

Départ en retraite et vente d’entreprise : plusieurs avantages fiscaux ?
Une exonération d’impôt pour chaque vente d’entreprise ?
Au moment de son départ en retraite, un dirigeant qui vend son entreprise (soumise à l’IR) bénéficie, sous conditions, d’une exonération totale d’impôt sur la plus-value réalisée.
Notez que cette exonération ne concerne que l’impôt sur le revenu : le gain réalisé restera soumis aux prélèvements sociaux.
La question a été posée de savoir si un dirigeant qui cède plusieurs entreprises au sein desquelles il exerce son activité professionnelle, au moment de son départ en retraite, pouvait bénéficier plusieurs fois de l’exonération totale d’impôt sur la plus-value réalisée.
La réponse est positive ! Il vient de nous être rappelé que si l’exonération implique que le dirigeant cède totalement son entreprise (ou l’intégralité des titres de la société) dans laquelle il exerce, elle n’est pas limitée à la transmission d’une seule activité. Si, à l’occasion de son départ à la retraite, le dirigeant cède plusieurs entreprises, il pourra bénéficier de l’exonération totale d’impôt sur la plus-value réalisée à l’occasion de chacune des ventes.
Source :
- Réponse ministérielle Joyandet du 10 août 2017, Sénat, n°00132
- Article 151 septies A du Code Général des Impôts
Départ en retraite et vente d’entreprise : plusieurs avantages fiscaux ? © Copyright WebLex - 2017