Prime carburant : de nouvelles règles en 2026 ?
Un salarié utilise sa voiture pour se rendre au travail, alors même que son domicile est desservi par les transports en commun. Conformément à son obligation, son employeur prend déjà en charge une partie de son abonnement annuel de transport collectif.
Face à la hausse des prix du carburant, le salarié souhaite, en plus de cette prise en charge, bénéficier d'une prime carburant. Il en fait donc la demande auprès de l'employeur.
Celui-ci refuse au motif que, selon lui, la présence de transports en commun et la prise en charge de l’abonnement du salarié font obstacle au bénéfice de cette prime.
A-t-il raison ?
La bonne réponse est... Non
Pour 2026, les conditions permettant de bénéficier de la prime carburant sont temporairement assouplies.
Jusqu’au 31 décembre 2026, la condition tenant à l’absence de solution de transport en commun est suspendue. Il est également possible de cumuler la prime carburant avec la prise en charge par l’employeur d’un abonnement de transport collectif.
Le salarié peut donc bénéficier de la prime carburant, sous réserve que l’employeur ait choisi de mettre en place ce dispositif, qui reste facultatif.
Notez également que le plafond d'exonération social annuel de cette prime a été réhaussé de 300 € à 600 € jusqu'au 31 décembre 2026.
C’est l’histoire d’une société qui estime que son client abuse du retard de paiement de ses factures…
Une société réclame pendant des années à son client le paiement de factures, qu’elle finit par obtenir après l’avoir fait condamner. Mais elle ne s’arrête pas là : elle réclame maintenant des dommages-intérêts pour résistance abusive et dilatoire, considérant son client de mauvaise foi…
Sauf qu’elle ne prouve aucun préjudice ici, conteste le client : pour lui, les dommages-intérêts dus à raison du retard de paiement des factures correspondent aux intérêts calculés au taux légal. Ici, pour obtenir d’autres dommages-intérêts pour résistance abusive, il faudrait prouver, non seulement qu’il a agi de mauvaise foi, mais surtout que son créancier a subi un préjudice indépendant du retard de paiement des factures. Preuve que n’apporte pas ici la société…
Ce que reconnait le juge : la résistance abusive ne peut être sanctionnée que s’il est démontré qu’elle a eu des conséquences autres que le simple retard. La société n’en justifiant pas, une indemnité supplémentaire ne peut être accordée…
Les lecteurs ont également consulté…
C’est l’histoire d’une héritière pour qui un mandat ne va pas sans dire…
Suite au décès de sa mère, une héritière charge son notaire de déposer la déclaration de succession. Mais l’administration fiscale contrôle cette déclaration et lui réclame un supplément d’impôt. Un redressement que son notaire conteste en adressant à l’administration ses observations…
Des observations restées sans réponse, ce qui rend la procédure irrégulière, conteste l’héritière. « Faux ! », rétorque l’administration : aucun mandat exprès n’autorise le notaire à contester le redressement au nom de l’héritière, de sorte que rien ne la contraignait à lui répondre. Sauf que si elle n’a pas confié à son notaire un mandat par écrit, elle l’a portant bien chargé de la représenter, conteste l’héritière, comme l’attestent leurs nombreux échanges…
« Insuffisant ! », tranche le juge : si un notaire peut effectuer certaines démarches fiscales sans mandat exprès, il doit en revanche en disposer pour contester un redressement au nom de son client. Un simple mandat tacite ne suffit pas ici…
Les lecteurs ont également consulté…
Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ?
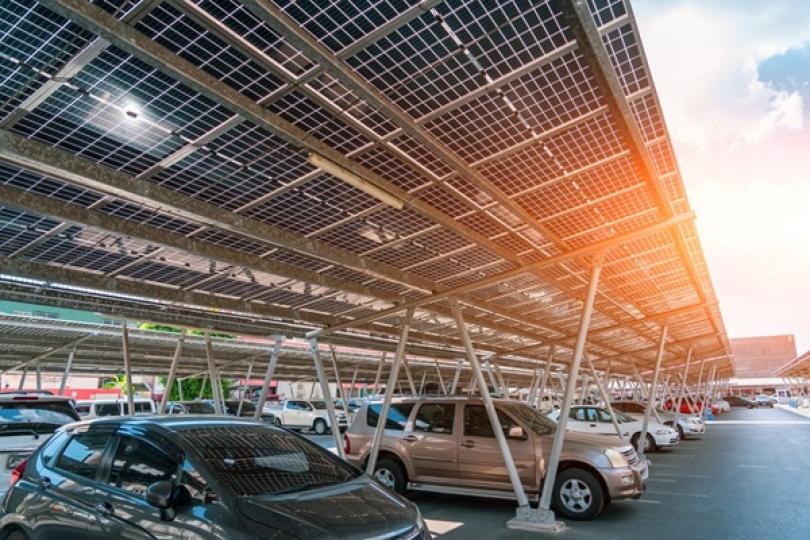
Obligation d’ombrage des parkings : un délai supplémentaire accordé, sous conditions
La loi relative à l'accélération de la production d'énergies renouvelables (ApER) impose d’équiper de panneaux photovoltaïques les parcs de stationnement extérieurs de plus de 1 500 m² :
- au 1er juillet 2026 pour les parcs de plus de 10 000 m² ;
- au 1er juillet 2028 pour les parcs compris entre 1 500 et 10 000 m².
Les propriétaires de parkings extérieurs de plus de 1 500 m² peuvent bénéficier d'un délai supplémentaire, jusqu’en 2030, pour satisfaire à leur obligation légale d'équipement en ombrières solaires uniquement s’ils respectent les exigences relatives aux performances techniques, environnementales et de résilience d'approvisionnement des panneaux photovoltaïques.
Ainsi, le droit au report de l’échéance d’installation s’ouvre aux propriétaires de panneaux photovoltaïques prévoyant :
- un rendement strictement supérieur à 22 % ;
- une baisse annuelle d'efficacité inférieure à 0,4 % à partir de la deuxième année ;
- une empreinte carbone simplifiée inférieure à 740 kgCO2eq/kWc (selon une méthodologie de calcul détaillée et consultable en annexe ici) ;
- une garantie produit d'au moins 12 ans pour les défauts de fabrication ;
- une garantie de performance d'au moins 30 ans assurant la conservation de plus de 80 % de la capacité nominale.
Les exigences quant à la résilience d’approvisionnement, qui varient selon la taille du parc, sont également précisées.
En effet, pour les parcs de 10 000 m² ou plus, l'assemblage des modules doit être réalisé par une entreprise ne fabriquant pas la majorité de ses modules dans un pays tiers qui représente plus de 50 % de l'approvisionnement de l'Union européenne en panneaux photovoltaïques.
Pour les parcs compris entre 1 500 m² et 10 000 m², l'assemblage doit impérativement se faire dans l'Espace économique européen (EEE), et la fabrication des cellules ne doit pas être réalisée dans un pays tiers représentant plus de 50 % de l'approvisionnement européen.
Une autre précision est à prendre en compte en cas de recours à un tiers : le propriétaire du parc doit produire un bon de commande et un contrat d'engagement spécifiant le respect de l'ensemble de ces critères.
Enfin, afin de vérifier la conformité des équipements, celle-ci doit être attestée par un organisme certifié. L’administration peut également procéder à des contrôles annuels sur échantillon pour confirmer cette conformité.
Les lecteurs ont également consulté…
C’est l’histoire d’une locataire qui refuse une augmentation de loyer… cher payée…
Une société signe un contrat de bail commercial et s’aperçoit que ce contrat prévoit, s’agissant du loyer, une augmentation périodique, automatique et forfaitaire. Une clause qui l’interpelle : pour elle, cela signifie que le loyer peut être augmenté sans limite…
« Impossible ! », pour la société qui demande que cette clause soit retirée du contrat… Un contrat qu’elle a signé, rétorque le bailleur : parce que la fixation du loyer relève de la liberté contractuelle des parties, la locataire a de facto accepté la clause en signant le contrat… Sauf que l’évolution des loyers dans le temps est strictement encadrée, selon des modalités précises, estime la société : si une clause d’augmentation forfaitaire du loyer par paliers est possible, c’est à condition qu’elle soit plafonnée à la fois dans son montant et dans le temps...
Ce que confirme le juge : cette clause, sans limitation claire, et n’entrainant une évolution du loyer qu’à la hausse, n’est pas valide et doit être réputée non écrite…
Les lecteurs ont également consulté…
C’est l’histoire d’un couple pour qui rien ne sert de courir...
À la suite d’un contrôle sur pièces, un couple conteste le redressement fiscal envisagé et demande que son dossier soit examiné par un supérieur hiérarchique. Mais sans attendre cet examen, l’administration lui réclame le paiement du supplément d’impôt…
« Pas si vite ! », conteste le couple : puisqu’il a demandé un recours hiérarchique dans les 2 mois suivant la réception de l’avis de rectification, l’administration aurait dû attendre que son dossier soit examiné avant de lui réclamer le paiement. Peu importe, estime au contraire l’administration, pour qui le fait que cet examen ait finalement eu lieu après la mise en recouvrement de l’impôt ne rend pas la procédure irrégulière…
« Si ! », tranche le juge qui invite l’administration à revoir sa copie : dans le cadre d’un contrôle sur pièces, si une demande de recours hiérarchique est formulée dans les 2 mois suivant la réception de l’avis de rectification, elle doit attendre son issue avant de réclamer le paiement des suppléments d’impôt…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur à qui on refuse le licenciement d’un salarié protégé…

Un salarié protégé fait l’objet d’une demande d’autorisation de licenciement disciplinaire. Une autorisation administrative refusée en raison d’un doute sur la réalité des faits reprochés. Le salarié réclame alors des dommages-intérêts pour discrimination syndicale…
Pour le salarié, cette tentative de licenciement refusée par l’administration constitue un élément laissant supposer l’existence d’une discrimination liée à l’exercice de ses activités syndicales. Charge donc à l’employeur de démontrer que cette tentative reposait sur un autre motif… Ce que réfute l’employeur : le refus administratif d’une autorisation de licenciement ne suffit pas, à lui seul, à laisser présumer l’existence d’une discrimination. D’autant que le refus ne portait ici que sur la réalité des faits reprochés…
Ce que confirme le juge, qui donne raison à l’employeur : la seule demande d’autorisation de licenciement, même refusée, ne constitue pas en soi un élément laissant supposer une discrimination syndicale.
Les lecteurs ont également consulté…

Livraison par véhicules autonomes : c’est parti ?
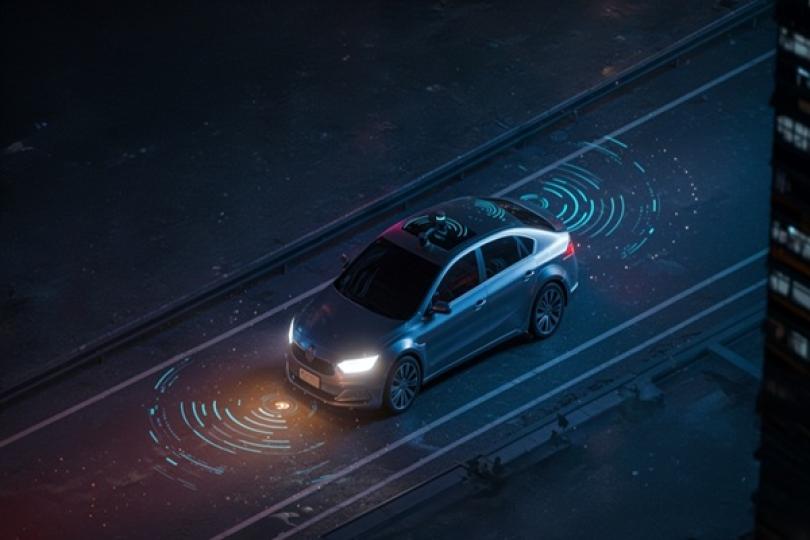
Homologation possible des robots routiers autonomes de livraisons
L’objectif du cadre règlementaire posé par le Gouvernement est de permettre l’homologation en catégorie L (véhicules à moteur à 2 ou 3 roues et quadricycles à moteur) de véhicules autonomes de livraison sur la voie publique en France.
Spécialement conçus pour le transport de marchandises, ces robots de livraison routiers devront être pourvus des éléments leur permettant une circulation en toute autonomie sur la voie publique (hors trottoirs), et notamment des équipements suivants leur permettant de percevoir leur environnement et d’identifier les obstacles : caméras, radars, logiciels embarqués, etc. Ces véhicules, exclusivement électriques, pourront :
- mesurer jusqu’à 4 mètres de long, 2 mètres de large et 2,5 mètres de haut ;
- disposer d’une charge utile de 1 000 kg au maximum ;
- circuler à une vitesse ne dépassant pas 6 km/h.
La réglementation mise en place, accessible ici pour plus de détails, précise l'ensemble des normes applicables dans de nombreux domaines réglementaires, notamment le freinage, la sécurité électrique, la compatibilité électromagnétique, la cybersécurité, la gestion des mises à jour logicielles et l'évaluation du système de conduite automatisée.
Il est par ailleurs prévu que la circulation de ces véhicules autonomes sera supervisée à distance pour suivre leur évolution et leurs difficultés éventuelles afin de garantir un haut niveau de sécurité.
Il revient au Centre national de réception des véhicules (CNRV) la compétence exclusive de délivrer les réceptions par type de petites séries et les réceptions à titre isolé des véhicules totalement automatisés de la catégorie L. Les services régionaux de l'État (DREAL, DEAL, DRIEAT) conservent la gestion des réceptions à titre isolé pour les autres véhicules non automatisés de la même catégorie.
Enfin, il revient aux collectivités territoriales de définir les zones ou itinéraires où leur circulation sera autorisée, dans le respect du cadre d’homologation de chaque véhicule.
Les lecteurs ont également consulté…


C’est l’histoire d’un dirigeant pour qui sa maison, c’est son bureau...
Une société loue une partie de l’habitation de son dirigeant pour y tenir des réunions en toute confidentialité, loin des salariés présents au siège social. Estimant que ces locaux lui sont utiles dans le cadre de son activité, mails et photos à l’appui, elle déduit les loyers de son résultat imposable…
Une erreur, selon l’administration fiscale, qui lui refuse cette déduction. Pour elle, en effet, les photos, qui font état de la promiscuité des bureaux au siège, et les mails échangés avec des tiers, qui mentionnent l’adresse de l’habitation du dirigeant sans faire état de son utilisation effective, ne démontrent absolument pas que les dépenses ont été engagées dans l’intérêt de l’entreprise. D’autant qu’elle dispose déjà sur le lieu de son siège social, de locaux administratifs, où s'est d’ailleurs déroulé le contrôle fiscal…
Et parce que la société n’apporte aucun élément suffisant justifiant de son intérêt à verser les loyers en cause, le juge refuse à son tour leur déduction fiscale.
Les lecteurs ont également consulté…
REP textile : un malus pour la fast-fashion
Fast fashion : une pénalité financière supplémentaire à verser à l’éco-organisme
Selon le principe du « pollueur-payeur », la responsabilité élargie du producteur (REP) impose aux producteurs de certains produits de s’impliquer également dans la fin de vie de ces produits, soit en organisant directement la collecte et le traitement des déchets, soit en y participant financièrement auprès d’éco-organismes.
Certaines pratiques de l’industrie textile pouvant avoir des conséquences plus importantes pour l’environnement, un malus financier est mis en place pour les entreprises obtenant une « note D » inférieure à 0,8. Sont notamment visées ici les produits textiles de mode ultra éphémère (inclus les chaussures et le linge de maison).
Cette note sera calculée en prenant en compte le nombre de références de produits commercialisées par une marque et l’incitation à la réparation des produits qu’elle propose.
Une note du ministère chargé de la transition écologique doit venir définir précisément les modalités de ce calcul.
Depuis le 1er septembre 2026, les entreprises concernées doivent donc payer un malus pour chaque produit commercialisé. Ce malus varie, selon le type de vêtement, 0,5 € et 12 €.
Ce malus sera évolutif selon les années et sera compris entre 1,5 € et 19,5 € à partir de 2030.
Le tableau complet permettant de connaitre le montant pour chaque type de vêtement peut être consulté ici (en annexe).