C’est l’histoire d’un contrôle fiscal qui fait fausse route…
- Cour administrative d'appel de Paris du 31 juillet 2026, nᵒ 25PA00899 (NP)
Les lecteurs ont également consulté…

Produits phytopharmaceutiques : attention aux conflits d’intérêts !
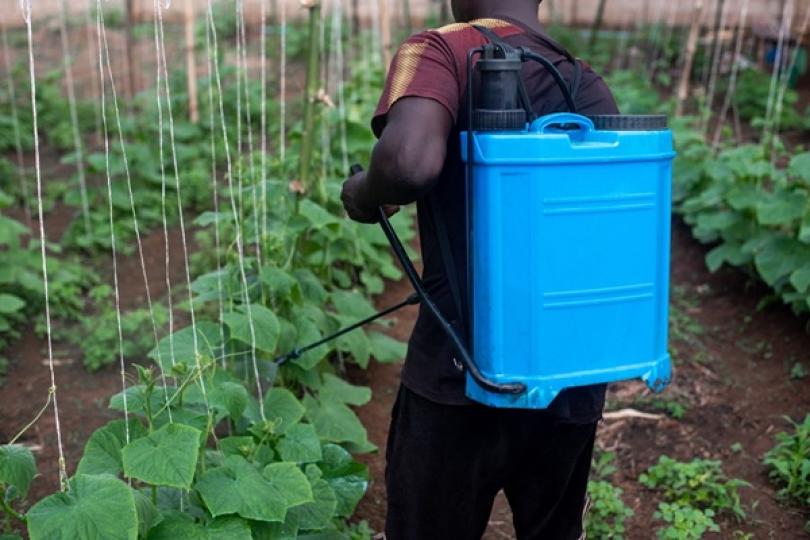
Distinction entre la vente et le conseil autour des produits phytosanitaires
Les produits phytosanitaires auxquels ont recours les professionnels du secteur agricole doivent être utilisés avec précaution du fait des impacts qu’ils peuvent avoir sur l’environnement.
Le Gouvernement entend donc s’assurer qu’il n’existe pas de conflits d’intérêts pour les professionnels qui vendent ces produits et proposent du conseil relatif à leur utilisation.
Les régimes distincts de conseil stratégique et de conseil spécifique se voient unifiés sous la référence de « conseil à l’utilisation de produits phytopharmaceutiques » afin de simplifier le cadre entourant ces activités.
Le périmètre de l’activité de conseil est redéfini. Il est désormais expressément prévu que le conseil lié à l’utilisation de produits phytopharmaceutiques est établi en tenant compte :
- des éléments communiqués par le décideur de l’entreprise utilisatrice des produits phytopharmaceutiques sur sa stratégie de protection des cultures, des exigences s’appliquant à la production, des précédents culturaux et des traitements déjà effectués ;
- des spécificités pédoclimatiques, sanitaires et environnementales des espaces concernés, y compris la présence de riverains et d’autres activités humaines.
Lorsque le conseil promeut l’utilisation d’un produit phytopharmaceutique, il doit détailler :
- la substance active ou la spécialité recommandée ;
- l’usage ;
- les parcelles concernées ;
- les superficies à traiter ;
- les conditions d’emploi et la classification des produits.
Il faut, en outre, que le conseil indique l’existence de méthodes alternatives à l’utilisation de produits pharmaceutiques qui peuvent être utilisées pour la protection des cultures, la prévention, la lutte ou la réduction des dégâts.
Concernant les personnes qui délivrent ces conseils et qui travaillent dans des entreprises également commercialisatrices de produits, certaines conditions doivent être observées :
- elles doivent justifier d’une des compétences suivantes :
- être titulaire d’un diplôme ou titre dans les domaines de l’agronomie, des productions végétales, de l’environnement, de l’agroécologie, de la gestion des ressources naturelles ou des domaines équivalents ;
- disposer d’une expérience professionnelle minimale de 5 ans dans le conseil agronomique ;
- elles doivent participer de manière régulière à des actions de formation pour actualiser leurs compétences ;
- elles n’exercent aucune mission en lien avec une activité de mise en vente, de vente ou de distribution de produits pharmaceutiques ;
- elles ne sont pas rémunérées sur la base de la vente de ces produits.
Une exception est prévue concernant l’interdiction pour une même personne d’exercer les activités de vente et de conseil : cette interdiction ne s’appliquera pas aux entreprises de plus petite taille ne pouvant affecter des temps plein à chacune de ces activités (le nombre de salariés en dessous duquel cette exception devient applicable restant à déterminer).
Les entreprises concernées ont jusqu’au 16 août 2027 pour se mettre en conformité.
Les lecteurs ont également consulté…
C’est l’histoire d’une commune réalisant la vente d’un terrain mal loti…
Conformément au cahier des charges, un lotissement a vendu à la commune un espace vert pour qu’elle en assure la gestion. La commune, après avoir retiré ce terrain du domaine public, l’a vendu à une société qui y a construit un immeuble…
Une construction contestée par les colotis : en achetant ce terrain, la commune devient elle-même colotie, donc contractuellement soumise au cahier des charges, lequel prévoit le maintien de l’espace vert. Ils souhaitent donc que la vente soit annulée et l’espace vert rétabli… Ce que la commune refuse : suite à sa sortie du domaine public, l’espace vert est devenu un bien de son domaine privé. Ainsi, la commune n’est pas colotie et la société n’a acquis ni un lot, ni une partie commune du lotissement. La vente ne peut donc pas être remise en cause par les colotis…
Ce que confirme le juge : la vente concerne un bien du domaine privé de la commune, ne pouvant donc pas être remise en cause par les colotis, le cahier des charges ne lui étant pas opposable.
Les lecteurs ont également consulté…
C’est l’histoire d’une entreprise qui gagne à se séparer de ses partenaires…
Une entreprise se voit placée sous procédure de sauvegarde dans l’espoir de relancer son activité. Le mandataire chargé de la mission décide de rompre les contrats qui la lient avec son franchiseur et son fournisseur…
Une rupture que ces derniers contestent : si le but de la sauvegarde est de relancer l’activité, cela n’a pas de sens de se séparer de 2 partenaires importants. D’autant plus que la résiliation de ces contrats va entrainer le paiement d’indemnités de rupture importantes pour l’entreprise, ce qui ne va pas améliorer ses finances… Ce que conteste le mandataire, au vu des prix pratiqués par le franchiseur et le fournisseur : s’orienter vers d’autres partenaires devrait permettre de retrouver un équilibre financier… Il sera toujours temps de s’occuper des indemnités, une fois ceci fait…
Ce qu’admet le juge : la résiliation de ces contrats doit être décidée lorsqu’elle permet d’envisager la sauvegarde de l’entreprise. La gestion des dettes doit se faire dans un second temps…
Les lecteurs ont également consulté…
C’est l’histoire d’une copropriété qui invite l’administration fiscale à passer au numérique…
Une copropriété se voit réclamer le paiement de la taxe foncière qu’elle décide de contester devant le juge. Une contestation que le juge refuse de prendre en compte : pour qu’il examine cette demande, encore aurait-il fallu que la copropriété formule au préalable une réclamation…
Ce qui n’a pas été fait ici… « Faux ! », conteste la copropriété, qui rappelle avoir adressé à l’administration fiscale un courriel demandant l’annulation de cette imposition. Un courriel incomplet qui ne constitue pas une réclamation préalable, maintient le juge, d’autant qu’il ne comporte pas la copie de la décision contestée… Pourtant, ce courriel identifie clairement l’impôt contesté, expose les motifs de la demande et est accompagné de la lettre de relance de l’administration fiscale, insiste la copropriété…
Ce que constate aussi le 2e juge : ce courriel comporte bien tous les éléments nécessaires pour constituer une réclamation préalable. La contestation de la copropriété doit donc être examinée…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui un téléphone professionnel n’est pas un cadeau de départ…
Une salariée licenciée conserve pendant plus de 2 ans le téléphone et l’ordinateur professionnels mis à sa disposition. Condamnée par les prud’hommes à les restituer sous astreinte, elle finit par rendre le matériel. Son ancien employeur réclame alors des dommages-intérêts pour le préjudice subi…
« Impossible ! », conteste la salariée : sa responsabilité financière envers son employeur ne peut pas être engagée pour un simple manquement contractuel. Pour cela, il faudrait lui reprocher une faute lourde… « Faux ! », estime l’employeur : en conservant les équipements pendant plus de 2 ans, la salariée l’a privé de la possibilité de les utiliser pour son activité, ce qui lui a causé un préjudice qui doit être indemnisé…
Mais le juge donne raison à la salariée : le retard dans la restitution du matériel, même fautif et préjudiciable à l’entreprise, ne suffit pas. Faute d’avoir caractérisé une faute lourde, la salariée ne peut effectivement pas être condamnée à verser des dommages-intérêts…
Les lecteurs ont également consulté…
Électricité consommée « hors contrat » : taxée ?
Pertes d’électricité : techniques ou non techniques ?
Les gestionnaires de réseau de distribution d’électricité (GRD) doivent veiller à l’équilibre des flux d’électricité sur leur réseau.
Dans ce cadre, certaines quantités d’électricité sont considérées comme « perdues ». Il faut toutefois distinguer :
- les pertes techniques, qui sont inhérentes au transport et à la distribution de l’électricité ;
- les pertes non techniques (PNT), qui correspondent à de l’électricité effectivement consommée par un utilisateur, mais qui échappe au processus normal de vente et de facturation, notamment en raison d’un dysfonctionnement ou d’une fraude.
Parmi ces pertes non techniques figurent notamment les consommations dites « hors contrat » : consommation entre 2 contrats, consommation après résiliation ou encore consommation issue d’un point de comptage non déclaré ou non référencé.
Lorsque le consommateur est identifié, le gestionnaire du réseau peut alors lui réclamer un prix destiné à compenser l’électricité consommée.
Mais qu’en est-il de l’accise sur l’électricité ?
Consommation sans contrat = accise malgré tout
Pour rappel, l’accise sur l’électricité devient, en principe, exigible lors de la fourniture de l’électricité à la personne qui la consomme.
Les pertes techniques bénéficient à ce titre d’un traitement particulier : dès lors qu’elles sont inhérentes au transport et à la distribution de l’électricité jusqu’à l’utilisateur, elles ne sont pas considérées comme consommées et ne supportent donc pas l’accise.
La situation est différente pour les pertes non techniques.
Dans ce cas, l’électricité est effectivement consommée par une personne autre que le gestionnaire du réseau. Son transfert au consommateur constitue donc bien une fourniture soumise à l’accise, même lorsqu’elle intervient sans contrat.
Peu importe, à cet égard :
- que le consommateur ne soit pas identifié ;
- que les sommes réclamées ne puissent pas être recouvrées ;
- qu’aucune vente ou revente d’électricité n’ait juridiquement été réalisée ;
- ou encore que la consommation résulte d'un comportement frauduleux.
Dans toutes ces situations, les quantités d’électricité correspondant à des pertes non techniques restent donc, par principe, soumises à l’accise.
Qui doit payer l’accise ?
En principe, le redevable de l’accise est celui qui fournit l’électricité à la personne qui la consomme.
En présence de pertes non techniques, il peut donc s’agir du gestionnaire du réseau ou, le cas échéant, du fournisseur d’électricité intervenu dans l’opération.
Une particularité existe toutefois lorsque le gestionnaire du réseau fournit directement l’électricité au consommateur sans disposer de l’autorisation nécessaire pour exercer une activité d’achat pour revente : ses obligations de redevable sont, en principe, transférées au fournisseur auprès duquel il a lui-même acheté l’électricité.
Le gestionnaire peut toutefois renoncer à ce transfert dans les conditions prévues par la réglementation.
Pertes « hors contrat » : une taxation au moment de leur constatation
En pratique, les pertes non techniques peuvent être découvertes longtemps après la consommation réelle de l’électricité (par exemple à l'occasion de la découverte d'une consommation après résiliation ou d'un comportement frauduleux).
Depuis le 1er septembre 2026, lorsqu’aucun fournisseur n’est identifié entre le gestionnaire du réseau et le consommateur, le GRD est redevable de l’accise au titre de la période au cours de laquelle le caractère « hors contrat » de la consommation est effectivement constaté, et non au titre de celle au cours de laquelle l’électricité a réellement été consommée.
En outre, lorsque le consommateur n'est pas identifié ou que les sommes dues ne peuvent être recouvrées, aucun intérêt de retard ni aucune pénalité ne sont appliqués au titre de la période comprise entre la consommation et sa facturation.
Enfin, aucune accise n’est constatée lorsque la perte non technique est identifiée au-delà de la 5e année suivant celle de la consommation.
Ces règles sont applicables depuis le 1er septembre 2026.
Quel tarif appliquer ?
Lorsque le gestionnaire du réseau est redevable de l’accise, c’est en principe le tarif normal correspondant à la catégorie fiscale du consommateur concerné qui doit être appliqué.
Si cette catégorie ne peut pas être déterminée, le tarif le plus élevé s'applique, soit le tarif normal prévu pour les ménages et assimilés, dans sa version applicable au moment où la consommation d'électricité est intervenue.
Si le consommateur pouvait bénéficier d'un tarif réduit et que l'accise lui a été répercutée, il lui appartient de demander le remboursement correspondant auprès de l'administration fiscale.
Une déclaration annuelle admise pour les GRD
Pour faciliter la gestion de ces situations, il est admis que les gestionnaires de réseau déclarent annuellement l’accise correspondant aux pertes non techniques « hors contrat ».
Cette déclaration doit être effectuée, au plus tard, le 25 avril de l'année suivant celle au cours de laquelle la consommation a été constatée.
À noter enfin que ces nouvelles modalités ne concernent que les consommations d’électricité postérieures au 1er septembre 2026.
Les lecteurs ont également consulté…

C’est l’histoire d’une société qui estime que son client abuse du retard de paiement de ses factures…
Les lecteurs ont également consulté…
Guichet unique « génie civil » : le barème 2026 est fixé
Fonctionnement du guichet unique « génie civil » : le barème 2026 est connu
Pour rappel, le guichet unique « génie civil » rassemble les informations nécessaires à l'identification des maîtres d'ouvrage réalisant des travaux d'installation ou de renforcement d'infrastructures destinées à accueillir des réseaux de communications électroniques à haut débit.
Son fonctionnement est financé par une redevance annuelle due par les exploitants d'installations de communications électroniques.
Cette redevance est calculée en fonction de la nature des ouvrages des exploitants susceptibles de bénéficier du guichet unique et de l'étendue des zones d'implantation de ces ouvrages.
Concrètement, son montant est déterminé à partir de l'étendue cumulée, exprimée en hectares, des zones d'implantation des installations de communications électroniques exploitées sur le territoire national par l'exploitant et ses filiales.
Pour 2026, la redevance est calculée en appliquant un montant de 0,005 € par hectare à cette étendue cumulée, après déduction de 15 000 hectares.
La formule applicable est donc la suivante :
Redevance = 0,005 × (étendue cumulée des zones d'implantation en hectares – 15 000).
Notez que les données prises en compte pour calculer la redevance sont celles enregistrées sur le guichet unique le dernier lundi de l'année précédente.
Enfin, lorsque le montant de la redevance ainsi calculé est inférieur à 150 €, il est considéré comme nul et n'est donc pas mis en recouvrement.
Ce barème est applicable depuis le 7 septembre 2026.
Les lecteurs ont également consulté…


Taxes sur les déchets : des exonérations aménagées
Taxes sur les déchets : une exonération pour certains déchets
La mise en décharge et l’incinération de déchets donnent lieu, sous certaines conditions, au paiement de taxes spécifiques.
Certains déchets peuvent toutefois être exonérés de ces taxes. C’est notamment le cas de déchets issus d’une collecte séparée ou d’un tri dont la valorisation matière est interdite ou dont l’élimination est prescrite.
La liste des déchets concernés vient justement d’être modifiée.
Boues contenant des PFAS : une nouvelle exonération
Depuis le 7 septembre 2026, sont ajoutées à la liste des déchets bénéficiant de l’exonération les boues d’épuration contenant des substances perfluoroalkylées et polyfluoroalkylées (PFAS), ainsi que les matériaux résultant de la transformation de ces boues.
Attention : toutes les boues contenant des PFAS ne sont pas automatiquement concernées.
L’exonération vise celles dont la valorisation agricole est interdite à l’issue d’analyses.
Lorsque ces conditions sont remplies, ces déchets sont donc exonérés aussi bien de la taxe sur les déchets mis en décharge que de la taxe sur les déchets incinérés.
Deux exonérations prolongées jusqu’à fin 2028
Sont également prolongées jusqu’au 31 décembre 2028 deux exonérations qui devaient auparavant prendre fin le 31 décembre 2027.
Sont concernés :
- les déchets d’activités de soins à risques infectieux et assimilés dont l’élimination est prescrite ;
- les déchets contenant des polluants organiques persistants dont la destruction ou la transformation irréversible est prescrite.
Là encore, l’exonération concerne aussi bien la taxe applicable à la mise en décharge que celle applicable à l’incinération de ces déchets.