Sécurité des véhicules : le manomètre au centre de l’attention
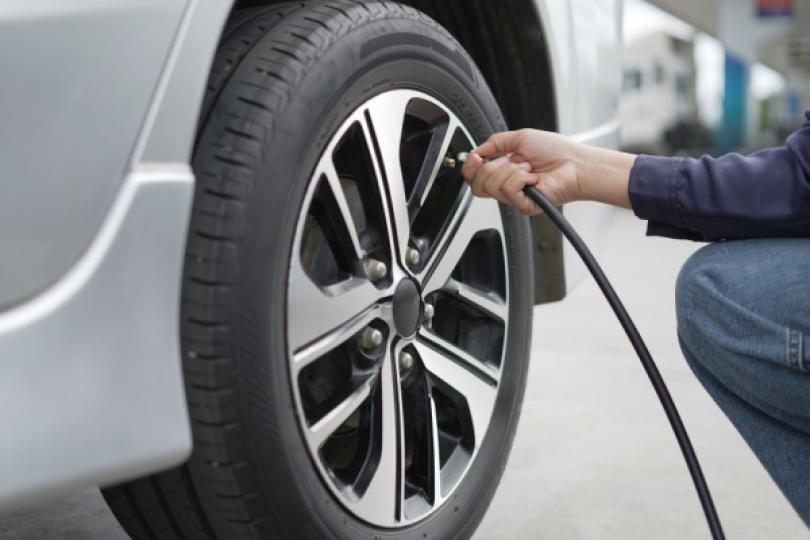
Gonflage des pneus : assurer la fiabilité des manomètres
Afin de renforcer la fiabilité des manomètres utilisés pour le gonflage des pneus des automobiles, les pouvoirs publics ont refondu le cadre et les exigences applicables à ces outils.
Cette mise à jour des exigences est applicable, plus précisément, aux manomètres utilisés pour le gonflage des pneumatiques des véhicules automobiles qui équipent les installations fixes ou mobiles utilisées pour le gonflage des pneumatiques des véhicules automobiles et qui sont utilisés par :
- les professionnels de la maintenance ou du contrôle des véhicules ;
- le gestionnaire chargé de l'entretien de tout véhicule destiné aux activités de transport routier de marchandises ou de personnes ;
- ou le public, après mise à disposition de l’équipement par des professionnels.
À l’inverse, ce cadre ne s’applique pas :
- aux manomètres utilisés pour le gonflage des pneumatiques des engins de déplacement personnel motorisés, des cyclomobiles légers et des véhicules de la sous-catégorie L1e et non soumis à immatriculation ;
- aux systèmes embarqués de contrôle et d'ajustage automatique de la pression ;
- aux manomètres destinés exclusivement au contrôle de la pression des pneumatiques.
S’agissant de l’examen de type
Pour rappel, un examen de type est la validation de la conception d’un instrument, ici le manomètre. Cette validation se fait au regard des éléments présentés dans le dossier de demande et, s'il y a lieu, d'examens et d'essais.
L'examen de type permet d’obtenir un certificat qui atteste que le manomètre répond aux exigences requises. Il définit, au besoin, les conditions particulières de vérification ou d'utilisation de l'instrument.
Le dossier de demande d’examen de type doit être composé principalement des éléments suivants :
- une notice explicative donnant la description détaillée du manomètre et de ses principes de fonctionnement ;
- ses caractéristiques métrologiques, c’est-à-dire de mesure ;
- les plans de conception et de fabrication, les schémas des composants, des sous-ensembles, etc. ;
- les descriptions et explications nécessaires à la compréhension desdits plans et schémas et du fonctionnement de l'instrument ;
- les résultats des calculs de conception et des contrôles de conception effectués ;
- le projet de plaque d'identification et, si applicable, le projet de plaque de poinçonnage ;
- s'il y a lieu, le plan de scellement.
Devront à présent être ajoutés à ce dossier :
- les instructions d'installation sur site ;
- le manuel d'utilisation ;
- toute information utile concernant les modalités de vérification.
Durant l’examen de type, des erreurs de mesure peuvent être tolérées à condition qu’elles rentrent dans les limites prévues ici.
S’agissant de la vérification primitive
Pour rappel, la vérification primitive des instruments est l'opération de contrôle attestant que les instruments neufs ou réparés respectent les exigences de leur catégorie.
Pour les manomètres neufs et réparés, cette vérification se compose d’un examen administratif et de la réalisation d'essais métrologiques, dont les marges d’erreurs tolérées sont les mêmes que celles admises à l’examen de type.
L’examen administratif consiste à s’assurer :
- de la conformité visuelle au certificat d'examen de type ou du certificat de portée équivalente, y compris l'identification du logiciel lorsque l'instrument en est doté ;
- de la présence et de l'intégrité des informations et des mentions obligatoires, des dispositifs de scellement, y compris électroniques et, le cas échéant, des marques légales de vérification ;
- de la conformité visuelle à toute disposition spécifique dont l'examen est prévu par le certificat d'examen de type ou le certificat de portée équivalente.
Notez que ce type de vérification est réalisé soit par le fabricant, soit par un organisme compétent.
Les exigences métrologiques et techniques et les essais qui doivent composer la vérification primitive sont disponibles ici, en annexes.
S’agissant des obligations des réparateurs et des détenteurs de manomètres
Le nouveau cadre précise les obligations des réparateurs et des détenteurs de manomètres.
D’une part, les réparateurs doivent ajuster les instruments de façon à minimiser l'erreur moyenne obtenue au cours des essais de vérification de l'exactitude.
Ils ont également des obligations de communication d’informations en cas de demande des autorités compétentes.
D’autre part, les détenteurs de manomètres doivent :
- veiller au bon entretien de leurs instruments ;
- s’assurer de la conformité réglementaire de leurs instruments et de leurs installations ;
- mettre hors service les instruments réglementairement non conformes et le matérialiser clairement sur l'instrument.
Application concrète du nouveau cadre
Le nouveau cadre est d’application immédiate. Pour autant, des aménagements ont été prévus pour permettre la transition entre l’ancienne et la nouvelle réglementation.
Ainsi, les certificats d'examen de type ou de portée équivalente qui sont antérieurs au 1er juillet 2026 restent valables jusqu’à leur date limite de validité.
Les manomètres mis en service antérieurement peuvent continuer à être utilisés et réparés. Cependant, c’est la nouvelle réglementation qui sera applicable pour la réparation et la vérification primitive des instruments réparés, sur la base de leur certificat d'examen de type ou de portée équivalente.
Les lecteurs ont également consulté…
C’est l’histoire d’une société qui aime attendre le dernier moment…
Dans le cadre d'un licenciement, une société signe un accord qui prévoit le versement d’une indemnité à son ancienne salariée. Un versement fait par la société une 1re fois, puis une 2de fois par erreur. Elle réclame donc à son ancienne salariée de restituer la somme indue, mais 5 ans après…
Ce que refuse la salariée : pour elle, la demande de remboursement est à présent prescrite… « Faux ! », conteste la société : selon elle, sa demande arrive, au contraire, tout juste à temps. En effet, si l’ordre de virement a été fait par la société à la banque il y a 5 ans et 2 jours, la date de versement effectif sur le compte de son ancienne salariée date (à peine) de 5 ans (tout juste). Sa demande de remboursement, à 2 jours près, n’est donc pas prescrite…
Ce que confirme le juge, qui lui donne raison : c’est bien à la date du paiement que le délai de prescription de 5 ans a débuté, et non à la date de l’ordre du virement. Ainsi, la demande de la société n’est pas (mais de peu) prescrite !
Les lecteurs ont également consulté…
VTC : renforcement de la lutte contre le travail dissimulé
Travail dissimulé : les plateformes VTC appelées à approfondir les contrôles
Dans le cadre de la lutte contre les fraudes dans le secteur des véhicules de transport avec chauffeur, plus connus sous le nom de « VTC », de nouvelles mesures sont prévues. Elles sont applicables, pour l’essentiel, depuis le 27 juin 2026.
L’objectif est notamment de lutter contre certains pratiques qui consistent, pour un exploitant VTC (c’est-à-dire un professionnel inscrit au registre des VTC et autorisé à exercer cette activité), à mettre son inscription au registre professionnel à disposition d’un tiers.
Concrètement, depuis le 27 juin 2026, un exploitant régulièrement inscrit ne peut plus permettre à une autre personne d’utiliser son inscription pour exercer l’activité de VTC à sa place, que ce soit gratuitement ou contre rémunération.
Cette interdiction vise à empêcher des personnes non déclarées, ou ne remplissant pas les conditions requises, d’exercer une activité de chauffeur VTC en utilisant l’inscription d’un autre exploitant.
Pour renforcer les contrôles, les exploitants doivent également déclarer davantage d’informations dans le registre professionnel spécifique. Ils doivent notamment y indiquer le nom des conducteurs qu’ils emploient, leur numéro de carte professionnelle, ainsi que les numéros d’immatriculation des véhicules utilisés.
Les plateformes et autres professionnels de mise en relation pourront accéder à certaines données du registre afin de vérifier les informations relatives aux exploitants, aux conducteurs et aux véhicules auxquels ils ont recours.
Les sanctions sont également renforcées en cas de manquement. Les personnes concernées peuvent notamment s’exposer à des peines plus lourdes, pouvant aller jusqu’à 3 ans d’emprisonnement et 45 000 € d’amende, ainsi qu’à une interdiction de paraître dans certains lieux ou dans certaines catégories de lieux.
Travail dissimulé : des relations de travail contrôlées
Une autre nouveauté importante issue de la loi de lutte contre les fraudes mérite d’être signalée, s’agissant des chauffeurs VTC.
Lorsqu’un exploitant met son inscription au registre à disposition d’un tiers, il est présumé lié à cette personne par un contrat de travail. En pratique, la relation pourra donc être considérée comme une relation employeur / salarié.
Dans ce cas, l’administration procède à la radiation de l’inscription de l’exploitant au registre. Elle peut également lui interdire de s’y inscrire à nouveau pendant une durée maximale de 3 ans.
Cette interdiction peut aussi viser, pendant la même durée maximale, les dirigeants de droit ou de fait de l’exploitant concerné, qui pourront se voir interdire d’intervenir en tant que dirigeants d’un exploitant inscrit au registre.
Travail dissimulé : les obligations des plateformes renforcées
Les obligations des plateformes et autres professionnels de mise en relation seront, elles aussi, renforcées, mais selon un calendrier spécifique.
À compter d’une date ultérieure, et au plus tard au 1er décembre 2027, ces professionnels devront effectuer davantage de vérifications concernant les exploitants qu’ils mettent en relation avec des passagers.
Ils devront notamment s’assurer que l’attestation d’inscription au registre n’est pas mise à disposition du conducteur par un tiers lorsque celui-ci opère dans le cadre applicable aux travailleurs utilisant une plateforme de mise en relation par voie électronique.
Dans les autres cas, ils devront vérifier que cette attestation est bien mise à disposition du conducteur par l’exploitant qui l’emploie.
Ils devront également s’assurer que :
- les exploitants qu’ils mettent en relation avec des passagers sont en mesure de démontrer qu’ils ne pratiquent pas de travail dissimulé ;
- qu’ils n’emploient pas de salarié non autorisé à exercer une activité professionnelle en France ;
- et qu’ils ne mettent pas leur inscription au registre à disposition d’un tiers.
Les plateformes et autres professionnels de mise en relation devront aussi vérifier qu’il n’existe pas d’incohérence manifeste entre, d’une part, les informations figurant dans les attestations de vigilance et les documents relatifs à la situation des exploitants au regard de leurs obligations et, d’autre part, les données relatives aux conducteurs dont ils disposent ou qu’ils recueillent.
En cas de non-respect de ces nouvelles obligations, les plateformes et autres professionnels de mise en relation pourront être sanctionnés financièrement.
L’amende pourra atteindre 150 € par mise en relation effectuée en méconnaissance de ces obligations.
Le montant total des amendes prononcées à l’encontre d’un même professionnel au cours d’une année ne pourra toutefois pas excéder 5 % du chiffre d’affaires hors taxes réalisé en France au titre du dernier exercice clos.
Pour fixer le montant de la sanction, l’administration tiendra notamment compte des circonstances et de la gravité du manquement, de son éventuelle réitération, du comportement de son auteur, notamment de sa bonne foi, ainsi que de ses ressources et de ses charges.
Les professionnels sanctionnés pourront contester la décision devant le tribunal administratif.
Attention : ces nouvelles obligations de vérification des plateformes et autres professionnels de mise en relation, ainsi que les sanctions administratives qui y sont associées, ne sont pas applicables immédiatement. Elles entreront en application à une date ultérieure, et au plus tard le 1er décembre 2027.
Enfin, notez que la réglementation prévoit d’ores et déjà un délai pour permettre aux professionnels concernés d’effectuer les vérifications relatives aux exploitants qu’ils avaient déjà mis en relation avec des passagers avant l’entrée en application de ces nouvelles obligations.
Les lecteurs ont également consulté…
Transports de patients : des trajets bientôt mieux tracés

Taxis et transports sanitaire : une nouvelle obligation d’équipement ?
Dans le cadre du renforcement de la lutte contre la fraude sociale, une nouvelle mesure vise les transports de patients pris en charge par l’Assurance maladie.
Sont concernés les taxis conventionnés et les entreprises de transport sanitaire, c’est-à-dire les professionnels qui réalisent des trajets pouvant être remboursés par l’Assurance maladie.
L’objectif est simple : vérifier plus facilement que les trajets facturés correspondent bien aux trajets réellement effectués.
Pour cela, l’ensemble des véhicules concernés devra être équipé d’un dispositif de géolocalisation certifié par l’Assurance maladie.
Ce dispositif doit permettre de mieux contrôler la réalité du déplacement, le trajet parcouru et la cohérence avec la facture transmise.
Les véhicules devront aussi disposer d’un système électronique de facturation intégré, afin de sécuriser la facturation des transports remboursés.
En pratique, cette mesure doit permettre de limiter les risques de fraude ou d’abus : trajets non réalisés, distances incohérentes, doublons de facturation ou prestations déclarées dans des conditions différentes de la réalité, etc.
Si la date précise d’entrée en vigueur de cette obligation reste encore à fixer, celle-ci devra être pleinement effective au plus tard le 1er janvier 2027.
Les lecteurs ont également consulté…
Transport : une aide reconduite pour l’achat de carburant

Aide pour l’achat de carburant : une 2nde période d’accompagnement
Depuis le mois d’avril 2026, le Gouvernement a mis en place de nombreuses aides financières à destination des professionnels les plus lourdement impactés par la hausse des prix des carburants.
Parmi les premières aides annoncées, l’une concernait les entreprises du secteur du transport public routier, à savoir les entreprises de :
- transport de marchandises ;
- transport de personnes ;
- transport sanitaire, hors taxi.
Cette aide prend la forme d’une somme forfaitaire versée pour chaque véhicule et peut atteindre 60 000 € par entreprise.
Le montant perçu par chaque entreprise dépend de la composition de sa flotte. Il est obtenu en additionnant les sommes correspondantes à chacun des véhicules détenus selon le référentiel qui peut être consulté ici.
Ce dispositif est reconduit pour une 2ème période d’accompagnement des entreprises.
Si, dans les grandes lignes, le dispositif reste le même, des modifications sont apportées concernant l’éligibilité des entreprises sollicitant une aide supérieure à 5 000 €.
Désormais, sont éligibles les entreprises dont le ratio du résultat courant avant impôts sur le chiffre d'affaires est inférieur ou égal à 3 % sur les deux derniers exercices comptables clos avant la date du 30 avril 2026, ou sur le dernier exercice pour les entreprises ne disposant que d'un exercice comptable clos avant la date du 30 avril 2026.
Pour les entreprises ne disposant pas d'exercice comptable clos avant la date du 30 avril 2026, l'aide est plafonnée à 5 000 €.
Il est précisé que les aides visées par ce dispositif sont cumulables avec celles du 1er dispositif.
Concernant les aides perçues supérieures à 5 000 €, un dispositif de contrôle est prévu afin de s’assurer que l’aide ne soit versée qu’aux entreprises les plus touchées par la hausse des prix des carburants.
Les entreprises ayant reçu plus de 5 000 €, tout en affichant un excédent brut d’exploitation, minoré des aides du 1er et du 2nd dispositif, supérieur à 90 % de celui de l'exercice précédent, devront restituer l’aide.
Elles devront fournir à l’Agence des services de paiement (ASP) avant le 1er septembre 2027 les justificatifs permettant d’établir ou non le respect de cette condition.
En cas de non-transmission de ces justificatifs, l’aide sera récupérée, peu importe les résultats de l’entreprise.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui télétravailler loin, c’est aller trop loin…
Les lecteurs ont également consulté…
Documents comptables archivés = poubelle ?
Pour libérer de l'espace dans ses locaux, le dirigeant d'une PME décide de faire un grand tri dans ses archives. Il prévoit de détruire toutes les factures, déclarations fiscales, relevés bancaires et pièces comptables datant de plus de 6 ans, convaincu qu'il n'est plus tenu de les conserver.
Mais est-ce possible ?
La bonne réponse est... Non
La durée minimale de conservation des livres comptables, factures, déclarations fiscales, relevés bancaires et, plus largement, de tous les documents susceptibles d'être demandés par l'administration fiscale est désormais portée à 10 ans (contre 6 ans auparavant).
En pratique, avant de faire le tri dans leurs archives, les entreprises doivent donc vérifier que les documents concernés ne sont pas soumis à cette nouvelle durée de conservation. Cette règle s'applique aux documents dont le délai de conservation expire après le 1er janvier 2027. Ainsi, détruire systématiquement des documents âgés de plus de 6 ans pourrait empêcher l'entreprise de justifier sa situation en cas de contrôle fiscal.
Sûreté des ports : un axe de lutte contre le narcotrafic
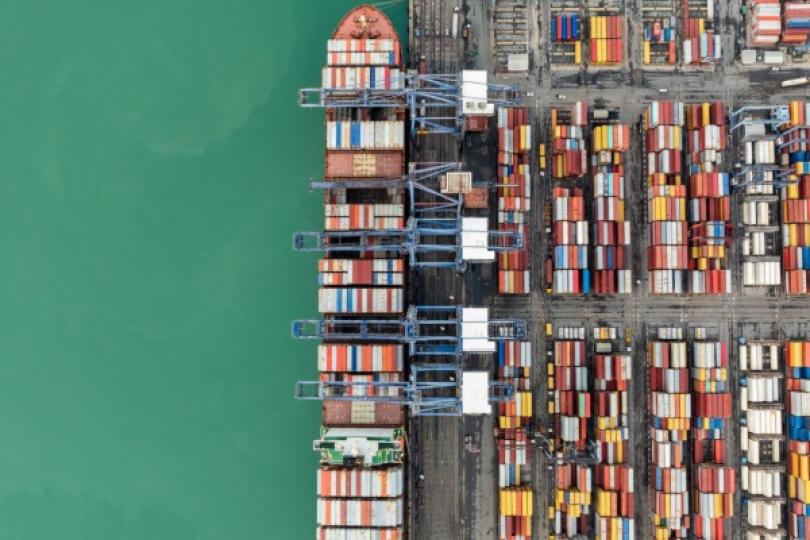
Renforcement de la sûreté dans les ports et de la surveillance du personnel
Pour accéder à certains postes, parce qu’ils relèvent de la souveraineté de l’État, des domaines de la sécurité ou de la défense, les candidats peuvent faire l’objet d’une enquête administrative.
Cette enquête permet de vérifier l’absence d’incompatibilité entre la personne et le poste pour lequel elle est envisagée.
Depuis la loi visant à sortir la France du piège du narcotrafic, cette enquête a été élargie aux cas où le poste expose la personne à des risques de corruption ou de menaces liées à la criminalité organisée.
De nouveaux postes et missions sont maintenant concernés par ce type d’enquête, dont la liste complète est disponible ici, à savoir :
- les professionnels de l'automobile habilités à transmettre des données dans le système d’immatriculation des véhicules (fichier SIV) ;
- les personnels accédant aux systèmes d’information ou au système d’exploitation des ports et installations portuaires ;
- les personnels des ports et installations portuaires (notamment les agents de sûreté, les agents chargés des contrôles et des vérifications de sûretés, les pilotes maritimes, etc.) ;
- le président et les membres du directoire d'un grand port fluvio-maritime ou d'un grand port maritime.
L’enquête administrative préalable à la nomination du président et des membres du directoire d’un grand port fait l’objet d’une procédure qui lui est propre et qui fait intervenir le préfet pour les membres du directoire et le ministre chargé des ports maritimes pour le président du directoire.
Notez que cette enquête est renouvelée chaque année, afin de vérifier que le comportement du président ou d’un membre du directoire n’est pas incompatible avec ses missions.
Dans la même logique, des enquêtes peuvent être menées dans le cadre de la délivrance d’une autorisation pour accéder à :
- une zone à accès restreint d'un port ou d'une installation portuaire ;
- une installation portuaire dans laquelle des conteneurs sont déchargés, chargés, transbordés ou manutentionnés ;
- une installation portuaire présentant des risques élevés et ne comprenant pas de zone à accès restreint.
Les modalités renforcées et concrètes de la mise en œuvre des mesures de sûretés, mises à jour ici, ont également été précisées, notamment en matière de définitions des termes techniques, de procédures de contrôle d’accès, de gestion des titres d’accès et d’obligations à la charge des exploitants de ports.
- Décret no 2026-518 du 18 juin 2026 complétant la liste des décisions pouvant donner lieu à une enquête administrative en application de l'article L. 114-1 du code de la sécurité intérieure
- Décret no 2026-524 du 18 juin 2026 relatif à la sûreté portuaire
- Arrêté du 29 juin 2026 portant diverses dispositions relatives à la sûreté portuaire
Les lecteurs ont également consulté…
C’est l’histoire d’une société mère qui se sent menacée par sa filiale…
Confrontée à des difficultés financières, une filiale cesse de payer les intérêts des prêts accordés par sa société mère. Estimant qu'elle risque de ne jamais récupérer cet argent, la société mère constitue une provision pour créance douteuse…
… qu'elle déduit de son bénéfice imposable. « Pas si vite ! », rétorque l'administration fiscale : les difficultés financières de la filiale ne suffisent pas à prouver que les sommes dues ne seront jamais payées. D'autant que la filiale continue de rembourser le capital de ces prêts et que la société mère n'a pas réclamé les intérêts dus… La provision doit donc être réintégrée au bénéfice imposable de la société, conclut l’administration qui ajoute en plus la pénalité pour manquement délibéré…
Ce que confirme le juge : rien ne permet de considérer que la perte est suffisamment probable. La provision n'est donc pas déductible. Et comme la déduction d’une provision identique a déjà été refusée lors d'un précédent contrôle, la pénalité est, elle aussi, confirmée…