C’est l’histoire d’un enseignant qui travaille pendant ses congés…
Outre son activité d’enseignant, un particulier pratique la pêche et vend des homards pendant l’été. Estimant qu’il s’agit d’une activité professionnelle, il déduit les déficits générés de son revenu imposable…
Refus de l’administration fiscale qui n’y voit pas là une véritable activité professionnelle : selon elle, cette pêche exercée à peine 2 mois par an et constamment déficitaire ne présente pas un caractère commercial. Les déficits ne sont donc pas déductibles… Sauf qu’il dispose des qualifications nécessaires, son bateau est enregistré, il vend ses prises à la criée et cotise au régime social des marins, ce qui, selon le particulier, démontre le caractère professionnel de son activité…
Ce que confirme le juge : cette activité est bien exercée dans des conditions professionnelles, dans un but lucratif. Le fait qu’elle soit saisonnière ou exercée en complément d’un emploi salarié ne suffit pas à lui retirer son caractère commercial. Les déficits sont donc bien déductibles ici !
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui la rémunération, ce n’est pas un cadeau…
Une société propose à ses entreprises partenaires une bonification sous forme de chèques-cadeaux. Après un contrôle, l’Urssaf considère que ces chèques constituent des rémunérations versées par un tiers et les soumet aux cotisations sociales…
« À tort ! », conteste l’entreprise : pour être soumis à cotisations sociales, ces avantages doivent avoir été attribués à des salariés, ou à des personnes assimilées, en contrepartie d’une activité accomplie dans son intérêt. Or, les chèques ont été remis aux représentants des entreprises partenaires, et non à leurs salariés… « Peu importe ! », répond l’Urssaf : non nominatifs et transmissibles, ces chèques peuvent être remis aux salariés et constituer un avantage accordé en contrepartie de leur activité…
Ce qui ne convainc pas le juge, qui donne raison à l’entreprise : la possibilité de transmettre ces chèques à des salariés ne suffit pas à prouver qu’ils leur ont été attribués en contrepartie d’une activité accomplie dans l’intérêt de la société.
Les lecteurs ont également consulté…
Guyane : une aide pour le transport en pirogue
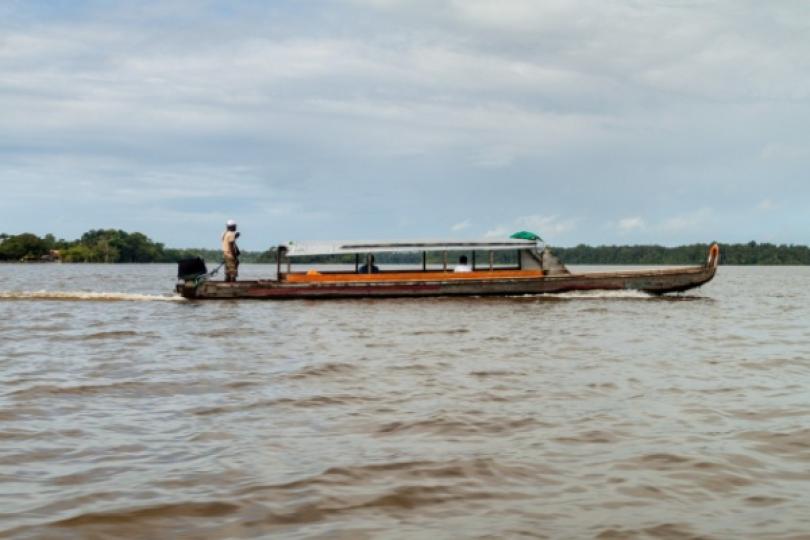
Une aide à l’achat de carburant pour les entreprises de transport par pirogue en Guyane
La situation géopolitique au Moyen-Orient continue d'entraîner des conséquences directes sur les prix des carburants. Cette hausse persistante représente un risque réel pour la trésorerie de nombreuses entreprises dont l’activité dépend directement de la consommation de carburants.
Pour limiter ces risques, le Gouvernement a mis en place une série d’aides financières à destination des entreprises concernées. Ces aides peuvent viser des secteurs d’activités assez larges (BTP, agricole, pêche, etc.) ou parfois plus précis.
C’est le cas aujourd’hui avec la mise en place d’un dispositif d’aide à destination des entreprises de transport public fluvial de marchandises ou de personnes ou mixte par pirogue en Guyane.
Le montant de cette aide dépend des achats de carburant professionnel sans plombs réalisés par ces entreprises entre le 1er mai et le 30 juin 2026. Le montant de l’aide est fixé à 0,20 € par litre de carburant acheté sur la période. Il faut noter que les entreprises bénéficiaires ne pourront pas toucher plus de 100 € par mois et par embarcation.
Afin d’être éligibles, les entreprises doivent justifier du respect des conditions suivantes :
- être immatriculées au répertoire Sirene de l’INSEE par un numéro SIRET attestant que l’établissement est situé en France ;
- disposer d’un certificat de bateau permettant d’identifier les embarcations éligibles ;
- être à jour de leurs obligations sociales et fiscales, à la date de la demande de l'aide.
Un tempérament est apporté concernant ce dernier point. Les entreprises qui ne sont pas à jour de leurs obligations mais qui bénéficient d’un plan d’étalement ou d’apurement de leurs dettes ou qui sont engagées dans une procédure visant à la conclusion d’un tel point, pourront tout de même bénéficier de l’aide.
Les services de la préfecture de Guyane sont missionnés pour instruire les demandes d’aides, tandis que les services de la direction régionale des finances publiques sont chargés des paiements.
Les lecteurs ont également consulté…

Impôt sur le revenu : la chasse aux erreurs est ouverte ?
Service de correction en ligne : pour qui, pour quoi ?
Le service de correction en ligne de la déclaration d’impôt sur le revenu sera accessible à compter du 29 juillet 2026 et s’adresse aux particuliers qui ont transmis leur déclaration :
- en ligne sur le site impots.gouv.fr ;
- via l'application mobile Impots.gouv ;
- ou ayant bénéficié de la déclaration automatique.
Les déclarations déposées sous format papier ne peuvent, en revanche, pas être corrigées par ce biais.
Les informations modifiables
Le service permet notamment de corriger :
- les revenus déclarés ;
- certaines charges déductibles ;
- les informations relatives aux réductions et crédits d'impôt ;
- les éléments pris en compte pour le calcul de l'impôt sur la fortune immobilière (IFI), le cas échéant.
En revanche, certaines données restent exclues de la correction en ligne, notamment les changements de situation familiale (mariage, divorce, PACS, décès), les informations d'état civil ou encore certaines données relatives à la résidence fiscale.
Une correction également possible depuis l'application mobile
Si vous avez utilisé l'application Impots.gouv, vous pourrez également effectuer certaines modifications directement depuis cette application.
Les corrections concernent notamment les personnes à charge, certains revenus, les pensions alimentaires, plusieurs réductions et crédits d'impôt, ainsi que les coordonnées bancaires.
Quelles conséquences après la correction ?
Une fois la déclaration rectificative validée, un courriel de confirmation vous est adressé. L'administration fiscale procède ensuite à l'examen des modifications, tout en pouvant, si nécessaire, demander des justificatifs complémentaires.
Si les corrections sont acceptées, un nouvel avis d'impôt est émis. Celui-ci peut conduire :
- à une diminution de l'impôt, avec remboursement des sommes versées en trop le cas échéant ;
- ou à un complément d'impôt, accompagné d'une nouvelle échéance de paiement.
Le taux du prélèvement à la source est également actualisé en fonction de la nouvelle situation.
Et après décembre 2026 ?
À la fermeture du service de correction en ligne, les demandes de modification devront être présentées sous la forme d'une réclamation auprès de la Direction générale des Finances publiques (DGFiP), notamment via la messagerie sécurisée de l'espace particulier ou par courrier.
Si vous avez effectué une déclaration papier, vous devez utiliser directement cette procédure de réclamation, dans les délais prévus par la réglementation. Pour l'impôt sur les revenus de 2025 mis en recouvrement en 2026, la réclamation pourra être déposée jusqu'au 31 décembre 2028.
Les lecteurs ont également consulté…
C’est l’histoire d’un entrepreneur pour qui, avant l’heure, ce n’est pas l’heure…
À l’issue d’un contrôle fiscal, un entrepreneur se voit réclamer un supplément d’impôt sur le revenu et de TVA qu’il refuse de payer. Pour lui, la procédure est irrégulière : il n’a pas été averti à temps de l’intervention du vérificateur…
« Faux ! », rétorque l’administration : elle a envoyé le 16 mai l’avis de vérification par lettre recommandée avec AR pour un 1er rendez-vous le 1er juin, mais le pli lui a été retourné avec la mention « pli avisé et non réclamé » ; elle a ensuite informé par courrier, le 7 juin, d’un report de la 1re intervention au 20 juin, courrier qui a été distribué le 19 juin… Sauf que, faute d’avoir reçu l’avis de vérification initial, l’entrepreneur estime qu’il a été prévenu trop tard, soit la veille, de la nouvelle date de 1er rendez-vous…
Ce que confirme le juge : informé seulement la veille de la 1re intervention du vérificateur, l’entrepreneur n’a pas disposé d’un délai suffisant pour organiser sa défense. La procédure est donc bien irrégulière ici…
Les lecteurs ont également consulté…
Vente de parts : quand la prépondérance immobilière change tout…
Un entrepreneur décide de vendre ses parts sociales d'une société détenant majoritairement des biens immobiliers.
L'acquéreur lui propose de confier la rédaction du contrat de cession à son conseil habituel. Mais le vendeur rappelle que, s'agissant d'une vente de parts sociales, il n'est pas obligatoire de passer par un professionnel.
Cependant, l'acquéreur hésite : selon lui, l'intervention d'un professionnel du droit et du chiffre est obligatoire.
Qui a raison ?
La bonne réponse est... L'acquéreur
La loi du 25 juin 2026 relative à la lutte contre les fraudes sociales et fiscales a renforcé le cadre des cessions de parts de sociétés à prépondérance immobilière. Il est à présent obligatoire de faire intervenir un tiers de confiance. Concrètement, une cession de parts ou d'actions d'une société à prépondérance immobilière devra être constatée, sous peine de nullité, par :
- un notaire ;
- un avocat ;
- ou un expert-comptable, dans le prolongement de sa mission d’expertise comptable.
Pour rappel, une société est dite « à prépondérance immobilière » quand son actif est, ou a été au cours de l’année précédant la cession, principalement constitué :
- d’immeubles ou de droits immobiliers (usufruit, nue-propriété, etc.) ;
- et / ou de parts sociales de sociétés elles-mêmes à prépondérance immobilière.

Travailleurs de plateforme : la représentation syndicale est renforcée
Une augmentation du nombre de représentants et de leur indemnisation
Les chauffeurs VTC et les livreurs qui travaillent avec des plateformes numériques ne sont pas salariés de ces plateformes. Pour autant, ils bénéficient déjà d’un cadre spécifique leur permettant d’être représentés collectivement et de faire entendre leur voix sur leurs conditions de travail.
Ce cadre concerne notamment deux secteurs :
- la conduite de voitures de transport avec chauffeur, d’une part,
- et la livraison de marchandises à vélo, en scooter ou au moyen d’un autre véhicule à deux ou trois roues, d’autre part.
Dans ces activités, des organisations représentatives peuvent porter les intérêts des travailleurs indépendants auprès des plateformes. Concrètement, elles désignent des représentants chargés de participer au dialogue social du secteur.
Leur rôle est de faire remonter les difficultés rencontrées sur le terrain, de participer aux échanges avec les plateformes et de prendre part aux discussions portant, par exemple, sur la rémunération, les conditions d’exercice de l’activité, la formation ou encore la protection sociale.
Jusqu’à présent, chaque organisation représentative pouvait désigner 3 représentants. Depuis le 8 juillet 2026, elle peut en désigner 4.
Cette augmentation vise à renforcer la présence des travailleurs dans les discussions avec les plateformes et à mieux répartir les missions de représentation.
Autre changement important : l’indemnisation de ces représentants est revue à la hausse.
En effet, le temps consacré à la préparation des réunions, au suivi de formations ou à la participation aux échanges collectifs est du temps qu’ils ne consacrent pas à leur activité habituelle. Il peut donc entraîner une perte de revenus.
Pour compenser cette situation, une indemnisation horaire est prévue, sur la base du temps consacré à ces missions de représentation.
Cette indemnisation est calculée à partir d’un montant horaire de référence, qui sert de base pour compenser le temps consacré aux missions de représentation.
Ce montant est revalorisé, ici encore, depuis le 8 juillet 2026 : pour les livreurs, il est passé de 17 € à 22 € bruts par heure. Autrement dit, chaque heure passée à exercer une mission de représentation est désormais indemnisée sur une base plus élevée.
Pour les chauffeurs VTC, la même logique s’applique : le montant horaire de référence est également passé de 30 € à 35 € bruts par heure.
Notez que les indemnités forfaitaires prévues pour certaines réunions ont également revalorisées, toujours depuis le 8 juillet 2026.
Elles passent de 70 € à 80 € bruts par demi-journée pour les livreurs, et de 120 € à 132 € bruts par demi-journée pour les chauffeurs VTC.
- Décret no 2026-592 du 6 juillet 2026 relatif au nombre des représentants des travailleurs des plateformes
- Arrêté du 6 juillet 2026 modifiant l'arrêté du 25 juillet 2022 relatif à l'indemnisation des représentants des travailleurs des plateformes versée au titre de leurs formations et de leurs missions de représentation ainsi qu'à la rémunération des organismes de formation par l'Autorité des relations sociales des plateformes d'emploi
Les lecteurs ont également consulté…
Recrutement et placement des gens de mer : des règles clarifiées
Services privés de recrutement et de placement des gens de mer : quelles obligations ?
Pour mémoire, les services privés de recrutement et de placement des gens en mer (SPRPGM) sont chargés d’exercer, cumulativement ou non, l’activité de placement et de mise à disposition des gens en mer.
Rappelons que :
- l’activité de placement des gens de mer consiste à fournir des services visant à rapprocher les offres et les demandes d’emploi sans que la personne assurant cette activité ne soit l’employeur des gens de mer placés ;
- l’activité de mise à disposition consiste, quant à elle, à mettre à disposition d’un armateur des gens de mer qu’elle embauche et rémunère à cet effet.
Mais pour pouvoir exercer cette activité, ces services doivent notamment être inscrits au registre national des services privés de recrutement et de placement des gens de mer.
Cette inscription suppose, entre autres, de justifier d’une assurance de responsabilité civile couvrant leur activité.
Cette inscription reste valable jusqu’à la date de fin de validité du justificatif d’assurance transmis. Le service concerné doit donc veiller à fournir un nouveau justificatif au plus tard 2 mois avant cette échéance. À défaut, il s’expose à une radiation du registre national.
Ces professionnels doivent également respecter plusieurs obligations pratiques. Ils doivent notamment transmettre un bilan annuel d’activité avant le 31 mars de l’année suivante, tenir à jour un registre des gens de mer placés ou mis à disposition, et mettre en place un dispositif permettant aux gens de mer de formuler une réclamation.
En cas de réclamation, une réponse doit être apportée dans un délai de 1 mois. Ce délai est réduit à 48 heures en cas d’urgence.
Autre point à anticiper : à compter du 1er septembre 2026, avant tout placement ou toute mise à disposition, le service privé de recrutement devra remettre à chaque gens de mer, sur support papier ou électronique, les informations relatives à son obligation d’assurance, ainsi que les coordonnées de son assureur.
Le non-respect de ces obligations peut entraîner des sanctions administratives, pouvant aller jusqu’à la suspension ou à la radiation de l’inscription au registre national.
La suspension ne peut pas excéder 2 mois, tandis que la radiation peut être prononcée pour une durée maximale de 3 ans, selon la gravité des manquements constatés.
Des sanctions pénales peuvent également être encourues, notamment en cas d’exercice de l’activité sans inscription au registre national, d’absence de déclaration par un armateur faisant appel à un service établi hors de France, d’absence de registre à jour ou encore de défaut de transmission du bilan annuel d’activité.
En pratique, les professionnels concernés ont donc intérêt à vérifier leur inscription au registre national, la validité de leur assurance, la tenue de leurs registres et leurs procédures internes, afin d’être en mesure de respecter l’ensemble de ces obligations.
Les lecteurs ont également consulté…
C’est l’histoire d’un entrepreneur pour qui, avant l’heure, ce n’est pas l’heure…
Les lecteurs ont également consulté…
C’est l’histoire d’un particulier pour qui c’est l’intention qui compte…

Parce qu'il a apporté 55 250 € sur son compte courant d’associé à une société, un particulier estime pouvoir bénéficier de la réduction d'impôt accordée aux personnes qui investissent au capital d'une PME. Un avantage que l'administration fiscale lui refuse lors d'un contrôle…
« Pourquoi ? », s'interroge le particulier : il a versé une somme à une société éligible et prévoyait ensuite de transformer cet apport en investissant à son capital lors d’une augmentation de capital, pour le même montant. Sauf qu’un tel apport en compte courant ne constitue pas une souscription au capital, conteste l’administration qui constate, en outre, que cet investissement n’a finalement jamais eu lieu… En raison du dépôt de bilan de cette société, se défend le particulier…
Un argument qui ne convainc pas le juge : rien ne permet de démontrer que cet apport d'argent devait être transformé en investissement au capital. Et puisque cet investissement n'a jamais eu lieu, la réduction d'impôt est refusée…