Facturation électronique : la réforme entre en vigueur ce 1er septembre 2026
Ce qui change ce 1er septembre 2026
Près de dix millions d'entités françaises redevables de la taxe sur la valeur ajoutée (TVA) basculent vers ce nouveau format numérique. Dès le 1er septembre 2026, chaque structure devra réceptionner ses factures au format électronique. Les grandes entreprises et les entreprises de taille intermédiaire (ETI) émettront également leurs factures dès cette date.
Un délai supplémentaire profite aux petites et moyennes entreprises (PME), très petites entreprises (TPE) et microentrepreneurs. Leur obligation d'émission démarrera seulement le 1er septembre 2027.
Il est préférable de choisir un partenaire fiable dès maintenant pour respecter cette échéance. Docaposte, plateforme agréée (PA) par l'État, accompagne déjà des milliers d'entreprises dans cette transition numérique. Cette obligation touche aussi les indépendants et les professions libérales, quel que soit leur régime d'imposition.
Anticiper la transition sans subir de pénalités
Trois réflexes suffisent pour sécuriser votre organisation.
- Vérifiez d'abord la compatibilité de votre logiciel avec le format structuré exigé.
- Choisissez ensuite une plateforme agréée privée, selon vos besoins d'intégration.
- Informez vos partenaires commerciaux de votre adresse électronique de facturation. Cette adresse reste consultable via l'annuaire national ouvert par la direction générale des Finances publiques (DGFiP).
Le montant des amendes prévues en cas de manquement
Une entreprise qui n'émet pas ses documents au format requis s'expose à une amende. Celle-ci s'élève à 15 euros par document, plafonnée à 15 000 euros par an. Un manquement à la transmission des données à l'administration, appelée e-reporting, coûte 250 euros par envoi manquant. Toutefois, le plafond annuel reste fixé à 15 000 euros. Ces montants restent mesurés, bien que les retards accumulés puissent vite peser sur la trésorerie d'une petite structure.
La généralisation de la facturation électronique transforme la gestion administrative de toutes les entreprises françaises assujetties à la TVA. Choisir un partenaire fiable permet d'aborder cette échéance sans urgence. Alors, anticiper dès maintenant limite les risques financiers. Cette réforme devient aussi une réelle opportunité de moderniser durablement votre gestion quotidienne.
Docaposte, un partenaire souverain et certifié
Docaposte s'appuie sur plus de trente ans d'expérience dans la dématérialisation des documents comptables. Filiale du groupe La Poste, l'entreprise hérite d'une gouvernance forgée par six siècles de service public. Ses serveurs restent hébergés exclusivement sur le territoire français. Cette souveraineté numérique met vos données à l'abri des lois extraterritoriales, comme le Cloud Act américain.
Un atout rarement réuni chez un seul acteur. La société cumule la certification SecNumCloud, délivrée par l'Agence nationale de la sécurité des systèmes d'information (ANSSI). Elle détient aussi l'agrément Hébergeur de données de santé (HDS) et le statut de Prestataire de services de confiance (PSCo).
Le label européen eIDAS, qui encadre l'identification électronique et les services de confiance, complète ce dispositif. S'y ajoutent la norme internationale ISO 27001 et la certification française NF461, garantissant un archivage probatoire valable dix ans.
Publi-rédactionnel
Démarchage téléphonique : toujours possible ?
Un particulier est démarché par téléphone par une entreprise qui veut lui vendre un abonnement à un système de télésurveillance.
Sauf que ce particulier, qui n'est pas client de cette entreprise, n'a jamais donné son accord pour être contacté par téléphone à des fins commerciales.
L'entreprise lui indique qu'elle a obtenu son numéro auprès d'un partenaire commercial et qu'elle peut donc le démarcher.
D'après vous, l'entreprise est-elle autorisée à contacter ce particulier ?
La bonne réponse est... Non
Depuis le 11 août 2026, le démarchage téléphonique est interdit par principe. Une entreprise ne peut contacter un particulier à des fins commerciales que dans 2 cas de figure :
- si l'appel concerne un contrat en cours avec ce particulier ;
- ou si le particulier a préalablement consenti à être démarché par téléphone, de manière libre, éclairée.
Le consentement doit être formalisé par « un acte positif clair » qui doit indiquer la durée pendant laquelle le consentement permet à l'entreprise de démarcher le particulier, laquelle ne peut pas dépasser 1 an et ne peut faire l'objet d'aucun renouvellement tacite.
Enfin, le particulier peut retirer son consentement à tout moment et ainsi interdire à l’entreprise de le contacter à nouveau à des fins commerciales.
C’est l’histoire d’un employeur qui oublie de former les salariés
Les lecteurs ont également consulté…
C’est l’histoire d’associés qui profitent (abusent ?) de leurs droits pour réduire leur impôt…
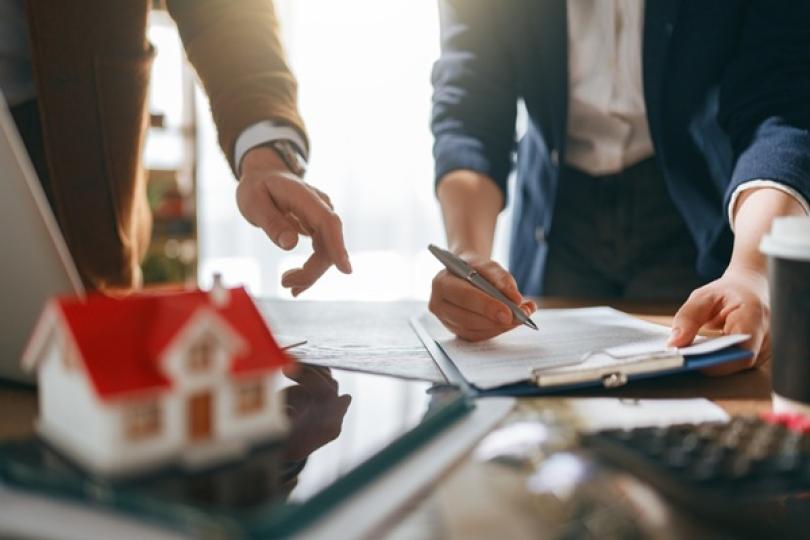
Une mère, son fils et ses 2 filles créent une SCI pour acheter une maison qui est louée aux 2 filles via un bail conclu à cet effet. D’importants travaux vont être réalisés dans cette maison, générant un déficit que les 4 associés vont imputer, chacun pour leur part, sur leur revenu imposable…
Une déduction fiscale refusée par l’administration, pour qui le montage caractérise un abus de droit : les loyers ne couvrent pas l’emprunt contracté pour les travaux, lequel est aussi remboursé grâce au compte courant d’associé de la mère, la SCI n’a jamais eu d’autres locataires que ses propres associées, qui ont disposé du bien comme si elles en étaient les propriétaires occupantes, et n’a engagé aucune démarche pour tenter de louer à des tiers, le bail a été conclu avant la fin des travaux, l’interposition de la SCI a permis aux 4 associés, locataires ou non, de déduire un déficit foncier…
Ce que constate aussi le juge, pour qui le montage proposé ici a bien un but exclusivement fiscal !
Les lecteurs ont également consulté…
C’est l’histoire d’un entrepreneur qui veut toujours garder espoir…
Un entrepreneur connaissant des difficultés financières et déjà placé en procédure de redressement voit sa situation s’aggraver avec son placement en liquidation. Une évolution de la procédure qu’il conteste, convaincu qu’il a encore les moyens de sauver son affaire…
Il s’étonne que le tribunal n’ait pas voulu prendre en compte plusieurs signaux positifs concernant son activité, à savoir la progression de son chiffre d’affaires sur l’exercice passé et un niveau de trésorerie suffisant qui lui permettraient d’apurer ses dettes. Pour lui, ce sont des signes qui montrent qu’un redressement est possible… Des signes trompeurs, conteste l’administration : il n’est pas à jour de ses cotisations sociales et son assureur a résilié son assurance professionnelle…
Ce que constate le juge : n’étant pas à jour de ses obligations sociales et exerçant sans assurance, l’entrepreneur ne peut pas justifier de la possibilité d’un redressement de son activité. La liquidation judiciaire est ici actée…
Les lecteurs ont également consulté…
C’est l’histoire d’un gérant qui estime ne pas l’être réellement…
Suite à un contrôle fiscal, l’administration rectifie l’impôt dû par une société et, corrélativement, taxe personnellement son gérant au titre des revenus distribués. Ce qui n’est possible que si l’administration prouve qu’il est le « maître de l’affaire », conteste le gérant...
« Inutile ! », selon l’administration : le gérant est associé à 50 %, dirigeant statutaire et seul titulaire de la signature du compte bancaire de la société, il est donc présumé être le maître de l’affaire… Mais il n’est que gérant « statutaire », conteste ce dernier, puisque c’est une autre personne qui assure en réalité, la gestion effective de la société : cette personne dispose des identifiants bancaires de l’entreprise, lui-même ne vient pas dans l’entreprise, n’en a pas les clés, ne connaît rien de la gestion de l’entreprise…
Ce qui ne permet pas d’établir, selon le juge, que le gérant n’est pas le maître de l’affaire : il doit être considéré ici comme le bénéficiaire des revenus réputés distribués…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur peut-être trop bavard par SMS…
Une responsable des ventes apprend, par SMS de son manager, que son employeur envisage de la licencier pour motif personnel. Pourtant, 2 mois après, elle est finalement licenciée pour motif économique. Une situation qu’elle conteste...
Selon elle, le SMS reçu 2 mois avant la rupture constitue un licenciement verbal, prononcé sans respecter la procédure. Pour la salariée, l’employeur avait donc déjà décidé de se séparer d’elle… « Faux ! », répond l’employeur : le manager n’a évoqué qu’un projet, sans décision définitive. Un licenciement verbal suppose une volonté claire, définitive et irrévocable de mettre fin à la relation de travail. Ce projet était distinct du licenciement finalement prononcé, fondé sur un motif économique…
Ce qui convainc le juge, qui donne raison à l’employeur : annoncer qu’un licenciement est envisagé ne suffit pas à rompre le contrat. Ici, le SMS ne faisait état que d’un projet, laissant encore à l’employeur la possibilité d’y renoncer ou d’en changer le motif.
Les lecteurs ont également consulté…
Débitants de tabacs : modernisation des demandes d’aides
Aide à la sécurité : place à la plateforme GIMT
L’aide à la sécurité est un dispositif permettant aux débitants de tabacs de bénéficier d’aides financières par période de 5 ans afin de faciliter le financement d’équipements de sécurité pour leurs locaux.
Les modalités de demande de cette aide évoluent afin de s’accorder avec la mise en service en février 2025 de la plateforme Gestion informatisée du monopole des tabacs (GIMT).
Cette plateforme permet aux débitants de tabacs de suivre leur activité, l’évolution de leur rémunération, de leur chiffre d’affaires, etc.
La plateforme permet également la gestion des différentes aides auxquelles ils peuvent prétendre.
C’est pourquoi, pour toutes les demandes d’aides à la sécurité faites depuis le 15 juillet 2026, il est nécessaire d’utiliser la plateforme, là où cela se faisait au préalable par « tout moyen écrit ».
De la même façon, lorsqu’un débitant formule une demande et que son dossier n’est pas complet, il en est informé par le service des douanes et droits indirects directement sur la plateforme GIMT et non plus par courrier recommandé.
- Décret no 2026-613 du 9 juillet 2026 modifiant le décret no 2006-742 du 27 juin 2006 portant création d'une aide à la sécurité des débits de tabac et modifiant l'article 281 de l'annexe II au code général des impôts
- Arrêté du 9 juillet 2026 modifiant l'arrêté du 14 décembre 2017 fixant le modèle et la composition du dossier de demande d'aide à la sécurité et définissant la liste des matériels de sécurité éligibles à l'aide à la sécurité ainsi que les montants forfaitaires maximaux pris en charge
Les lecteurs ont également consulté…
C’est l’histoire d’un investisseur qui ne fait pas que perdre son travail…
Un couple a acheté un logement qu’il s’est engagé à louer pendant 9 ans pour bénéficier, toutes conditions ici remplies, de l’avantage fiscal prévu dans une telle situation. Mais, parce que l’époux a perdu son travail, le couple vend le logement, 3 ans après son achat…
Une vente qui rompt l’engagement de location pris par le couple et remet en cause le bénéfice de l’avantage fiscal, estime l’administration fiscale... « Non ! », rétorque le couple : le licenciement est un motif légal de rupture de l’engagement de location qui ne remet pas en cause l’avantage fiscal... Sauf qu’il ne s’agit pas ici d’un licenciement, mais d’une résiliation amiable du contrat de travail, conteste l’administration : la rupture du contrat de travail de l’époux est intervenue dans le cadre d’un plan de départs volontaires, auquel il a adhéré, intégré à un plan de sauvegarde de l’emploi…
Ce que confirme le juge : il y a bien ici une rupture de l’engagement de location, laquelle remet en cause l’avantage fiscal.