C’est l’histoire d’une société qui a besoin de tout savoir…
Une société, locataire d’un hangar, apprend par courrier que le bâtiment a été vendu et qu’elle a, de fait, un nouveau bailleur. Une information qui la contrarie, puisqu’elle n’a jamais été avertie de l’intention de vendre par le 1er bailleur…
Elle va donc finir par demander l’annulation de la vente, estimant avoir été lésée dans son droit de préférence… Sauf que cela fait plus de 2 ans qu’elle a été informée de la vente, conteste le bailleur : le délai dont elle disposait pour agir est donc dépassé… Cela fait certes plus de 2 ans qu’elle a reçu la lettre, mais cette lettre ne comprenait aucune information sur les conditions de la vente, notamment le prix, ce qui ne lui permettait pas de se positionner sur l’opportunité d’une démarche judiciaire. Par conséquent, le délai de 2 ans n’a pas commencé à courir…
Pas pour le juge : peu importe que la société soit ou non avertie de tous les détails, la seule information de la réalisation de la vente suffit à faire courir le délai de 2 ans…
Les lecteurs ont également consulté…
C’est l’histoire d’une locataire qui estime que ça devrait être celle de son propriétaire…
Une société se voit réclamer le paiement de la taxe foncière au titre des nouvelles constructions qu’elle a réalisées, à ses frais, sur le terrain du local industriel qu’elle a pris en crédit-bail. Une taxe qu’elle refuse de payer…
Le terrain sur lequel se trouvent ces constructions ne lui appartient pas et les nouvelles constructions sont susceptibles de revenir au propriétaire du terrain à la fin du crédit-bail, rappelle et argumente la société… « Certes ! », rétorque l’administration fiscale, mais ces constructions demeurent la propriété du locataire, comme prévu au contrat, jusqu’à l’expiration du bail…
Ce que confirme le juge : sauf clause contraire, le propriétaire du terrain ne devient propriétaire des constructions réalisées par son locataire qu’à l’expiration du bail. Ici, aucune clause ne prévoit une accession à la propriété en cours de location, la société est donc bien propriétaire des constructions qu’elle a réalisées pour le moment… et donc redevable de la taxe foncière !
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui confond préconisations et recommandations…
Une salariée d’une station-service reçoit des préconisations du médecin du travail : elle ne doit plus travailler sur la piste près des postes de carburant. Pourtant, son employeur continue de lui confier des tâches sur la piste…
Estimant sa sécurité menacée, la salariée réclame des dommages-intérêts… Sans prouver de dommage concret, conteste l’employeur : sans cette preuve, aucune indemnisation n’est due. Puisqu’elle n’établit aucune conséquence sur sa santé, ni aucun dommage lié aux tâches accomplies, elle ne peut pas être indemnisée du seul fait du non-respect des mesures individuelles… Sauf que, selon la salariée, le non-respect des préconisations médicales suffit à causer un préjudice réparable…
« À raison ! », confirme le juge : le non-respect des mesures individuelles d’aménagement, d’adaptation ou de transformation du poste préconisées par le médecin du travail porte nécessairement atteinte à la sécurité et à la santé du salarié et ouvre droit à réparation par l’employeur.
Les lecteurs ont également consulté…
Facture au format PDF = paiement refusé ?
Le 10 septembre 2026, une entreprise reçoit d'un fournisseur une facture au format PDF par e-mail. Parce qu'il estime que cette facture aurait dû être transmise via une plateforme agréée, son fournisseur étant désormais dans l'obligation d'émettre des factures par ce biais, le chef d'entreprise décide de la refuser et de suspendre son paiement.
A-t-il raison ?
La bonne réponse est... Non
Le seul fait qu'une facture soit reçue par mail, en PDF ou au format papier ne la rend pas irrégulière. Si elle correspond à une opération réelle et comporte toutes les mentions obligatoires, elle peut être comptabilisée, payée et ouvrir droit à déduction de la TVA, même si elle n'a pas transité par une plateforme agréée.
Le chef d'entreprise peut demander à son fournisseur de régulariser la transmission via le circuit électronique prévu par la réforme, mais cette démarche n'est pas obligatoire. Elle ne doit pas servir de prétexte pour retarder le paiement de la facture ou bloquer la relation commerciale.
C’est l’histoire d’un contrôle fiscal qui fait fausse route…
Au cours d’un contrôle fiscal personnel, l’administration se penche sur les comptes bancaires d’un couple, dont celui utilisé par l’époux pour son activité d’artisan taxi, et utilise les opérations qui y figurent pour redresser ses revenus professionnels…
« Procédure irrégulière ! », conteste le couple : ce compte bancaire est exclusivement professionnel. L’administration ne peut donc pas s’en servir dans le cadre du contrôle fiscal personnel pour rectifier les bénéfices tirés de l’activité « professionnelle » de l’époux. Pour cela, elle aurait dû engager au préalable une vérification de comptabilité. Ce qu’elle n’a pas fait…
« Exact ! », confirme le juge : puisque ce compte retrace uniquement des opérations professionnelles, l’administration ne peut pas l’utiliser, dans le cadre du contrôle personnel du couple, pour contrôler l’activité professionnelle de l’époux. Faute d’avoir engagé une vérification de comptabilité, la procédure est irrégulière… et le redressement est annulé !
- Cour administrative d'appel de Paris du 31 juillet 2026, n° 25PA00899 (NP)
Les lecteurs ont également consulté…
C’est l’histoire d’un contrôle fiscal qui fait fausse route…
- Cour administrative d'appel de Paris du 31 juillet 2026, nᵒ 25PA00899 (NP)
Les lecteurs ont également consulté…

C’est l’histoire d’une commune réalisant la vente d’un terrain mal loti…
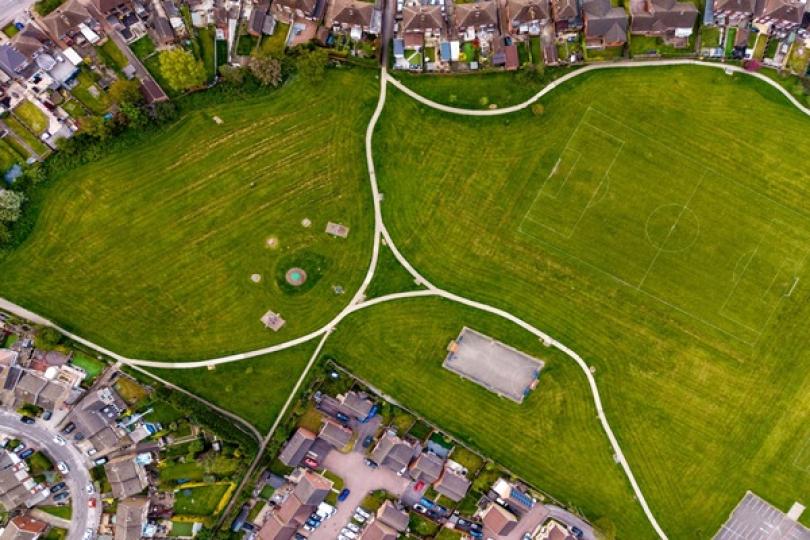
Conformément au cahier des charges, un lotissement a vendu à la commune un espace vert pour qu’elle en assure la gestion. La commune, après avoir retiré ce terrain du domaine public, l’a vendu à une société qui y a construit un immeuble…
Une construction contestée par les colotis : en achetant ce terrain, la commune devient elle-même colotie, donc contractuellement soumise au cahier des charges, lequel prévoit le maintien de l’espace vert. Ils souhaitent donc que la vente soit annulée et l’espace vert rétabli… Ce que la commune refuse : suite à sa sortie du domaine public, l’espace vert est devenu un bien de son domaine privé. Ainsi, la commune n’est pas colotie et la société n’a acquis ni un lot, ni une partie commune du lotissement. La vente ne peut donc pas être remise en cause par les colotis…
Ce que confirme le juge : la vente concerne un bien du domaine privé de la commune, ne pouvant donc pas être remise en cause par les colotis, le cahier des charges ne lui étant pas opposable.
Les lecteurs ont également consulté…
C’est l’histoire d’une entreprise qui gagne à se séparer de ses partenaires…
Une entreprise se voit placée sous procédure de sauvegarde dans l’espoir de relancer son activité. Le mandataire chargé de la mission décide de rompre les contrats qui la lient avec son franchiseur et son fournisseur…
Une rupture que ces derniers contestent : si le but de la sauvegarde est de relancer l’activité, cela n’a pas de sens de se séparer de 2 partenaires importants. D’autant plus que la résiliation de ces contrats va entrainer le paiement d’indemnités de rupture importantes pour l’entreprise, ce qui ne va pas améliorer ses finances… Ce que conteste le mandataire, au vu des prix pratiqués par le franchiseur et le fournisseur : s’orienter vers d’autres partenaires devrait permettre de retrouver un équilibre financier… Il sera toujours temps de s’occuper des indemnités, une fois ceci fait…
Ce qu’admet le juge : la résiliation de ces contrats doit être décidée lorsqu’elle permet d’envisager la sauvegarde de l’entreprise. La gestion des dettes doit se faire dans un second temps…
Les lecteurs ont également consulté…
C’est l’histoire d’une copropriété qui invite l’administration fiscale à passer au numérique…
Une copropriété se voit réclamer le paiement de la taxe foncière qu’elle décide de contester devant le juge. Une contestation que le juge refuse de prendre en compte : pour qu’il examine cette demande, encore aurait-il fallu que la copropriété formule au préalable une réclamation…
Ce qui n’a pas été fait ici… « Faux ! », conteste la copropriété, qui rappelle avoir adressé à l’administration fiscale un courriel demandant l’annulation de cette imposition. Un courriel incomplet qui ne constitue pas une réclamation préalable, maintient le juge, d’autant qu’il ne comporte pas la copie de la décision contestée… Pourtant, ce courriel identifie clairement l’impôt contesté, expose les motifs de la demande et est accompagné de la lettre de relance de l’administration fiscale, insiste la copropriété…
Ce que constate aussi le 2e juge : ce courriel comporte bien tous les éléments nécessaires pour constituer une réclamation préalable. La contestation de la copropriété doit donc être examinée…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui un téléphone professionnel n’est pas un cadeau de départ…
Une salariée licenciée conserve pendant plus de 2 ans le téléphone et l’ordinateur professionnels mis à sa disposition. Condamnée par les prud’hommes à les restituer sous astreinte, elle finit par rendre le matériel. Son ancien employeur réclame alors des dommages-intérêts pour le préjudice subi…
« Impossible ! », conteste la salariée : sa responsabilité financière envers son employeur ne peut pas être engagée pour un simple manquement contractuel. Pour cela, il faudrait lui reprocher une faute lourde… « Faux ! », estime l’employeur : en conservant les équipements pendant plus de 2 ans, la salariée l’a privé de la possibilité de les utiliser pour son activité, ce qui lui a causé un préjudice qui doit être indemnisé…
Mais le juge donne raison à la salariée : le retard dans la restitution du matériel, même fautif et préjudiciable à l’entreprise, ne suffit pas. Faute d’avoir caractérisé une faute lourde, la salariée ne peut effectivement pas être condamnée à verser des dommages-intérêts…