C’est l’histoire d’une société qui peine à justifier les déplacements de son dirigeant…
Au cours d’un contrôle fiscal, l’administration constate qu’une société a déduit de son résultat imposable les frais de location de longue durée et de carburant d'un véhicule de tourisme de luxe. Des dépenses d’ordre « personnel », manifestement, donc non déductibles, selon elle…
Des dépenses qui n’ont rien de « privées », conteste la société : le véhicule est mis à la seule disposition du dirigeant, lequel vit à Paris et n’a donc aucune raison de l’utiliser pour ses déplacements personnels. D’autant que le véhicule affiche un faible kilométrage et reste stationné à proximité des locaux de la société : autant d’éléments qui prouvent, selon la société, l’absence de toute utilisation à titre personnel…
Sauf que rien ne prouve ici que les déplacements effectués avec le véhicule sont professionnels, tranche le juge. Ni le lieu de résidence du dirigeant, ni le faible kilométrage du véhicule ne suffisent à établir son usage professionnel : la déduction fiscale des dépenses est donc refusée.
Les lecteurs ont également consulté…

C’est l’histoire d’une société qui peine à justifier les déplacements de son dirigeant…
Les lecteurs ont également consulté…
C’est l’histoire d’une SCI qui n’avait pas l’intention d’abandonner son projet…
Une SCI envisage de mettre en location une maison meublée avec des prestations para-hôtelières. Parce que cette activité est soumise à TVA, elle déduit cette taxe payée au titre de ses dépenses. « À tort ! », selon l’administration fiscale, qui refuse cette déduction…
Elle constate que le logement a finalement été mis à la disposition gratuite de 2 sociétés, ce qui révèle l’abandon du projet de location : les dépenses n’ont donc pas été engagées pour les besoins d’une activité soumise à la TVA… « À tort ! », conteste la SCI : cette mise à disposition n’était que temporaire, le temps de rénover le bien. Elle n’a pas renoncé à son projet, comme en témoigne la signature ultérieure d’un bail pour louer le bien meublé avec prestations para-hôtelières…
Ce que confirme le juge : cette mise à disposition gratuite ne suffit pas à prouver l’abandon définitif du projet, d’autant qu’un bail commercial a ensuite été signé. La déduction de la TVA ne peut donc pas être remise en cause pour ce motif !
Les lecteurs ont également consulté…
C’est l’histoire d’une compagnie aérienne mal à l’aise avec ses passagers…
Alors qu’elle procède à l’embarquement de ses passagers, une compagnie aérienne est confrontée au malaise de l’un d'eux dans l’avion. Ce qui va retarder le décollage et faire que d’autres passagers vont manquer leurs correspondances…
Ces derniers, estimant la compagnie responsable, demandent à être indemnisés… Ce que conteste la compagnie, estimant qu’elle ne peut pas prévoir le malaise d’un passager… Pourtant, les passagers rappellent que, selon les règles européennes, une compagnie doit indemniser ses clients en cas de retard de plus de 3 heures, sauf en cas de « circonstance extraordinaire ». Or la probabilité qu’un passager fasse un malaise n’est pas quelque chose d’extraordinaire… Mais la compagnie maintient qu’elle ne pouvait rien faire pour empêcher ce malaise…
Ce que valide le juge : une circonstance extraordinaire est celle qui ne relève pas de l’activité habituelle de la compagnie aérienne et qui échappe à sa maîtrise. C’est bien le cas ici : l’indemnisation n’est pas due…
Les lecteurs ont également consulté…
C’est l’histoire d’une société qui pensait exercer une activité industrielle…
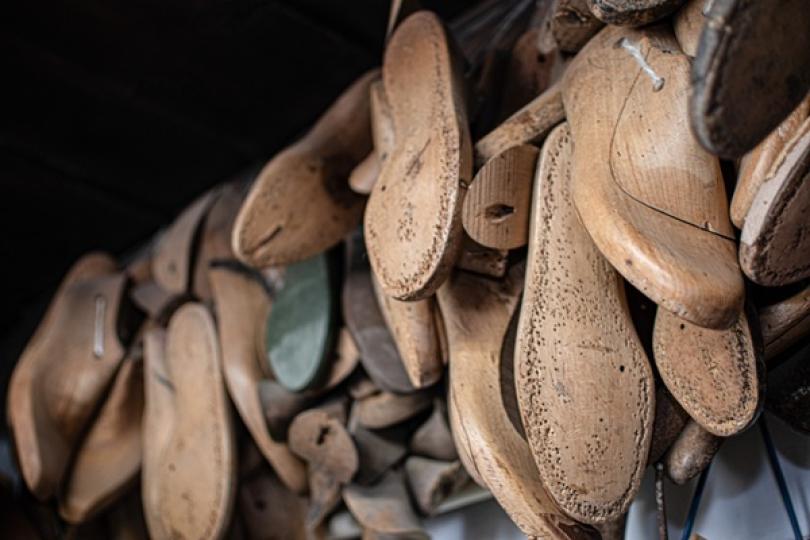
Parce qu’elle exerce une activité de conception et de commercialisation de chaussures, une société entend bénéficier du crédit d’impôt recherche spécialement applicable aux entreprises du textile, à raison de l’élaboration de nouvelles collections...
Ce que lui refuse l’administration fiscale, qui rappelle que cet avantage fiscal profite aux entreprises du secteur textile-habillement-cuir qui exercent une activité industrielle. Ce qui n’est pas le cas ici, puisque la société ne dispose pas d’installations de production suffisantes et confie entièrement la fabrication des produits à des sous-traitants qui achètent eux-mêmes les matières premières… Des éléments qui ne suffisent pas à lui retirer le caractère d’entreprise industrielle, conteste la société…
Sauf qu’elle se contente d’acheter des chaussures finies, sans participer elle-même à leur fabrication, constate le juge. Elle ne peut donc pas être regardée comme une entreprise industrielle et bénéficier du crédit d’impôt collection…
Les lecteurs ont également consulté…
Bail commercial : quand le temps efface les limites…
Un commerçant loue son local commercial depuis 2014. Le bail était initialement conclu pour 9 ans, mais une fois ce délai passé, lui et son bailleur ont continué leur relation sur la base du premier contrat.
En 2026, le bailleur propose révision du loyer qui se traduit par une augmentation importante du montant. Le commerçant est dans l'incompréhension : le bail prévoit un plafonnement des augmentations de loyer en fonction de l'indice des loyers commerciaux (ILC) et l'augmentation proposée va bien au-delà de ce plafonnement...
Le bailleur est-il dans son droit ?
La bonne réponse est... Oui
Quand un bail n'est pas expressément renouvelé à son terme, il peut se poursuivre tacitement. Cependant, cela entraine certaines conséquences, et notamment au niveau du plafonnement du loyer.
En effet, au-delà de la 12e année, le loyer est automatiquement déplafonné et le bailleur pourra proposer une augmentation en se basant sur la valeur locative du local sans avoir à suivre l'évolution d'un indice.
C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…
Les lecteurs ont également consulté…

C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…
Une salariée choisit un véhicule de fonction très au-dessus du budget de son employeur. Un avenant prévoit qu’elle paiera le surcoût des loyers et, si elle part avant la fin de la location, le solde restant dû, le cas échéant. Elle démissionne 13 mois plus tard… tout en refusant de payer le surcoût…
« Impossible ! » pour l’employeur : le choix de ce modèle coûteux était subordonné à la signature de l’avenant, lequel prévoit que le surcoût resterait à sa charge si elle partait avant la fin du contrat. La salariée doit donc payer… Ce qu’elle conteste : la faire payer reviendrait à lui infliger une sanction financière, qui limite sa liberté de démissionner. Parce qu’elle a déjà restitué le véhicule, elle n’a rien à payer…
Ce qui ne convainc pas le juge, qui donne raison à l’employeur : le surcoût est lié au choix du modèle par la salariée et non à l’avantage financé par l’entreprise. De ce fait, il est bien à sa charge : elle doit respecter son engagement et payer le reliquat des loyers.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui trouve la concurrence un peu trop bien informée…
Après sa démission, un salarié rejoint une entreprise concurrente. Suspectant qu’il soit parti avec des informations confidentielles sur ses clients, l’ex-entreprise fait saisir l’ordinateur de ce salarié dans sa nouvelle entreprise… et y trouve des informations sur ses clients…
Elle réclame alors des dommages-intérêts au nouvel employeur pour concurrence déloyale… Sauf que rien ne prouve qu’il a eu connaissance de ses fichiers, ni qu’il les a utilisés, conteste ce dernier. D’autant que le salarié n’est tenu par aucune clause de non-concurrence… Sauf que la simple détention de ces fichiers enregistrés sur le matériel fourni au salarié caractérise leur appropriation et un acte de concurrence déloyale, estime l’ex-employeur…
Ce que confirme le juge : s’approprier les informations confidentielles d’un concurrent constitue un acte de concurrence déloyale, même sans clause de non-concurrence. Leur seule détention sur l’ordinateur caractérise leur appropriation par le nouvel employeur.
Les lecteurs ont également consulté…
C’est l’histoire d’un gérant pour qui argent bloqué rime avec impôt évité…
Un gérant de SARL voit son compte courant d’associé crédité de 315 000 € par sa société. Le jour même, il signe une convention de blocage par laquelle il s’engage à laisser cette somme à la disposition de la SARL pendant 1 an…
Logiquement, il ne déclare pas cette somme à l’impôt sur le revenu puisque, s’étant engagé à ne pas la réclamer pendant 1 an, il ne l’a pas perçue. Et, de toute façon, la trésorerie de la SARL ne lui aurait pas permis de la lui verser… Sauf que, logiquement, cette somme doit bien être soumise à l’impôt, lui rappelle l’administration fiscale, puisque le gérant en a tout de même disposé le jour où elle a été créditée…
Ce que confirme le juge : en décidant lui-même de bloquer cette somme au profit de la SARL, le gérant en a bien disposé. Peu importe qu’il se soit interdit de la retirer pendant 1 an ou que la trésorerie de la société ait permis ou non son versement : les 315 000 € sont bien imposables au titre de l’année au cours de laquelle ils ont été crédités.