

Vente immobilière : trucs et astuces pour réduire l’impôt…
Vente immobilière : optimisez le calcul du prix d’achat…
A supposer que le bien vendu ne rentre pas dans la catégorie des biens immobiliers exonérés (vente de votre résidence principale par exemple), le gain (plus-value) résultant de la vente de votre bien immobilier (maison, appartement, etc.) sera soumis à l’impôt sur le revenu et aux prélèvements sociaux.
Pour réduire le montant du gain soumis à l’impôt, il existe plusieurs méthodes, parmi lesquelles celle consistant à augmenter le prix d’achat…
Comme vous le savez, une plus-value se calcule en retranchant le prix d’achat du prix de vente. Or, l’un des moyens permettant de diminuer le montant du gain imposable, et donc de l’impôt, consiste à augmenter le prix d’achat de divers frais et charges, tels que, par exemple, les travaux de construction, de reconstruction, d’agrandissement ou d’amélioration que vous avez fait réaliser, par une entreprise, sur le bien objet de la vente.
Notez toutefois que, pour pouvoir tenir compte du montant des travaux réalisés, 2 conditions cumulatives doivent être remplies :
- le coût des travaux ne doit pas avoir déjà été pris en compte pour le calcul de l’impôt sur le revenu (IR) à quelque titre que ce soit (crédit d’impôt, déduction des revenus fonciers, etc.) ;
- les dépenses engagées doivent être justifiées.
C’est ce qui vient d’être rappelé par le juge à un particulier qui, pour le calcul du gain imposable, souhaitait majorer le prix d’acquisition du montant des travaux effectués. S’il n’est pas contesté que le coût des travaux n’avait pas déjà été pris en compte pour le calcul de l’IR, le juge lui rappelle toutefois que les dépenses doivent être dûment justifiées… ce qui n’est pas le cas ici : le particulier se contente de produire des factures, voir même de simples photographies, sans justifier de la réalisation effective des travaux.
Pour le juge, le particulier ne peut pas tenir compte du montant des travaux pour calculer le gain imposable, et donc pour diminuer l’impôt. Le redressement fiscal est confirmé.
Dans cette affaire, il aurait peut-être fallu étudier la possibilité de recourir à une astuce, expressément autorisée par la réglementation fiscale. Cette astuce consiste à majorer le prix d’achat d’un forfait de 15 %. Et l’ajout de ce forfait peut se faire sans avoir à justifier, ni des travaux réalisés, ni même de la réalité des travaux. La seule condition requise : que le bien ait été acquis depuis plus de 5 ans…
Notez, par ailleurs, que ce même prix d’acquisition peut être aussi majoré des frais d’acquisition : soit vous retenez le montant, soit vous appliquez un forfait de 7,5 %. Mais attention, cette astuce ne vaut que si le bien vendu a été acheté, et non pas reçu par donation ou succession.
En outre, une autre optimisation mérite aussi d’être étudiée, qui consiste à réduire le prix de vente : il est, en effet, possible, pour le calcul de l’impôt, de diminuer du prix de vente, le cas échéant, le coût des diagnostics obligatoires, des frais de mainlevée d’hypothèque, des honoraires d’architecte, de la commission de vente à la charge du vendeur, de l’indemnité d’éviction et de la TVA.
Source : Arrêt de la Cour Administrative d’Appel de Nancy du 28 septembre, n°16NC01325
Vente immobilière : trucs et astuces pour réduire l’impôt… © Copyright WebLex - 2017
Révision des valeurs locatives : contester la grille tarifaire ?
Une contestation ouverte aux personnes ayant un intérêt à agir !
Les principaux impôts locaux (taxe foncière, taxe d’habitation et cotisation foncière des entreprises) sont déterminés à partir de la valeur locative cadastrale.
Face à la nécessité de réformer le système pour l’adapter aux exigences contemporaines, et surtout pour tenir compte des prix du marché, il a été décidé, en 2010, d’initier une réforme qui a abouti à la détermination d’une valeur locative révisée applicable aux locaux professionnels depuis le 1er janvier 2017.
Les commissions départementales des impôts directs locaux (CDIDL) ont joué un rôle dans la mise en place de cette valeur locative révisée, notamment en déterminant les paramètres d’évaluation des locaux professionnels (secteurs d’évaluation, grilles tarifaires et coefficients de localisation).
En désaccord avec la grille tarifaire instituée dans son département, le locataire d’un local professionnel a saisi le tribunal d’un recours tendant à obtenir l’annulation de cette grille.
La question s’est alors posée de savoir si le locataire d’un local qui, par définition, n’en est pas le propriétaire, a qualité pour agir en justice afin de demander l’annulation des paramètres d’évaluation institués par les CDIDL.
Il vient de nous être répondu que oui, un locataire peut tout à fait agir en justice pour contester ce type de décision administrative : en réalité, toute personne qui a un intérêt à agir peut déposer un recours contre les décisions des CDIDL portant sur la détermination des paramètres d’évaluation utilisés pour le calcul de la valeur locative révisée.
Source : Arrêt du Conseil d’Etat du 18 octobre 2017, n°412234
Révision des valeurs locatives : contester la grille tarifaire ? © Copyright WebLex - 2017
Dirigeants et prise en charge de frais : (a)normal ?
Pas d’intérêt de la société = « revenus réputés distribués »
Les 2 fondateurs, associés minoritaires et dirigeants historiques d’une société spécialisée dans la fabrication et la vente de vins et spiritueux, ont conclu un accord avec l’associé majoritaire, destiné à mettre fin au conflit qui les opposait.
Cet accord prévoyait notamment un rachat des parts sociales de l’associé majoritaire par les 2 fondateurs. Pour pouvoir honorer cet accord, et donc procéder au rachat convenu, les dirigeants ont fait appel, personnellement, à un intermédiaire financier qui leur a prêté les fonds nécessaires.
Etant toutefois en désaccord sur le contenu du contrat de prêt, ils ont refusé de respecter l’engagement pris auprès de l’intermédiaire financier. Ce dernier a fait appel à la justice et a obtenu des fondateurs qu’ils lui versent une indemnité pour rupture abusive de contrat.
Ayant dû faire face à ce procès, les fondateurs ont engagé des avocats, dont les honoraires ont été pris en charge par la société. C’est donc naturellement que cette dernière a déduit ces honoraires de son résultat imposable.
A l’issue d’un contrôle fiscal, l’administration a remis en cause la déduction de ces charges, estimant qu’elles n’avaient pas été engagées au profit de la société, mais bien au seul profit des dirigeants. Considérant qu’il s’agissait de « revenus réputés distribués », elle a directement imposé ces sommes entre les mains des dirigeants, au titre de l’impôt sur le revenu…
…ce qu’ils contestent : pour eux, la société avait tout intérêt à prendre en charge leurs frais d’avocats afin, notamment, de favoriser la stabilité de son actionnariat.
« Faux » répond le juge qui rappelle que :
- si le recours à l’intermédiaire financier a permis aux dirigeants d’évincer l’actionnaire majoritaire et donc, de stabiliser l’actionnariat de leur société, ils ne démontrent pas que la persistance du conflit aurait pu porter une quelconque atteinte à la stabilité de la société elle-même ;
- l’engagement pris par les dirigeants auprès de l’intermédiaire financier est un engagement personnel, puisque les fonds qui leur ont été prêtés leur ont permis de racheter, en leur nom propre, les titres de l’actionnaire majoritaire.
En conséquence, la société n’a pas à supporter les conséquences financières du non-respect d’un engagement personnel souscrit par ses dirigeants. Le juge valide donc le redressement fiscal.
Source : Arrêts de la Cour Administrative d’Appel de Versailles du 1er juin 2017, n° 15VE01815 et 15VE01816
Dirigeants et prise en charge de frais : (a)normal ? © Copyright WebLex - 2017
Vendre les titres de votre société : payer l’impôt, oui, mais quand ?
Vendre les titres de votre société : payer l’impôt l’année de la vente !
Un particulier, propriétaire de titres de sociétés, décide de les vendre. Au moment de la signature de l’acte de vente, il convient avec l’acquéreur d’un prix de vente provisoire, le prix définitif devant être fixé ultérieurement, au moment de la vérification et du contrôle du bilan de la société par les experts-comptables des 2 parties.
Considérant que la vente n’était pas parfaite tant que le prix de vente n’était pas définitivement arrêté, le vendeur n’a pas déclaré le gain réalisé (plus-value) et n’a, en conséquence, pas payé l’impôt dû, préférant attendre que le prix définitif soit fixé pour procéder à cette déclaration.
Suite à un contrôle fiscal, l’administration a rehaussé le montant de l’impôt sur le revenu dû par le vendeur : pour elle, la déclaration doit être faite au titre de l’année de la signature de l’acte de vente, le fait que le prix définitif soit fixé ultérieurement étant sans incidence. Le vendeur aurait donc dû déclarer le gain réalisé, et donc payer l’impôt dû, l’année de la conclusion de l’acte de vente, ce que confirme le juge qui maintient le redressement fiscal.
Pour la petite histoire, dans cette affaire, le prix définitif des titres a été fixé, par sentence arbitrale, près de 4 ans après la signature de l’acte de vente !
Notez qu’il est fréquent que les contrats de vente de titres prévoient une clause dite d’ « earn out », c’est-à-dire une clause de variation de prix qui fait dépendre le prix de vente des actions des résultats à venir de l’entreprise.
La présence d’une telle clause n’a aucun impact sur la détermination de l’année au cours de laquelle la plus-value doit être déclarée et l’impôt correspondant payé.
En conséquence, si vous êtes amené à vendre les titres de votre société, et que l’acte de vente comporte une clause d’earn out, vous devrez procéder de la façon suivante :
- le gain réalisé devra être déclaré, et l’impôt correspondant payé, au titre de l’année de la conclusion de la vente des titres ;
- l’éventuel complément de prix, versé en application de la clause d’earn out, devra être soumis à l’impôt (dans la catégorie des plus-values de cession de titres) l’année de sa perception.
- Arrêt du Conseil d’Etat du 25 octobre 2017, n°392663
Début du contrôle fiscal : à quelle date ?
Début du contrôle fiscal : 1er entretien ou réception de la mise en demeure ?
Un particulier vend l’intégralité des titres qu’il détient dans une société et, à cette occasion, réalise un gain important qu’il omet de déclarer aux services fiscaux. 3 ans plus tard, un 27 avril, l’administration fiscale lui adresse 2 courriers :
- le 1er est un avis qui l’informe de la tenue prochaine d’un contrôle fiscal et qui fixe un 1er rendez-vous avec le vérificateur pour le 15 juin ;
- le 2nd est une mise en demeure de déclarer la plus-value réalisée à l’occasion de la vente des titres.
Le particulier conteste la régularité de la procédure : il déclare ne pas avoir été en mesure de se faire assister d’un conseil dans la mesure où le contrôle fiscal a débuté le jour même de la réception de la mise en demeure, soit le 27 avril, lui enjoignant de déclarer la plus-value. La procédure n’ayant pas été respectée, le redressement fiscal doit être annulé !
Faux répond l’administration, qui rappelle que la mise en demeure, reçue par le particulier le 27 avril, ne constitue par le point de départ des opérations de contrôle : le contrôle fiscal a bel et bien commencé le 15 juin, date du 1er rendez-vous avec le vérificateur.
Le particulier ayant eu près de 18 jours, entre la réception de l’avis et le 1er entretien, pour se rapprocher d’un conseil, le redressement fiscal est validé par le juge.
Pour mémoire, lorsque l’administration souhaite engager un contrôle fiscal, elle doit vous laisser un délai minimum de 2 jours entre la réception de l’avis et le 1er entretien avec le vérificateur. En pratique, il est fréquent qu’elle laisse s’écouler un délai de 15 jours, pour permettre à la personne contrôlée de se rapprocher d’un conseil !
Source : Arrêt de la Cour Administrative d’Appel de Nantes du 19 octobre 2017, n°16NT02725
Début du contrôle fiscal : à quelle date ? © Copyright WebLex - 2017
Vente immobilière : attention à l’évaluation de votre bien !
Vente immobilière : comparer ce qui est comparable !
A l’occasion de la vente d’une maison, l’acheteur va devoir supporter le paiement de droits d’enregistrement : pour calculer le montant dû, il est nécessaire d’estimer la valeur du bien.
Si l’administration fiscale n’est pas d’accord avec l’évaluation retenue, ce qui, le plus souvent, arrive lorsque le prix retenu est manifestement inférieur à la valeur vénale réelle du bien, elle a la possibilité de le rectifier.
Dans cette situation, l’administration détermine le prix qu’elle estime correspondre à la valeur vénale réelle du bien en utilisant la méthode dite de « comparaison ». Plus simplement, elle va retenir le prix qui pourrait être obtenu au jour de la vente d’une maison « intrinsèquement similaire », suivant le jeu de l’offre et de la demande, tout en tenant compte, si nécessaire, de l’état dans lequel se trouve le bien litigieux avant la vente.
C’est ce qui est arrivé à un couple qui, suite à l’achat d’une maison sur les bords du lac d’Annecy, a subi un contrôle fiscal à l’issue duquel le vérificateur a rehaussé la valeur vénale du bien retenue pour le calcul des droits d’enregistrement, entraînant corrélativement une augmentation de l’impôt dû.
Le couple conteste ce redressement, considérant que le vérificateur a comparé ce qui n’était pas comparable, puisque les propriétés, retenues comme terme de comparaison, n’étaient pas « intrinsèquement similaires » à la sienne.
A tort, selon le juge, qui rappelle que les éléments de comparaison retenus par l’administration sont tout à fait pertinents puisqu’il s’agissait, à chaque fois, de maisons situées sur les bords du lac d’Annecy et qui, comme la propriété du couple, disposaient d’un accès privatif au lac.
Si l’administration a décidé d’apporter certains correctifs au prix retenu (application d’un abattement de 20 % et déduction du coût des travaux de remise en état), c’est simplement pour tenir compte de la situation particulière de la maison du couple qui est divisée en 2 parties, et qui se trouve au bord d’une route à forte circulation.
En conséquence, le juge valide la valeur vénale retenue par l’administration pour le calcul de l’impôt, la comparaison ayant porté sur des biens « intrinsèquement similaires ».
Pour la petite histoire, si le juge a validé la comparaison opérée, il a quand même annulé le redressement fiscal, l’administration n’ayant pas correctement évalué la surface de la maison…
Source : Arrêt de la chambre commerciale de la Cour de Cassation du 18 octobre 2017, n°16-17940
Vente immobilière : attention à l’évaluation de votre bien ! © Copyright WebLex - 2017
Prélèvement à la source : 2019, c’est confirmé !
Prélèvement à la source : des précisions à venir dans le projet de loi de finances rectificative
Suite au report du prélèvement à la source, confirmé par une ordonnance du 22 septembre 2017, le Ministre de l’action et des comptes publics, dans le cadre d’un déplacement, vient d’annoncer que le dispositif serait bien mis en place à partir du 1er janvier 2019.
Il a toutefois indiqué que, suite aux conclusions des rapports sur la phase test menée depuis juillet 2017, le dispositif va devoir être aménagé. Des précisions devraient nous être fournies dans le cadre du projet de Loi de finances rectificative pour 2017. A suivre…
Notez qu’en attendant le lancement du dispositif, il est prévu que la phase test se poursuive en 2017 et 2018.
Source :
- www.impots.gouv.fr
- www.economie.gouv.fr
- Ministère de l’action et des comptes publics, communiqué de presse du 15 novembre 2017, n°116
Prélèvement à la source : 2019, c’est confirmé ! © Copyright WebLex - 2017
Taxe sur les voitures de société : rien à payer en novembre 2017 !
Taxe sur les voitures de société : « think different »….
Cette année, vous n’aurez pas de taxe sur les véhicules de société à déclarer et payer en novembre 2017 : la taxe due pour la période courant du 1er octobre 2016 au 30 septembre 2017 sera à payer en janvier 2018 et une taxation exceptionnelle, correspondant au dernier trimestre 2017, devra aussi être payée en janvier 2018.
Ce changement s’explique par le fait que la taxe est désormais alignée sur l’année civile, alors qu’auparavant, elle était calculée sur la période 1er octobre – 30 septembre de chaque année.
Ces 2 taxes (annuelle + exceptionnelle) devront être déclarées et payées suivant de nouvelles modalités, qui dépendent de votre régime d’imposition à TVA. Plus simplement :
- si vous êtes au régime réel normal, c’est-à-dire si vous déclarez et payez votre TVA de façon mensuelle ou trimestrielle : vous devrez déclarer et payer votre taxe sur les voitures de société, par voie électronique, par l’intermédiaire du formulaire 3310-A-SD qui sera à annexer à votre déclaration de TVA du mois de janvier 2018 ;
- si vous êtes au régime simplifié, c’est-à-dire si vous déclarez et payez votre TVA au moyen de deux acomptes annuels (en juillet et décembre) : vous devrez déclarer votre taxe sur les voitures de société par l’intermédiaire du formulaire papier n°2855-SD, au plus tard le 15 janvier 2018, le paiement se faisant alors par virement (obligatoire à partir de 50 000 €), par chèque ou en espèces (maximum 300 €) ;
- si vous n’êtes pas redevable de la TVA : vous devrez déclarer et payer votre taxe sur les voitures de société, par voie électronique, par l’intermédiaire du formulaire 3310-A-SD qui sera à transmettre, en janvier 2018, au service chargé du recouvrement qui est compétent pour votre entreprise.
- BOFiP-Impôts-BOI-TFP-TVS-30
- www.dgfip.finances.gouv.fr
Revenus fonciers : profiter des bénéfices = assumer les pertes ?
Revenus fonciers : « le droit » de payer l’impôt = le droit de déduire les pertes !
Un couple et ses enfants constituent une société civile immobilière (SCI), soumise à l’impôt sur le revenu, pour l’achat d’un bien immobilier dans lequel des travaux de réparation sont immédiatement réalisés.
La propriété des parts de cette SCI est partagée entre les parents, qui en détiennent l’usufruit (c’est-à-dire le droit d’en jouir) et les enfants, qui en détiennent la nue-propriété.
Au moment du calcul de l’impôt sur le revenu, les parents, titulaires de l’usufruit, déclarent normalement leurs parts de revenus fonciers, desquels ils retranchent le déficit constaté résultant des travaux de réparation.
A tort selon l’administration, qui considère que les usufruitiers n’ont pas la possibilité de déduire le déficit foncier de leurs revenus soumis à l’impôt, sauf accord express passé avec les nus-propriétaires… ce qui n’est pas le cas ici.
Faux rétorque le juge, qui rappelle que l’accord des nus-propriétaires n’est pas nécessaire. En cas de démembrement de propriété, l’usufruitier est en droit de jouir du bien : cela implique qu’il doit être soumis à l’impôt pour la quote-part de revenus fonciers qui lui revient et, en contrepartie, qu’il peut déduire la part de déficit qui correspond à ses droits.
En conséquence, le redressement fiscal est annulé !
- Arrêt du Conseil d’Etat du 8 novembre 2017, n°399764
Taxe foncière : qu’est-ce qu’une propriété bâtie ?
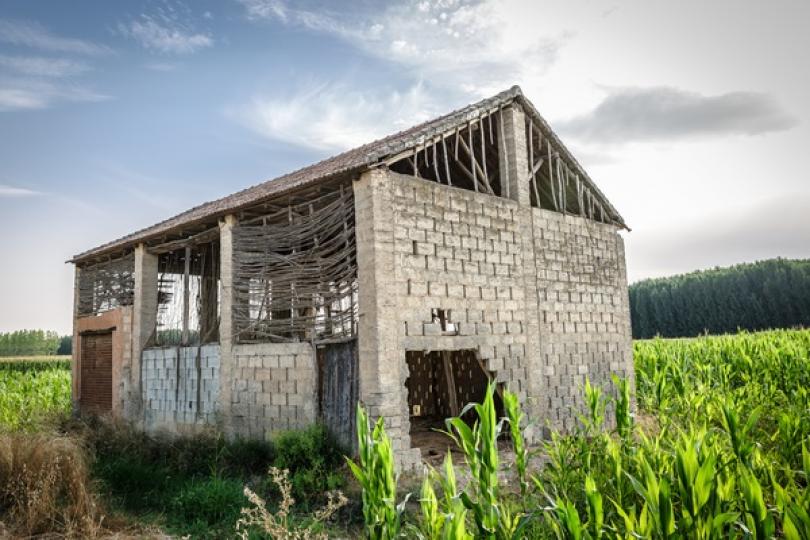
Taxe foncière : bâtiment délabré = propriété non bâtie
Il est important de rappeler qu’en France, il existe en réalité 2 taxes foncières : l’une porte sur les propriétés bâties, tandis que l’autre concerne les propriétés non bâties.
La taxe foncière sur les propriétés bâties (TFPB) est due, comme son nom l’indique, par les propriétaires de propriétés bâties.
Lorsque l’on parle de propriété bâtie, on pense principalement aux constructions, c’est-à-dire aux bâtiments qui remplissent les 2 conditions suivantes :
- avoir le caractère de véritable bâtiment ;
- être fixé au sol de telle façon qu’il soit impossible de le déplacer sans le démolir.
Sont aussi considérées comme des propriétés bâties, au regard de la taxe foncière, les biens suivants :
- les sols des bâtiments et/ou terrains constituant une dépendance indispensable et immédiate de la construction (par exemple les places de parking) ;
- les ouvrages destinés à stocker des produits ;
- etc.
A l’inverse, la taxe foncière sur les propriétés non bâties (TFPNB) concerne, à l’évidence, les propriétaires de terrains considérés comme non bâtis, notamment :
- les terrains sans construction ;
- les carrières et mines ;
- les étendues d’eau ;
- etc.
C’est justement sur cette distinction entre TFPB et TFPNB qu’un menuisier et l’administration fiscale ont eu un désaccord.
Pour la petite histoire, suite à un contrôle fiscal, l’administration a considéré qu’un menuisier devait payer une taxe foncière sur les propriétés bâties pour un bâtiment dont il est justement le propriétaire.
Ce que conteste le professionnel, qui rappelle que, s’il est bien le propriétaire du bâtiment, ce dernier est complètement délabré : puisqu’il n’a pas le caractère d’un véritable bâtiment, il ne s’agit pas d’une propriété bâtie, et la taxe foncière n’est pas due !
Le juge confirme : le bâtiment en question étant complètement délabré, et donc impropre à toute utilisation, la TFPB n’est pas due. Il annule donc le redressement fiscal, tout en rappelant à l’administration que, si elle souhaite imposer ce type de bâtiment, elle doit appliquer la TFPNB...
- Arrêt du Conseil d’Etat du 8 novembre 2017, n°400607

