Dispositif de soutien exceptionnel aux buralistes : modernisation des démarches
Débitants de tabac : une demande d’aide à réaliser en ligne
Le dispositif de soutien exceptionnel aux débits de tabac a été mis en place afin de soutenir les buralistes dont le chiffre d’affaires (CA) lié au tabac connait une baisse anormale.
Sont éligibles à cette aide les sociétés en nom collectif (SNC) :
- dont le CA tabac de l’année précédente est compris entre 50 000 € et 400 000 € ;
- dont le CA tabac du semestre considéré connait, comparé au même semestre à N-1, une baisse d’au moins 20 % comparé à l’évolution moyenne nationale entre N-1 et N-2 ;
- implantées dans une commune au sein de laquelle le CA tabac de l’ensemble des débits de tabac suit la même évolution.
L’aide qui peut être perçue à ce titre est égale à 1% du CA tabac du semestre de l’année N considéré, dans la limite de 3 000 €.
Depuis le 10 octobre 2026, pour obtenir cette aide, les débitants doivent en faire la demande directement sur le service en ligne « Gestion informatisée du monopole du tabac (GIMT) ».
Les demandes doivent être faites au titre de chaque semestre considéré et :
- avant le 1er août pour le premier semestre de l’année en cours ;
- avant le 1er février de l’année suivante pour le second semestre de l’année en cours.
Les lecteurs ont également consulté…


C’est l’histoire d’un couple qui pense que louer, c’est renoncer à occuper…
Les lecteurs ont également consulté…
C’est l’histoire d’un propriétaire privé de son logement, mais pas du paiement de ses impôts…
Un propriétaire reçoit un avis de taxe d’habitation sur les résidences secondaires (THRS) au titre d’un logement locatif, qu’il refuse de payer : il se trouve face à des locataires qui ne lui ont pas restitué les clés malgré la résiliation judiciaire du bail…
Une situation qui ne lui a pas permis de retrouver la disposition du bien au 1er janvier de l’année en cause, relève le propriétaire pour qui, de fait, la THRS n’est pas due. « Sans incidence ! », conteste l’administration puisque le bail a été résilié par le juge avant le 1er janvier de l’année en cause, de sorte qu’à cette date, le propriétaire avait retrouvé la disposition du logement…
Parce que le jugement l’a informé que le bail était résilié et le logement était libre d’occupation, le propriétaire aurait dû accomplir les démarches nécessaires pour reprendre possession des lieux. En l’absence de preuve d’obstacles l’en empêchant, il a retrouvé la libre disposition du logement, tranche le juge : la taxe d’habitation est due.
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui pense qu’un refus suffit à justifier un licenciement…
Alors qu’il envisage son licenciement pour motif économique, un employeur propose un poste de reclassement à une salariée. Mais après son refus, il décide finalement de la licencier. Un licenciement qu’elle conteste…
Selon elle, parce qu’il existait d’autres postes disponibles et compatibles avec ses compétences, le fait de refuser un seul poste de reclassement ne suffit pas à considérer que l’employeur a respecté son obligation de reclassement préalable à son licenciement… « Faux ! », conteste l’employeur : une offre de reclassement a bien été proposée préalablement à son licenciement comme la procédure l’y oblige. Parce qu’elle l’a refusée, le licenciement de la salariée est autorisé…
Ce qui ne convainc pas le juge, qui donne raison à la salariée : le refus d’une offre de reclassement ne suffit pas à établir une recherche sérieuse et loyale d’un poste. Ici, l’employeur aurait dû prouver qu’il avait examiné les autres postes vacants et montrer en quoi ils ne pouvaient pas être proposés…
Les lecteurs ont également consulté…
C’est l’histoire d’un couple qui pense que louer, c’est renoncer à occuper…
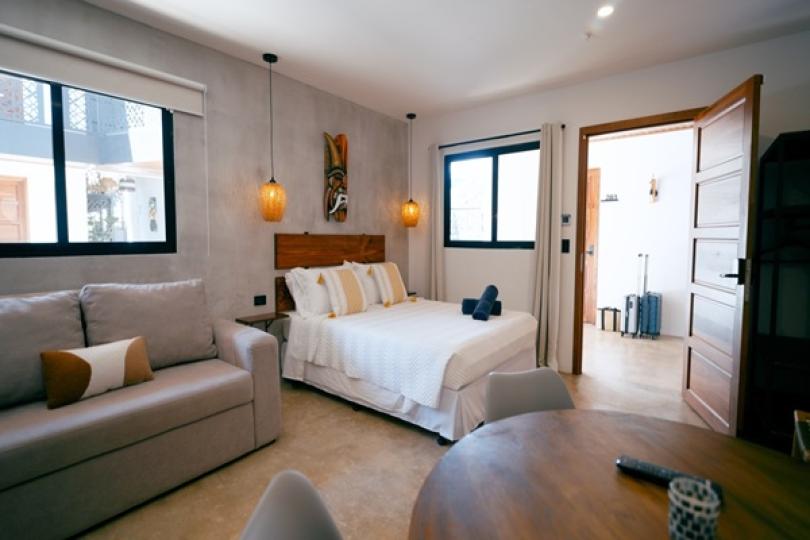
Un couple, propriétaire de 2 studios à Grenoble, les propose à la location saisonnière par l’intermédiaire d’une agence. Pour ces 2 studios, l’administration fiscale lui réclame le paiement de la taxe d’habitation sur les résidences secondaires…
« Pourquoi ? », s’étonne le couple, qui rappelle que cette taxe est due par celui qui dispose du logement au 1er janvier de l’année d’imposition. Or, les studios sont proposés à la location une grande partie de l’année : il ne les occupe pas personnellement et n’est donc pas redevable de cette taxe, d’autant que la composition de son foyer ne permet pas une occupation privative des 2 biens…
Sauf que le mandat de gestion permet au couple de demander à l’agence de suspendre temporairement les locations pour des raisons personnelles, constate le juge : une possibilité qui permet de considérer qu’au 1er janvier, le couple entendait conserver la disposition de ses biens une partie de l’année… et qui le rend donc redevable de la taxe d’habitation !
Les lecteurs ont également consulté…
TVA : un nouveau régime à anticiper ?
Un entrepreneur, jusqu'alors soumis au régime simplifié de TVA, apprend que ce régime va disparaître au 1er janvier 2027 et qu'il relèvera alors du régime réel normal. Il s’interroge sur les conséquences pratiques de ce changement.
Doit-il effectuer des démarches particulières avant la nouvelle année ?
La bonne réponse est... Non
Le passage au régime réel normal de TVA sera automatique au 1er janvier 2027. Les entreprises actuellement soumises au régime simplifié seront basculées par l’administration fiscale vers leur nouveau régime, sans démarche particulière de leur part.
Elles devront toutefois s’adapter à leurs nouvelles obligations déclaratives : elles déposeront désormais des déclarations de TVA no 3310-CA3, selon une périodicité mensuelle ou trimestrielle déterminée en fonction de leur chiffre d’affaires.
C’est l’histoire d’une SCI en « vacance »… imposée…
Propriétaire d’un appartement locatif à Paris, une SCI se voit réclamer le paiement de la taxe sur les logements vacants qu’elle refuse de payer, pour une raison simple : si le logement est inoccupé temporairement, c’est en raison de circonstances indépendantes de sa volonté…
Ce logement n’est donc pas passible de la taxe réclamée, estime la SCI… Encore faut-il le prouver, rétorque l’administration fiscale… Ce qu’elle a pourtant fait, se défend la SCI : elle a produit un acte notarié et des photos attestant de l’état de vétusté de l’appartement et, par ailleurs, elle justifie que les faibles ressources de ses associés ne lui ont pas permis de financer les importants travaux de réfection nécessaires sans recourir à un financement externe…
Un argument qui convainc le juge : l’ampleur et le coût des travaux sont tels que leur non-réalisation, et donc la vacance du logement qui en résulte, sont bien indépendants de la volonté de la SCI. La taxe sur les logements vacants n’est donc pas due ici !
Les lecteurs ont également consulté…
C’est l’histoire d’un dirigeant qui refuse de porter le poids de l’histoire…
Une société est placée en liquidation judiciaire du fait de sa situation financière compromise. Face à l’importance des dettes de la société, la gestion du dirigeant est remise en cause et sa responsabilité engagée. Il lui est demandé de rembourser personnellement les dettes…
Ce qu’il refuse en partie : s’il y a eu des erreurs, il estime ne pas être le seul responsable… Il rappelle que, pour qu’un dirigeant soit condamné à rembourser les dettes d’une société, il faut démontrer qu’il a commis des fautes de gestion qui ont mené à cette situation. Or, quand il a pris la direction de la société, des dettes de plusieurs dizaines de milliers d’euros pesaient déjà sur la trésorerie de l’entreprise, une situation initiale dont il ne peut donc pas porter la responsabilité…
Ce que reconnait le juge : en cas de succession de dirigeants, chacun ne peut être tenu responsable que des fautes commises sous sa direction. Le dirigeant ne doit ici rembourser que les dettes nées après sa prise de fonction…
Les lecteurs ont également consulté…
C’est l’histoire d’un kinésithérapeute qui ne se laisse pas manipuler…
Suite à un contrôle fiscal, un kinésithérapeute se voit réclamer un supplément d’impôt sur le revenu qu’il refuse de payer. En cause : pour rehausser son impôt, l’administration s’est fondée sur des documents obtenus auprès de tiers…
Or, dans ce cas, l’administration aurait dû, parce qu’il en a fait la demande, lui en transmettre une copie. Ce qu’elle n’a pas fait… « Faux ! », conteste l’administration qui rappelle avoir adressé lesdits documents au cabinet de l’avocat du kinésithérapeute… Sauf que les courriers n’ont pas été distribués à l’avocat et ont été retournés à l’administration, rétorque le kinésithérapeute. Et surtout, il n’a pas demandé que les actes de la procédure lui soient adressés au cabinet de son avocat : l’administration ne peut donc pas être regardée comme lui ayant communiqué les documents demandés…
Ce que confirme le juge pour qui l’administration a méconnu son obligation de communication. Les rehaussements fondés sur ces documents doivent donc être annulés !
Les lecteurs ont également consulté…

C’est l’histoire d’un employeur qui réclame une indemnité de préavis à un salarié démissionnaire…
Un salarié, en arrêt maladie, prend acte de la rupture de son contrat en reprochant des manquements à son employeur. Finalement injustifiée, la prise d’acte est convertie en démission. Et parce qu’elle est convertie en démission, le salarié doit dans ce cas indemniser l’employeur…
Ce que réclame l’employeur à son ex-salarié, en lui rappelant que, parce qu’il n’a pas effectué de préavis, le salarié doit lui verser une indemnité compensatrice de préavis… Ce que conteste le salarié : rappelant qu’il était en arrêt maladie pendant une partie de cette période couverte par le préavis, il ne peut pas être tenu de payer une indemnité pour un préavis qu’il était médicalement incapable d’effectuer…
Ce qui convainc partiellement le juge : la prise d’acte injustifiée produisant les effets d’une démission, le salarié est bien redevable d’une indemnité compensatrice de préavis. Mais il n’est tenu de la verser que pour la période durant laquelle son état de santé lui permettait d’effectuer son préavis…