C’est l’histoire d’un dirigeant qui signe, mais ne s’engage pas…
Une société a souscrit un billet à ordre au profit d’une banque. Suite à la liquidation judiciaire de la société, la banque réclame le paiement de ce billet à ordre au directeur général de la société, car sa signature figure au recto du billet…
Pour la banque, en signant le billet à ordre, le directeur général a donné son aval, c’est-à-dire une garantie de paiement : il doit donc payer le billet à ordre puisque la société est ici défaillante… Ce que le directeur conteste : sa seule signature, sans mention manuscrite exprimant clairement sa volonté de garantir personnellement la dette de la société, ne fait pas de lui un garant… Sauf que sa signature est apposée au recto du billet à ordre, dans l’emplacement réservé à l’avaliste, sous la mention préimprimée « Bon pour aval », rappelle la banque…
…à qui le juge donne raison : la seule signature du donneur d’aval apposée au recto du billet, sous la mention « Bon pour aval » suffit à rendre le directeur général garant de la somme à payer…
Les lecteurs ont également consulté…
C’est l’histoire d’une société en retard… et en manque de preuves…
Au cours d’un contrôle fiscal, l’administration refuse à une société la déduction fiscale de ses amortissements au titre d’un exercice, au motif que sa déclaration de résultats a été déposée hors délai …
Or, cette déduction suppose que les amortissements soient effectivement comptabilisés avant l’expiration du délai de déclaration, rappelle l’administration… « Et alors ? », conteste la société : les amortissements ont été comptabilisés, tableaux d’amortissement à l’appui, avant la clôture de l’exercice. Ce qui, selon elle, suffit à permettre leur déduction… « Pas si vite », rétorque l’administration : rien ne prouve que cette comptabilisation a été effectuée avant l’expiration du délai de déclaration, les tableaux fournis n’ayant pas de date certaine…
Ce que confirme le juge : la société n’apporte pas la preuve de la date de comptabilisation effective des amortissements. La déclaration de résultat ayant été produite hors délai, la déduction fiscale des amortissements est donc refusée…
- Arrêt de la Cour administrative d’appel de Lyon du 4 juin 2026, no 25LY00033 (NP)
Les lecteurs ont également consulté…
C’est l’histoire d’un gérant qui reproche à l’administration d’avoir des méthodes contestables…
Les lecteurs ont également consulté…
C’est l’histoire d’un gérant qui reproche à l’administration d’avoir des méthodes contestables…
Au cours d’un contrôle fiscal, l’administration reconstitue le résultat imposable d’une société qui exerce une activité de plomberie et, corrélativement, taxe personnellement son gérant au titre des revenus distribués…
Sauf que la méthode de calcul utilisée par l’administration pour reconstituer le résultat imposable est largement contestable, rétorque le gérant : selon lui, l’administration se contente de retenir un montant de charges déductibles comprenant la rémunération du personnel, les charges sociales, une somme au titre des impôts et une somme forfaitaire de 10 % au titre des frais généraux, sans tenir compte des achats de matières premières et de marchandises, pourtant inhérents à l’activité de la société. Une omission qui, selon lui, fausse nécessairement la reconstitution du résultat imposable…
Ce que confirme le juge : ne pas tenir compte de telles charges rend la méthode retenue par l’administration sommaire. Le redressement lié aux revenus réputés distribués est ici annulé !
Les lecteurs ont également consulté…
Restauration collective : un suivi statistique obligatoire de l’activité
Restaurants collectifs : le rapport au Gouvernement détaillé
Les restaurants collectifs sont soumis à certaines obligations concernant la composition des repas qu’ils servent et l’origine des produits qu’ils utilisent.
Afin de vérifier la bonne application de ces obligations, le Gouvernement doit remettre tous les ans un rapport statistique au Parlement.
Afin que le Gouvernement puisse produire ce rapport, les gérants des restaurants collectifs, qu’ils s’agissent d’exploitants privés ou publics, doivent lui transmettre des données relatives à la valeur hors taxes des produits achetés qui rentrent dans la composition de leurs repas en détaillant :
- les familles de produits ;
- l’origine des produits ;
- les labels de qualité des produits.
Les informations sont transmises au titre de la période allant du 1er janvier au 31 décembre de l’année N-1.
Afin de faciliter cette déclaration, des modèles types de déclarations sont mis à leur disposition. Ils sont consultables ici (en Annexe).
Les données doivent être transmises sur la plateforme numérique Ma cantine avant le 31 mars de l’année N.
Pour les restaurants dont la préparation des repas et/ou le suivi des approvisionnements est mutualisé, il est possible de procéder à une déclaration groupée.
Les lecteurs ont également consulté…

Taxe d'habitation : 1 couple, 2 logements, 2 taxes ?
Pour des raisons professionnelles, 2 époux, soumis à une imposition commune, vivent chacun dans un logement distinct. L’épouse se voit réclamer le paiement de la taxe d’habitation pour l’appartement qu’elle occupe seule. Une taxe qu’elle refuse de payer : le logement constitue sa résidence principale effective de sorte qu’il n’est pas concerné par la taxe d’habitation sur les résidences secondaires.
A-t-elle raison ?
La bonne réponse est... Oui
Pour l’application de la taxe d’habitation, la résidence principale s’apprécie au regard de la situation de chacun des époux. Le fait qu’ils soient imposés en commun à l’impôt sur le revenu n’empêche donc pas chacun d’avoir sa propre résidence principale. Ici l’épouse peut donc contester sa taxe d’habitation. Mais il est impératif qu’elle puisse démontrer qu’elle occupe effectivement et habituellement l’appartement à ce titre.
C’est l’histoire d’un restaurant qui estime ne pas avoir fait du neuf avec du vieux…
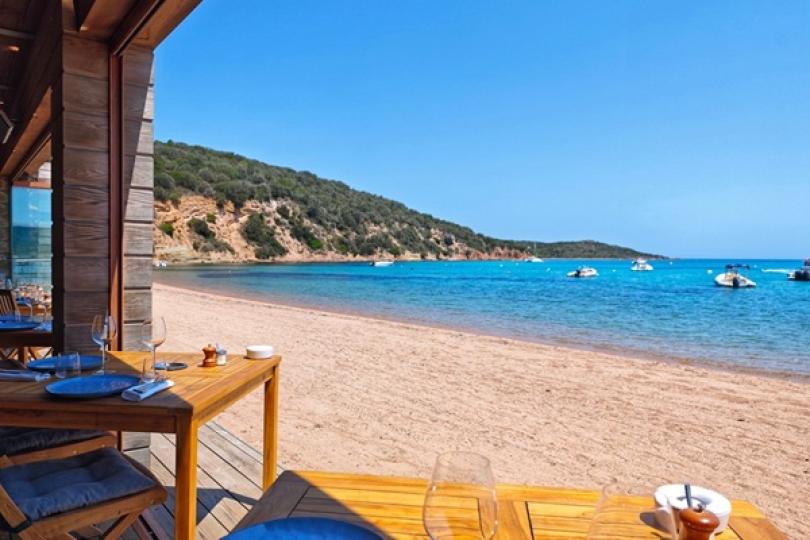
Une société qui exploite un restaurant sur une plage en Corse est contrainte de démolir son bâtiment en béton pour se conformer à la réglementation. Elle le remplace par une structure démontable et réclame à ce titre le crédit d’impôt pour investissement en Corse…
Ce que refuse l’administration fiscale : le crédit d’impôt concerne les « investissements initiaux », et non le simple remplacement d’une installation existante, et, pour être considéré comme un nouvel investissement, le projet doit notamment modifier en profondeur la façon dont l’entreprise exerce son activité… Sauf qu’il s’agit bien d’un « nouvel investissement », conteste la société : elle a dû démolir son ancien bâtiment pour respecter la réglementation…
« Insuffisant », tranche le juge : le nouveau restaurant conserve la même capacité d’accueil, la même fonction et le même processus de production. Faute de constituer un « investissement initial », les dépenses de remplacement ne donnent donc pas droit au crédit d’impôt…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui découvre une commission très personnelle…
Un directeur commercial exige que ses équipes lui reversent 1 % des commissions qu’ils dégagent, en échange de quoi il leur promet de conserver leur clientèle. Lorsque l’employeur s’en aperçoit, il procède à son licenciement pour faute lourde. Ce que le salarié conteste…
Pour ce salarié, une telle faute suppose la démonstration d’une véritable intention de nuire à l’entreprise ou à l’employeur. Or ici, les rétrocessions reposent sur un accord des membres de l’équipe et aucune menace n’a été exercée… « Faux ! », conteste l’employeur : même sans intention volontaire de nuire, le fait pour un directeur d’avoir détourné l’organisation commerciale de l’entreprise pour servir ses propres intérêts suffit à pouvoir invoquer la faute lourde au soutien de son licenciement…
« Tout à fait ! », tranche le juge en faveur de l’employeur : en faisant passer ses intérêts personnels avant ceux de l’entreprise, ce directeur a bel et bien manifesté une intention de nuire, constitutive d’une faute lourde.