

C’est l’histoire d’une société qui, en cours de contrôle fiscal, invoque le secret des correspondances avec son avocat…
Une société subit un contrôle fiscal et, à cette occasion, le vérificateur prend connaissance de plusieurs documents parmi lesquels une consultation juridique, portant la mention
« personnel et confidentiel », adressée par l’avocat de la société à son dirigeant, et s’en sert pour motiver des redressements fiscaux.
Ce que conteste la société, qui estime qu’il s’agit là d’une violation du secret professionnel : l’administration ne peut pas se servir de cette consultation, ni en prendre une copie (ce que la société a, du reste, expressément refusé). Mais l’administration estime, au contraire, que, contrairement à son avocat, le dirigeant n’est, lui, pas tenu par le secret professionnel. Il ne peut donc s’en prévaloir...
Sauf que, rappelle à son tour le juge, même si le dirigeant n’est pas tenu par le secret professionnel, le vérificateur aurait quand même dû obtenir son accord avant de se servir de la consultation juridique… Ce qu’il n’a pas fait : le redressement fiscal est donc annulé !
C’est l’histoire d’un bailleur qui réalise (et déduit ?) des travaux dans un logement vacant...
Propriétaire d’un appartement, un bailleur a, pour calculer ses revenus fonciers imposables, déduit des dépenses de travaux d’entretien et de réparation. Dépenses dont l’administration refuse la déduction fiscale, l’appartement n’étant, en réalité, pas loué...
Certes, admet le bailleur, mais le fait que l’appartement ne soit effectivement pas loué n’est pas, en soi, une condition de déduction de ces travaux : il suffit que lui, bailleur, ait eu l’intention de le mettre en location. Et pour preuve de cette intention, il produit 3 attestations de potentiels locataires qui ont visité l’appartement, sans toutefois donner suite.
Preuves insuffisantes pour le juge, qui donne raison à l’administration : les attestations produites ne sont pas très précises, ni corroborées par des éléments complémentaires. Pour lui, le bailleur, qui ne justifie pas de sa volonté réelle de louer cet appartement par l'accomplissement de diligences en ce sens, s’est, en fait, réservé la jouissance de l'appartement.
C’est l’histoire d’une société qui, pour échapper à un redressement, profite d’une erreur de la Poste…
Suite à un contrôle fiscal, l’administration envoie à une société une proposition de rectifications, un 23 décembre. Mais, alors que, pour que ce redressement soit valable, ce courrier aurait dû lui être remis avant le 31 décembre, il s’avère que la société ne l’a jamais reçu. De quoi faire annuler ce redressement, estime-t-elle…
« Non », répond l’administration : le courrier a bien été envoyé dans les délais. Si la société ne l’a pas reçu, c’est parce qu’elle n’est pas allée le chercher à La Poste. Pour preuve, le pli lui a été retourné le 9 janvier… « Impossible », répond la société : son gérant s’est déplacé plusieurs fois pour le récupérer, sans succès puisqu’il aurait été perdu par la Poste. Elle produit d’ailleurs 2 attestations des services postaux en ce sens.
Et puisque l’administration ne fournit pas le courrier qui lui aurait été retourné, il n’est pas possible, pour le juge, de vérifier que la proposition a été envoyée dans les temps. Le redressement fiscal est donc annulé.
C’est l’histoire d’une société qui a reçu des factures… plutôt imprécises…
Une société refacture des prestations de management fees à une filiale. Mais, à l’occasion d’un contrôle, l’administration refuse la déduction fiscale des sommes payées par cette filiale à sa société mère : elle rappelle, en effet, que pour pouvoir être déduites, les prestations rendues doivent être justifiées tant dans leur principe même, que dans leur montant. Ce qui n’est pas le cas ici, estime-t-elle …
« Mais c’est pourtant le cas ! » rappelle à son tour la société : les factures mentionnent bien qu’il s’agit de management fees ; et la société produit des échanges de courriers, des captures d’écrans internet, des comptes-rendus d’assemblées générales, etc. pour prouver la réalité des prestations rendues par la société mère.
« Mais c’est insuffisant », estime à son tour le juge : tous ces éléments ne permettent malheureusement pas d’établir l’existence d’une convention de refacturation entre la filiale et la société mère. En conséquence, le redressement fiscal est maintenu.
C’est l’histoire d’un propriétaire qui vend (ce qu’il affirme être) sa résidence principale…
Suite à la vente de son logement, un propriétaire entend bénéficier de l’exonération fiscale du gain réalisé, ce logement constituant, selon lui, sa résidence principale. Sauf qu’il ne s’agit pas de sa résidence principale, lui rappelle l’administration qui refuse cette exonération…
« Pourquoi cela ? » s’étonne le propriétaire, qui ne voit pas où est le problème. Le problème, c’est qu’il n’a effectivement pas habité le logement vendu, répond l’administration : ses déclarations de revenus mentionnent que sa résidence principale est située à une adresse différente de celle du logement vendu, il n’a pas payé de taxe d’habitation, la consommation électrique ne correspond pas à celle attendue d’un appartement occupé, les factures d’eau sont de simples estimations, etc.
Même les attestations des voisins confirment qu’ils ne sont pas sûrs qu’il habite ce logement, constate le juge, qui maintient le redressement fiscal, le logement ne constituant définitivement pas une « résidence principale ».
C’est l’histoire d’une société qui rappelle à l’administration que la taxe foncière est affaire de propriétaires…
Une société civile immobilière (SCI), propriétaire de plusieurs appartements destinés à l’habitation, se voit réclamer par l’administration fiscale un supplément de taxe foncière …qu’elle refuse de payer. « Et pourquoi cela ? » s’étonne l’administration, qui rappelle à la SCI que puisqu’elle était propriétaire des appartements au 1er janvier, elle est tenue, comme tout propriétaire, de payer sa taxe foncière.
« C’est justement le problème », répond la SCI qui rappelle que la consistance de son patrimoine a évolué : elle a en effet vendu plusieurs de ces appartements avant le 1er janvier. Elle n’a donc pas de taxe foncière à payer pour ces appartements vendus : l’administration doit alors recalculer le montant de taxes foncières dû pour ne tenir compte que des appartements dont elle est réellement (et encore) propriétaire.
Ce que ne peut que confirmer le juge qui invite l’administration à revoir sa copie et qui, en conséquence, accorde à la SCI une décharge partielle de taxe foncière.
C’est l’histoire d’un dirigeant qui veut rencontrer le supérieur hiérarchique de son contrôleur fiscal…
Une société fait l’objet d’un contrôle fiscal qui se solde par des rehaussements d’impôt sur les sociétés (IS) et de TVA. Parce qu’elle conteste le supplément d’IS, son dirigeant sollicite une entrevue avec le supérieur hiérarchique du vérificateur. « Trop tard », lui répond l’administration qui refuse d’organiser cet entretien.
Elle rappelle au dirigeant qu’en cas de désaccord avec le vérificateur sur le résultat du contrôle fiscal, il peut effectivement demander à rencontrer le supérieur hiérarchique… tant que le paiement des redressements ne lui a pas été réclamé. Malheureusement pour lui, le dirigeant a déjà reçu la demande de paiement du supplément de TVA…
« Et alors ? » répond le dirigeant qui ne voit pas où est le problème : il ne conteste pas le supplément de TVA, mais le supplément d’IS. Puisqu’il n’a reçu aucune demande de paiement pour ce supplément, il était en droit de rencontrer le supérieur du vérificateur, estime le juge qui, en conséquence, annule le redressement fiscal.
C’est l’histoire d’un couple qui trouve que l’administration fiscale confond vitesse et précipitation…
Un couple reçoit, le même jour, 2 courriers de l’administration : un 1er courrier qui l’informe de la tenue prochaine d’un contrôle fiscal à titre personnel (qui donnera lieu à une rectification de son impôt sur le revenu) ; un 2nd courrier aux termes duquel l’administration lui réclame le dépôt d’une déclaration fiscale que le couple a omis.
Une succession de courriers qui donne un argument au couple pour contester son redressement fiscal : en lui adressant ce 2nd courrier, l’administration a, selon lui, immédiatement commencé les opérations de contrôle, ce qui est interdit ! Puisqu’aucun délai (minimum de 2 jours) n’a été respecté entre les 2 courriers, le couple, qui estime ne pas avoir eu le temps de se préparer, réclame l’annulation du contrôle…
… que lui refuse le juge : le 2nd courrier ne marque pas le début des opérations de contrôle, mais permet simplement au couple de régulariser sa situation avant même la 1ère visite du vérificateur. Le redressement fiscal est donc maintenu.
C’est l’histoire d’une société qui, parce qu’elle fait des travaux, réclame une réduction de sa taxe foncière…
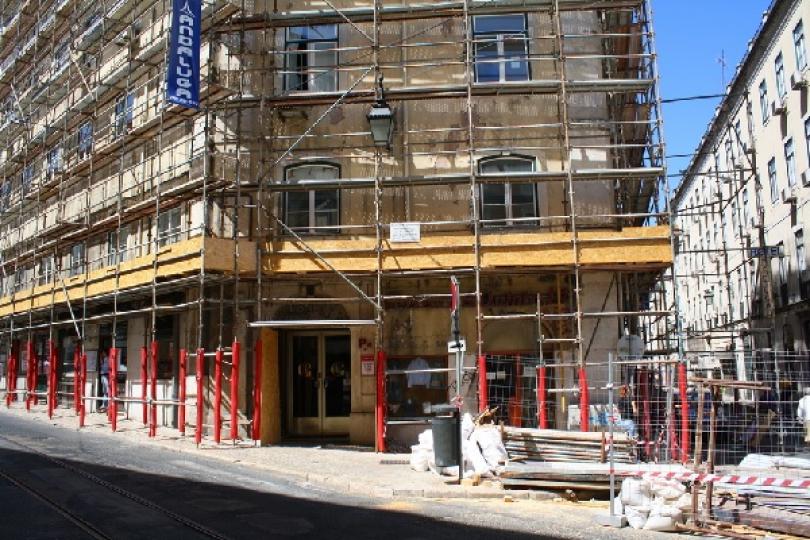
Une société, propriétaire d’un immeuble sur lequel d’importants travaux sont réalisés, reçoit sa taxe foncière. Mais parce que le bâtiment est inutilisable, elle demande à ce qu’elle soit taxée non pas au titre des propriétés bâties, mais des propriétés non bâties, ce qui aboutit à une réduction de taxe…
… que refuse l’administration. Pour bénéficier de cet avantage, encore faut-il que les travaux réalisés affectent le gros œuvre d’une façon telle que le bâtiment ne peut plus être utilisé. Ici, bien qu’il s’agisse de travaux de réhabilitation, force est de constater que l’intégralité de la façade et de la toiture a été conservée, et que les ouvertures n’ont pas été refaites. Elle refuse donc la demande de la société…
… que le juge va pourtant accorder : pour refuser cet avantage, l’administration doit prouver que les travaux n’ont pas empêché l’utilisation du bâtiment quelle que soit leur ampleur. Ici le bâtiment est effectivement « inutilisable ». Le redressement fiscal est donc annulé.
C’est l’histoire d’un dirigeant qui estime ne pas entretenir assez de « liens professionnels » avec sa secrétaire…
Un dirigeant fait l’objet d’un contrôle fiscal qui aboutit à un rehaussement de son impôt personnel… ce qu’il conteste : la proposition de rectification qu’il a reçue ne lui a pas été régulièrement « notifiée » puisqu’il n’a pas signé l’accusé de réception du courrier.
« Et alors ? » répond l’administration qui ne voit pas où est le problème puisque c’est une secrétaire de son entreprise qui a signé l’accusé de réception. « Sauf qu’il ne s’agit pas de sa secrétaire particulière », répond à son tour le dirigeant. Employée par son entreprise, elle n’entretient pas de liens professionnels suffisants avec lui, selon le dirigeant : elle ne pouvait donc pas réceptionner le courrier en son nom.
« Faux » rétorque le juge. Puisque la secrétaire travaille pour lui, ses liens professionnels avec le dirigeant lui suffisent pour réceptionner et transmettre le courrier qui lui est destiné. En conséquence, la proposition de rectification est parfaitement valable… et le redressement fiscal maintenu !

