

C’est l’histoire d’une société qui décide d’offrir des chèques cadeaux à ses clients…
Une société, spécialisée dans la vente de vêtements, offre à ses clients des chèques cadeaux d’une valeur de 15 € (non remboursables en espèces) lorsqu’ils dépensent plus de 300 € en magasin. Parce qu’elle estime que l’utilisation éventuelle de ces chèques-cadeaux par ses clients pourrait constituer une charge future, la société décide de constituer une provision qu’elle déduit de son résultat imposable.
Pour calculer cette provision, la société retient la valeur faciale des chèques cadeaux, soit 15 € correspondant au prix de revient augmenté de sa marge. Ce que conteste l’administration : puisque les chèques cadeaux ne sont pas remboursables en espèces, le montant de la provision pour charges doit être limité au seul coût de revient des articles comptabilisés par la société.
Ce que confirme le juge : le montant de la provision déductible ne doit pas comprendre le montant de la marge commerciale réalisée par la société sur la vente des articles. Le redressement fiscal est donc confirmé.
C’est l’histoire d’une société qui apprend, à ses dépens, qu’il y a un temps pour chaque chose…
A l’issue d’un contrôle fiscal, l’administration réclame à une société un supplément de TVA, ce que cette dernière conteste, sans succès. A réception de l’avis de paiement, et prise d’un doute sur le motif du redressement, la société demande à l’administration de lui communiquer les documents, obtenus auprès de tiers, ayant servi à justifier sa position.
« Pas de problème », répond l’administration qui précise tout de même que la société ne pourra pas s’en servir pour contester le redressement fiscal. « Et pourquoi cela ? » s’étonne la société : elle est parfaitement en droit d’obtenir une copie des documents ayant servi à fonder le redressement, et surtout de s’en servir pour contester.
« Sauf qu’il y a un temps pour chaque chose », répond le juge : la demande de copie des documents doit être faite avant la mise en recouvrement du supplément de TVA. Ici, la société l’a fait après, donc trop tard : elle ne pourra pas s’en servir pour contester le redressement qui, de fait, est maintenu.
C’est l’histoire d’un dirigeant qui tente d’obtenir l’annulation de son contrôle fiscal…
Suite au contrôle fiscal de sa société, un dirigeant reçoit une proposition de redressement concernant son impôt personnel. En examinant ce courrier, il s’aperçoit que, pour le calcul du redressement, l’administration fait simplement référence, sans autres détails, à la proposition de rectifications adressée à la société… sans pour autant la joindre en copie.
Un manquement suffisant, selon le dirigeant, pour faire annuler son contrôle fiscal personnel. Sauf qu’il a bien eu connaissance du contenu du courrier adressé à la société, estime l’administration qui fournit les lettres d’observations transmises par le dirigeant lui-même, et sur lesquelles il fait expressément référence au contenu du redressement notifié à la société.
Le dirigeant ayant parfaitement connaissance du contenu de la proposition de rectifications reçue par la société, le juge estime que, si manquement il y a de la part de l’administration, il est insuffisant pour obtenir l’annulation du redressement fiscal personnel.
C’est l’histoire d’une société qui rappelle à l’administration qu’un zodiac n’est pas un bateau…
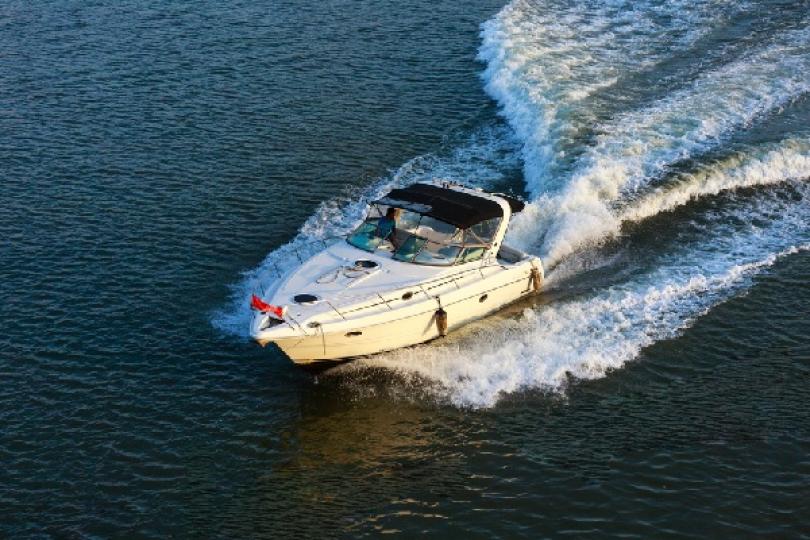
Dans le cadre de l’exploitation d’un restaurant côtier, une société utilise un zodiac pour récupérer des clients séjournant en mer, sur des bateaux, et les amener dans son établissement. Alors qu’elle a déduit de son résultat imposable les charges liées à l’entretien du zodiac, l’administration lui refuse cette déduction…
Elle rappelle que les dépenses, dites « somptuaires », résultant de l’utilisation d’un bateau de plaisance ou d’un yacht ne sont jamais déductibles. « Sauf qu’il s’agit d’un zodiac, qui n’est ni un bateau de plaisance, ni un yacht » rappelle la société : il s’agit simplement d’un véhicule utilitaire qu’elle utilise pour les besoins de son activité.
Une position partagée par le juge : le zodiac étant indispensable au bon fonctionnement du restaurant (il lui permet de toucher une clientèle qui, sans ce moyen de transport, ne se rendrait pas dans son restaurant), les charges liées à son entretien sont parfaitement déductibles. Le redressement fiscal est donc annulé.
C’est l’histoire d’une société qui pense que des clients ne vont pas la payer…
Une société pense qu’elle va rencontrer des difficultés pour obtenir le paiement de factures envoyées à plusieurs clients. Face à ce risque, elle décide d’anticiper cette probable perte en constituant une « provision pour créance douteuse », qu’elle déduit de son bénéfice imposable.
A tort, selon l’administration qui rappelle qu’il n’est possible de constituer (et déduire) une provision qu’à partir du moment où le défaut de paiement est probable et clairement précisé, ce qui est loin d’être le cas ici : la perte, résultant pour elle d’un éventuel défaut de paiement, est loin d’être précise ! Pour preuve, la société a provisionné cette créance avant même d’envoyer des courriers de relance à ses clients.
« Oui, mais ces mêmes clients ont déjà provoqué des incidents de paiement par le passé », rappelle à son tour la société. « Oui, mais le passé, c’est le passé » décide le juge qui valide le redressement fiscal, la société ayant anticipé un risque d’impayés pour le moment inexistant.
C’est l’histoire d’un propriétaire qui vend une résidence… qu’il considère comme « principale »…
Un propriétaire vend son appartement, acheté dans le but de devenir sa résidence principale, et entend bénéficier de l’exonération fiscale du gain réalisé. Sauf qu’il n’a jamais habité cet appartement, lui rappelle l’administration qui lui refuse alors le bénéfice de l’exonération.
Ce que conteste le propriétaire, qui évoque des circonstances particulières : s’il a acheté ce logement, c’est pour permettre à son fils handicapé, avec qui il vivait jusqu’alors, de prendre peu à peu son autonomie. Cependant, la proximité ainsi créée restant trop importante, il a décidé de revendre ce logement pour s’installer plus loin…
Des circonstances malheureusement insuffisantes pour le juge : l’exonération n’est possible que pour la vente d’une résidence principale, pas pour celle d’un logement destiné à devenir une résidence principale. Au vu des éléments fournis par l’administration (absence de changement d’adresse, relevés bancaires, etc.), le redressement fiscal ne peut qu’être maintenu.
C’est l’histoire d’un dirigeant qui estime avoir à faire à un contrôleur fiscal « incompétent »…
Une société fait l’objet d’un contrôle fiscal qui débouche sur un redressement de TVA… ce que son dirigeant conteste. Selon lui, la proposition de rectification qui lui a été adressée par l’administration fiscale est irrégulière puisqu’au moment du contrôle, le vérificateur n’était pas « territorialement » compétent.
Preuve en est l’arrêté de mutation du vérificateur qui n’a été publié que 5 ans après la fin du contrôle engagé à l’encontre de sa société. Un élément suffisant, selon lui, pour obtenir l’annulation du contrôle fiscal. Mais pas pour l’administration, qui ne voit pas où est le problème : la compétence du vérificateur n’est pas liée à la publication de son arrêté de mutation, mais bel et bien à sa prise de fonction effective.
Puisqu’au moment de l’envoi de la proposition de rectification, le vérificateur était en poste depuis 8 mois déjà, il était parfaitement compétent pour mener à bien les opérations de contrôle. Ce que confirme le juge qui valide le redressement fiscal.
C’est l’histoire d’un contribuable à qui l’administration fiscale fait (involontairement) un cadeau…
L’associé d’une société soumise à l’impôt sur le revenu est normalement tenu de reporter sur sa propre déclaration d’impôt la quote-part de bénéfice qui lui revient. Une « formalité » omise par un associé qui reçoit donc une proposition de rectifications. Mea culpa de l’associé qui reconnaît effectivement son oubli…
…mais qui s’étonne du montant du supplément d’impôt qui lui est réclamé : d’après ses calculs, la somme demandée est bien supérieure à celle à laquelle il pouvait normalement s’attendre. La proposition de rectifications ne comportant aucune précision sur le calcul effectué par l’administration, intégrant apparemment une majoration, l’associé réclame l’annulation du redressement fiscal...
…et l’obtient ! Le juge rappelle à l’administration que sa proposition de rectifications, pour être valable, doit être « motivée », donc argumentée. Elle ne peut pas, comme c’est le cas ici, se contenter d’appliquer une majoration sans même la mentionner sur la proposition de rectifications.
C’est l’histoire d’un couple qui, pour le calcul de son impôt sur la fortune, considère que sa maison est vétuste…
Un couple, propriétaire de plusieurs maisons, est soumis à l’impôt sur la fortune. A l’issue d’un contrôle fiscal, l’administration estime que, pour le calcul de l’impôt, le couple a manifestement sous-évalué la valeur de plusieurs de ses propriétés.
Pour parvenir à cette conclusion, elle a comparé les maisons du couple avec d’autres biens immobiliers réputés en bon état, situés dans la même ville, voir dans la même rue, et ayant une surface similaire… Sauf que l’administration semble oublier un petit détail, estime le couple : leurs maisons ne sont pas en bon état ! Pour appuyer cette affirmation, le couple apporte une série de photographies de l’extérieur des maisons, ce qui suffit, selon lui, à établir l’état de vétusté de ses propriétés.
Mais pas pour le juge : les photos en question ne fournissent qu’une simple illustration de l’aspect visuel extérieur des maisons, ce qui est très insuffisant pour démontrer un éventuel état de vétusté. Le redressement fiscal est donc maintenu.
C’est l’histoire d’un restaurateur qui brasse sa propre bière… et qui reçoit la visite des douanes…
Un restaurateur vend de la bière qu’il fabrique lui-même. Dans le cadre d’un contrôle, les douanes lui réclament le paiement d’un impôt sur les brasseries… ce que le professionnel accepte : il verse alors la redevance propre aux « petites brasseries indépendantes », ce qui lui permet de bénéficier d’une taxation à taux réduit.
Sauf que le restaurateur n’est pas une « petite brasserie indépendante », rétorque le vérificateur qui rappelle que le professionnel est affilié au Cercle des 3 brasseurs, ce qui lui permet d’utiliser le savoir-faire et les souches de levures du Cercle sous réserve du respect d’un strict cahier des charges.
« Et alors ? », répond le juge : l’affiliation à un cercle de brasseurs ne fait pas automatiquement perdre la qualité de « petite brasserie indépendante ». Dès lors que le restaurateur et les brasseurs associés du Cercle produisent ensemble moins de 200 000 hl de bière par an, ce qui est le cas ici, le taux réduit d’imposition s’applique de plein droit.

