

C’est l’histoire d’un entrepreneur qui investit dans une société commerciale (selon lui)... financière (selon l’administration)...
Un entrepreneur crée sa société et estime pouvoir prétendre à la réduction d’impôt sur le revenu pour souscription au capital des PME. Mais il se heurte à l’interprétation de l’administration qui refuse l’application de cet avantage fiscal à son cas...
Il exerce une activité de courtier en assurances qui, pour l’administration fiscale, est une activité financière au regard de la nature des contrats vendus, expressément exclue de cette réduction d’impôt. Mais le courtier estime, au contraire, que conclure et fournir des recommandations sur des contrats d’assurance, les gérer et les exécuter est une activité commerciale (éligible à la réduction d’impôt).
« Exact ! » confirme le juge qui donne raison au courtier : parce qu’il met en relation d’affaires un client et un assureur en vue de conclure un contrat d'assurance, le courtier n'agit ni au nom, ni pour le compte d'une compagnie d'assurance, mais au seul bénéfice de son client auquel il fournit effectivement une prestation commerciale.
C’est l’histoire d’ex-époux qui se battent... pour des parts de quotient familial...
Une femme divorcée, mère de 2 enfants dont elle a la garde 1 semaine sur 2, demande, pour le calcul de son impôt, à bénéficier de 2 quarts de parts supplémentaires. Mais, à l’issue d’un contrôle fiscal, l’administration remet en cause cette majoration du quotient familial.
Elle rappelle que, pour bénéficier du ¼ de part supplémentaire pour chacun des enfants, encore faut-il en assumer la charge effective. « Mais c’est le cas ! » rétorque la mère qui ne voit pas où est le problème : puisque les enfants sont en résidence alternée, chacun des 2 parents en assume la charge effective…
Mais pas pour le juge qui précise que, si la résidence alternée fait présumer un partage de charge entre les parents, ce n’est pas le cas ici : le jugement de divorce prévoit que la mère percevra l’ensemble des prestations familiales et sera remboursée d’une partie de ses frais par son ex-mari. Le père assumant seul la charge effective des enfants, il sera le seul à bénéficier des 2 demi-parts supplémentaires.
C’est l’histoire d’un gérant de société qui reçoit la visite de 2 inspecteurs des impôts...
En plus du contrôle de son entreprise, le gérant d’une EURL reçoit un avis de contrôle l'informant d’un prochain contrôle, à titre personnel cette fois. Au cours du 1er rendez-vous, le vérificateur chargé de son contrôle personnel est accompagné du vérificateur, en charge, lui, du contrôle de l’EURL.
Parce qu’il n’a pas été informé de la visite de ce second vérificateur, l’avis de contrôle étant muet sur ce point, le gérant considère que la procédure est irrégulière. Et parce que le contrôle s’est soldé par un redressement fiscal, il en réclame l’annulation. Sauf que rien ne l’oblige à mentionner sur l’avis de contrôle le nom du ou des agents qui seront chargés du contrôle, estime l’administration ; et un vérificateur peut venir accompagné d’un collègue qualifié pour procéder à un contrôle, ajoute-t-elle.
Ce que confirme le juge pour qui la présence d’un second agent lors du 1er rendez-vous de contrôle n’entraîne aucune irrégularité de procédure, et n’invalide donc pas le redressement.
C’est l’histoire d’une entreprise à qui l’administration fiscale reproche une erreur de calcul...
Pour son activité, une entreprise dispose d’un 1er bâtiment de 342 m², où elle exerce notamment une activité de vente de véhicules et de pièces détachées, et d’un 2nd bâtiment de 387 m², contigu au 1er, dans lequel elle a installé un hall d’exposition.
Parce que l’ensemble fait plus de 400 m², ce qui correspond au seuil d’assujettissement de la taxe sur les surfaces commerciales, l’administration lui en réclame le paiement. Sauf que ce seuil doit être apprécié bâtiment par bâtiment, rétorque la société qui, au vu de la surface de chacun des bâtiments, s’estime exonérée de cette taxe.
« Non ! », estime le juge qui relève que, bien que les 2 bâtiments soient situés à 2 adresses différentes et fassent l’objet de baux et de taxes foncières distincts, les 2 surfaces de commercialisation sont exploitées par la société sous un même numéro SIREN. Il faut donc considérer ici qu’il s’agit d’un établissement unique d’une surface globale supérieure à 400 m²... et pour lequel la taxe est due !
C’est l’histoire d’une entreprise qui achète des voitures... sans TVA...
Une entreprise, qui organise des stages de pilotage sur circuit, a acheté des véhicules de prestige, pour lesquels elle a récupéré la TVA. Cela revient, selon elle, à enseigner la conduite, activité pour laquelle la récupération de TVA liée aux achats de voiture est admise...
Mais, pour l’administration, cette activité de conduite automobile sportive sur piste reste du loisir : pour preuve, l’entreprise propose aussi des baptêmes sur piste. Sauf que ces stages, dont le baptême n’est qu’une introduction, s’appuient sur un enseignement théorique (règles de pilotage et de sécurité) et un module d'application pratique (séances de conduite sportive encadrées par des moniteurs diplômés), rétorque l’entreprise...
... et confirme le juge ! L’entreprise peut donc récupérer la TVA afférente aux voitures affectées exclusivement à cette activité d’« enseignement » de la conduite, peu importe que ces stages ne soient qu’un loisir pour les stagiaires et qu'aucun diplôme officiel ne leur soit délivré.
C’est l’histoire d’un couple qui rappelle à l'administration qu’il faut comparer ce qui est comparable…
Propriétaire d’une belle demeure, un couple en déclare la valeur pour le calcul de son impôt sur la fortune. Mais l’administration fiscale, qui a comparé cette maison avec d’autres biens situés dans le même secteur, qu’elle estime similaires, rectifie à la hausse cette valeur, sous-évaluée selon elle.
Ce que contestent les propriétaires : les immeubles comparés doivent être « intrinsèquement » similaires. Or, ici, l’administration n’a retenu comme termes de comparaison que la date et la nature des matériaux de construction, sans apprécier l’état d'entretien, la qualité technique et architecturale, l’emplacement, etc. Impossible donc, pour l’administration, de justifier la valeur qu’elle retient...
Sauf qu’elle a apprécié, pour chaque maison retenue comme termes de comparaison, certes l'année et les matériaux de construction, mais aussi le nombre d'étages, la présence d'une terrasse, d'un jardin et la surface. Ce qui est suffisant pour estimer la valeur de leur maison... à la hausse ici !
C’est l’histoire d’un propriétaire qui voit son locataire partir… et sa réduction d’impôt aussi...
Un investisseur a fait construire une maison qu’il s’est engagé à louer pendant au moins 9 ans, afin d’obtenir la réduction d’impôt associée à cet investissement. Mais son locataire, avec qui il est en conflit parce qu’il ne paie pas son loyer, finit par partir.
S’ensuit alors une période pendant laquelle la maison n’est pas louée, ce que n’a pas manqué de relever l’administration fiscale qui estime que l’investisseur n’a pas respecté son engagement de location : elle lui refuse alors le maintien de son avantage fiscal. Mais l’investisseur rappelle qu’il a accompli, dès le départ de son locataire, toutes les diligences nécessaires pour remettre la maison en location.
Ce que n’a pas manqué de relever le juge : attestations d’agences immobilières à l’appui, l’investisseur a effectivement fait le nécessaire pour que la maison, en état d’être louée, puisse l’être dès le départ de son locataire indélicat... et donc pour qu’il puisse avoir droit, à raison, au maintien de son avantage fiscal.
C’est l’histoire d’une start-up qui obtient une aide de Bpifrance…
Une start-up innovante obtient de Bpifrance une aide remboursable sous la forme d’un prêt à taux 0. Et parce que ses dépenses de R&D y ouvrent droit, elle obtient aussi un crédit d’impôt recherche. Et l’administration fiscale n’a pas manqué de faire un lien entre les deux...
Elle constate que la société n’a pas déduit le montant de l’aide de la base de calcul de son crédit d’impôt : or, pour calculer cet avantage fiscal, la règle veut qu’une subvention minore le montant des dépenses de recherche. Certes, reconnaît la société, mais il ne s’agit pas d’une subvention ici : il s’agit d’un prêt à taux 0 dans le cadre duquel aucun aléa n’existe et dont le remboursement est programmé, ce qui le distingue d’une subvention.
Sauf que Bpifrance, qui a pour objet de soutenir l'innovation des PME, est majoritairement détenue par l’Etat, rappelle le juge : l'aide que Bpifrance consent doit donc être regardée comme une subvention publique indirecte, à déduire de la base du crédit d'impôt recherche !
C’est l’histoire d’une entreprise qui achète de belles voitures…
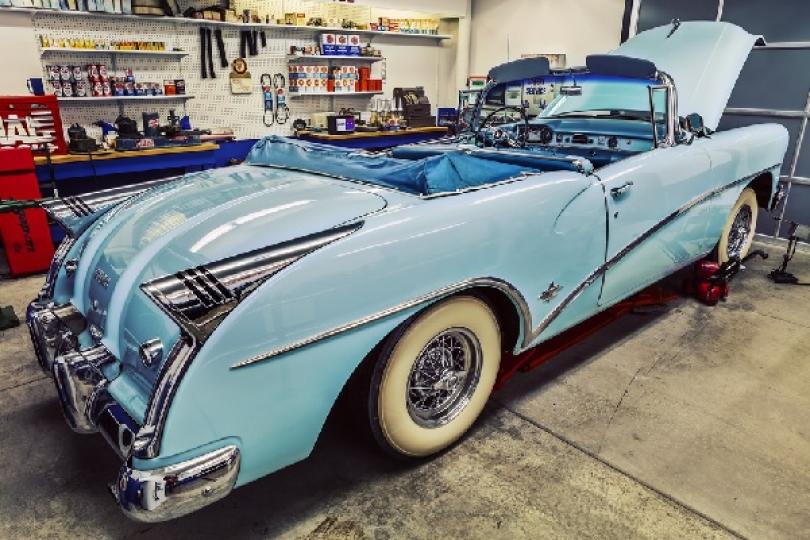
Une société propose des stages de pilotage sur circuit. Pour les besoins de son activité, elle achète des véhicules de prestige pour lesquels elle réclame le droit de pouvoir récupérer la TVA. Refus de l’administration fiscale...
Et pourtant, elle exploite une activité d’enseignement de la conduite, rappelle l’entreprise, activité pour laquelle la TVA sur les achats de voitures est récupérable. Certes, mais, s’agissant de l’activité d’enseignement de la conduite, cette exception ne vaut que pour les voitures auto-écoles, explique l’administration. Une restriction qui ne figure pas dans la Loi, lui rétorque la société...
A raison, approuve le juge : initiation à la conduite de voitures de prestige par des moniteurs diplômés, agrément de l’entreprise en qualité d’établissement d’enseignement, circuit homologué... L’entreprise exerce bien une prestation d'enseignement de la conduite : la TVA liée à l’achat des voitures affectées exclusivement à cette activité est bien récupérable !
C’est l’histoire d’un couple qui tente de faire appel à la générosité de l’administration fiscale…
Suite à plusieurs contrôles fiscaux, un couple se voit réclamer un supplément d’impôt sur le revenu. Mais, parce qu’il connaît des difficultés financières l’empêchant de payer la somme demandée, il sollicite une remise gracieuse de sa dette fiscale, ce que l’administration lui refuse.
Incompréhension du couple, qui rappelle que sa situation financière est plus que compromise : il bénéficie des minimas sociaux, ne dispose d’aucun patrimoine et fait l’objet d’une procédure de saisie sur ses meubles. Sauf que pour l’administration, le couple s’est volontairement rendu insolvable en choisissant d’affecter le peu de ressources qui lui reste au remboursement de dettes autres que fiscales.
Mais pas pour le juge, pour qui le fait de décider de rembourser d’autres créanciers que l’administration fiscale ne suffit pas à prouver que le couple a volontairement organisé son insolvabilité : sa situation financière étant bel et bien compromise, il peut prétendre au bénéfice d’une remise gracieuse.

