

C’est l’histoire d’un propriétaire qui vend une maison, exonérée d’impôt… et des terrains attenants (pas ?) exonérés d’impôt…
Un propriétaire vend sa maison et, parce qu’il pense respecter toutes les conditions, demande à bénéficier de l’exonération fiscale du gain réalisé à cette occasion. L’administration accepte… mais pas pour la totalité du prix de vente…
« Pourquoi ? », s’étonne (et conteste) le propriétaire. Parce qu’après examen plus attentif, il vend une maison… et des terrains à bâtir, constate l’administration, qui ne sont pas tous exonérés : si la maison et les terrains attenants peuvent bénéficier de l’exonération, les autres terrains à bâtir, plus éloignés de la maison, sont imposables. Ce que conteste le propriétaire qui refuse de faire une différence (fiscale) entre ces terrains…
« A tort », pour le juge qui constate, dans l’acte de vente, que les terrains éloignés sont destinés à la construction d’un futur lotissement disposant d’un accès distinct et indépendant de la maison d’habitation. Ils ne constituent donc pas des dépendances immédiates et nécessaires de l’habitation, exonérées d’impôt…
C’est l’histoire d’une entreprise qui exploite son activité depuis plus de 60 ans…
Une entreprise exploite un supermarché et se voit réclamer la taxe sur les surfaces commerciales (Tascom), normalement due… Sauf si l’établissement qu’elle occupe exploitait déjà une activité commerciale avant le 1er janvier 1960, souligne-t-elle…
Et justement, avant d’être un supermarché, son établissement exploitait une concession automobile depuis 1951… Mais pas de manière continue, conteste l’administration : s’il est vrai que la Tascom n'est pas due au titre d'un établissement exploitant une activité de commerce de détail avant le 1er janvier 1960, cela suppose que l’activité y ait été exercée depuis de façon continue. Or, ici, la concession automobile a été temporairement déplacée entre 1967 et 1968 pour réaliser des travaux de démolition et de reconstruction…
Ce qui justifie que la Tascom soit due, acquiesce le juge pour qui la condition d'exercice continu de l'activité n'est pas respectée : il s’agit ici d’un nouvel établissement, celui exploité avant 1960 ayant été détruit…
C’est l’histoire d’une société qui subit un problème informatique… puis un redressement fiscal…

Une société investit dans des équipements et, pour déduire cet investissement, constate normalement des amortissements qu’elle porte en déduction dans sa déclaration de résultat qu’elle envoie à l’administration. Sauf que son logiciel comptable a dysfonctionné : les amortissements n’ont pas été comptabilisés…
Qu’à cela ne tienne, réagit-elle : elle rectifie le problème, corrige l’erreur et dépose une déclaration de résultat rectificative. Déclaration rectificative que l’administration refuse de prendre en compte : pour elle, seuls les amortissements réellement effectués par la société, c’est-à-dire ceux régulièrement comptabilisés avant l’expiration du délai de déclaration des résultats, sont déductibles. Ce qui n’est pas le cas ici, selon l’administration…
… et selon le juge pour qui le dysfonctionnement du logiciel ne change rien à cette règle : les amortissements non comptabilisés du fait d’une erreur informatique ne sont pas « rattrapables »… et ne peuvent donc pas être déduits !
C’est l’histoire d’un couple qui veut payer ses impôts… séparément…
Parce qu’un époux réside temporairement à l’étranger, lui et son épouse décident de déclarer, chacun de leur côté, leurs revenus. Ce qui aboutit donc à une imposition séparée… plus avantageuse à leurs yeux…
Mais refusée par l’administration fiscale, laquelle rappelle qu’une telle imposition séparée n’est possible que si les époux, séparés de biens, ne vivent pas sous le même toit, ou qu’étant en instance de divorce, le juge les autorise à avoir des résidences séparées, ou encore qu’un des époux, chacun disposant alors de revenus distincts, a abandonné le domicile conjugal. Ici, rien de tout cela constate l’administration : les époux ne sont pas séparés de biens, ne sont pas en instance de divorce, n’ont pas été autorisés par un juge à résider séparément ou n’ont pas abandonné le domicile conjugal. D’où son refus…
… confirmé par le juge : un simple éloignement temporaire, notamment dû au fait que l’un des époux réside à l’étranger, ne permet pas une imposition séparée des époux.
C’est l’histoire d’un propriétaire pour qui une péniche n’est pas (pour le moment ?) une maison…
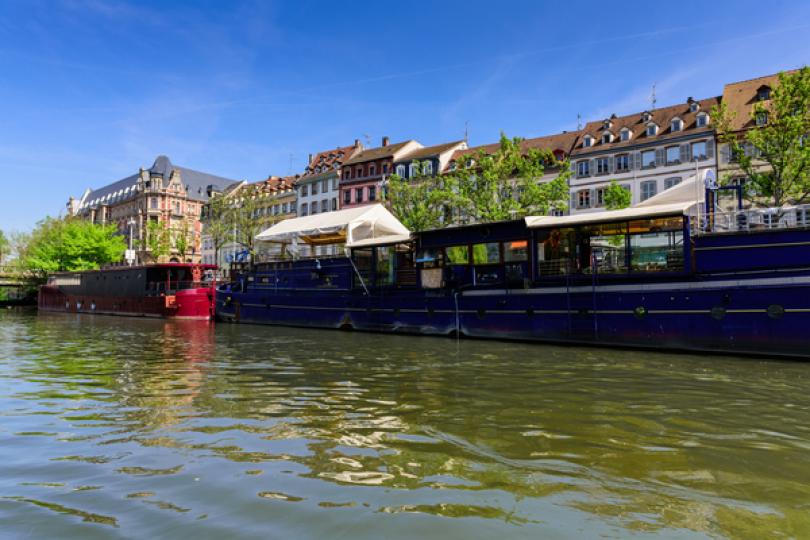
Le propriétaire d’une péniche, amarrée à quai, la déclare pour le calcul de son impôt sur la fortune immobilière (IFI). Mais vu le montant à payer, il revient sur sa déclaration : même s’il l’habite en permanence, il estime que ce n’est pas un « bien immobilier » imposable…
En effet, considère-t-il, ce n’est en définitive qu’un bateau… qui n’a donc pas à être soumis à l’IFI ! Péniche qui n’est toutefois pas motorisée, qui ne peut être déplacée qu’au moyen d’un remorquage et qui est aménagée pour l’habitation, constate l’administration fiscale. D’autant, poursuit-elle, que le propriétaire s’acquitte d’une taxe foncière sur les propriétés « bâties ». Ce qui confirme que c’est donc un bien « immobilier », effectivement imposable à l’IFI…
« Non ! », estime le juge qui donne ici raison au propriétaire, contre l’avis de l’administration fiscale : pour lui, la péniche n’est pas une « maison »… et n’est donc pas soumise à l’IFI ! Une décision du juge qui mériterait toutefois d’être confirmée…
C’est l’histoire d’un propriétaire qui, vu le montant de son impôt, souhaite changer d’avis…
Un propriétaire mentionne les loyers qu’il a perçus de ses locations dans sa déclaration de revenus. En optant pour ce mode de déclaration simplifié (microfoncier), il renonce à déduire les charges foncières. Mais, vu le montant de l’impôt qui en résulte, il change d’avis… et dépose une réclamation fiscale en ce sens…
… que l’administration fiscale refuse de prendre en compte : choisir de déduire les charges foncières (et donc opter pour un régime réel d’imposition) doit se faire au plus tard dans le délai prévu pour le dépôt de sa déclaration de revenus. Pas après… Or, ici, force est de constater, relève l’administration, que la réclamation du propriétaire a été déposée bien après l’expiration de ce délai…
… mais malgré tout dans le délai légal de réclamation, qui expire 2 ans après le dépôt de la déclaration de revenus, rappelle le juge qui donne ici raison au propriétaire : parce qu’il a bien déposé sa réclamation dans ce délai légal, son impôt doit donc être recalculé au plus juste !
C’est l’histoire d’un homme à qui l’administration fiscale rappelle qu’un jour, il faut « couper le cordon »…
Un fils verse à sa mère une pension alimentaire de près de 22 000 € qu’il déduit de ses revenus imposables. Ce qu’il n’était pas en droit de faire, selon l’administration fiscale qui, à l’issue d’un contrôle, lui réclame un supplément d’impôt sur le revenu.
A cette occasion, elle lui rappelle que pour pouvoir déduire les versements en cause, il doit pouvoir justifier de l’importance des sommes versées au regard de l’état de besoin de sa mère. Or, ici, force est de constater que sa mère ne semble pas vraiment « dans le besoin » : elle est propriétaire d’une maison, d’un terrain, d’un portefeuille de titres, elle détient plusieurs contrats d’assurance-vie, et ses relevés bancaires attestent de dépenses régulières dans des restaurants et dans des magasins de vêtements à Saint-Barthélemy.
En conséquence, les sommes versées à la mère ne sont pas des « pensions alimentaires », et ne sont donc pas déductibles du revenu imposable du fils. Ce que confirme le juge, qui valide le redressement.
C’est l’histoire d’un dirigeant qui estime payer trop d’impôt…
Dans le cadre de la vente des titres de sa société, un dirigeant met en place avec l’acheteur un crédit vendeur, qui permet à ce dernier de ne payer comptant qu’une partie du prix convenu (le dirigeant lui faisant crédit pour le solde à payer selon des conditions définies entre eux). Il s’acquitte normalement de l’impôt dû sur le gain réalisé…
Mais quelques années plus tard, l’acheteur ne pouvant finalement pas lui rembourser les sommes dues en raison d’importantes difficultés financières, le dirigeant, qui estime alors avoir réalisé un gain moindre que celui effectivement déclaré au moment de la vente, demande à l’administration fiscale de lui rembourser une partie de l’impôt payé…
Ce qu’elle refuse de faire, rappelant qu’il ne faut pas confondre plus-value et prix de vente : le fait que l’acheteur ne respecte pas l’échéancier de paiement convenu est sans incidence sur le montant du prix de vente des titres, et donc sur le montant de l’impôt à payer. Une position partagée par le juge…
C’est l’histoire d’un dirigeant qui a oublié de remplir un formulaire…
Après avoir réalisé un gain important dans le cadre de son activité professionnelle exercée à titre individuel, un dirigeant le mentionne sur sa déclaration de revenus catégorielle… mais pas sur sa déclaration d’impôt sur le revenu, constate l’administration fiscale : elle lui réclame donc non seulement un supplément d’impôt, mais aussi le paiement d’une pénalité pour manquement délibéré.
« Quel manquement délibéré ? », s’étonne le dirigeant qui conteste la pénalité réclamée : s’il a bien omis de remplir une déclaration, il a tout de même déclaré son gain aux services fiscaux ! « Délibéré ! », insiste l’administration, rappelant que le dirigeant, professionnel avisé, était informé de ses obligations déclaratives au vu des mentions figurant sur le formulaire qu’il a pensé à remplir ; et que l’omission porte sur une année où ses revenus, du fait du gain en cause, étaient 3 fois supérieurs à ceux des années précédentes.
« Délibéré ! », confirme le juge, qui maintient le redressement fiscal.
C’est l’histoire d’une société qui tente d’aider financièrement l’une de ses filiales…
L’une de ses filiales rencontrant d’importants problèmes financiers, une société lui avance des fonds à plusieurs reprises. Mais parce qu’elle pense avoir des difficultés pour obtenir le remboursement des sommes prêtées, elle constitue une « provision pour créance douteuse », qu’elle déduit de son bénéfice imposable.
Une déduction refusée par l’administration qui rappelle qu’il n’est possible de constituer (et déduire) une provision qu’à partir du moment où le défaut de paiement est probable et clairement précisé, ce qui est loin d’être le cas ici. D’autant que la société n’a engagé aucune démarche pour tenter de recouvrer les sommes dues… « Et alors ? », répond la société, qui rappelle à son tour que la situation financière de sa filiale était tellement dégradée qu’elle a dû cesser toute activité l’année même de la constitution de la provision, pour finalement être liquidée l’année suivante.
Ce qui caractérise le risque d’impayé, confirme le juge qui annule le redressement fiscal !

