

C’est l’histoire d’un dirigeant qui prend le temps de lire attentivement son courrier (fiscal)…
Suite au contrôle fiscal de sa société, un dirigeant reçoit une proposition de rectification de son impôt personnel. Après une lecture attentive de ce courrier, il s’aperçoit que, pour le calcul du supplément d’impôt qui lui est réclamé, l’administration fait référence au montant du redressement appliqué à la société, sans autre précision…
Ce qui suffit, selon le dirigeant, pour que son redressement personnel, qui manque d’explications, soit annulé. D’autant plus que sa notification de redressement, qui ne renvoie pas expressément à celle adressée à la société, ne détaille pas le calcul retenu par l’administration pour lui réclamer un tel supplément d’impôt. Sauf qu’en sa qualité de dirigeant, il a forcément pris connaissance de la proposition de redressement envoyée à la société, conteste l’administration…
Sans toutefois convaincre le juge : la proposition envoyée au dirigeant n’étant pas suffisamment motivée, il n’a effectivement pas à régler le supplément d’impôt qui lui est réclamé !
C’est l’histoire d’un joueur de poker qui fait l’objet d’un contrôle fiscal…
Un joueur de poker fait l’objet d’un contrôle fiscal qui se solde par un redressement, l’administration estimant qu’au regard de l’ampleur de son activité, il est en réalité joueur de poker « professionnel » et doit être imposé comme tel. Un contrôle qui ne se passe pas très bien, se plaint le joueur de poker…
… qui demande à rencontrer le supérieur hiérarchique du vérificateur, comme le lui garantit la charte du contribuable vérifié. Une demande qui reste sans réponse… Ce dont prend acte le joueur de poker qui réclame alors l’annulation du redressement, faute pour l’administration de ne pas avoir respecté une garantie fondamentale, celle de pouvoir faire appel au supérieur hiérarchique en cas de difficultés rencontrées lors du contrôle. Difficultés qu’il n’a pas réellement explicitées dans sa demande, conteste l’administration…
« Et alors ? », s’interroge le juge : dès lors qu’une demande d’entretien est faite, l’administration doit y donner suite. A défaut, le redressement est annulé…
C’est l’histoire d’un propriétaire qui change (très) souvent de résidence principale…
Un propriétaire achète un hangar qu’il revend 18 mois plus tard après l’avoir transformé en logement. Puis, il a fait construire une maison, qu’il a habitée puis revendue ; puis une autre maison qu’il a encore habitée puis revendue ; puis une autre… et encore une autre… Avec, à chaque fois, un gain à la clé…
Ce que n’a pas manqué de relever l’administration fiscale pour qui la multiplicité et la fréquence des opérations trahissent une intention spéculative, faisant passer le propriétaire pour un véritable professionnel de l’immobilier… qui doit donc être imposé comme tel ! Sauf qu’au moment de leur revente, il occupait chaque logement « à titre de résidence principale », rappelle le propriétaire : il ne peut donc pas être assimilé à un « professionnel de l’immobilier »…
Ce qui change tout effectivement, constate le juge pour qui le propriétaire n’a pas ici agi comme un professionnel de l’immobilier… même s’il a réalisé de nombreuses opérations immobilières dans un court laps de temps !
C’est l’histoire d’une société qui fait preuve de « courtoisie »…
Un concessionnaire automobile achète 3 véhicules de tourisme, dits « de courtoisie », qu’il met à disposition de ses clients. Parce qu’au vu de son activité, il a l’obligation de détenir ce type de voiture, il décide de les amortir à 100 %, sans aucune restriction…
Une erreur, selon l’administration, qui lui rappelle que l’amortissement des voitures particulières (et donc la déduction correspondante) est plafonné, sauf à prouver qu’elles sont absolument nécessaires à la société en raison même de son activité. Or, ici, si la société a l’obligation de détenir des véhicules de courtoisie en exécution du contrat conclu avec le fabricant de la marque qu’elle commercialise, rien ne prouve qu’elle devrait impérativement recourir à des modèles dont le prix d’achat excède le plafond d’amortissement autorisé.
Ce que confirme le juge qui, comme l’administration fiscale, remet en cause la déduction des amortissements pratiqués par la société pour la fraction du prix qui excède le plafond autorisé.
C’est l’histoire d’une société pour qui chaque mot a son importance…

A l’issue d’un contrôle fiscal, l’administration constate qu’une société n’a ni déclaré, ni payé de taxe sur les salaires au titre d’une année. Une erreur qu’elle s’empresse de rectifier en lui réclamant le paiement des sommes qu’elle estime dues…
« Une erreur sans doute », répond la société, qui rappelle qu’au titre de l’année en question, elle a été assujettie à la TVA sur l’intégralité de son chiffre d’affaires (CA) : elle échappe donc de fait au paiement de la taxe sur les salaires. Sauf que pour échapper à la taxation, il faut non seulement avoir été soumis à la TVA sur 100 % de son CA pour l’année en cause, mais aussi sur 90 % au moins de son CA pour l’année N-1, rappelle l’administration : ce qui n’est pas le cas ici…
Une erreur, tranche le juge : les 2 conditions évoquées par l’administration sont alternatives, pas cumulatives ! La société, qui a bien été soumise à la TVA sur l’intégralité de son CA au titre de l’année contrôlée, n’a donc pas à payer de taxe sur les salaires.
C’est l’histoire d’une société qui pensait avoir vendu une voiture…
A l’issue d’un contrôle fiscal, l’administration réclame à une société le paiement de la taxe sur les véhicules de société pour une voiture dont elle est propriétaire. « Une erreur sans doute », estime la société qui refuse de payer les sommes réclamées.
Elle rappelle, en effet, qu’elle a vendu ce véhicule quelques jours seulement après l’avoir acquis. Et pour appuyer ses dires, elle fournit la déclaration de cession établie avec l’acheteur, ainsi que la carte grise barrée. Sauf que ces 2 documents n’ont pas été remis aux autorités dans les 15 jours suivant la vente, constate l’administration, une formalité pourtant impérative pour prouver la réalité d’une vente de véhicule.
Et parce que le site du ministère de l’Intérieur HistoVec « Historique du véhicule » ne mentionne pas non plus l’existence de cette vente, le juge confirme que la société, qui est légalement restée propriétaire d’une voiture particulière immatriculée à son nom, doit payer la taxe sur les véhicules de société !
C’est l’histoire d’une société qui déménage sans laisser d’adresse…
Une société se voit notifier par courrier une proposition de rectification fiscale, mais à son ancien siège social. « Notification irrégulière », selon elle, puisqu’elle a entretemps transféré son siège social à une autre adresse. Encore aurait-il fallu qu’elle le lui dise, rétorque l’administration…
Ce qu’elle a fait, rappelle la société, puisqu’elle a justement fait publier ce transfert au registre du commerce et des sociétés (RCS)… « Et alors ? », rétorque l’administration qui ne s’estime pas concernée par ces formalités : son courrier a été envoyé à la dernière adresse que la société lui a communiquée, il est donc parfaitement valable …
« Exact », selon le juge qui donne raison à l’administration fiscale : pour être régulière, la proposition de rectification doit être envoyée à la dernière adresse communiquée par la société et connue de l’administration. Faute pour la société d’avoir directement informé l’administration de son changement d’adresse, le redressement est validé !
C’est l’histoire d’un cabaret qui propose des diners-spectacles… sans diners ?
Une société, qui exploite un cabaret, demande à bénéficier de l’exonération de cotisation sur la valeur ajoutée des entreprises réservée aux entreprises de spectacle vivant. A condition de ne pas consommer pendant les séances, rappelle l’administration…
Ce qui n’est pas le cas dans ce cabaret constate l’administration, qui lui refuse donc cette exonération. « Pourquoi ? », s’interroge la société : dans son cabaret, pendant les spectacles, le service des consommations est totalement interrompu pour ne pas gêner la visibilité de la scène et assurer la sécurité des serveurs. Et parce que dans son établissement, il n’est pas d’usage de consommer pendant les séances, l’exonération doit donc lui être accordée…
Sauf que le cabaret propose des diners-spectacles dans un lieu où la salle de restaurant est ouverte sur une scène pour (justement) permettre aux spectateurs de rester à table et de poursuivre leur repas pendant la représentation, constate le juge… qui refuse donc l’exonération d’impôt !
C’est l’histoire d’une société qui se montre peut-être un peu trop généreuse…
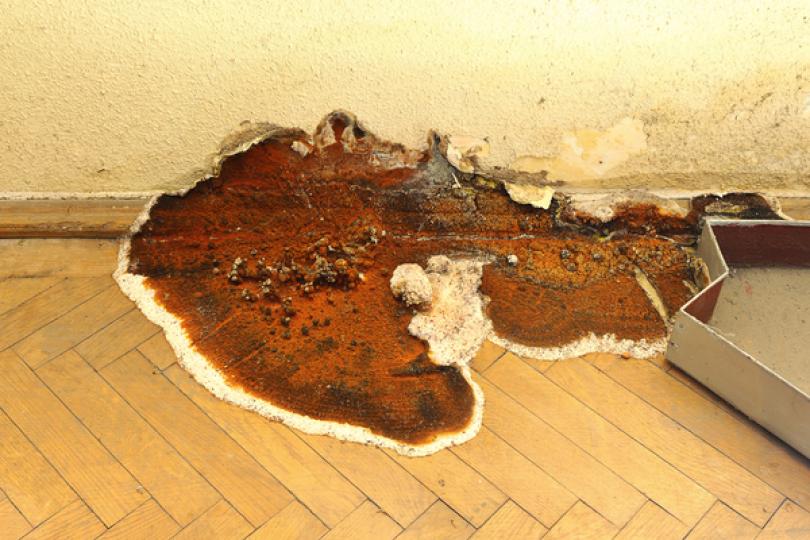
Une société loue un local commercial à l'une de ses filiales. Mais, constatant la présence de mérule, elle décide d’effectuer les travaux nécessaires et, pendant la durée du chantier, en contrepartie des nuisances générées, de ne pas augmenter le loyer, contrairement à ce qui est prévu dans le bail. Une situation qui durera 8 ans…
Sauf que les travaux entrepris pour éradiquer le champignon mérule n’ont duré qu’un an, constate l’administration fiscale : pour elle, la société a donc volontairement renoncé à une augmentation de loyer pendant 7 ans, pourtant prévue par le bail. Cette renonciation à recettes s’apparente à un acte anormal de gestion pour l’administration, qui décide donc de rehausser le montant du bénéfice imposable à due concurrence de l’augmentation de loyer non pratiquée…
Ce que confirme le juge : les travaux nécessaires n’ayant duré qu’un an, et non pas 8 ans, la société ne peut pas invoquer leurs nuisances pour justifier une absence de révision du loyer pendant 8 ans…
C’est l’histoire d’un propriétaire pour qui l’argent ne fait pas nécessairement le bonheur…
Un propriétaire achète un immeuble qu’il revend 18 mois plus tard, après y avoir effectué quelques travaux, ce qui lui permet de réaliser un gain égal à 4 fois son prix d’achat. Quelque temps plus tard, il réalise une nouvelle vente d’un bien acheté 6 ans plus tôt, qui lui permet, là encore, de faire une (très) belle affaire…
Des opérations qui trahissent une intention spéculative, pour l’administration, qui considère qu’ici, le propriétaire, qui n’exerce par ailleurs aucune autre activité professionnelle, a agi comme un véritable professionnel de l’immobilier… et qu’il doit donc être imposé comme tel ! D’autant qu’il a de lui-même déclaré à un huissier de justice qu’il exerçait une activité de « marchand de biens »…
Une position partagée par le juge, qui confirme le redressement fiscal : l’intention spéculative étant ici établie, le propriétaire, qui exerce effectivement une activité de marchand de biens, doit être imposé comme tel (au titre des bénéfices industriels et commerciaux).

