C’est l’histoire d’un employeur pour qui tout se joue à 1 jour près…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui tout se joue à 1 jour près…
Lui reprochant une faute, un employeur convoque une salariée à un entretien préalable en vue d’un éventuel licenciement et fixe la date de cet entretien le 21 novembre. Le 22 décembre, l’employeur lui notifie son licenciement pour faute…
1 jour trop tard, constate la salariée : le délai légal d’un mois pour lui notifier son licenciement pour faute a en réalité expiré le 21 décembre, soit 1 mois jour pour jour après l’entretien… « Faux ! », proteste l’employeur : ce délai d’un mois commence à courir au lendemain de l’entretien, soit ici le 22 novembre. Le 22 décembre, le cachet de La Poste faisant foi, il était bien dans les temps pour notifier le licenciement. Lequel est donc parfaitement valable…
« Non ! », tranche le juge, qui donne raison à la salariée : ce délai expire à minuit le même jour du mois suivant celui de l’entretien, soit ici le 21 décembre. L’employeur a agi un jour trop tard en notifiant, le 22 décembre, le licenciement… qui est donc sans cause réelle et sérieuse !
Réduction d’impôt pour dons : 0 - X = 0 ?
Réduction d’impôt pour dons : pas d’impôt ? Pas d’avantage fiscal !
La cause d’une association vous tient à cœur et vous avez décidé de la soutenir en faisant un don ?
À ce titre, vous avez potentiellement droit à une réduction d’impôt sur le revenu (IR) !
Pour rappel, et toutes conditions par ailleurs remplies, les dons au profit d’œuvres, organismes d’intérêt général, associations ou fondations consentis par les particuliers ouvrent droit à une réduction d’IR égale à 66 % du montant du don, dans la limite de 20 % du revenu imposable.
Et si votre don dépasse ce plafond ? Dans ce cas, l’excédent pourra être reporté sur les 5 années suivantes.
Notez que le taux de la réduction est porté à 75 % pour les dons versés aux organismes d’aide aux personnes en difficulté (fourniture de repas, de soins ou d’aides pour accéder à un logement), dans la limite de 1 000 € pour l’année 2023.
Vous l’aurez noté, il est ici question d’une « réduction d’impôt », c’est-à-dire d’un avantage fiscal qui ne profite qu’aux personnes ayant un impôt à réduire.
Concrètement, une personne qui consent un don à une association mais qui ne paie pas d’impôt ne bénéficiera d’aucun avantage.
Une situation injuste, selon une députée, qui propose une alternative : transformer la réduction d’impôt en crédit d’impôt. Pourquoi ? Pour permettre aux personnes non imposables de bénéficier d’un avantage fiscal qui prendrait alors la forme d’un remboursement versé par l’administration fiscale.
Une proposition que refuse le Gouvernement, en raison du coût fiscal que représenterait un tel projet.
Accord de participation et exonération de cotisations sociales : « l’heure, c’est l’heure ! »
Exonérations de cotisations sociales : attention à la date de dépôt de l’accord de participation !
Un accord de participation est mis en place dans une société, un 1er octobre, avec effet rétroactif au 1er août de l’année précédente.
Cet accord est ensuite déposé auprès de l’administration… près de 2 ans après son adoption !
Entre-temps, la société a versé aux salariés certaines sommes au titre de la participation.
À l’occasion d’un contrôle, l’Urssaf constate que la société n’a pas respecté les règles relatives au dépôt de l’accord de participation et refuse donc de lui accorder le bénéfice de l’exonération de cotisations sociales sur les sommes versées au titre de la participation entre la date de conclusion de l’accord et la date de son dépôt.
Ce que confirme le juge : l'exonération de cotisations sociales ne s'applique qu'à compter de la date du dépôt de l'accord de participation. Les sommes attribuées aux salariés en exécution de cet accord, antérieurement à son dépôt, ne peuvent donc pas en bénéficier.
Pour aller plus loin…
Les lecteurs ont également consulté…
Travaux immobiliers : pour vivre heureux, vivons affichés ?
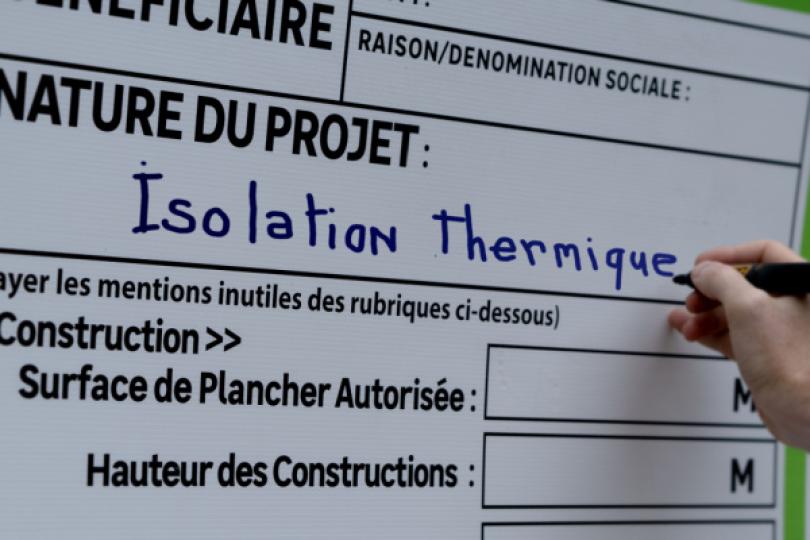
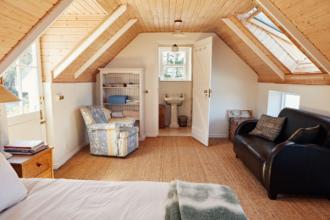
Un couple, propriétaire de sa maison, décide de faire des travaux d'aménagement dans le grenier afin de le transformer en chambre et dépose, pour cela, une déclaration préalable de travaux. La mairie ne s'y oppose pas. Un ami le prévient qu'il doit afficher cette autorisation de travaux, via un panneau spécifique.
Ce qui étonne le couple : puisqu'il est propriétaire de sa maison et a obtenu une autorisation, il n'a pas besoin d'afficher aux yeux de tous les travaux qu'il effectue chez lui.
A-t-il raison ?
La bonne réponse est... Non
Dès qu'une autorisation d'urbanisme est accordée pour la réalisation de travaux, il est obligatoire de l'afficher sur le terrain, et ce, pendant toute la durée des travaux.
Notez que le défaut d'affichage de l'autorisation d'urbanisme sur le terrain ne rend pas l'autorisation illégale, mais permet aux voisins de la contester durant 6 mois à partir de l'achèvement des travaux.
Collecteur de déchets et centre de tri défaillant = tout à jeter ?
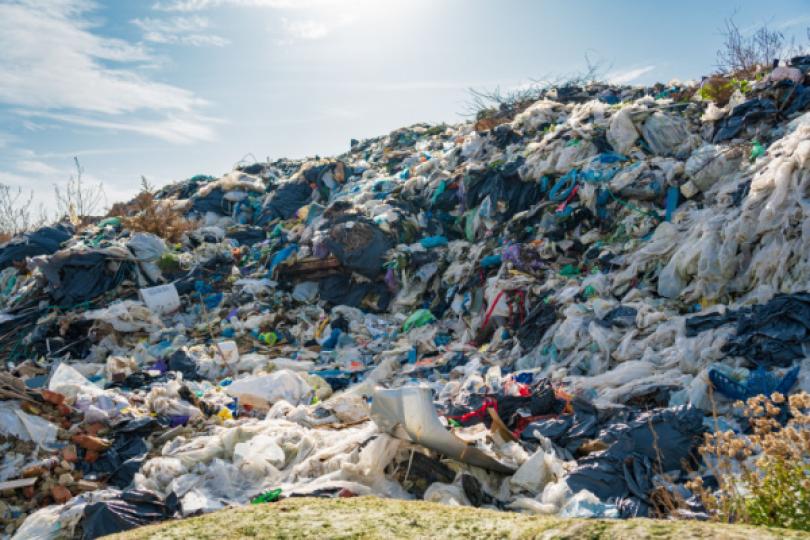
Collecteur de déchets = responsable de la défaillance d’un centre de tri ?
Une société est autorisée à exploiter un centre de tri et de transit de déchets issus de chantiers de construction ou de démolition. Mais à la suite de sa mauvaise exploitation et du non-respect des règles applicables, la société perd son autorisation, avant d’être finalement placée en liquidation judiciaire.
Face à cette situation, l’Agence de l’environnement et de la maîtrise de l’énergie (ADEME) intervient pour sécuriser le site et évacuer les déchets, ce qui l’oblige à avancer les fonds nécessaires, à savoir plusieurs millions d’euros.
Les pouvoirs publics se retournent alors contre une société de collecte et de transport de déchets issus de chantiers intervenant pour le compte d’entreprises tierces. Parce que cette société a participé au dépôt des déchets dans ce centre de tri, elle est, estiment les pouvoirs publics, responsable d’une partie des déchets abandonnés.
Par conséquent, elle doit participer financièrement à leur traitement. En effet, la loi prévoit bien que le producteur ou le détenteur de déchets en est responsable, ce qui implique qu’il doit s’assurer de les déposer auprès d’une personne autorisée à les traiter…
« Injuste ! », se défend la société de transport, qui souligne que si elle a bien déposé des déchets dans ce centre de tri, elle n’a pas poursuivi ses dépôts une fois que la suspension de l’autorisation d’exploitation du centre de tri a été publiée.
« Vrai ! » tranche le juge en faveur de la société de transport : cette dernière n’est ni productrice ni détentrice de déchets. Son activité consiste simplement à collecter et transporter des déchets pour le compte de tiers jusqu’à un centre de tri. Par conséquent, la société n’a pas commis de négligence et n’a pas à participer aux frais de nettoyage.
Les lecteurs ont également consulté…
Licenciement pour inaptitude et indemnité compensatrice de préavis : le juge se prononce !
Pas d’indemnité compensatrice de préavis lorsque le licenciement repose sur une cause réelle et sérieuse
Pour rappel, en cas de licenciement pour inaptitude d’origine non professionnelle, la loi prévoit que le salarié n’a pas à exécuter son préavis… et n’a donc pas droit au versement d’une indemnité compensatrice de préavis.
En revanche, lorsque le licenciement pour inaptitude d’origine non professionnelle est dépourvu de cause réelle et sérieuse en raison d’un fait fautif de l’employeur (par exemple, un manquement à son obligation de reclassement), l’indemnité compensatrice de préavis est due.
Dans une affaire récente, le juge a eu l’occasion de se prononcer sur une question inédite concernant le manquement de l’employeur à son obligation de reprendre le paiement des salaires dans le délai d’un mois suivant la déclaration d’inaptitude.
Dans cette hypothèse, et alors même que son licenciement est justifié, le salarié a-t-il droit au paiement de l’indemnité compensatrice de préavis ?
L’histoire est la suivante : un salarié est déclaré inapte à son poste de travail après 2 examens médicaux en date des 2 et 18 avril.
L’employeur le licencie ensuite pour inaptitude d’origine non professionnelle et impossibilité de reclassement, le 6 juin.
Un licenciement contesté par le salarié qui demande, en outre, le paiement d’une indemnité compensatrice de préavis.
Il rappelle que l’employeur aurait dû reprendre le paiement du salaire à l’issue du délai d’un mois suivant la déclaration d’inaptitude (soit du 18 mai au 6 juin)… Ce qu’il n’a pas fait ! Une omission qui, selon lui, lui permet de prétendre au paiement de l’indemnité compensatrice de préavis.
Ce que conteste l’employeur : en cas de licenciement pour inaptitude d’origine non professionnelle, le préavis n’est pas exécuté et l’inexécution ne donne pas lieu au versement d’une indemnité compensatrice.
Ce que confirme le juge : étant donné que le licenciement du salarié était ici justifié, le manquement de l’employeur à son obligation de reprendre le versement du salaire passé le délai d’un mois suivant la déclaration d’inaptitude n’ouvre pas droit au versement d’une indemnité compensatrice de préavis.
Le juge rejette donc la demande du salarié sur ce point !
Pour aller plus loin…
Entretien professionnel et entretien d’évaluation : peuvent-ils avoir lieu le même jour ?
Les 2 entretiens peuvent avoir lieu le même jour !
Un employeur organise les entretiens professionnels et les entretiens annuels d’évaluation des salariés à la même date.
Ce qu’il ne peut pas faire, estime un syndicat, qui décide alors de saisir le juge pour contraindre l’employeur à organiser ces 2 entretiens à des dates distinctes.
Pour lui, en effet, l’entretien professionnel ne doit pas porter sur l'évaluation du travail du salarié et ne doit avoir lieu ni à la suite ni le jour même de l’entretien d'évaluation.
Une analyse non partagée par le juge : tous les 2 ans, les salariés bénéficient d'un entretien professionnel avec l’employeur consacré à leurs perspectives d'évolution professionnelle, notamment en termes de qualifications et d'emploi.
Cet entretien, qui ne porte pas sur l'évaluation du salarié, donne lieu à la rédaction d'un document dont une copie est remise au salarié.
Pour autant, aucun texte légal ne s'oppose pas à la tenue, à la même date, de l'entretien d'évaluation et de l'entretien professionnel pourvu que, lors de ce dernier, les questions d'évaluation ne soient pas évoquées.
Pour aller plus loin…
Les lecteurs ont également consulté…
Réseaux sociaux : améliorer la protection des jeunes utilisateurs
Inscription aux réseaux sociaux : 15 ans ou accord des parents !
Addictions, accès à des contenus choquants, escroqueries, cyberharcèlement… Les risques liés à l’utilisation des réseaux sociaux sont nombreux et les plus jeunes peuvent être plus gravement touchés.
Hormis de simples recommandations concernant l’âge minimum des utilisateurs, il n’existait pas de cadre précis réglementant l’accès à ces réseaux.
Pour pallier cette situation de vide, une nouvelle loi vient poser le principe de « majorité numérique ».
Par ce nouveau principe, un mineur ne pourra s’inscrire en autonomie sur les réseaux sociaux que s’il a au minimum 15 ans.
L’inscription sera toujours possible pour les moins de 15 ans, mais le site internet devra au préalable recueillir l’accord express d’une personne détentrice de l’autorité parentale.
Au moment de l’inscription, l’exploitant du site devra informer le mineur et le titulaire de l’autorité parentale sur l’ensemble des risques liés aux usages numériques et sur les moyens de prévention existants.
De plus, les titulaires de l’autorité parentale doivent disposer, au moment de l’inscription, d’un moyen de contrôler le temps d’utilisation du site et doivent être en mesure de demander, à tout moment, la suspension du compte du mineur.
Les méthodes à utiliser pour déterminer l’âge des utilisateurs et l’identité des titulaires de l’autorité parentale ne sont pas encore définies et devront faire l’objet d’un référentiel édité par l’Autorité de régulation de la communication audiovisuelle et numérique (ARCOM).
Il est également important de noter que les réseaux sociaux devront rendre visibles des messages de prévention relatifs au cyberharcèlement et communiquer, aux personnes signalant des faits de ce type, la liste des organismes d’accompagnement habilités à répondre à ce genre de situation.
Les lecteurs ont également consulté…
TPE/PME : focus sur les outils « no-code »
Outils no-code : définition, explication, illustration
Une problématique souvent rencontrée par les dirigeants est l’utilisation d’outils de gestion, via des tableurs qui ne sont pas toujours adaptés à leurs besoins. Ils vont alors plus ou moins détourner de leur fonction ces tableurs, afin de se « créer » un outil personnalisé.
Cette problématique peut être solutionnée simplement par l’utilisation d’outils « no-code ».
« No-code » est un terme utilisé dans le secteur numérique, qui signifie « pas de code » en français. En clair, une personne n’ayant pas de compétence en informatique peut utiliser un outil no-code pour créer un outil interne à son entreprise, mais aussi un site web, une application mobile, etc.
Selon les besoins, il existe des outils no-code plus ou moins développés : les plus simples peuvent être utilisés par une personne ne disposant pas de connaissances informatiques spécifiques, les plus complexes nécessitent l’aide d’un prestataire.
À titre d’illustration, voici ce qu’il est possible de faire concrètement avec un outil no-code, en toute autonomie :
- un commercial peut créer un outil sur-mesure pour gérer ses contacts clients et son flux de prospection, avec des rappels et relances automatiques, des mails récapitulatifs automatisés, etc. ;
- un responsable en ressources humaines peut optimiser son processus de recrutement en créant un outil qui automatise partiellement les différentes étapes ;
- un service administratif peut automatiser la génération de documents personnalisés, comme les feuilles de présence, les attestations, etc. ;
- un service comptabilité peut créer un outil de gestion des notes de frais ; etc.
Pour vous aider, sachez que France Num, le portail de la transformation numérique des entreprises a publié une formation gratuite et pratique au no-code d’une durée de 4 heures. Vous pouvez y accéder ici.