C’est l’histoire d’un particulier pour qui c’est l’intention qui compte…

Parce qu'il a apporté 55 250 € sur son compte courant d’associé à une société, un particulier estime pouvoir bénéficier de la réduction d'impôt accordée aux personnes qui investissent au capital d'une PME. Un avantage que l'administration fiscale lui refuse lors d'un contrôle…
« Pourquoi ? », s'interroge le particulier : il a versé une somme à une société éligible et prévoyait ensuite de transformer cet apport en investissant à son capital lors d’une augmentation de capital, pour le même montant. Sauf qu’un tel apport en compte courant ne constitue pas une souscription au capital, conteste l’administration qui constate, en outre, que cet investissement n’a finalement jamais eu lieu… En raison du dépôt de bilan de cette société, se défend le particulier…
Un argument qui ne convainc pas le juge : rien ne permet de démontrer que cet apport d'argent devait être transformé en investissement au capital. Et puisque cet investissement n'a jamais eu lieu, la réduction d'impôt est refusée…
Les lecteurs ont également consulté…
Enseignement privé : précisions concernant les enseignants stagiaires
Enseignement privé sous contrat : quelques différences avec le secteur public
Les maîtres contractuels et agréés à titre provisoire des établissements d’enseignement privés sous contrat doivent, après avoir validé leur concours, réaliser une année de stage dans un établissement scolaire afin de valider leur parcours.
La réalisation de ce stage se fait dans les grandes lignes dans les mêmes conditions que pour les enseignants du secteur public. Mais certaines exceptions existent et viennent d’être précisées.
Il est notamment précisé que les enseignants du secteur privé ne bénéficient pas de la possibilité offerte à ceux du secteur public de réaliser leur année de stage dans un établissement situé dans un État membre de l’Union européenne (UE) ou membre de l’accord sur l’espace économique européen (EEE).
Par ailleurs, les modalités de validation des acquis des enseignants font également l’objet d’une différenciation.
Contrairement au secteur public, les modalités d’évaluation des stagiaires du secteur privé sous contrat sont harmonisées quel que soit le niveau des classes dans lesquelles le stagiaire va enseigner.
Les enseignants stagiaires doivent être accompagnés durant leur année par un tuteur. Il est précisé que ce tuteur est désigné par le recteur d'académie ou le directeur académique des services de l'éducation nationale par délégation du recteur, après avis du chef d'établissement dans lequel exerce le tuteur.
Il est prévu que le jury qui doit valider le stage et les acquis du stagiaire s’appuie sur plusieurs avis.
Parmi ces avis, dans le cas des parcours réalisés en alternance, il est prévu dans le secteur public que l’organisme responsable de la formation émette un avis. Mais pour le secteur privé, sauf convention contraire, cet avis est remplacé par un avis du directeur de l'établissement d'enseignement supérieur chargé de la formation du stagiaire.
Ces précisions sont applicables pour les lauréats du concours de la session 2026 et pour les années à venir.
Les lecteurs ont également consulté…
Lutte contre le blanchiment d’argent : les entreprises de domiciliation mises à contribution
Prestataires de domiciliation des entreprises : une formation à suivre
Pour rappel, une entreprise de domiciliation a pour activité la fourniture, comme son nom l’indique, d’une domiciliation à un entrepreneur ou à une société, et donc une adresse administrative.
Ce type d’activité fait l’objet d’un encadrement spécifique. Avant de proposer de telles prestations, l’entreprise doit être agréée par les pouvoirs publics.
Cet agrément nécessite que l’entreprise remplisse les conditions suivantes :
- justifier la mise à disposition au profit des personnes domiciliées de locaux équipés conformes à la réglementation (notamment des locaux dotés d'une pièce propre à assurer la confidentialité nécessaire et à permettre une réunion régulière des organes chargés de la direction, de l'administration ou de la surveillance de l'entreprise domiciliée, ainsi que la tenue, la conservation et la consultation des livres, registres et documents prescrits par la réglementation) ;
- justifier être propriétaire des locaux mis à la disposition de la personne domiciliée ou être titulaire d'un bail commercial portant sur ces locaux ;
- ne pas avoir eu de condamnation définitive pour crime ou pour certaines infractions listées ici (notamment, blanchiment, corruption, trafic de drogues, prêts usuraires, etc.) ;
- ne pas avoir été l'auteur de faits ayant donné lieu, depuis moins de 5 ans, à une sanction disciplinaire ou administrative de retrait de l'agrément de l'activité de domiciliation ;
- ne pas avoir été frappée de faillite personnelle ou de l'une des mesures d'interdiction ou de déchéance.
Les conditions d’agrément ont été durcies puisqu’une nouvelle exigence préalable est demandée aux entreprises souhaitant offrir une prestation de domiciliation.
Ces dernières doivent ainsi justifier le suivi d’une formation en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme.
Notez que cette nouvelle condition doit encore être détaillée par le Gouvernement, notamment quant aux modalités d’organisation de cette formation et de son contenu.
Les lecteurs ont également consulté…
C’est l’histoire d’une société qui aime attendre le dernier moment…
Dans le cadre d'un licenciement, une société signe un accord qui prévoit le versement d’une indemnité à son ancienne salariée. Un versement fait par la société une 1re fois, puis une 2de fois par erreur. Elle réclame donc à son ancienne salariée de restituer la somme indue, mais 5 ans après…
Ce que refuse la salariée : pour elle, la demande de remboursement est à présent prescrite… « Faux ! », conteste la société : selon elle, sa demande arrive, au contraire, tout juste à temps. En effet, si l’ordre de virement a été fait par la société à la banque il y a 5 ans et 2 jours, la date de versement effectif sur le compte de son ancienne salariée date (à peine) de 5 ans (tout juste). Sa demande de remboursement, à 2 jours près, n’est donc pas prescrite…
Ce que confirme le juge, qui lui donne raison : c’est bien à la date du paiement que le délai de prescription de 5 ans a débuté, et non à la date de l’ordre du virement. Ainsi, la demande de la société n’est pas (mais de peu) prescrite !
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur pour qui télétravailler loin, c’est aller trop loin…
Les lecteurs ont également consulté…
Documents comptables archivés = poubelle ?
Pour libérer de l'espace dans ses locaux, le dirigeant d'une PME décide de faire un grand tri dans ses archives. Il prévoit de détruire toutes les factures, déclarations fiscales, relevés bancaires et pièces comptables datant de plus de 6 ans, convaincu qu'il n'est plus tenu de les conserver.
Mais est-ce possible ?
La bonne réponse est... Non
La durée minimale de conservation des livres comptables, factures, déclarations fiscales, relevés bancaires et, plus largement, de tous les documents susceptibles d'être demandés par l'administration fiscale est désormais portée à 10 ans (contre 6 ans auparavant).
En pratique, avant de faire le tri dans leurs archives, les entreprises doivent donc vérifier que les documents concernés ne sont pas soumis à cette nouvelle durée de conservation. Cette règle s'applique aux documents dont le délai de conservation expire après le 1er janvier 2027. Ainsi, détruire systématiquement des documents âgés de plus de 6 ans pourrait empêcher l'entreprise de justifier sa situation en cas de contrôle fiscal.
C’est l’histoire d’une société mère qui se sent menacée par sa filiale…
Confrontée à des difficultés financières, une filiale cesse de payer les intérêts des prêts accordés par sa société mère. Estimant qu'elle risque de ne jamais récupérer cet argent, la société mère constitue une provision pour créance douteuse…
… qu'elle déduit de son bénéfice imposable. « Pas si vite ! », rétorque l'administration fiscale : les difficultés financières de la filiale ne suffisent pas à prouver que les sommes dues ne seront jamais payées. D'autant que la filiale continue de rembourser le capital de ces prêts et que la société mère n'a pas réclamé les intérêts dus… La provision doit donc être réintégrée au bénéfice imposable de la société, conclut l’administration qui ajoute en plus la pénalité pour manquement délibéré…
Ce que confirme le juge : rien ne permet de considérer que la perte est suffisamment probable. La provision n'est donc pas déductible. Et comme la déduction d’une provision identique a déjà été refusée lors d'un précédent contrôle, la pénalité est, elle aussi, confirmée…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur qui interdit de faire des extras…
Alors qu’il avait reçu de son employeur une consigne claire de ne plus effectuer d’heures supplémentaires, un salarié continue pourtant à rester plus longtemps en poste pour faire face à sa charge de travail. Mais au moment de les rémunérer, l’employeur refuse de payer…
Il rappelle qu’il n’a pas demandé au salarié de faire ces heures supplémentaires… Sauf qu’elles étaient indispensables pour faire correctement son travail, rappelle le salarié : même non sollicitées, elles doivent lui être payées… « Faux ! », conteste l’employeur : puisqu’il lui avait expressément interdit d’en faire, le salarié ne pouvait pas les réaliser de sa propre initiative pour ensuite en réclamer le paiement…
Ce qui ne convainc pas le juge, qui donne raison au salarié : toute heure supplémentaire accomplie parce qu’elle a été rendue nécessaire par les tâches confiées doit donner lieu à une majoration salariale ou à un repos compensateur équivalent, même si elle n’a pas été expressément demandée par l’employeur.
Les lecteurs ont également consulté…

C’est l’histoire d’une SCI qui veut avoir le champ libre pour faire ses travaux …
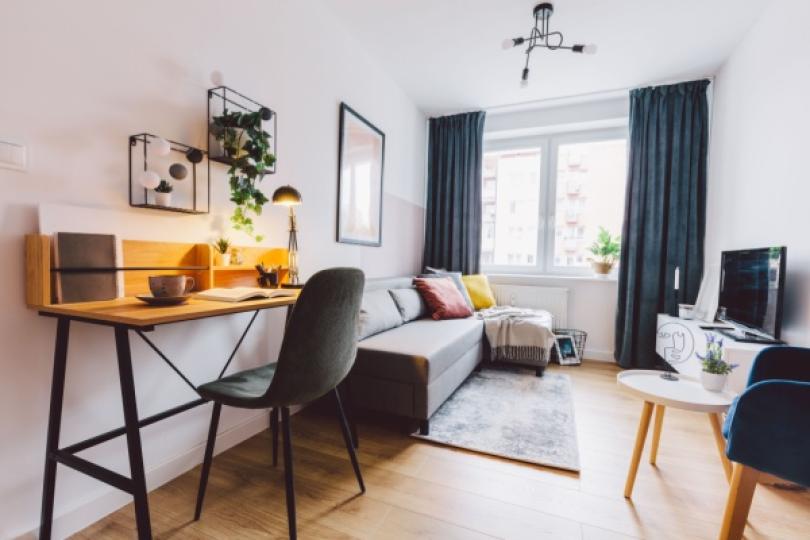
Une société civile immobilière (SCI) met en location un studio. 3 ans plus tard, le locataire en place fait constater l’indécence du logement, dont la pièce de vie fait moins de 9m2, et suspend le paiement du loyer…
Qu’à cela ne tienne, répond la SCI : le logement étant indécent, elle va devoir réaliser des travaux importants, ce qui implique que le locataire quitte le studio. Elle lui délivre donc un congé pour motif légitime et sérieux du fait de la nécessité de faire réaliser des travaux de mise en conformité… Un congé que conteste le locataire : un bailleur dont le logement est indécent ne peut s’en prévaloir pour réclamer le départ de son locataire. D’autant qu’ici la SCI avait conscience du problème avant la signature du bail…
Ce que confirme le juge : le bailleur, qui connaissait avant la signature du bail l’état d’indécence de son bien ne peut invoquer la nécessité de mise en conformité comme motif légitime et sérieux pour donner congé. Le locataire pourra rester dans le studio…