Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ?
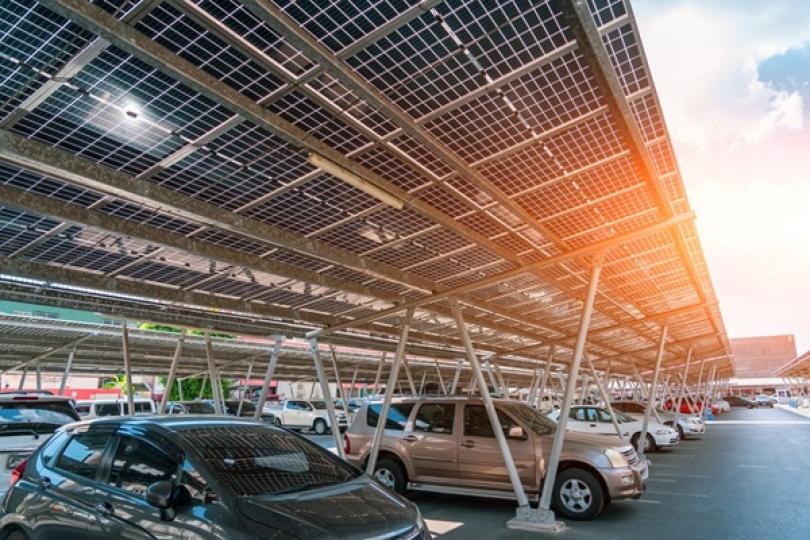
Obligation d’ombrage des parkings : un délai supplémentaire accordé, sous conditions
La loi relative à l'accélération de la production d'énergies renouvelables (ApER) impose d’équiper de panneaux photovoltaïques les parcs de stationnement extérieurs de plus de 1 500 m² :
- au 1er juillet 2026 pour les parcs de plus de 10 000 m² ;
- au 1er juillet 2028 pour les parcs compris entre 1 500 et 10 000 m².
Les propriétaires de parkings extérieurs de plus de 1 500 m² peuvent bénéficier d'un délai supplémentaire, jusqu’en 2030, pour satisfaire à leur obligation légale d'équipement en ombrières solaires uniquement s’ils respectent les exigences relatives aux performances techniques, environnementales et de résilience d'approvisionnement des panneaux photovoltaïques.
Ainsi, le droit au report de l’échéance d’installation s’ouvre aux propriétaires de panneaux photovoltaïques prévoyant :
- un rendement strictement supérieur à 22 % ;
- une baisse annuelle d'efficacité inférieure à 0,4 % à partir de la deuxième année ;
- une empreinte carbone simplifiée inférieure à 740 kgCO2eq/kWc (selon une méthodologie de calcul détaillée et consultable en annexe ici) ;
- une garantie produit d'au moins 12 ans pour les défauts de fabrication ;
- une garantie de performance d'au moins 30 ans assurant la conservation de plus de 80 % de la capacité nominale.
Les exigences quant à la résilience d’approvisionnement, qui varient selon la taille du parc, sont également précisées.
En effet, pour les parcs de 10 000 m² ou plus, l'assemblage des modules doit être réalisé par une entreprise ne fabriquant pas la majorité de ses modules dans un pays tiers qui représente plus de 50 % de l'approvisionnement de l'Union européenne en panneaux photovoltaïques.
Pour les parcs compris entre 1 500 m² et 10 000 m², l'assemblage doit impérativement se faire dans l'Espace économique européen (EEE), et la fabrication des cellules ne doit pas être réalisée dans un pays tiers représentant plus de 50 % de l'approvisionnement européen.
Une autre précision est à prendre en compte en cas de recours à un tiers : le propriétaire du parc doit produire un bon de commande et un contrat d'engagement spécifiant le respect de l'ensemble de ces critères.
Enfin, afin de vérifier la conformité des équipements, celle-ci doit être attestée par un organisme certifié. L’administration peut également procéder à des contrôles annuels sur échantillon pour confirmer cette conformité.
Les lecteurs ont également consulté…
C’est l’histoire d’une locataire qui refuse une augmentation de loyer… cher payée…
Une société signe un contrat de bail commercial et s’aperçoit que ce contrat prévoit, s’agissant du loyer, une augmentation périodique, automatique et forfaitaire. Une clause qui l’interpelle : pour elle, cela signifie que le loyer peut être augmenté sans limite…
« Impossible ! », pour la société qui demande que cette clause soit retirée du contrat… Un contrat qu’elle a signé, rétorque le bailleur : parce que la fixation du loyer relève de la liberté contractuelle des parties, la locataire a de facto accepté la clause en signant le contrat… Sauf que l’évolution des loyers dans le temps est strictement encadrée, selon des modalités précises, estime la société : si une clause d’augmentation forfaitaire du loyer par paliers est possible, c’est à condition qu’elle soit plafonnée à la fois dans son montant et dans le temps...
Ce que confirme le juge : cette clause, sans limitation claire, et n’entrainant une évolution du loyer qu’à la hausse, n’est pas valide et doit être réputée non écrite…
Les lecteurs ont également consulté…
Entreprises funéraires : une information obligatoire des familles revisitée
Tarifs et conditions de vente des prestations funéraires : quelle information ?
La réglementation relative à l'information précontractuelle due aux proches du défunt, et notamment l'information des familles sur les tarifs et les conditions de vente des prestations funéraires, qui est une obligation à laquelle doivent se plier les entreprises du secteur, est renforcée à compter du 1er octobre 2026 conformément aux recommandations du Conseil national de la consommation.
Concrètement, il est prévu que la notice d'information transmise aux familles doit être vierge de tout élément d'identification du professionnel et doit présenter de manière claire et essentielle les droits des familles en matière funéraire, ainsi que le détail des prestations obligatoires ou pouvant le devenir selon la situation.
Pour rappel, les devis doivent faire apparaître de manière distincte les prestations obligatoires, qui comportent la housse mortuaire en cas de transport avant mise en bière et, dans tous les cas, le cercueil, ses poignées, sa plaque d'identité et sa cuvette étanche, à l'exclusion de ses accessoires intérieurs et extérieurs, ainsi que soit les opérations d'inhumation, soit les opérations de crémation et l'urne cinéraire ou cendrier.
En fonction des circonstances ou des causes du décès, du mode de transport et des modalités de l'inhumation ou de la crémation, les prestations obligatoires incluent également les soins de conservation, le véhicule de transport de corps avant mise en bière, le cercueil hermétique muni d'un filtre épurateur.
Les devis, bons de commande et documentations générales remis par les opérateurs funéraires doivent se conformer à ce cadre. Un arrêté du ministre chargé de l'économie viendra préciser le contenu et les modalités d'application de cette notice.
A ce sujet, il est prévu que les opérateurs de pompes funèbres doivent désormais publier leur documentation générale sur leur site internet, s'ils en possèdent un, et afficher, de manière visible depuis l'extérieur de leur établissement et sur la page d'accueil de leur site web, une notice d'information standardisée.
La documentation tarifaire générale doit distinguer clairement les prestations systématiquement obligatoires (telles que la fourniture du cercueil muni de sa plaque d'identité, de poignées et d'une cuvette étanche), celles qui ne le sont que selon certaines circonstances (comme certains soins de conservation ou les cercueils hermétiques en cas de transport international), et les prestations optionnelles.
Les prestations fournies doivent obligatoirement donner lieu à la remise d'une note récapitulative au client conformément aux règles générales relatives à la publicité des prix des services.
Cette notice doit synthétiser les informations essentielles à connaître avant la souscription d'un engagement auprès d'un opérateur funéraire, et notamment :
- la vérification préalable de l'existence d'un contrat obsèques (notamment via l'AGIRA) ;
- le délai légal de 14 jours calendaires pour organiser l'inhumation ou la crémation, permettant de comparer plusieurs devis gratuits (la liste des opérateurs funéraires habilités est affichée dans les locaux d'accueil des chambres mortuaires, funéraires et des crématoriums et est disponible en préfecture, en mairie et dans les établissements de santé) ;
- la gratuité de la remise du devis et des 3 premiers jours en chambre mortuaire ou funéraire sous certaines conditions (notamment lors d'un transfert demandé par un établissement de santé ou un EHPAD sans chambre mortuaire) ;
- les règles applicables aux transports de corps, à la conservation et à la dispersion des cendres.
Il doit y être rappelé que sont réglementairement obligatoires :
- la fourniture du cercueil avec une plaque d'identité, une cuvette étanche et quatre poignées ;
- la housse mortuaire en cas de transport avant mise en bière ;
- si le défunt en est porteur, le retrait d'une prothèse (stimulateur cardiaque) fonctionnant au moyen d'une pile incompatible avec l'inhumation ou la crémation ;
- en cas d’inhumation : le personnel pour l'inhumation, le creusement et le comblement de la fosse, l'ouverture et la fermeture du caveau ;
- en cas de crémation : le personnel pour la crémation, la fourniture de l'urne avec la plaque et les prestations associées (scellement, dépôt en columbarium, inhumation sinon dispersion) ;
- en fonction des circonstances :
- les soins de conservation (actes de thanatopraxie) en cas de transport international du corps, selon la législation du pays d'accueil ou les règles fixées par la compagnie aérienne ;
- le cercueil hermétique muni d'un filtre épurateur en cas de cercueil fermé soit à résidence, soit dans un édifice cultuel ou dans un caveau provisoire, pour une durée excédant 6 jours, en cas de transport international du corps, selon la législation du pays d'accueil ou les règles fixées par la compagnie aérienne, et en cas d'infection transmissible ou décision du préfet.
De même, il est rappelé que :
- le transport du corps avant et après mise en bière est réalisé en fonction des circonstances et des choix de la famille ;
- avant mise en bière, le transport du corps du défunt vers le lieu de mise en bière (le domicile du défunt, une chambre mortuaire ou une chambre funéraire), où il va être conservé à cet effet, doit intervenir dans les 48 heures suivant le décès ;
- le cas échéant, la dispersion des cendres en pleine nature par la famille est libre et gratuite, mais elle doit être déclarée auprès de la mairie de la commune du lieu de naissance du défunt.
Précisions réglementaires visant les cercueils.
Au-delà de l’aménagement des obligations déclaratives imposées aux entreprises funéraires, des précisions ont également été apportées aux caractéristiques techniques des cercueils.
De nouvelles exigences techniques pour les essais de combustibilité réalisés en crématorium habilité ont été précisées.
Ainsi :
- s’agissant de l’inflammabilité : aucun matériau du cercueil ne doit s'enflammer pendant sa mise en place et son insertion dans le four jusqu'à la fermeture de la porte ;
- s’agissant du taux de cendre : le volume des cendres et imbrûlés du cercueil nu ne doit pas dépasser 0,6 litre (si ce critère ne peut être mesuré ainsi, leur masse ne doit pas excéder 2 % de la masse du cercueil nu) ;
- s’agissant de la qualité des cendres : les matériaux ne doivent pas émettre de cendres volantes visibles et irrécupérables en fin de combustion ;
- s’agissant des quincailleries d'assemblage :
- la masse totale des éléments de quincaillerie de la caisse et du couvercle est plafonnée à 750 grammes ;
- la somme des dimensions de chaque élément doit être inférieure à 200 mm ;
- ces pièces doivent impérativement être combustibles ou permettre un tri magnétique pour garantir la compatibilité avec le broyage et la collecte des cendres.
- Décret no 2026-770 du 13 août 2026 relatif à l'information des consommateurs sur les prestations funéraires
- Arrêté du 13 août 2026 relatif à la notice d'information définie à l'article R. 2223-24-1 du code général des collectivités territoriales
- Arrêté du 25 août 2026 modifiant l'arrêté du 20 décembre 2018 pris en application des articles R. 2213-25 et R. 2213-25-1 du code général des collectivités territoriales, définissant les caractéristiques applicables aux cercueils et fixant les modalités de vérification de ces caractéristiques
Les lecteurs ont également consulté…

C’est l’histoire d’un couple pour qui rien ne sert de courir...
À la suite d’un contrôle sur pièces, un couple conteste le redressement fiscal envisagé et demande que son dossier soit examiné par un supérieur hiérarchique. Mais sans attendre cet examen, l’administration lui réclame le paiement du supplément d’impôt…
« Pas si vite ! », conteste le couple : puisqu’il a demandé un recours hiérarchique dans les 2 mois suivant la réception de l’avis de rectification, l’administration aurait dû attendre que son dossier soit examiné avant de lui réclamer le paiement. Peu importe, estime au contraire l’administration, pour qui le fait que cet examen ait finalement eu lieu après la mise en recouvrement de l’impôt ne rend pas la procédure irrégulière…
« Si ! », tranche le juge qui invite l’administration à revoir sa copie : dans le cadre d’un contrôle sur pièces, si une demande de recours hiérarchique est formulée dans les 2 mois suivant la réception de l’avis de rectification, elle doit attendre son issue avant de réclamer le paiement des suppléments d’impôt…
Les lecteurs ont également consulté…
C’est l’histoire d’un employeur à qui on refuse le licenciement d’un salarié protégé…

Un salarié protégé fait l’objet d’une demande d’autorisation de licenciement disciplinaire. Une autorisation administrative refusée en raison d’un doute sur la réalité des faits reprochés. Le salarié réclame alors des dommages-intérêts pour discrimination syndicale…
Pour le salarié, cette tentative de licenciement refusée par l’administration constitue un élément laissant supposer l’existence d’une discrimination liée à l’exercice de ses activités syndicales. Charge donc à l’employeur de démontrer que cette tentative reposait sur un autre motif… Ce que réfute l’employeur : le refus administratif d’une autorisation de licenciement ne suffit pas, à lui seul, à laisser présumer l’existence d’une discrimination. D’autant que le refus ne portait ici que sur la réalité des faits reprochés…
Ce que confirme le juge, qui donne raison à l’employeur : la seule demande d’autorisation de licenciement, même refusée, ne constitue pas en soi un élément laissant supposer une discrimination syndicale.
Les lecteurs ont également consulté…

C’est l’histoire d’un dirigeant pour qui sa maison, c’est son bureau...
Une société loue une partie de l’habitation de son dirigeant pour y tenir des réunions en toute confidentialité, loin des salariés présents au siège social. Estimant que ces locaux lui sont utiles dans le cadre de son activité, mails et photos à l’appui, elle déduit les loyers de son résultat imposable…
Une erreur, selon l’administration fiscale, qui lui refuse cette déduction. Pour elle, en effet, les photos, qui font état de la promiscuité des bureaux au siège, et les mails échangés avec des tiers, qui mentionnent l’adresse de l’habitation du dirigeant sans faire état de son utilisation effective, ne démontrent absolument pas que les dépenses ont été engagées dans l’intérêt de l’entreprise. D’autant qu’elle dispose déjà sur le lieu de son siège social, de locaux administratifs, où s'est d’ailleurs déroulé le contrôle fiscal…
Et parce que la société n’apporte aucun élément suffisant justifiant de son intérêt à verser les loyers en cause, le juge refuse à son tour leur déduction fiscale.
Les lecteurs ont également consulté…
Corriger une déclaration d'impôt : un oubli familial ?
Alors qu’il vient de recevoir son avis d’impôt sur le revenu, un particulier s’aperçoit que la naissance de son enfant l’an dernier n’a pas été prise en compte. Une telle erreur ayant nécessairement des répercussions sur le calcul de son quotient familial et donc sur le montant de son impôt, il décide d’en informer les services fiscaux.
Peut-il utiliser le service de correction en ligne pour rectifier l'erreur portant sur sa situation de famille ?
La bonne réponse est... Non
Si les déclarations de revenus déposées en ligne via l’application mobile « impots.gouv » ou depuis l’espace particulier du site impots.gouv.fr peuvent être modifiées grâce au service de correction en ligne à compter du 29 juillet 2026 et jusqu'en décembre 2026, pour autant certaines informations comme les changements de situation de famille, d'adresses ou la mise à jour de l'état civil ne peuvent toutefois pas être corrigées via ce service. Il n'est possible de le faire que depuis la messagerie sécurisée disponible dans l’espace particulier.
C’est l’histoire d’un dirigeant pour qui sa maison, c’est son bureau…
Les lecteurs ont également consulté…

C’est l’histoire d’une héritière soupçonnée d’avoir voulu faire baisser la facture fiscale…
Après avoir hérité de biens immobiliers, une héritière déclare leur valeur dans la déclaration de succession. Une valeur jugée trop faible, selon l’administration fiscale qui la revoit à la hausse et réclame à l’héritière, outre un supplément de droits de succession, une majoration de 40 %…
« À tort ! », estime l’héritière qui refuse de payer la majoration pour manquement délibéré : l’importance de la sous-évaluation ne suffit pas à prouver qu’elle a « volontairement » cherché à payer moins d’impôt. « À tort ! », rétorque l’administration : les biens sont sous-évalués de 31 % à 41 %, alors que la hausse des prix de l’immobilier est notoire, ce qui caractérise bel et bien un manquement délibéré…
« À tort ! », tranche le juge : l’importance de la sous-évaluation et la hausse notoire des prix de l’immobilier ne suffisent pas, à elles seules, à caractériser un manquement délibéré. Encore faut-il que l’administration prouve que l’héritière a volontairement cherché à payer moins d’impôt…
Les lecteurs ont également consulté…
C’est l’histoire d’une société qui enterre (trop vite ?) son concurrent…
Lorsqu’il s’aperçoit qu’un de ses concurrents a été placé en liquidation judiciaire, le dirigeant d’une entreprise décide de contacter les clients de ce concurrent afin de leur proposer ses propres services en remplacement…
Un des nouveaux clients acquis par ce procédé, apprenant que le fonds de commerce du concurrent a finalement trouvé un repreneur, finit par demander l’annulation du contrat, estimant avoir été trompé : pour lui, si l’entreprise l’a convaincu de signer, c’est en lui présentant comme inéluctable un arrêt des prestations dont il bénéficiait, éludant la possibilité d’une reprise… Mais, pour l’entreprise, ce n’est pas parce qu’un repreneur a finalement été trouvé que la continuité du contrat en cours est pour autant assurée…
Ce qui n’a pas d’importance pour le juge : en présentant sans nuance l’arrêt futur des prestations du concurrent comme certain, l’entreprise a trompé son futur client. Le contrat, signé sur la base d’une information mensongère, doit donc être annulé…