

C’est l’histoire d’une association qui se défend d’être lucrative…
Une association montagnarde propose des initiations au ski pour les enfants, activité pour laquelle elle fait appel à des moniteurs de ski agréés. À l’occasion d’un contrôle fiscal, l’administration constate qu’elle n’applique pas de TVA pour cette activité…
« Normal », répond l’association puisqu’elle poursuit un but non lucratif. « Pas vraiment », conteste l’administration qui constate qu’elle fait appel à des moniteurs, eux-mêmes membres de l’association, qui exercent une activité commerciale et retirent donc un avantage concurrentiel des activités de l’association. Association qui ne peut donc être regardée comme ayant une gestion désintéressée… Sauf que les moniteurs pratiquent des tarifs inférieurs à leurs cours particuliers, et cela change tout pour l’association…
« Pas vraiment », conclut le juge qui reprend les arguments de l’administration et confirme le redressement : au vu de la manière dont elle exerce son activité de cours de ski, l’association est bien soumise à la TVA !
C’est l’histoire d’un particulier qui pense que toute somme versée à une association est un don…
Un particulier verse une certaine somme d’argent à une association qui accompagne les personnes en fin de vie. Grâce à ce don, il estime pouvoir bénéficier d’une réduction d’impôt sur le revenu, que lui refuse l’administration fiscale, estimant que ce « don » n’est pas totalement désintéressé…
À la suite d’un contrôle, elle a constaté que le particulier a fait appel à cette association pour s’occuper de sa sœur, malheureusement en fin de vie et qui a besoin d’aide, notamment pour des prestations de ménage. Le montant versé doit donc être regardé, ici, comme une rémunération, estime l’administration. Sauf que le montant versé est plus important que la prestation dont a bénéficié sa sœur, conteste le particulier qui estime donc avoir droit, au moins en partie, à la réduction d’impôt.
« Non ! », refuse à son tour le juge qui donne raison à l’administration fiscale : ici, il y a bien une « contrepartie », incompatible avec la notion de « don » pour le bénéfice de l’avantage fiscal.
C’est l’histoire d’une société qui aime la fête… pas la TVA…
Une société propose à la location une salle de réception, ainsi qu’un « espace cocktails », pour l’organisation d’évènements familiaux, de séminaires d’entreprise, etc. Parce que ces espaces sont loués « nus », sans aménagements et sans équipements, elle ne facture pas et donc ne reverse pas de TVA…
« À tort ! », conteste l’administration fiscale, qui va analyser un peu plus précisément son « activité » : dans le contrat de location qu’elle fait signer, non seulement la société impose une liste exhaustive de traiteurs et de prestataires chargés de l’« animation », empêchant ainsi ses clients de choisir qui ils veulent, mais en outre elle les incite à prendre en location les tables, les chaises, etc., auprès d’une autre société… qu’elle-même dirige…
Autant d’éléments qui font dire à l’administration, puis au juge, qu’en réalité, la société n’exerce pas une activité de « location d’immeuble nu exonérée de TVA », mais bien une activité de « location de locaux aménagés »… soumise à la TVA !
C’est l’histoire d’un gérant qui a mis la clé sous la porte… et qui voit l’administration fiscale se rappeler à son bon souvenir…
Un gérant décide de liquider seul sa société. Peu de temps après sa fermeture définitive, elle fait l’objet d’un contrôle fiscal et le désormais ex-gérant reçoit une notification de redressement. Qu’il va contester : ex-gérant, il n’est pas concerné par les conséquences de ce contrôle…
Parce qu’il n’est plus le gérant de la société, il ne peut pas être le destinataire d’une notification de redressement, estime l’ex-gérant, pour qui la procédure de contrôle est irrégulière : les rappels d’impôt doivent donc être annulés… « Faux ! », s’exclame l’administration : non seulement il était liquidateur de la société, mais en outre, à la demande de l’administration elle-même, il a été nommé administrateur ad hoc de la société par le tribunal pour qu’il puisse la représenter pendant le contrôle. Ce qu’il n’a jamais contesté…
… ce qui confirme, pour le juge, que la procédure est régulière : c’est bien à l’ex-gérant que l’administration doit s’adresser pour notifier le redressement fiscal !
C’est l’histoire d’un salarié qui transige avec son employeur… et l’administration fiscale…

Un salarié envoie une réclamation à l’administration au motif qu’il n’aurait pas dû être imposé, au titre de l’impôt sur le revenu, sur les indemnités perçues dans le cadre de sa rupture conventionnelle et de l’accord transactionnel signés avec son employeur. Oui, pour l’indemnité conventionnelle…
… mais non pour l’indemnité transactionnelle, lui répond l’administration : pour qu’elle soit exonérée, il faut justifier qu’elle vise à réparer un préjudice autre que celui qui résulte de la perte de revenus liée à la fin du contrat de travail. Pourtant, cette indemnité a bien été versée en réparation de préjudices subis du fait de l'exécution défectueuse de son contrat de travail, notamment au regard de sa santé, et pour éviter un procès, rappelle le salarié…
Sauf que rien ne prouve l’existence d’une exécution « défectueuse » du contrat, ni que le versement de la somme en cause aurait réparé un préjudice autre que la perte de revenus, constate le juge… qui donne raison à l’administration !
C’est l’histoire d’une société qui voudrait la « dédicace » de l’administration fiscale…
À la suite d’un contrôle, une société se voit notifier un redressement fiscal l’informant qu’elle doit régler un supplément d’impôt sur les bénéfices. En désaccord avec les conclusions du contrôle, elle adresse une réclamation à l’administration, qui lui répond qu’elle maintient sa position…
Sauf qu’après une lecture attentive du document, la société s’aperçoit que le vérificateur n’a pas apposé sa signature manuscrite en bas de la page. Pour la société, il est alors impossible de s’assurer que ses observations ont bien été examinées et prises en compte par le vérificateur : la procédure de contrôle est donc nécessairement irrégulière. « Non ! », conteste l’administration : la mention dactylographiée du nom du vérificateur est bien présente à la fin du document, preuve que les observations de la société ont été étudiées...
« Insuffisant ! », répond le juge qui donne tort à l’administration, rappelant que l’absence de signature manuscrite rend nécessairement la procédure irrégulière.
C’est l’histoire d’une SCI qui veut des avantages mais refuse les inconvénients…
Une SCI achète un ensemble immobilier, puis crée 2 copropriétés composées de 11 lots, qu’elle décide de revendre quelques années plus tard. Une opération qui trahit une intention spéculative, pour l’administration, qui lui réclame un supplément d’impôt sur les sociétés…
Pour elle, en effet, le court délai séparant l’achat de l’ensemble immobilier et les opérations de division ayant abouti à la création des 2 copropriétés, ainsi que le volume des ventes à suivre, suffisent à considérer que la SCI a agi en tant que professionnelle de l’immobilier… et qu’elle doit donc être imposée comme telle ! Le simple fait que l’un des appartements ait été brièvement loué avant d’être vendu est, contrairement à ce qu’invoque la SCI, sans incidence !
Ce que confirme le juge, qui valide le redressement fiscal. L’intention spéculative et le caractère habituel des opérations d’achat-revente étant confirmés, la société, qui exerce effectivement une activité de marchand de biens, doit être imposée comme tel.
C’est l’histoire d’un particulier qui réclame un remboursement d’impôt…

Une personne vend sa résidence secondaire et, parce qu’elle a fait une plus-value, paie l’impôt correspondant. Sauf qu’elle a finalement réinvesti l’argent de cette vente dans l’achat de sa résidence principale : comme la loi le prévoit, elle peut, dans ce cas, bénéficier d’un avantage fiscal…
Que lui refuse l’administration, à la lecture de l’acte de vente rédigé par le notaire : cet acte ne contient pas les informations conditionnant cette exonération d’impôt et aucune déclaration n’a été faite en ce sens. « Logique ! », s’exclame la vendeuse : au moment de la vente, elle n’avait pas encore de projet d’achat. Aujourd’hui, toutes les conditions sont réunies : elle n’était pas propriétaire de sa résidence principale au cours des 4 dernières années précédant la vente et elle a réinvesti la totalité de l’argent de la vente dans l’achat de son logement principal dans le délai imparti…
Ce que constate le juge, qui donne donc raison à la vendeuse… qui doit récupérer l’impôt payé à tort !
C’est l’histoire d’une société pour qui le passé, c’est le passé…
Une société décide de racheter une entreprise dans une zone franche urbaine (ZFU) pour y développer son activité, ce qui lui permet d’être, pendant un temps, exonérée d’impôt sur les bénéfices. Sauf que, suite à un contrôle, l’administration remet en cause cet avantage…
Il se trouve que l’entreprise qui a vendu son activité n’a jamais demandé à bénéficier de cet avantage fiscal, lié à l’emplacement géographique de l’activité professionnelle. Donc la société qui vient de la racheter n’est pas en droit d’obtenir cet avantage, décrète l’administration fiscale. « Faux ! », conteste la société qui estime que son activité remplit tous les critères pour obtenir cette exonération, qui n’est pas subordonnée à la condition que l’entreprise cédante ait, elle-même bénéficié de la mesure…
« Exact ! », tranche le juge qui donne tort à l’administration. Le redressement fiscal doit être annulé : l’exonération d’impôt sur les sociétés s’applique bien ici à l’activité rachetée par la société.
C’est l’histoire d’un couple qui estime que sa maison sort du lot…
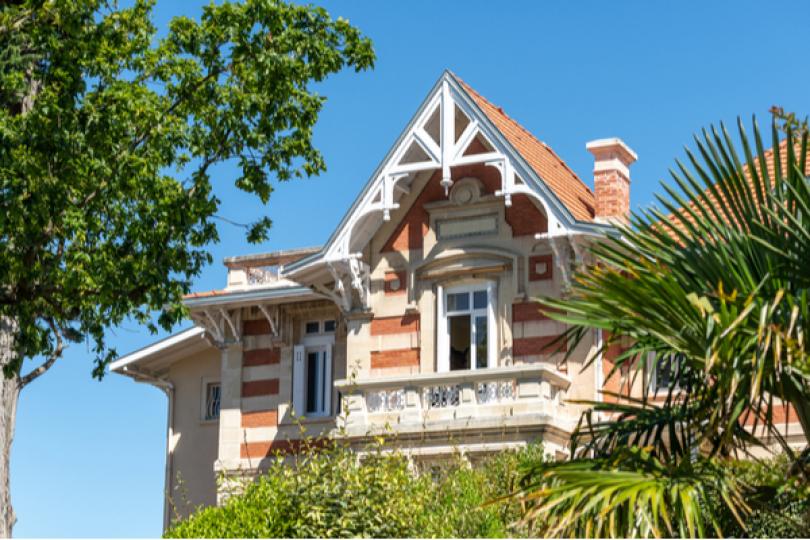
Un couple reçoit comme tous les ans son avis de taxe foncière. Mais, parce qu’elle est selon lui d’un montant trop important, il mène une petite enquête et s’aperçoit que l’administration a calculé sa taxe foncière en comparant sa maison avec d’autres maisons situées dans le même quartier…
Sans tenir compte du caractère « exceptionnel » de sa maison, souligne le couple : comparer une maison de 18 pièces (la leur) avec des maisons de 8 ou 9 pièces (celles des autres), ce qui représente donc plus du double des surfaces comparées, n’est absolument pas cohérent. L’administration ne peut donc pas extrapoler une valeur locative, qui sert de base de calcul à la taxe foncière, et donc augmenter cette taxe, en comparant des maisons aux caractéristiques très différentes, et donc incomparables estime le couple…
« À raison », concède le juge : au vu du caractère effectivement exceptionnel de cette maison, il ne faut pas procéder par comparaison. Administration qui doit donc revoir sa copie…

